

Анализи
Домашните банки преку посебен Фонд ќе ја спасуваат секоја банка што ќе се најде во проблеми

Банките ќе мора да бидат солидарни и да ја спасуваат секоја банка во земјава што ќе се соочи со проблеми во работењето кои се закана за нејзиниот опстанок. Ова го предвидува новиот Закон за решавање на банки, кој како предлог доаѓа од Министерството за финансии, а е изработен во соработка со Народната банка и со домашни и меѓународни експерти.
Новото законско решение налага финансирање нова финансиска институција во земјава, а тоа е Фонд за решавање на банки, кој ќе се полни со придонеси што ќе ги уплаќаат сите банки. Целта на постоењето на Фондот е да интервенира за спасување на банка што ќе западне во криза и ќе спречи нејзино пропаѓање.
Секоја банка, согласно нејзината големина и ризичност, редовно ќе уплаќа на годишно ниво утврден износ на придонеси во Фондот, а по потреба може да треба да се изврши и вонредна уплата.
Ова е дополнителен трошок за банките во земјава, покрај редовниот што го уплаќаат во Фондот за осигурување на депозити. Колкав ќе биде овој трошок за банките засега не е познато. Во предлог- законот е прецизирано дека “средствата на Фондот за решавање на банки изнесуваат најмалку 1% од износот на вкупно покриените депозити во банките во Република Северна Македонија” и овој паричен фонд треба да се достигне во рок од 10 години од стапувањето во сила на овој закон.
Ако се земат предвид финансиските извештаи на Фондот за осигурување на депозити, каде што се чува фондот за сигурност на депозитите, излегува дека минималниот износ со кој треба да располага Фондот за решавање на банки е околу 150 милиони денари (2,4 милиони евра). Според последниот јавно објавен Финансиски извештај и Извештај на независниот ревизор за 2021 година, Фондот за осигурување на депозити располагал со фонд за сигурност во вредност од 14.768.533.000 денари, а 1% од овој износ е 147.685.333 денари.
Доколку по достигнувањето на потребното ниво на Фондот за решавање на банки средствата на Фондот се намалат, банките ќе продолжат да уплаќаат придонеси се додека не се достигне потребното ниво. Доколку средствата на Фондот се намалат на ниво пониско од 2/3 од потребното, Фондот ја определува висината на придонесите со која ќе се обезбеди достигнување на утврденото ниво.
Средствата од Фондот се наменети за покривање загуби, трошоци и други расходи настанати од интервенција за решавање или спасување на некоја банка. Со ова законско решение, кое ја пресликува директивата 2014/59/EU на Европскиот парламент и на Советот на ЕУ од 2014 година и со кое треба да се воспостави законска рамка за обновување и решавање на финансиски институции, практично се наметнува колективна обврска и солидарна одговорност на сите банки во земјава да се грижат за целокупната стабилност на домашниот банкарски сектор. Во крајна линија, и државата, односно Владата си зема за обврска да се вклучи во спасување на некоја банка доколку се процени дека ризикот од нејзиното пропаѓање е преголем, односно интересот од нејзино спасување е исклучителен и значаен за стабилноста на банкарскиот и финансискиот систем во земјава.
Оваа пракса не е непозната во земјите од ЕУ и само во последните две децении сведоци сме на повеќе примери на директни интервенции на одделни банки или влади за спасување на некоја банка. Последниот пример е спасoт на швајцарската Credit Suisse од страна на конкурентската UBS.


МБИ10 над 9.069 поени, Алкалоид со половина од берзанскиот промет: Како тргуваше Македонската берза?

Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании

Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?

Колку заработуваат осигурителните компании? Зошто растот на премиите не значи автоматски поголема добивка

НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии


Анализи
Зошто денарското штедење носи повисока камата од девизното? Разликата достигна речиси еден процентен поен
Денарското штедење во македонските банки продолжува да носи повисока просечна каматна стапка од девизното, при што разликата меѓу двата сегмента на крајот од јуни 2026 година достигнала 0,93 процентни поени. Според податоците на Македонската банкарска асоцијација, просечната пондерирана камата на денарските депозити изнесувала 2,61 процент, додека кај девизните депозити достигнала 1,68 проценти. Ваквата разлика отвора важно прашање за граѓаните и компаниите кои располагаат со заштеди: дали повисоката камата е доволна причина средствата да се чуваат во денари или одлуката треба да се носи врз основа на поширока проценка на ризиците, инфлацијата и идните финансиски потреби?
Податоците покажуваат дека банкарскиот сектор управува со вкупна депозитна база од 677,06 милијарди денари, при што најголемиот дел од средствата припаѓа на домаќинствата. Но, и покрај големината на депозитниот пазар, приносите од штедењето значително се разликуваат зависно од валутата, рочноста и конкретните услови што ги нуди банката.
Разликата меѓу денарските и девизните камати се зголемува
На крајот од јуни 2025 година, просечната каматна стапка на денарските депозити изнесувала 2,74 проценти, додека девизните депозити носеле просечна камата од 1,65 проценти. Разликата тогаш изнесувала 1,09 процентни поени.
Една година подоцна, денарската депозитна камата се намалила на 2,61 процент, додека девизната се зголемила на 1,68 проценти. Тоа значи дека разликата меѓу двата сегмента всушност се намалила на 0,93 процентни поени, но и понатаму останува значајна.
Овие движења покажуваат дека каматните стапки не се менуваат со идентична динамика кај сите депозитни производи. За банките, цената на привлечените средства зависи од потребите за ликвидност, структурата на депозитната база и конкуренцијата, додека за штедачите најважни се реалниот принос и достапноста на средствата.
Колку изнесува разликата на депозит од 10.000 евра?
Доколку се направи едноставна илустративна пресметка за заштеда во вредност од 10.000 евра, разликата меѓу просечните каматни стапки може да се претстави преку номиналниот годишен каматен приход.
При каматна стапка од 2,61 процент, депозитот би донел 261 евро камата за една година, додека при стапка од 1,68 проценти каматниот приход би изнесувал 168 евра. Разликата е 93 евра годишно, пред евентуални даночни обврски, трошоци и валутни ефекти.
Сепак, оваа пресметка не претставува реална понуда од конкретна банка. Просечните пондерирани каматни стапки се пресметуваат врз основа на постојните депозитни состојби и не мора да одговараат на условите што банките моментално ги нудат за нови орочувања.
Дополнително, заштедата во денари и заштедата во евра не се идентични финансиски позиции. Доколку штедачот има идни обврски во евра, валутната структура на неговите средства може да биде подеднакво важна како и висината на каматата.
Зошто банките плаќаат повеќе за денарските средства?
Повисоките камати на денарските депозити можат да се разгледуваат во контекст на потребата од стабилни извори на финансирање во домашната валута. Банките одобруваат кредити, извршуваат плаќања и управуваат со ликвидноста во денари, поради што структурата на депозитите има директно влијание врз нивното секојдневно работење.
Од друга страна, девизните депозити претставуваат важен дел од финансиското однесување на граѓаните, особено во економија во која еврото има значајна улога при формирањето на цените на недвижностите и при долгорочното финансиско планирање.
Стабилноста на денарскиот курс во однос на еврото е една од основните цели на монетарната политика на Народната банка, но тоа не значи дека валутниот ризик треба целосно да се игнорира при носењето индивидуални финансиски одлуки.
За штедачите, изборот на валута треба да биде поврзан со структурата на нивните приходи, расходи и идни обврски, наместо да се темели исклучиво на моменталната разлика во каматните стапки.
Граѓаните обезбедуваат две третини од депозитната база
На крајот од јуни 2026 година, депозитите на домаќинствата достигнале 454,99 милијарди денари, што претставува приближно 67,2 проценти од вкупните депозити во банкарскиот сектор.
Во истиот период, депозитите на нефинансиските компании изнесувале 190,39 милијарди денари, со учество од околу 28,1 процент.
Овие показатели ја потврдуваат значајната улога на граѓаните во финансирањето на банкарскиот систем. Сепак, вкупната вредност на депозитите не покажува како средствата се распределени меѓу поединечните домаќинства, ниту колкав дел од населението располага со значителни финансиски заштеди.
За оценка на финансиската состојба на граѓаните потребни се дополнителни податоци за распределбата на депозитите, задолженоста, расположливиот доход и реалната куповна моќ.
Каматите на кредитите се намалуваат побрзо од депозитните
Интересен показател е движењето на кредитните каматни стапки. Просечната пондерирана камата на вкупните кредити на крајот од јуни 2026 година изнесувала 4,67 проценти, наспроти 5,03 проценти една година претходно.
Во истиот период, просечната камата на вкупните депозити се намалила од 2,20 на 2,17 проценти.
Тоа значи дека просечната кредитна камата се намалила за 0,36 процентни поени, додека депозитната за само 0,03 процентни поени.
Разликата меѓу двете просечни стапки се намалила од 2,83 на 2,50 процентни поени, што укажува на промени во условите под кои банките остваруваат приходи од кредитирање и плаќаат камати на привлечените депозити.
Сепак, оваа разлика не е идентична со нето каматната маржа, бидејќи таа зависи и од структурата на активата, обврските и реално остварените каматни приходи и расходи.
Дали штедењето ја победува инфлацијата?
За граѓаните, номиналната камата не е единствениот показател за исплатливоста на штедењето. Подеднакво важно е колку растат цените на производите и услугите во периодот во кој средствата се орочени.
Доколку инфлацијата е повисока од каматниот принос, реалната куповна моќ на заштедата може да се намалува, иако номиналниот износ на средствата расте.
Поради тоа, споредбата меѓу депозитните производи треба да ја вклучи и очекуваната инфлација, но без претпоставка дека нејзината идна вредност може сигурно да се предвиди.
Кај долгорочните заштеди, дополнително значење има можноста средствата да бидат вложени во други финансиски инструменти, како инвестициски фондови или обврзници, но тие можат да носат различен степен на ризик и не претставуваат директна замена за банкарски депозит.
Заклучок
Денарското штедење продолжува да носи повисока просечна камата од девизното, но разликата меѓу двата сегмента е помала отколку пред една година. За граѓаните тоа значи дека изборот на валута и рочност треба да се темели на поширока финансиска проценка, а не само на споредба на номиналните каматни стапки.
За банките, структурата на депозитите останува еден од најважните фактори за стабилноста на финансирањето, особено во услови на зголемена кредитна активност. Во следниот период, односот меѓу депозитните и кредитните камати ќе биде важен показател за конкуренцијата, профитабилноста и способноста на банкарскиот сектор да го поддржува економскиот раст.
Анализи
Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува
Македонскиот банкарски сектор продолжува да расте со динамика која ја менува големината и структурата на домашниот финансиски систем. На крајот од јуни 2026 година, вкупната актива на банките достигнала 954,94 милијарди денари, што е за речиси 97 милијарди денари повеќе во споредба со истиот период минатата година. Зад ваквиот раст стојат зголеменото кредитирање, повисоките депозити и зајакнувањето на капиталната основа, но деталната анализа на финансиските показатели открива и еден интересен тренд: иако банките управуваат со повеќе средства и одобруваат повеќе кредити, нивната вкупна добивка во првата половина од годината е пониска отколку лани.
Податоците на Македонската банкарска асоцијација, кои се засноваат на официјалната статистика на Народната банка, покажуваат дека банкарскиот сектор останува добро капитализиран и со релативно ниско учество на нефункционалните кредити. Истовремено, намалувањето на просечните каматни стапки и промените во структурата на работењето создаваат нови предизвици за профитабилноста.
Банкарската актива пораснала за речиси 97 милијарди денари
На 30 јуни 2025 година, вкупната актива на македонските банки изнесувала 858,40 милијарди денари, додека една година подоцна достигнала 954,94 милијарди денари. Разликата од 96,54 милијарди денари претставува годишен раст од приближно 11,2 проценти.
Изразено во евра, банкарскиот сектор управува со актива од околу 15,5 милијарди евра, што ја потврдува неговата доминантна улога во домашниот финансиски систем. Ваквата вредност не треба да се поистоветува со расположливи пари за кредитирање, бидејќи банкарската актива опфаќа кредити, ликвидни средства, хартии од вредност и други билансни позиции.
Зголемувањето на активата е значајно и од аспект на финансиското посредување, бидејќи покажува дека банките продолжуваат да привлекуваат средства и да ги насочуваат кон различни финансиски пласмани. Сепак, за целосна проценка на одржливоста на растот потребно е да се анализираат и структурата на активата, изворите на финансирање и квалитетот на кредитното портфолио.
Кредитирањето расте побрзо од депозитите
Вкупните кредити на банките на крајот од јуни 2026 година изнесувале 592,19 милијарди денари, наспроти 524,19 милијарди денари една година претходно. Тоа претставува зголемување од приближно 68 милијарди денари, односно годишен раст од 13 проценти.
Истовремено, депозитите достигнале 677,06 милијарди денари, што е за 61,97 милијарди денари повеќе во споредба со јуни 2025 година. Нивниот годишен раст изнесува околу 10,1 процент, што значи дека кредитната активност се зголемува со нешто побрзо темпо од депозитната база.
Односот меѓу вкупните кредити и депозитите на крајот од јуни 2026 година изнесувал приближно 87,5 проценти, додека една година претходно бил околу 85,2 проценти. Ова е показател дека банките пласираат поголем дел од средствата во кредитни побарувања, но самиот сооднос не е доволен за да се оцени ликвидноста на системот.
Компаниите го забрзуваат кредитниот раст
Кредитите на домаќинствата достигнале 294,42 милијарди денари, во споредба со 262,61 милијарди денари во јуни 2025 година. Годишното зголемување изнесува приближно 12,1 процент, што покажува дека побарувачката за финансирање од населението останува значајна.
Кај нефинансиските компании, кредитите се зголемиле од 257,32 милијарди на 293,77 милијарди денари, што претставува раст од околу 14,2 проценти. Корпоративното кредитирање, според тоа, бележи повисока стапка на раст од кредитирањето на домаќинствата.
Овој тренд е важен за економијата бидејќи финансирањето на компаниите може да биде поврзано со инвестиции, проширување на производството и потреби од обртни средства. Сепак, само од вкупната вредност на корпоративните кредити не може да се утврди колкав дел е насочен кон нови продуктивни инвестиции, а колкав кон рефинансирање или тековна ликвидност.
Каматите се намалуваат, а тоа ја менува профитабилноста
Просечната пондерирана каматна стапка на вкупните кредити на крајот од јуни 2026 година изнесувала 4,67 проценти, додека една година претходно била 5,03 проценти. Намалувањето од 0,36 процентни поени претставува поволен тренд за постојните должници, особено кај кредитите со променлива каматна стапка, доколку договорните услови овозможуваат нејзино приспособување.
Од друга страна, просечната каматна стапка на депозитите се намалила многу помалку, од 2,20 на 2,17 проценти. Разликата меѓу просечните кредитни и депозитни каматни стапки со тоа се намалила од 2,83 на 2,50 процентни поени.
Оваа разлика не претставува нето каматна маржа на банките, бидејќи таа зависи и од структурата на средствата, обврските и каматните приходи и расходи. Сепак, движењето укажува дека условите за остварување приходи од класичното банкарско посредување се менуваат.
Банките имаат повеќе кредити, но помала добивка
Еден од најинтересните показатели е финансискиот резултат на банкарскиот сектор. Во првата половина од 2026 година банките оствариле вкупна добивка од 8,46 милијарди денари, додека во истиот период минатата година добивката изнесувала 9,24 милијарди денари.
Тоа претставува намалување од приближно 774 милиони денари, односно околу 8,4 проценти, и покрај значителниот раст на кредитната активност и вкупната актива.
Намалувањето на добивката е придружено со послаби показатели за поврат на капиталот и активата. Повратот на капиталот, ROE, се намалил од 16,78 на 13,80 проценти, додека повратот на активата, ROA, се намалил од 2,19 на 1,80 проценти.
Овие движења покажуваат дека растот на обемот на работење не се претвора автоматски во повисока профитабилност. За прецизно утврдување на причините би биле потребни дополнителни податоци за нето каматните приходи, провизиите, оперативните расходи и исправките на вредноста.
Квалитетот на кредитното портфолио останува релативно добар
И покрај забрзаниот кредитен раст, учеството на нефункционалните кредити останува ниско. На крајот од јуни 2026 година, нивното учество изнесувало 1,97 проценти, наспроти 2,45 проценти една година претходно.
Истовремено, стапката на адекватност на капиталот изнесувала 19,52 проценти, што покажува дека банкарскиот сектор располага со значителна капитална основа за покривање на ризиците.
Сепак, ниското тековно учество на нефункционалните кредити не претставува гаранција дека кредитниот ризик нема да се зголеми во иднина. Забрзаното кредитирање бара внимателно следење на задолженоста на клиентите, особено доколку економските услови или трошоците за финансирање се променат.
Што значат овие движења за граѓаните и компаниите?
За граѓаните, растот на кредитната активност и намалувањето на просечните каматни стапки можат да создадат поповолни услови за финансирање, но реалната цена на секој кредит и понатаму зависи од договорната камата, рокот на отплата, провизиите и дополнителните трошоци.
За компаниите, зголеменото корпоративно кредитирање покажува дека банкарскиот сектор продолжува да обезбедува значајна финансиска поддршка. Најголемата економска корист ќе се оствари доколку кредитите придонесат за продуктивни инвестиции, зголемен извоз и повисока конкурентност.
За банките, пак, предизвикот ќе биде да го одржат растот без дополнително влошување на профитабилноста и квалитетот на активата.
Заклучок
Македонските банки се приближуваат до границата од еден билион денари вкупна актива, со кредитна активност што расте побрзо од депозитите и со стабилни капитални показатели. Но, истовременото намалување на добивката и повратот на капиталот покажува дека следната фаза од развојот на секторот нема да се оценува само според големината на билансите, туку и според ефикасноста, управувањето со ризиците и способноста за создавање одржлива вредност.
КЛУЧНА БРОЈКА:
954,94 милијарди денари, вкупна актива на банкарскиот сектор на 30 јуни 2026 година.
КЛУЧЕН ЗАКЛУЧОК:
Кредитите растат за приближно 13 проценти на годишно ниво, додека добивката на банките во првата половина од годината се намалила за околу 8,4 проценти. Растот на банкарскиот сектор продолжува, но неговата профитабилност се соочува со нови предизвици.
Анализи
„Бавно цунами“: ММФ открива колку работни места ќе промени вештачката интелигенција
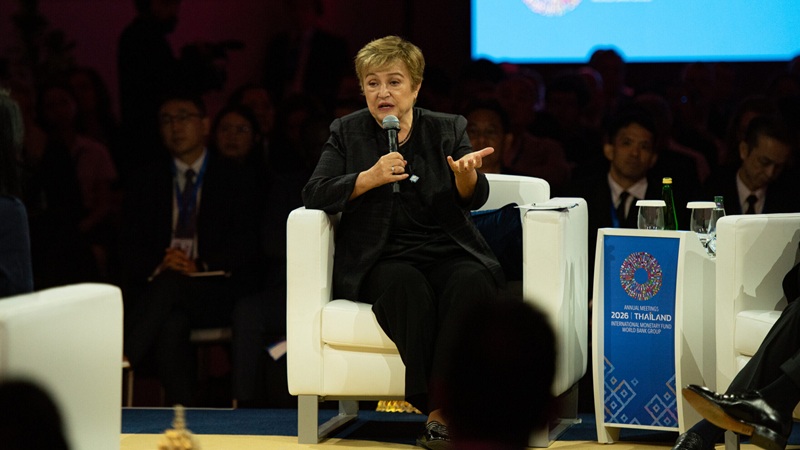
Меѓународниот монетарен фонд (ММФ) ја зголеми прогнозата за растот на светската економија во 2026 година на 3,1%, но предупреди дека повисоките цени на енергенсите, инфлацијата и нерамномерните придобивки од вештачката интелигенција продолжуваат да создаваат ризици за глобалниот економски изглед.
Во најновиот извештај, Фондот ја ревидираше нагоре претходната прогноза од 3%, додека во 2025 година глобалната економија забележа раст од 3,5%. Сепак, очекуваниот раст останува послаб од минатогодишниот, а економските резултати сè повеќе се разликуваат меѓу земјите.
Нафтата ја зголемува инфлацијата
ММФ очекува просечната цена на нафтата во 2026 година да достигне околу 96 долари за барел, што претставува зголемување од речиси 41% во однос на претходната година. Поради повисоките енергетски трошоци, глобалната инфлација се очекува да се зголеми на 4,7%, од 4,1% во 2025 година.
За американската економија, ММФ предвидува раст од 2,3% во 2026 и во 2027 година. Кај развиените економии, растот годинава се очекува да достигне 2,1%, во споредба со 2% во 2025 година, пред да забави на 1,9% во 2027 година.
Вештачката интелигенција ќе влијае врз 40% од работните места
Едно од клучните предупредувања во извештајот се однесува на влијанието на вештачката интелигенција врз пазарот на трудот. Директорката на ММФ, Кристалина Георгиева, го опиша овој процес како „бавно цунами“, нагласувајќи дека промените веќе почнуваат да се чувствуваат.
Според проценките на Фондот, со текот на времето би можеле да бидат засегнати околу 40% од работните места во светот. Дел од нив ќе бидат унапредени преку нови технологии и повисока продуктивност, додека други може да бидат деградирани или целосно укинати.
ММФ посочува дека придобивките од технолошкиот подем не се распределуваат подеднакво. САД и Кина сочинуваат повеќе од три четвртини од нето-побарувачката за увоз на компјутерски чипови и друга опрема поврзана со вештачката интелигенција, што им дава значајна предност во актуелниот технолошки циклус.
Растот сè повеќе се концентрира во помал број земји
Нерамномерноста на глобалниот раст се гледа и во фактот што, според извештајот, само 32 земји сега сочинуваат 95% од растот на светската економија, во споредба со 54 земји во април.
Најновите прогнози беа објавени во пресрет на годишните состаноци на ММФ и Светската банка во Бангкок. Тие се засноваат врз претпоставката дека испораките на нафта и гас преку Ормуската Теснина ќе бидат обновени до март 2027 година и дека побарувачката поврзана со вештачката интелигенција ќе се намали умерено.
Пораката на ММФ е дека глобалната економија засега го одржува растот, но сè повеќе зависи од развојот на енергетските пазари, геополитичките случувања и одржливоста на инвестициите во вештачката интелигенција.
МБИ10 над 9.069 поени, Алкалоид со половина од берзанскиот промет: Како тргуваше Македонската берза?
Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании
Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?
Колку заработуваат осигурителните компании? Зошто растот на премиите не значи автоматски поголема добивка
НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии