
Интервјуа
Очекувања 2024 година | МИЛКА ТОДОРОВА, УНИБАНКА АД СКОПЈЕ
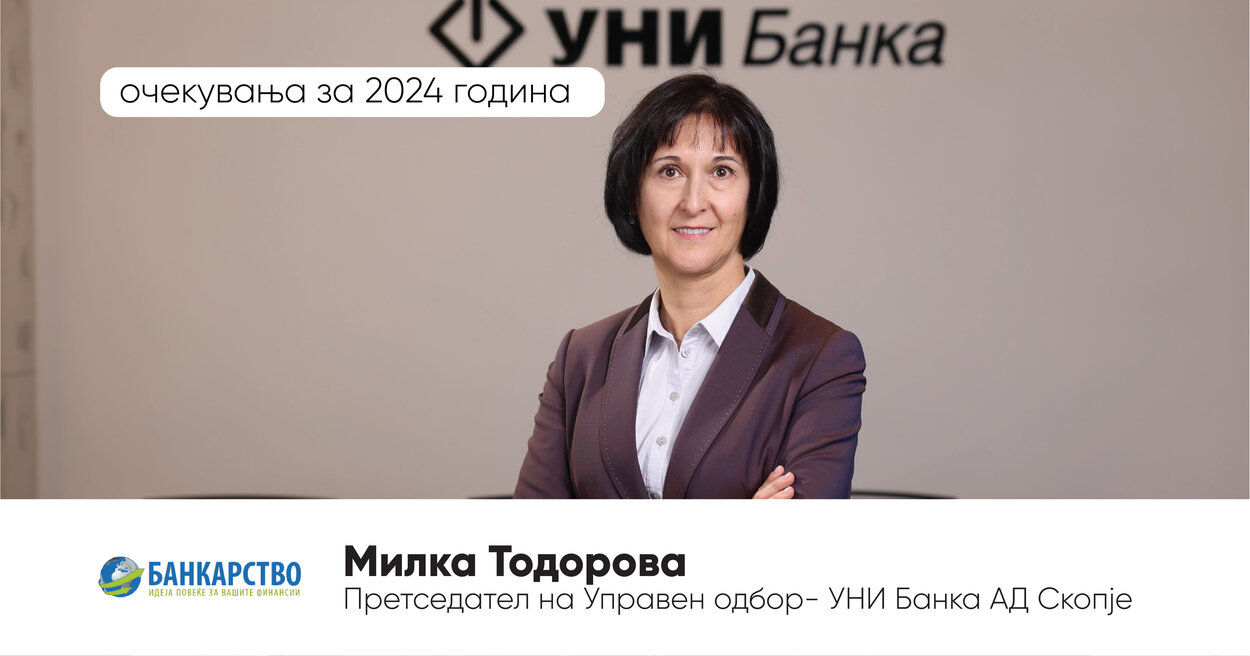

На почетокот на тековната 2024 година, се обраќаме до банките во Република Северна Македонија со цел објавување на очекувањата на водечките банкари во нашата земја од аспект на предизвиците со кои ќе се соочат Банките во периодот што следи.
За таа цел во целост ги пренесуваме ставовите и очекувањата на Милка Тодорова, Претседател на Управниот одбор на УНИБанка АД Скопје.
Банкарство: Кратка ретроспектива на изминатата 2023 година. Кои настани ја одбележаа годината, дали истата беше успешна за Вас и кои поуки ги извлековте?
Милка Тодорова: Оваа година УНИБанка заокружи 30 години постоење на македонскиот банкарски пазар. Jубилеjната 2023 е уште една многу успешна година – jа завршивме со одлични резултати, наjдобрата година во историjата на банката. Како и во претходните години, бележиме пораст на активата како и на и добивката на Банката, која е исто така на досегашно рекордно ниво. Цената на акциjата на УНИБанка годинава се зголеми за 41%.
Во 2023 година УНИБанка е вклучена во MBI 10 на Македонската берза – една од 10-те компании што го формират индексот на берзата. И оваа година jа продолживме тенденцијата за доделување на дивиденда на акционерите – исплативме дивиденда од 282,97 МКД бруто по акциjа што претставува дивиденден тековен принос од 5,44 %.Издадовме нова, трета по ред, перпетуална обврзница во вкупен износ од 1.350.000 € -дополнителен капитал, наменет за одржување на нашите стратешки цели.
Успешната 2023 година и доброто работење на УНИБанка години наназад, одличниот имиџ и репутација кои ги ужива во јавноста и во деловното опкружување , придонесоа Банката да биде добитник на две значајни признанија од Македонска берза за 2023 година.
Првата награда е во категорија „Акција со најголем промет во 2023 година“, а втората за „Акција со најголем пораст на цената во 2023 година“ и двете во сегментот акционерски друштва под 50 милиони евра пазарна капитализација.
Во 2023 година продолживме континуирано да ги подобруваме услугите за нашите клиенти и корисничкото искуство:
- Имаме нова, модерна веб страна, која сите продукти и услуги ќе ги направи уште поблиски и подостапни до потенцијалните клиенти;
- Годинава целосно се заменети банкоматите на банката со нови, модерни и сите со функцијата chash–in – што овозможува 24/7 внес и изнес на готовина.
- Воведени се нови функционалности на мобилното банкарство:
- Моj Буџет, што го олеснува финансиското планирање на граѓаните;
- Моментални плаќања во реално време со функциjата Плати на приjател;
- Далечинска идентификација на нови и постоечки клиенти и користење на сите наши продукти и услуги – отворање сметка, кредити, депозити и др., без потреба од посета во експозитура, вклучувајќи и од странство.
Дополнително ја подобривме и ефикасноста на банката со воведување на неколку нови софтвери -за олеснување на комуникациjата со клиентите преку сите продажни канали и систем за оптимизациjа на работата со документи во банката.
Банкарство: Кои ќе бидат нови трендови во банкарскиот сектор во 2024 година во Македонија?
Милка Тодорова: Главните трендови во банкарскиот сектор за 2024 година ќе бидат поддршката и подготовката на економијата и граѓаните за подигитална и позелена иднина.
Дигитализацијата е тренд коj веќе неколку години е се посилно застапен – речиси сите банки овожможуват користење на своите продукти и услуги преку електронските канали 24/7 и овој тренд е веќе стандард во банкарското работење. Очекувам и во 2024 година да продолжат да се зголемуваат можностите за дигитален онбординг на клиенти, електронско аплицирање за кредитни продукти, моментални плаќања /плати на приjател/, депонирање готовина преку банкомат, плаќања со телефон, часовник и сл.
Следењето на принципите на еколошко, социјално и добро корпоративно управување (ESG), бара од банките уште поголем напредок во вклучувањето на климатските,еколошките и социјалните ризици во нашите постоечки стратегии и процеси за управување со ризик. Ние, банките, како и секоја компанија, мораме да се грижиме повеќе за планетата преку контролирање на нашето влијание врз животната средина и намалување на штетните емисии, со цел подобрување на здравјето и безбедноста на нашите клиенти, добавувачи и вработени.
Банкарство: Краток коментар околу очекувањата за движењето на каматните стапки на кредитните/депозитните производи во 2024 година.
Милка Тодорова: Позитивните сигнали за закрепнување на глобалните економски процеси и најавата за започнување на циклус на намалување на основните референтни каматни стапки на Американскиот Долар и Еврото од страна на Федералните Резерви во САД и ЕЦБ во ЕУ, креираат очекување кај мнозинството на економски аналитичари за почеток на процес на намалување на референтните камати во првата половина на 2024-та година.
Во таа насока на последна аукција за државни записи понудена е намалена каматна стапка кај краткорочните и долгорочните хартии од вредност за 0,15%. Ова исто така е сигнал дека во 2024-та чекориме во многу постабилна макроекономска состојба пред сè како резултат на намалена инфлација и позитивните макроекономски трендови кај девизните резерви и девизниот пазар.
Во моментот можеме да констатираме дека трендот на натамошно зголемување на основните каматни стапки е прекинат и доколку не се појават поголеми ризици, каматните стапки постепено би се намалувале на среден рок не само како резултат на монетарните каматни политики на централните банки,туку и како резултат на конкурецијата помеѓу банките за привлекување на квалитетни клиенти и градење на долгорочно депозитно јадро и квалитетно кредитно портфолио.
Од друга страна, сеуште сме сведоци на глобални воено-политички нестабилности, турбуленции на светските берзи, прекинати дистрибутивни канали за главните енергетски ресурси и храната, кои креираат ризици, што може да доведе до повторен процес на раст на инфлацијата и зголемување на каматните стапки.
Во таа насока, во 2024-та година банките како економски субјекти врз чие работење најмногу влијае каматната политика, можат да планираат благо релаксирање на каматните стапки согласно пазарните информации и континуирано да ги следат економските индикатори, заради потврда на стабилизарачкото движење на клучните економски индикатори, како и следење на можно повторно појавување на евентуалните ризици.
Банкарство: Колку домашните банки се дигитализирани и дали заостануваат во овој процес во однос на банките од Регионот/Европа?
Милка Тодорова: Домашните банки го следат чекорот со банките од регионот во делот на дигитализација, односно на нудење на своите услуги преку дигиталните канали.
Сепак, во споредба со Европа и регионот, домашните банки заостануваат во трендовите во иновациите во платежните услуги, пред сè поради недостаток на сервиси за брзи плаќања помеѓу домашните банки, а и користење на платежниот сервис СЕПА во рамките на Европа, со кој би се овозможила поголема брзина и ефикасност на плаќањата и овозможување на поголема конкуренција и фокус кон иновации.
Дополнителен предизвик на домашните банки е развојот и користењето на вештачка интелегенција (Artificial intelligence), како во делот на креирање на нови поволности за клиентите, така и во делот на унапредување на банкарските процеси. Користењето на вештачка интелегенција во домашните банки е на самиот почеток, но со оглед на стратегиските планови, се очекува застапеноста на истата во следниот период да се приближи до банките во регионот и Европа.
Банкарство: Наведете еден новитет што УНИБанка АД Скопје ќе го имплементира во 2024 година и што очекувате од имплементација на истиот?
Милка Тодорова: Оваа година, УНИ Банка со задоволство објавува успешна имплементација надоградување на мобилната банкарска апликација со алатката “Мој Буџет”.
Станува збор за ново, едноставно и ефикасно банкарско искуство за клиентите, кое има за цел да помогне во креирање на позитивни финансиски навики.
Како одличен финансиски советник “Moj Буџет” комуницира со клиентите преку персонализирани нотификации и совети кои помагаат за подобар увид и контрола на трошењето на личните средства и соодветно остварување на месечна заштеда.
Услугата е намената за секој поединец кој ги препознава бенефитите од новите технологии исака да има контрола врз трошењето, а истовремено да планира распределба и заштеда на личните средства, да има увид во своите навики на трошење и штедење и да ги менува кон подобро.
“Мој Буџет” е веќе достапна за секој корисник на мобилното банкарство на УНИБанка, преку најновата верзија на мобилната апликација.

Албанија пушти 250 милиони евра евтини кредити за бизнис: Што би значела ваква шема за македонските компании?

Триглав Осигурување на нова адреса во Струга

Фишинг, лажни пораки и украдени картички: Колку се безбедни парите на Македонците во дигиталната ера?

Инфлацијата во Шпанија скокна на 4,9%, највисоко ниво од 2023 година

Централна кооперативна банка: Започна исплатата на септемвриските пензии

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?







Интервјуа
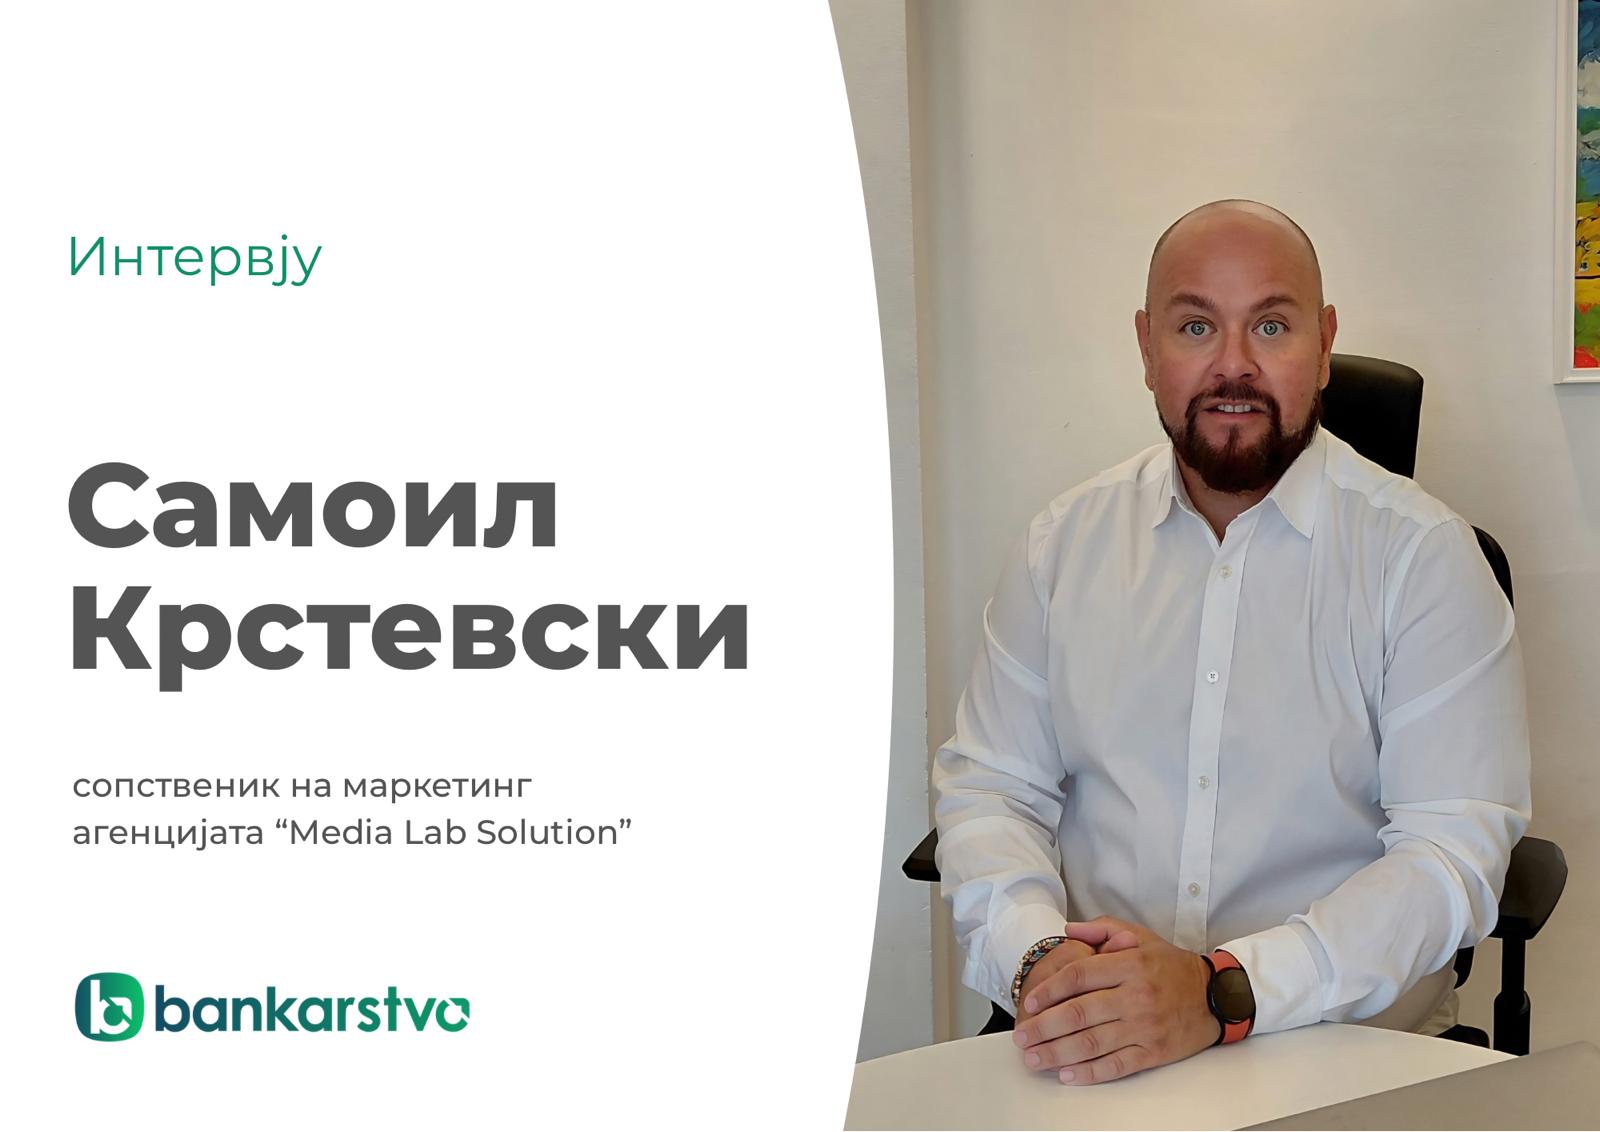
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Во време кога дигитализацијата забрзано го менува начинот на кој брендовите комуницираат со публиката, маркетингот станува сè поважен дел од деловната стратегија. Но, поголемата брзина, бројот на канали и достапноста на новите технологии носат и нови предизвици, од одржување на квалитетот на комуникацијата до градење и зачувување на довербата.
За современите трендови во маркетингот, влијанието на дигитализацијата, значењето на практичното знаење и ризикот од површен пристап во маркетингот и комуникацијата, разговараме со Самоил Крстевски, сопственик на маркетинг агенцијата „Media Lab Solution“, кој има долгогодишно искуство во маркетингот, високото образование и работењето со компании, особено од финансискиот и осигурителниот сектор.
Банкарство: Вашиот професионален пат опфаќа искуство во високото образование, работа како маркетинг менаџер во неколку компании од осигурителниот сектор, а денес управувате со маркетинг агенција која работи на брендирање и позиционирање на сериозни компании, особено од финансискиот сектор. Како сите овие различни професионални искуства го обликуваа вашиот пристап кон бизнисот и градењето доверба со клиентите?
Самоил Крстевски: Работата во различни професионални сфери ми овозможи оформување на поширок и посуштински поглед кон пазарот, човечкиот фактор и вредноста на стратешки поставениот деловен пристап.
Многу често зборувам за тоа дека работата со студентите носи посебно задоволство и енергија. Искуството во високото образование ми овозможи континуирано и одблизу да следам многу генерации млади луѓе, да го разберам нивниот начин на размислување, нивните очекувања, амбиции и поглед кон иднината, но и да бидам во тек со промените што ги носи секоја нова генерација. Таа поврзаност со младите продолжува и денес. Дел од мојот тим го сочинуваат млади луѓе кои со своите идеи, енергија и поинаков поглед кон работата внесуваат свежина во секојдневието. Верувам дека токму спојот на искуството и новата енергија создава средина во која и едните и другите постојано учиме, се надградуваме и се движиме напред.
Осигурителниот сектор, од друга страна, претставува сериозна индустрија што гради силно чувство за одговорност кон клиентите и бара прецизна и јасна комуникација.
Денес, како сопственик на маркетинг агенција, овие искуства се спојуваат и маркетингот не се гледа само како промоција, туку како сериозна деловна функција што директно влијае врз кредибилитетот, репутацијата и долгорочната позиција на брендот.
Банкарство: Колку образованието денес има значење во создавањето професионалци што можат да одговорат на современиот пазар?
Самоил Крстевски: Образованието и понатаму има исклучително важна улога затоа што ги поставува темелите на знаењето, аналитичкото размислување и професионалната зрелост.
Но, денес не е доволно да се поседува само формално образование, најголема вредност има кога по завршеното образование се надградувате со добро практично професионално искуство. Неформалното образование, за жал, кај нас се уште е на многу ниско ниво и најчесто е сведено на обуки и школувања од некомпетентни предавачи. Така, често се случува и кај нас да пристигне навидум одлично “CV” од кандидати кои аплицираат за работа, а суштински се слаби познавачи на индустријата, алатките за работа и немаат чувство за оваа проблематика. Не е доволно да се наведе само дали е посетен некој курс или академија кога реалноста е поинаква и тој кандидат не е подготвен за работа на реални проекти.
Банкарство: Управувате со маркетинг агенција која соработува со реномирани домашни и странски компании. Како тоа го менува пристапот кон маркетингот?
Самоил Крстевски: Работата со различни компании, а особено оние од финансискиот сектор, наметнува многу повисоко ниво на одговорност. Во таков контекст, маркетингот не се сведува само на комуникација и видливост, туку станува дел од пошироката
деловна стратегија. Секоја порака мора да биде внимателно поставена, секој канал внимателно избран, а секоја кампања усогласена со законските прописи, регулативите, вредностите и репутацијата на клиентот. Тоа покажува дека во маркетинг комуницирањето мора да бидеме одмерени, аналитички поткрепени и суштински поврзани со деловните цели и очекувања.
Денешниот маркетинг свет се движи многу побрзо, а воедно е покомплексен и поконкурентен од кога било досега. Компаниите имаат на располагање повеќе канали, повеќе формати и повеќе алатки, но истовремено се соочуваат со многу поголем притисок да бидат релевантни, прецизни и доследни. Пазарот повеќе не наградува само присуство. Се повеќе се вреднува способноста да се изгради порака што има тежина, комуникација што создава доверба и стратегија што носи реална деловна вредност. Еден од најголемите предизвици е да се задржи квалитетот и сериозноста на комуникацијата во средина што постојано бара брзина и видливост.
Вториот предизвик е засилената конкуренција затоа што многумина имаат пристап до истите платформи и формати, а третиот и најважен е довербата. Денешната публика многу брзо препознава кога комуникацијата е неавтентична, пренагласена или без вистинска содржина. Токму затоа, брендовите мора да градат позрел, попрецизен и поодговорен однос со публиката.
Банкарство: Каква улога има дигитализацијата во современиот маркетинг?
Самоил Крстевски: Дигитализацијата денес има суштинска улога и веќе не се гледа како дополнување, туку како основа на современиот маркетинг. Таа овозможува попрецизно таргетирање, подобра сегментација, анализа на однесувањето на публиката, управување со кампањи во реално време и поефикасна дистрибуција на содржината.
Практично, дигитализацијата му овозможува на маркетингот да биде побрз, “попаметен” и многу поприлагоден на конкретниот корисник.
Генерално, сметам дека дигитализацијата и кај нас е навлезена на завидно ниво и не заостануваме многу од светските трендови, иако се уште се зборува дека треба да се воведе и дека се уште не е доволно застапена кај нас, па се организираат форуми, панел-дискусии на кој се зборува за недостатоците и проблемите, но никогаш не слушаме кое е всушност решението, како да се подигне свеста или да слушнеме некое практично искуство од имплементација на дигитализацијата.
Банкарство: На кој начин дигитализацијата најмногу ќе се користи во маркетингот во периодот што следи?
Самоил Крстевски: Моја лична проценка е дека најголема примена ќе има во прилагодениот пристап, автоматизацијата и аналитиката. Тоа значи дека брендовите се повеќе ќе се насочуваат кон комуникација што е приспособена на интересите, навиките и однесувањето на конкретниот корисник. Технологијата ќе зазема се поголема улога, но нема да го замени човечкиот фактор. Таа може да ја зголеми ефикасноста, да помогне во анализата и да го забрза извршувањето, но не може да ја замени проценката, интуицијата, стратешкото размислување и чувството за контекст. Маркетингот и понатаму ќе зависи од знаењето, зрелоста и способноста на луѓето да донесат правилни одлуки и да изградат вистинска врска со публиката.
Банкарство: Дали постои ризик дигитализацијата да доведе до премногу површен маркетинг?
Самоил Крстевски: Да, тој ризик е реален. Кога комуникацијата се сведува само на брзина, формат и постојано присуство, постои опасност да се изгуби тежината на пораката. Во обидот да бидат модерни и видливи, дел од брендовите стануваат премногу лесни во тонот и недоволно внимателни кон сопствениот идентитет.
Банкарство: Што денес бараат компаниите од една маркетинг агенција?
Самоил Крстевски: Тие бараат повеќе од креативно решение. Бараат партнер што пред се ја разбира индустријата, деловниот контекст, пазарот и специфичните цели на клиентот. Ние кои сме дел од оваа индустрија, често сме сведоци на лоши стратегии и погрешно комуницирање при презентација на одреден производ или услуга.
Секоја индустрија има свои правила и зборови што се користат за одредена публика. Мора да се внимава кога ќе се помине прагот и наместо одлична промоција ќе се создаде несакан ефект.
Современиот маркетинг не е прашање на видливост по секоја цена, туку на стратешко, одговорно и доследно градење доверба, репутација и долгорочна вредност.
Интервјуа
Дигитализацијата и довербата се двигатели на новото банкарство – Беркан Имери во FinSight
Македонскиот банкарски сектор во изминатите години поминува низ значајна трансформација, поттикната од дигитализацијата, променетите навики на клиентите и растечкиот интерес за нови форми на инвестирање. Во такви услови, банките сè повеќе се позиционираат како финансиски партнери кои, покрај традиционалните услуги, нудат пристап до современи инвестициски решенија и дигитални финансиски алатки.
Во најновото издание на емисијата FinSight, гостин е Беркан Имери, член на Управниот одбор на Халк Банка, една од најбрзорастечките банки на македонскиот пазар во последните години.
Во интервјуто, Имери говори за развојниот пат на банката, промените во финансиското однесување на граѓаните и компаниите, како и за предизвиците и можностите што ги носи новата економска реалност.
Посебен акцент е ставен на сè поголемиот интерес на домашните инвеститори за вложување во хартии од вредност на меѓународните пазари, тема која добива на значење во услови на глобализирани финансиски текови и потреба од диверзификација на инвестициите.
Во разговорот се анализираат и актуелните движења на каматните стапки на депозитите и кредитите, побарувачката за станбени кредити, како и најчестите причини поради кои граѓаните се задолжуваат.
Дополнително, Имери зборува за искористеноста на средствата од унгарската кредитна линија од страна на македонските компании, улогата на банките во поддршката на бизнис-секторот и можностите за понатамошен економски развој.
Во време кога дигиталните услуги стануваат стандард, интервјуто отвора и важни прашања поврзани со сајбер безбедноста, заштитата од финансиски измами и иднината на безготовинските плаќања. Дали мобилниот телефон ќе стане главна алатка за плаќање и дали класичните платежни картички постепено ќе ја губат својата улога се дел од темите на кои Имери дава свој осврт.
На крајот од разговорот, тој ги открива и стратешките приоритети на Халк Банка за следните пет години, визијата за понатамошен раст и позиционирање на банката во сè поконкурентна финансиска средина.
Целото интервју со Беркан Имери во FinSight можете да го проследите во продолжение.
Новинар: Наташа Мерсовска
Интервјуа
Филомена Пљакоска Аспровска во FinSight: Дали мобилниот телефон ќе стане нашиот единствен паричник?
Како изгледа иднината на плаќањата во време кога дигитализацијата и вештачката интелигенција сè повеќе го менуваат начинот на кој купуваме, плаќаме и управуваме со сопствените финансии?
На овие и на многу други актуелни прашања одговори дава Филомена Пљакоска Аспровска, главен извршен директор и претседател на Управниот одбор на CaSys, во најновата епизода на поткастот FinSight, реализирана со поддршка на GEA – Алијансата за родова еднаквост при АЕТСМ.
Во разговорот се отвораат теми поврзани со улогата на CaSys во развојот на современата платежна инфраструктура во земјата, како и предизвиците и можностите што ги носи забрзаната дигитална трансформација на финансискиот сектор.
Дали мобилниот телефон постепено го заменува традиционалниот паричник? Се менуваат ли навиките на граѓаните кога станува збор за плаќањата и дали пластичната платежна картичка ќе остане дел од нашето секојдневие и во иднина? Ова се само дел од прашањата за кои се дискутира во интервјуто.
Пљакоска Аспровска зборува и за подготвеноста на македонското општество за безготовински плаќања, трендовите во користењето на платежните картички, како и за улогата на институциите во градењето поголема доверба кај граѓаните во дигиталните начини на плаќање.
Во фокусот на разговорот е и развојот на е-трговијата во Македонија. Каде се наоѓаме во споредба со земјите од регионот и со развиените европски пазари? Зошто дел од граѓаните сè уште се воздржани кога станува збор за онлајн купување и како можат подобро да се заштитат од злоупотреби и интернет измами?
Интервјуто обработува и теми поврзани со токенизираните плаќања, нивната безбедност и разликите во однос на традиционалните картични трансакции, како и очекувањата за тоа како ќе изгледаат плаќањата во следната деценија.
Дополнително, се разговара и за трансформацијата на банките во дигиталната ера, односно дали финансиските институции постепено стануваат технолошки компании, како и за активностите на Casys во областа на родовата еднаквост и намалувањето на разликите меѓу мажите и жените на работното место.
Новата епизода на FinSight е достапна на YouTube каналот на Банкарство.
Новинар: Наташа Мерсовска
Албанија пушти 250 милиони евра евтини кредити за бизнис: Што би значела ваква шема за македонските компании?
Триглав Осигурување на нова адреса во Струга
Фишинг, лажни пораки и украдени картички: Колку се безбедни парите на Македонците во дигиталната ера?
Инфлацијата во Шпанија скокна на 4,9%, највисоко ниво од 2023 година
Централна кооперативна банка: Започна исплатата на септемвриските пензии
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
