
Анализи
Дали заврши времето на евтини потрошувачки кредити? Каматите се движат кон нивото од 2015 година!

Полека, но сигурно се губи атрактивноста на потрошувачките кредити на банките како „куповна моќ“ на граѓаните за задоволување на некакви желби и потреби од секојдневието. Дефинитивно веќе не е време на примамливи каматни стапки, кои ги правеа потрошувачките кредити „евтино“ решение за обезбедување финансиски средства за некое патување, опремување на домот, школување… Дали времето на „евтините“ потрошувачки кредити дефинитивно заврши или пак ова е само привремен тренд наметнат од инфлаторните притисоци на пазарите?
Тешко е да се прогнозира бидејќи проекциите и изјавите од највисоките монетарни кругови постојано се менуваат. Иако се очекуваше есенва да запре растот на инфлацијата и на референтните каматни стапки, се чини повторно се појавија песимистички сценарија.
Каматните стапки на денарските кредити во Македонија се во постојан раст од декември 2021 година, а на потрошувачките кредити од декември минатата година, иако може да се забележи дека нагорниот тренд практично започнал уште во декември 2020 година. Со мали осцилации, каматите на денарските потрошувачки кредити без валутна клаузула, на пример, од крајот на 2020 година се во зона на раст.
Банкарство.мк ги анализираше каматните стапки на потрошувачките кредити од 2015 година досега, а анализата покажа неколку интересни факти.
Нашата анализа на движењето на каматните стапки на денарските потрошувачки кредити за физички лица без валутна клаузула, врз основа на податоците од Народната банка достапни до 2015 година, покажа дека актуелните каматни стапки се движат кон нивото од 2015 година, кое за овој период од осум години било највисоко. Во септември 2015 година, оваа каматна стапка имаше свој максимум и изнесуваше 6,87%. Оттогаш почнува да паѓа и најниско ниво достигнува во декември 2020 година (5,16%), потоа уште едно во декември 2021 година (5,05%) и повторно во декември 2022 година (5,05%). За шест месеци оваа година бележи најголем раст во споредба со останатите години. Во 2021 година за шест месеци пораснала од 5,16% на 5,22%. Во 2022 година за шест месеци пораснала од 5,05% на 5,22%. А, во 2023 година за шест месеци порасна од 5,05% на 6,01%.

Моментално ниво од 6,01% е веќе во зоната на каматни стапки во периодот 2015-2018 година, кога не се спуштаа под 6%.
Според податоците од Народната банка, во јуни годинава, просечната каматна стапка на вкупните кредити забележа месечен раст од 0,03 п.п. и изнесува 5,12%. На годишна основа, оваа каматна стапка е зголемена за 0,85 п.п. Просечната каматна стапка на новоодобрените кредити во јуни е намалена за 0,06 п.п. на месечна основа и изнесува 5,26%, додека на годишна основа бележи раст за 1,27 п.п. „Во јуни, каматната стапка на вкупните кредити на домаќинствата оствари минимален месечен раст од 0,01 п.п. и изнесува 5,35%. Промената во целост се должи на растот на каматните стапки на денарските кредити без валутна клаузула (за 0,03 п.п.), во услови кога каматните стапки на кредитите во странска валута се непроменети, а каматните стапки на денарските кредити со валутна клаузула бележат минимален пад за 0,01 п.п.. Анализирано на годишно ниво, оваа каматна стапка оствари раст за 0,31 п.п.. Просечната каматна стапка на новоодобрените кредити на домаќинствата овој месец изнесува 5,27% и е повисока за 0,02 п.п. на месечно ниво. Промената произлегува од повисоките каматни стапки на кредитите во странска валута и денарските кредити без валутна клаузула (за 0,36 п.п. и 0,11 п.п., соодветно), додека каматните стапки на денарските кредити со валутна клаузула се намалени (за 0,07 п.п.). Споредено на годишно ниво, оваа каматна е зголемена за 0,76 п.п.“, утврди Народната банка.
- 6,87% е највиското ниво на каматните стапки на денарските потрошувачки кредити за физички лица без валутна клаузула во последните осум години, достигнато во септември 2015 година.
- од 5,05% на 6,01% пораснаа каматните стапки на денарските потрошувачки кредити за физички лица без валутна клаузула за шест месеци оваа година, што е најголем шестмесечен раст од 2015 година досега.
- 1.000 денари најмногу е зголемена месечната рата за потрошувачки кредит од 618.000 денари (10.000 евра) со рок на отплата од 36 месеци споредено со 2000 година.
- 18.800 денари изнесува отприлика месечната рата во првите две години (период на фиксна каматна стапка), а за останатиот период е околу 19.400 денари.
Дали потрошувачките кредити се навистина луксуз за граѓаните?
Направивме уште една дополнителна анализа за да видиме колкав издаток од месечниот буџет се потрошувачките кредити за граѓаните? Споредивме и со 2020 година и бројките покажаа дека месечната рата за потрошувачки кредит од 618.000 денари (10.000 евра) со рок на отплата од 36 месеци пораснала за најмногу за 1.000 денари.
Висината на месечната рата за овој кредит во 2020 година се движела околу 18.500 денари во периодот со фиксна каматна стапка, кој најчесто е за првите две години од отплатата на кредитот. По истекот на овој период, банките пресметувале променлива каматна стапка и месечната рата се движела околу 19.000 денари. Во 2023 година, месечната рата во првите две години (период на фиксна каматна стапка) се движи околу 18.800 денари, а во останатиот период со променлива каматна стапка околу 19.400 денари.
| Банка | Кредит | Каматна стапка во 2020 | Каматна стапка во 2023 | Месечна рата (2020) | Месечна рата (2023) |
| Комерцијална банка | Потрошувачки кредит до 2.000.000 МКД | нема податок | 5,7% фиксна 2 години/6,13% променлива | нема податок | 18.736 МКД /18.779 МКД |
| Стопанска банка Скопје | Потрошувачки кредит до 1.500.000 денари | нема податок | 5,80% фиксна 2 години/10,70% променлива | нема податок | 18.744 МКД /20.145 МКД |
| НЛБ банка | НЛБ потрошувачки кредит | 5,20% фиксна | 8,52% | 18.577 МКД | 19.515 МКД |
| Халк банка | Потрошувачки кредит со животно осигурување | 5,00% фиксна 2 години/7,75% променлива | 6% фиксна 2 години/10,50% променлива | 18.522 МКД /19.295 МКД | 18.800 МКД /20.086 МКД |
| Шпаркасе банка | S Plus потрошувачки кредит | 5,25% фиксна 2 години/7,55% променлива | 5,2% фиксна 2 години/6,5% променлива | 18.591 МКД /19.238 МКД | 18.578 МКД /18.707 МКД |
| УНИ банка | Потрошувачки кредит | 4,75% фиксна 2 години/6,75% променлива | 4,75% фиксна 2 години/6,75% променлива | 18.453 МКД /19.011 МКД | 18.458 МКД /18.660 МКД |
| Стопанска банка Битола | Потрошувачки кредит за вработени во приватни фирми | 5,50% фиксна 1 година/7,24% променлива | 7,30% фиксна 1 година/10,50% променлива | 18.661 МКД /19.150 МКД | 19.166 МКД /20.086 МКД |
| ТТК банка | СМАРТ потрошувачки кредит | 4,85% фиксна 2 години/7,23% променлива | 5,20% фиксна 2 години/6,76% променлива | 18.480 МКД /19.147 МКД | 18.577 МКД /18.731 МКД |
| Силк Роуд Банка | Потрошувачки кредит | 5,20% фиксна 2 години/7,50% променлива | 5,40% фиксна 2 години/7,25% променлива | 18.577 МКД /19.223 МКД | 18.633 МКД /18.768 МКД |
| Централна кооперативна банка | Стандарден потрошувачки кредит | 4,70% фиксна за 2 години/ 5,80% променлива | 5,90% фиксна 1 година/6,90% променлива | 18.439 МКД /18.745 МКД | 18.772 МКД /19.054 МКД |
*Податоците се ориентациони и не служат за точни пресметки, кои може да се добијат само од банка.


NLB Lease&Go со финансиски решенија за опрема и раст на бизнисите

Стопанска банка со TOPSI картичка за млади: 0 денари месечни трошоци и повеќе дигитални поволности

Лагард предупредува: Инфлацијата во еврозоната ќе остане висока подолго од очекуваното

Пад на прометот на Македонска берза за 32 проценти: Комерцијална банка најтргувана акција

АЛТА банка нуди потрошувачки кредит до 1.000.000 денари со одобрување за 24 часа
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули

Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии

Народната банка вработува седум лица: Плати до 91.385 денари





Анализи
Лагард предупредува: Инфлацијата во еврозоната ќе остане висока подолго од очекуваното
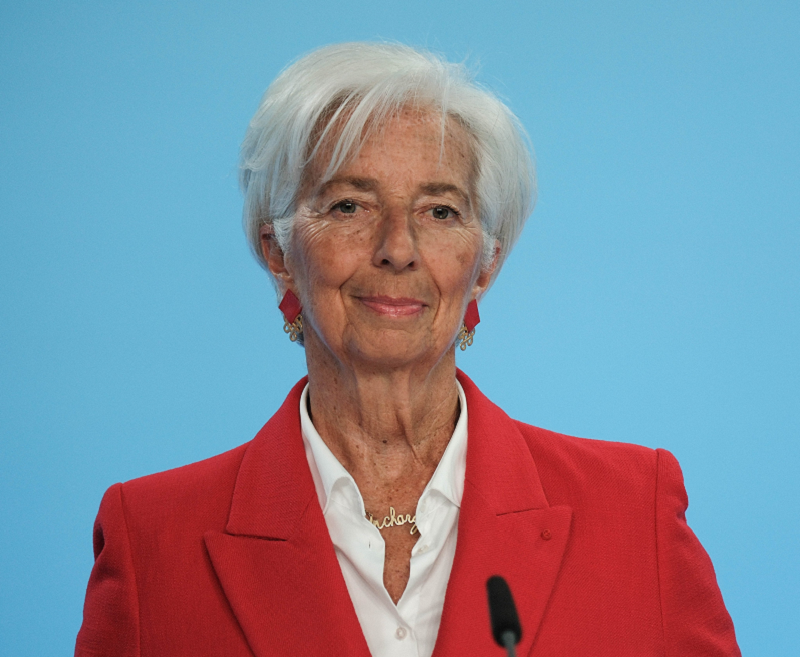
Претседателката на Европската централна банка, Кристин Лагард, предупреди дека актуелниот инфлациски шок во еврозоната ќе трае подолго отколку што претходно очекувале креаторите на монетарната политика.
Во интервју за францускиот весник „Ouest-France“, Лагард посочи дека продолжениот конфликт на Блискиот Исток и нарушувањата на енергетските пазари продолжуваат да вршат притисок врз цените.
„Актуелниот шок трае подолго“, изјави Лагард, додавајќи дека нестабилноста и високите цени на енергијата би можеле да продолжат, со истовремен ризик за забавување на економскиот раст.
ЕЦБ оваа недела повторно ги зголеми каматните стапки, при што депозитната стапка достигна 2,5 проценти. Инфлацијата во еврозоната во моментов е над 3 проценти, додека целта на ЕЦБ останува нејзино враќање кон 2 проценти.
Според Лагард, растот на трошоците за енергија е резултат и на конфликтот со Иран и на намалениот капацитет за преработка на нафта на глобално ниво, особено во Русија. Таа оцени дека отпорноста на економијата во еврозоната ја обврзува централната банка да продолжи да реагира на инфлациските притисоци.
Претседателот на Бундесбанк, Јоахим Нагел, исто така посочи дека трошоците за задолжување можеби ќе треба да влезат во умерено рестриктивна зона за инфлацијата да се врати кон целта на ЕЦБ.
Новите проекции на централната банка предвидуваат повисока инфлација во 2027 и 2028 година, при што за 2028 година се очекува таа да остане нешто над целното ниво. Истовремено, нагоре се ревидирани и прогнозите за економски раст.
Лагард се осврна и на секторот за вештачка интелигенција, оценувајќи дека вреднувањата на компаниите се многу високи и дека е можна корекција на пазарот. Таа предупреди и на ризици од меѓусебно инвестирање и склучување договори меѓу компании од истиот сектор.
Сепак, според неа, европските банки денес се подобро капитализирани и поспособни да апсорбираат евентуални потреси отколку во претходните кризни циклуси.
Анализи
Стан во Грција ќе стане многу поскап за Македонците: данокот скока од 3,09% на 15,45%

Купувањето стан во Грција за граѓаните на земји надвор од Европската Унија наскоро може да стане значително поскапо. Грчката Влада најави драстично зголемување на данокот на пренос при купување станбен имот од сегашните 3% на 15%.
Промената е особено значајна и за македонските граѓани кои купуваат недвижности во Грција, бидејќи Северна Македонија не е членка на ЕУ или ЕЕА.
Според дополнителните појаснувања објавени во грчките медиуми, новиот режим треба да почне да се применува од 1 јули 2027 година, а ќе се однесува на физички лица од трети земји кои купуваат станбен имот. Предвидени се и исклучоци, меѓу кои за лица кои имаат статус на долгорочни резиденти во Грција.
Во моментов основниот данок на пренос на недвижност во Грција изнесува 3% од даночната вредност на имотот. На пресметаниот данок дополнително се наплатува давачка од 3% во корист на општините и локалните заедници. Тоа значи дека ефективното даночно оптоварување во моментов изнесува околу 3,09%.
Со зголемувањето на основната стапка на 15%, ефективното оптоварување, заедно со локалната давачка, би достигнало 15,45%.
Разликата е значителна. За стан со даночна вредност од 100.000 евра, сегашното оптоварување е околу 3.090 евра, додека според новата стапка би изнесувало околу 15.450 евра.
Кај стан од 150.000 евра данокот би пораснал од околу 4.635 на 23.175 евра, додека за недвижност од 200.000 евра наместо околу 6.180 евра, даночното оптоварување би достигнало 30.900 евра.
Со други зборови, за купување стан од 200.000 евра, само разликата во оваа давачка би изнесувала околу 24.720 евра.
Не се однесува на сите недвижности
Важно е што најавеното зголемување не треба да се толкува како општ данок од 15% за секое купување недвижност во Грција од странец.
Според досегашните појаснувања, мерката е насочена кон станбените недвижности што ги купуваат физички лица од трети земји. Не се однесува на деловни простории, земјиште и други категории недвижности, а нејзината примена за правни лица исто така е исклучена според досега објавените информации.
Дополнително, дел од деталите сè уште треба прецизно да бидат дефинирани во законското решение. Меѓу отворените прашања се третманот на трансакциите што веќе се започнати и точните критериуми поврзани со државјанството и даночната резидентност на купувачите.
Грција сака да ја намали странската побарувачка за станови
Зголемувањето е дел од поширокиот пакет мерки на грчката Влада насочени кон проблемот со достапноста на домувањето.
Според образложението на економскиот тим на Владата, целта е да се ограничи дополнителната побарувачка за станови од купувачи од трети земји, која придонесува за притисок врз цените и ја отежнува достапноста на домувањето за локалното население.
Од друга страна, претставници на грчкиот пазар на недвижности предупредуваат дека мерката може да има негативно влијание врз инвестициите и бројот на трансакции, особено кај поскапите недвижности.
За македонските граѓани кои размислуваат за купување стан или куќа во Грција, најавената промена е особено важна. Доколку предложеното решение биде усвоено во најавената форма, датумот на реализација на инвестицијата може да значи разлика од десетици илјади евра во вкупните трошоци за купување недвижност.
Сепак, бидејќи станува збор за најавена мерка чии детали треба да бидат преточени во законски текст, пред конкретна инвестиција ќе биде важно да се провери конечната регулатива и даночниот статус на купувачот.
Извор: Влада на Грција
Анализи
Среброто падна за 6%, поевтини и златото поради страв од повисоки камати

Цените на златото и среброто забележаа пад, додека нафтата нагло поскапе, во услови на зголемени очекувања дека американската централна банка би можела да ги зголеми каматните стапки на септемврискиот состанок.
Цената на златото во четвртокот изнесуваше 4.397,50 долари, што претставува пад од околу 1,5 отсто. Среброто поевтини уште посилно, за речиси 6 отсто, на 64,86 долари.
Дел од аналитичарите го поврзуваат падот на благородните метали со наглиот раст на цените на нафтата. Брент нафтата поскапе за околу 4 отсто, до 105,07 долари за барел, што е највисоко ниво од мај, во услови на зголемени тензии меѓу САД и Иран.
Дополнителен притисок врз златото и среброто дојде и од новите податоци за инфлацијата во САД. Американското Биро за статистика на трудот соопшти дека големопродажните цени во август пораснале за 0,4 отсто.
Податоците ги засилија очекувањата дека Федералните резерви би можеле да ги зголемат каматните стапки. Според алатката FedWatch на CME Group, веројатноста за зголемување на каматите на следниот состанок изнесува 69,8 отсто, наспроти приближно 50 отсто една недела претходно.
Повисоките каматни стапки вообичаено претставуваат негативен фактор за цените на златото и среброто, бидејќи ја зголемуваат привлечноста на каматоносните вложувања.
Во исто време, администрацијата на американскиот претседател Доналд Трамп врши притисок врз ФЕД да ги намали каматните стапки. Трамп неодамна порача дека САД треба да имаат најниски каматни стапки во светот, додека потпретседателот Џеј Ди Венс исто така се заложи за нивно намалување.
Пазарите сега ги очекуваат и новите податоци за индексот на потрошувачките цени во САД, кои ќе бидат последниот важен инфлациски показател пред следната одлука на Федералните резерви.
Златото и среброто претходно годинава достигнаа историски максимуми. Златото се искачи до 5.600 долари, а среброто до 121 долар, пред цените нагло да се намалат кон крајот на јануари.
NLB Lease&Go со финансиски решенија за опрема и раст на бизнисите
Стопанска банка со TOPSI картичка за млади: 0 денари месечни трошоци и повеќе дигитални поволности
Лагард предупредува: Инфлацијата во еврозоната ќе остане висока подолго од очекуваното
Пад на прометот на Македонска берза за 32 проценти: Комерцијална банка најтргувана акција
АЛТА банка нуди потрошувачки кредит до 1.000.000 денари со одобрување за 24 часа
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Банкипред 2 месеци
Халкбанк со поволности за клиентите кои ќе ја префрлат платата
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари