
Анализи
АНАЛИЗА: Што ги мотивира граѓаните да штедат во банка – каматите или сигурноста на заштедите?

Што е тоа што ги мотивира македонските граѓани најголем дел од заштедените пари да ги чуваат во банка? Логичниот одговор е сигурноста на нивните пари и каматните стапки што ги добиваат како принос на нивните орочени депозити. Во пресрет на традиционалното одбележување на Меѓународниот ден на штедењето 31 октомври, анализираме колкави се актуелните каматни стапки што ги нудат македонските банки за граѓаните за штедење во денари и во евра на рок од 12 или 13 месеци, зависно од понудата на секоја банка посебно. Дали тие се навистина атрактивни за да привлечат речиси седум милијарди евра заклучно се септември оваа година?
Дел од банките нудат повисоки камати со цел да привлечат заштеди на граѓаните, додека некои од банките и со релативно пониски каматни стапки успеваат да ги привлечат штедачите. Врз основа на актуелните каматни стапки, предничи Прокредит банка со својот промотивен депозит, со важност до 31 октомври, со кој на граѓаните им нуди каматна стапка од дури 3,2% за штедење во денари на период од 13 месеци. Овој депозит има и месечна исплата на камата, што значи клиентот не мора да чека на камата до истекот на рокот на орочување. Минималниот износ за орочување е 6.000 денари. За орочување во евра, Прокредит банка има промотивен депозит на 12 месеци со каматна стапка од 1,8%, исто така со месечна исплата на камата.
Со Депозит фикс во УНИ банка штедачите на 12 месеци за денари добиваат каматна стапка од 3,1%, а за штедење во евра 2%.
Промотивниот депозит на Халкбанк, достапен до 31.12.2025 година, има каматни стапки од дури 3% за орочување денари на 13 месеци и 2% за орочување евра на истиот период. Карактеристично за овој продукт на Халкбанк е што бара минимален влог од 30.000 денари или 500 евра, нема можност за реорочување по истекот на 13-те месеци и пред истекот на периодот на орочување не е дозволено ниту делумно повлекување на средства ниту дополнителни уплати.
Силкроуд банка, исто така, е во оваа група банки со својот продукт Премиум плус за нови орочени влогови. За влог во денари орочен на 13 месеци нуди каматна стапка од 2,85%, а за влог во евра орочен на 12 месеци каматата изнесува 2,10%.
Во Шпаркасе банка, во моментот, најатрактивнатакаматна стапка за денарски депозит орочен на 13 месеци изнесува 2,70% за минимален депозит од 3.000 денари, за кој исто така нема можност за делумно повлекување средства или за дополнителни уплати. За орочување во евра на истиот период, најповолната каматна стапка што ја дава оваа банка изнесува 0,70% за минимален влог од 100 евра.
Капитал банка нуди каматна стапка од 2,50% на 12 месеци за привлекување штедачи во денари, додека за штедење во евра на истиот период каматата изнесува 1,50%. Централна кооперативна банка со својот Хит депозит за орочување денари на 12 месеци дава каматна стапка од 2,20%, а за орочување евра има каматна стапка од 1,90%.
Релативно пониски се каматните стапки на орочени депозити на 12 или 13 месеци во другите банки. Во Стопанска банка Битола, на пример, каматната стапка за орочен влог во денари на 13 месеци изнесува 1,80%, а во евра е 0,50%. Стандардниот орочен штеден влог во денари на 13 месеци во ТТК банка, пак, има каматна стапка од 1,55%, а во евра од 0,75%.
НЛБ банка има највисоки каматни стапки за Виолетовиот депозит со рок на орочување од 13 месеци, кои изнесуваат 1% за влог во денари, а 0,45% за влог во евра. Во Комерцијална банка каматната стапка на денарските депозити на 12 месеци изнесува 0,60%, а на тие во евра е 0,40%.
Стопанска банка Скопје, пак, има депозитен производ со рок на орочување од 12 месеци, а со исплата на камата за 13 месеци. Висината на каматната стапка изнесува 0,50% за денарски депозити и 0,25% за депозити во евра.
Последните податоци од Народната банка на Македонија покажуваат дека во август оваа година каматната стапка на новопримените депозити на домаќинствата на ниво на банкарски сектор изнесува 2,18% и бележи пад од 0,15 п.п. на месечна основа. „Надолната промена се должи на падот на каматните стапки на денарските депозити без валутна клаузула и на каматните стапки на депозитите во странска валута (за 0,14 п.п. и 0,06 п.п., соодветно). Кај каматната стапка на вкупните депозити на домаќинствата е забележан месечен пад од 0,01 п.п. и изнесува 2,14%. Притоа, падот произлегува од намалените каматни стапки на денарските депозити без валутна клаузула (за 0,02 п.п.), во услови на раст на каматните стапки на денарските депозити со валутна клаузула (за 0,01 п.п.) и непроменети каматни стапки на депозитите во странска валута. Споредено со август претходната година, каматната стапка на вкупните депозити на домаќинствата е зголемена за 0,21 п.п.)“, информира централната банка.
Заклучно со септември, пак, вкупните депозити во земјата забележаа месечен раст од 0,3% и годишен од 13,2% најмногу поради растот на депозитите на секторот „домаќинства“.На крајот од септември оваа година, депозитите во денари достигнаа 231,9 милијарди денари и за една година се зголемени за 22%. Заштедите во евра изнесуваат 191 милијарда денари и на годишно ниво бележат раст од 4,8%.Најголем дел од заштедите во банките се краткорочни– дури 232 милијарди денари се депонирани на краток рок. Само 72,8 милијарди денари се долгорочни депозити до 2 години.


Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година

ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници

Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“

Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва

Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати јулската пензија





Анализи
Обврзниците закрепнаа по зголемувањето на каматите од Фед
Приносите на глобалните обврзници се намалија во четвртокот, откако американската централна банка ги зголеми каматните стапки и најави решителност во борбата со инфлацијата, што придонесе за смирување на пазарите.
Приносот на 10-годишните американски државни обврзници се намали за три базни поени, на 4,99 проценти, со што беше прекината осумдневната серија на раст. Намалување на приносите беше забележано и на други големи пазари.
Во текот на неделата, просечниот принос на државните обврзници во светот достигна највисоко ниво во последните 19 години, во услови на повисоки цени на нафтата и засилени инфлаторни очекувања.
Федералните резерви во средата ја зголемија каматната стапка за 0,25 процентни поени, а проекциите на официјалните претставници укажуваат на можност за уште едно зголемување до крајот на годината.
Инвеститорите воедно го насочија вниманието кон Банката на Јапонија, од која се очекува зголемување на референтната каматна стапка од 1 на 1,25 проценти.
Аналитичарите оценуваат дека идните сигнали од централните банки ќе бидат клучни за движењата на глобалниот пазар на обврзници, особено во услови на висока инфлација и зголемена пазарна нестабилност.
Анализи
18 септември – Меѓународен ден на еднакви плати: Родовиот јаз во платите е видлива последица на невидливите нееднаквости
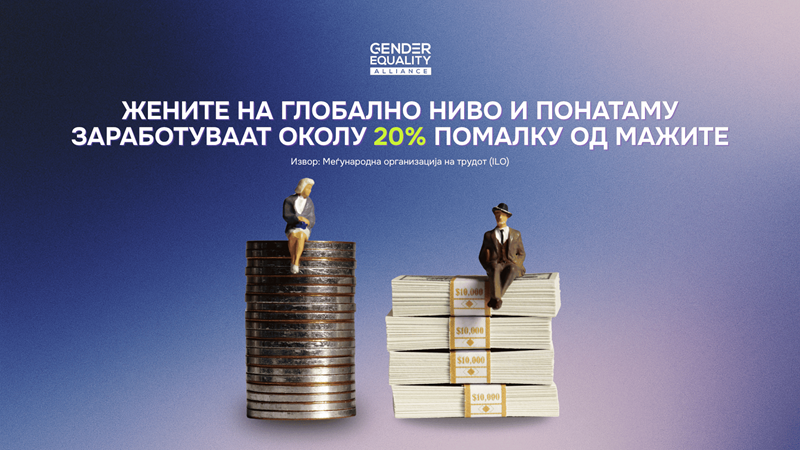
По повод Меѓународниот ден на еднаква плати, Алијансата за родова еднаквост (GEA) потсетува дека, и покрај законските гаранции за еднаква плата за еднаква работа, жените и понатаму заработуваат помалку од мажите. Но, родовиот јаз во платите не започнува на денот кога се исплаќа платата, тој започнува многу порано.
Разликата во заработувачката е видлива последица на невидливите нееднаквости што се акумулираат во текот на целиот работен век на жените. Таа започнува со изборот на професија, продолжува преку ограничените можности за напредување, недоволната застапеност на раководни позиции, поголемата грижа за семејството и домот, нееднаквиот пристап до финансии и претприемништво, а на крајот се рефлектира и во висината на платата, пензијата и економската сигурност.
Принципот на еднаква плата за еднаква работа е утврден уште со Договорот од Рим во 1957 година и претставува едно од основните начела на Европската Унија. Сепак, и покрај повеќе од шест децении законски гаранции и политики за еднаков третман, напредокот во намалувањето на родовиот јаз во платите останува бавен.
Според Меѓународната организација на трудот (ILO), жените на глобално ниво и понатаму заработуваат околу 20% помалку од мажите, додека најновите податоци на Евростат покажуваат дека родовиот јаз во платите во Европската Унија во 2024 година изнесува 11,1%. Иако во последните години се бележи постепено намалување на разликите, тие остануваат значајни, особено кај жените на повисоки позиции и во најпродуктивниот дел од работниот век.
Во Македонија, последните официјални податоци покажуваат дека родовиот јаз во платите изнесува околу 12%, а најголемите разлики се забележуваат кај лицата со високо образование и кај вработените на возраст од 45 до 49 години. Ова покажува дека високото образование и професионалното искуство сами по себе не се доволни за да обезбедат еднаква економска положба на жените (ДЗС, Мажите и жените, 2025).
Важно е да се нагласи дека родовиот јаз во платите не значи дека секоја жена добива пониска плата од својот машки колега за истото работно место. Тој претставува разлика во просечните заработувачки на сите жени и мажи на пазарот на трудот и е резултат на комбинација од повеќе фактори – хоризонтална и вертикална сегрегација, недоволна застапеност на жените на раководни позиции, почести прекини во кариерата поради семејни обврски, нееднаква распределба на неплатената грижа, но и директна и индиректна дискриминација.
Во текот на изминатата година, анализите на Алијансата за родова еднаквост покажаа дека овие нееднаквости не се ограничени само на платите. Анализата „Родовиот јаз во пристапот до кредити: состојба и предизвици во Северна Македонија“, изработена врз основа на податоци од Народната банка, покажа дека само 13,78% од корпоративните кредити по број и 7,83% по вредност се одобрени на компании во претежна сопственост на жени. Дополнително, анализите за политичката застапеност и лидерството укажуваат дека жените и понатаму се недоволно застапени на позициите каде што се носат најважните економски и политички одлуки (овде двете соопштенија за жените во политиката и корпоративно управувавње). Овие фактори директно влијаат врз нивните можности за професионален развој, повисоки приходи и економска независност.
Родовата еднаквост не е само прашање на човекови права, туку и на економски развој. Истражувањата покажуваат дека поголемото учество на жените на пазарот на трудот, еднаквиот пристап до лидерски позиции и подобриот пристап до финансии придонесуваат за повисока продуктивност, поголема конкурентност на компаниите и поодржлив економски раст.
„Ако сакаме да го намалиме родовиот јаз во платите, мора да престанеме да го гледаме само како прашање на плата. Тој е резултат на сите нееднаквости што жените ги доживуваат во текот на кариерата – од образованието и првото вработување, преку пристапот до финансии и можностите за напредување, до учеството во носењето одлуки. Еднаквата плата е последица на еднаквите можности, а не обратно“, истакнуваат од Алијансата за родова еднаквост.
Алијансата за родова еднаквост апелира до институциите, работодавачите и креаторите на политики да креираат мерки и политики што ќе обезбедат поголема транспарентност на платите, еднакви можности за напредување, поголема застапеност на жените на лидерски позиции, подобар пристап до финансии за жените претприемачи и редовно следење на родово разделените статистички податоци. Само преку системски пристап може да се создаде пазар на труд на кој еднаквата плата нема да биде исклучок, туку правило.
Инаку, Алијансата за родова еднаквост на работното место – GEA е иницијатива на
Асоцијацијата за е-трговија која е посветена на создавање инклузивна работна култура и
промовирање еднакви можности за сите. Алијансата се залага за три главни столба:
еднаква застапеност на мажи и жени на сите нивоа и позиции, еднаква плата за иста
работа и еднакви можности за напредок. Работата на GEA ја поддржуваат Eurolink, Casys, Сава Пензиско, и Halkbank како главни партнери, како и Филип Морис Тутунски Комбинат Прилеп, Пивара Скопје, А1 Македонија, IdeaLab, Евроинс Осигурување, и CosLoveMetics како партнери. Поддржувачи на Алијансата се и Сава Осигурување, Publicis Groupe, EOS Matrix, Avenga Academy, Furnit и Fashion Group.
Повеќе информации за активностите и можностите за приклучување кон Алијансата за
родова еднаквост на работното место се достапни на: https://genderequalityalliance.org.
Анализи
Државата се задолжи 35,7 милиони евра, каматата до 5,2%
Македонија обезбеди нови 35,7 милиони евра преку домашниот пазар на државни хартии од вредност, при што каматата за долгорочното задолжување достигнува 5,2 проценти.
Министерството за финансии на аукциите одржани на 15 септември продаде државни хартии од вредност во вкупен износ од околу 2,17 милијарди денари.
Од оваа сума, околу 1,16 милијарди денари се обезбедени преку едногодишни државни записи. Тие доспеваат на 15 септември 2027 година, а каматната стапка изнесува 4,10 проценти.
Останатите нешто повеќе од една милијарда денари се обезбедени преку 15-годишни државни обврзници. Нивниот рок на достасување е 17 септември 2041 година, а купонската каматна стапка изнесува 5,20 проценти.
Побарувачката на двете аукции одговарала на понудениот износ, а целата понудена количина државни хартии била продадена.
Народната банка ги спроведува аукциите на државни хартии од вредност во име на Министерството за финансии преку тендери со износи, при што цената и купонот се однапред утврдени, а примарните дилери конкурираат со износите што сакаат да ги купат.
Одлука на Народната банка: Стапката на противцикличниот заштитен слој на капиталот останува 2% и во четвртото тримесечје од 2027 година
ТТК Банка ја исплати првата годишна камата на третата емисија корпоративни обврзници
Стопанска банка и годинава поддржувач на фестивалот „Браќа Манаки“
Фортенова група и ALTA Retail постигнаа договор за продажба на компанијата Idea Marketi и поврзаните друштва
Скопје ја отвора регионалната дискусија за иднината на микрофинансирањето
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати јулската пензија
-
 Анализипред 2 месеци
Дали Македонија ќе ги следи Унгарија, Полска и Литванија и ќе го укине вториот пензиски столб?
-
 Банкипред 1 месец
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Алта банка со активен оглас за стручен соработник во банкарска експозитура во Велес
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 1 месец
Оглас за вработување во Централна кооперативна банка АД Скопје