Банки
Одговорното банкарство како алатка за здрав економски развој на општеството


Одговорното банкарство е концепт кој се повеќе се актуелизира во модерната економија. Иако значењето може да биде широко и интерпретирано на различни начини, во суштина станува збор за термин кој се користи за опишување на банкарски практики кои се дизајнирани да промовираат економски развој и одржливост. Тоа е концепт кој сака да ги балансира интересите на банките, клиентите (граѓаните и бизнис секторот) и пошироката заедница, со цел да се создаде поздрава економска средина.
Што подразбира одговорното банкарство?
Одговорното банкарство е начин да се осигура дека банките дејствуваат во најдобар интерес на нивните клиенти и на општеството и дека преземаат чекори за да помогнат во создавањето поздрава економска клима. Ова вклучува обезбедување финансиски услуги и производи кои се прилагодени на потребите на заедницата, промовирање на финансиската писменост и поттикнување одговорни деловни практики.
Она што е особено важно за една банка да се карактеризира како одговорна е постојано следење на потребите на клиентите, а истото подразбира и унапредување на работењето на компанијата преку дигитализација, оптимизација на процеси, зголемување на конкурентност и постојано воведување на иновации.
Одговорното банкарство исто така вклучува обезбедување финансиски производи и услуги кои се достапни за поттикнување и развој на малите и средни бизниси, зголемување на нивната конкурентност, но и потенцијалот за извоз.
Неизоставен дел од одговорното банкарство, секако е промоцијата на еко – инвестиции кои се во насока на поттикнување на економскиот развој, но и долгорочна одржливост. Еко – инвестициите се од особена важност, бидејќи не само што придонесува кон подобрување на квалитетот на животот преку еколошките бенефити, туку истовремено долгорочно придонесуваат за зголемена конкурентност на компаниите и финансиска ефикасност на домаќинствата. На пример, енергетска ефикасност која допринесува до пониски сметки за струја или инвестирање во фотоволтаични панели кои произведуваат чиста енергија, а со тоа се намалува потребата од производство на струја од конвенционалните извори (нафта, јаглен, фосилни горива).
Зошто културата на штедење е круцијална за економскиот раст?
Одговорните банки промовираат штедење, пред неконтролиран консумеризам или неразумно трошење на средствата. Каде се гледа најголемиот проблем? Масовната дистрибуција на ненаменски кредити, се главниот поттикнувач кон неконтролирано трошење. Во прв момент и на краток рок, истите изгледаат примамливо, но на крајот ги оштетуваат домаќинствата, правејќи еден маѓепсан круг на постојано влегување во долгови. Резултатот е повеќе од очигледен – сиромашните стануваат уште посиромашни, а овој негативен тренд несомнено се отсликува низ целокупната економија.
Може ли одговорната банка да го прекине овој синџир? Преку континуирана едукација и понуда на флексибилни продукти, кои се достапни за широката јавност, може да се поттикне култура на штедење, а со тоа да се подобри целокупната благосостојба на граѓаните, кои наместо да се задоволуваат со т.н краткорочни и минливи „задоволства“ ќе научат правилно да менаџираат со своите финансии и да постигнат долгорочна финансиска стабилност. На макро ниво, овој позитивен тренд може да влијае на градење постабилна економија и зголемено ниво на инвестиции.
Брз профит или долгорочен економски раст?
Одговорното банкарство налага банките да имаат долгорочна визија и да размислуваат надвор од трката за краткорочен профит. Ова значи дека банката мора да го земе предвид потенцијалното влијание што нејзините активности ќе го имаат врз заедницата. На пример, банките мора да ги земат предвид социјалните, еколошките и економските импликации на нивните одлуки, како на пример дали проектот ќе создаде работни места или ќе ја зголеми локалната даночна основа. Дали клиентот долгорочно може да го подобри квалитетот на животот благодарение на банкарскиот производ за кој е заинтересиран. Дополнително, банките треба да се погрижат да не се впуштаат во какви било неетички практики.
На ова се надоврзува и моментот на транспарентност на банките за своите постапки. Што подразбира транспарентноста? Тоа значи дека банката мора да се погрижи клиентите да ги разберат ризиците поврзани со производите и услугите што ги нудат, како и тековно да бидат информирани за било промени во нивните сметки или услуги.


Комерцијална банка повторно златен спонзор на Скопскиот маратон

АЛТА банка денеска ги исплати пензиите

Шест земји од ЕУ бараат кратење од стотици милијарди евра од новиот европски буџет

НЛБ Банка: Времето може да има значајна улога во долгорочното инвестирање

Народната банка: Финансискиот систем останува стабилен и отпорен
Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?







Банки
Комерцијална банка повторно златен спонзор на Скопскиот маратон
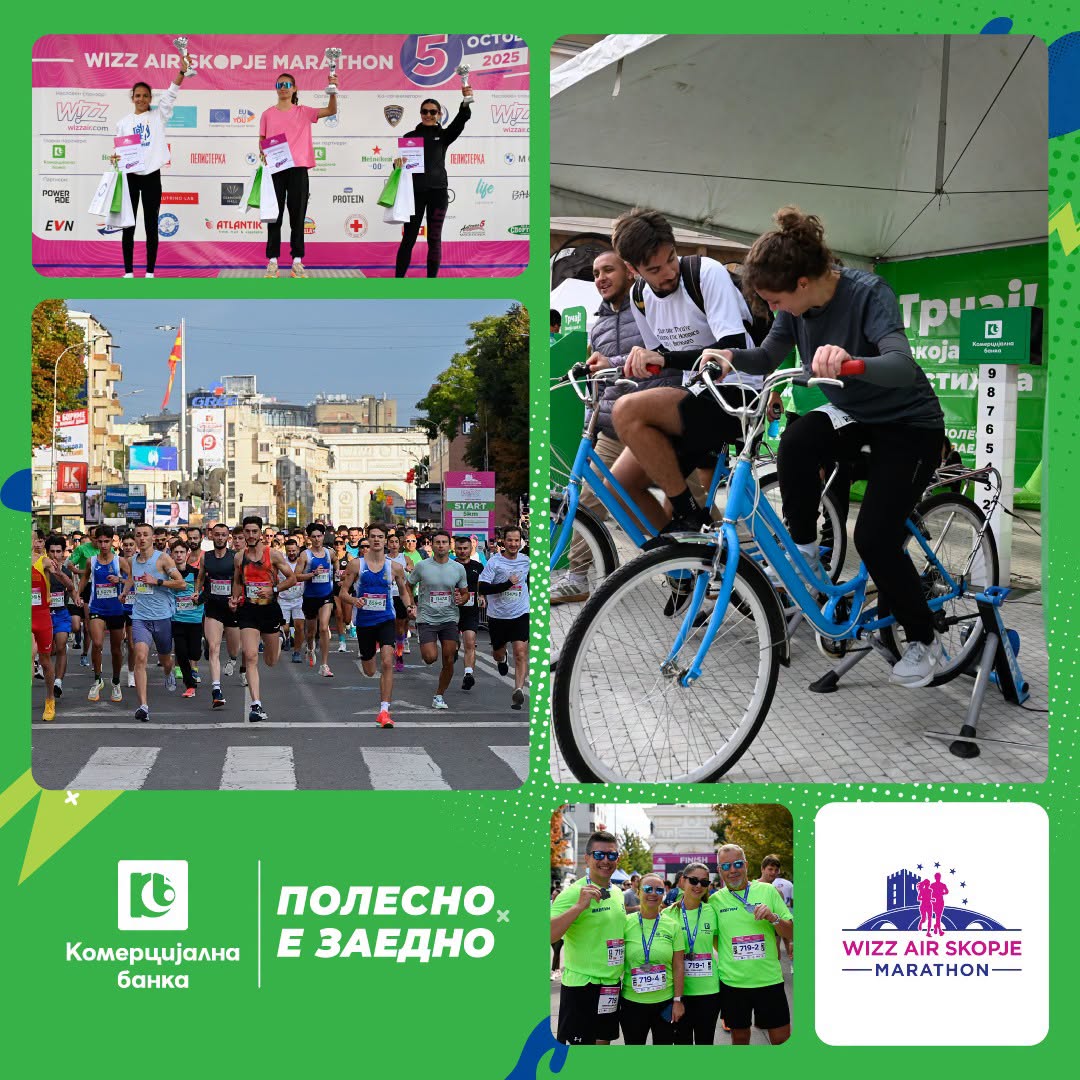
Комерцијална банка АД Скопје и годинава е златен спонзор на Скопскиот маратон, еден од најголемите спортски настани во главниот град.
Банката најави посебна КБ зона, каде учесниците и посетителите ќе можат да уживаат во дополнителни содржини, добра атмосфера и изненадувања и по завршувањето на трките.
Посебно внимание е насочено кон трката „Комерцијална банка 5 км“, за која се предвидени награди за најуспешните натпреварувачи. Првите три места во машка и во женска конкуренција ќе добијат награди во форма на подарок-картички.
Од Комерцијална банка ги повикаа учесниците и навивачите да ја посетат КБ зоната и да бидат дел од атмосферата на Скопскиот маратон.
Банки
АЛТА банка денеска ги исплати пензиите
АЛТА банка АД Битола ги информира своите клиенти пензионери дека исплатата на пензиите ќе е извршена денеска, 29 септември 2026 година.
Средствата ќе бидат префрлени на трансакциските сметки на корисниците и ќе бидат достапни за користење преку банкоматите и експозитурите на Банката.
Со тоа, пензионерите кои својата пензија ја примаат преку АЛТА банка ќе можат да располагаат со средствата во текот на денешниот ден.
Банки
НЛБ Банка: Времето може да има значајна улога во долгорочното инвестирање
НЛБ Банка Скопје, во соработка со НЛБ Фондови АД Скопје, го истакнува значењето на долгорочното и редовното вложување како еден од пристапите за постепено градење на вредноста на инвестициите.
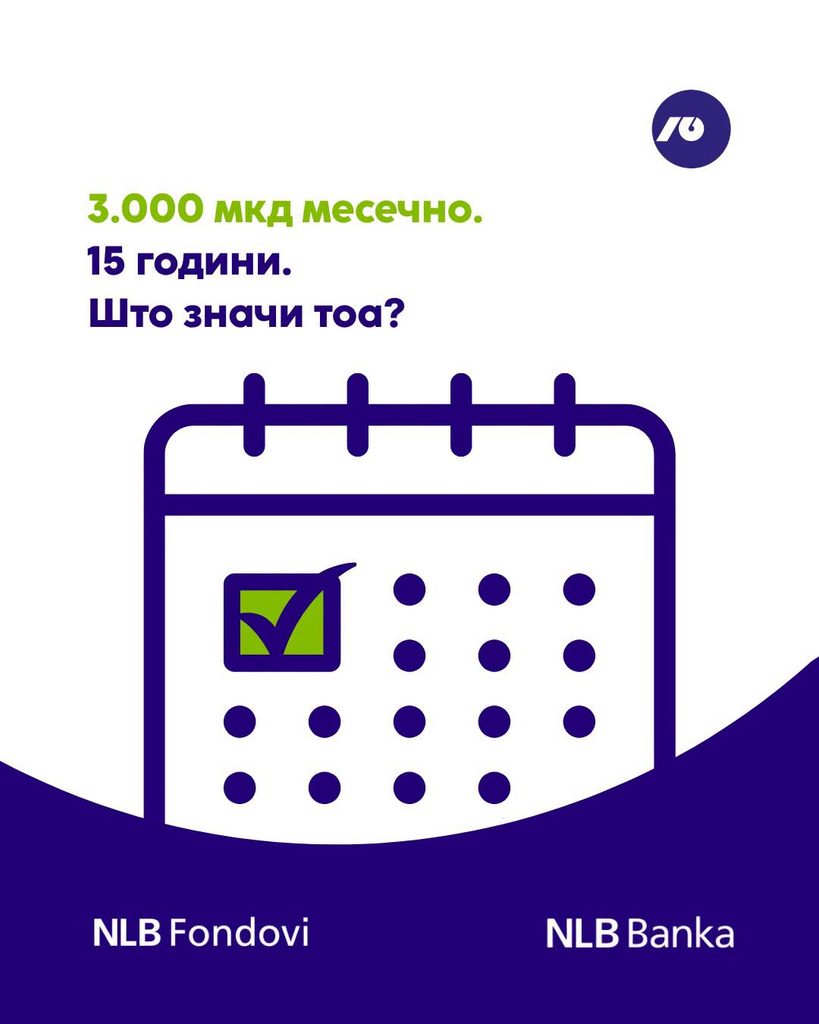
„Износот е ист. Времето прави разлика“, порачуваат од Банката, посочувајќи дека редовните месечни вложувања во подолг временски период можат да имаат значајна улога во акумулирањето на инвестициската вредност.
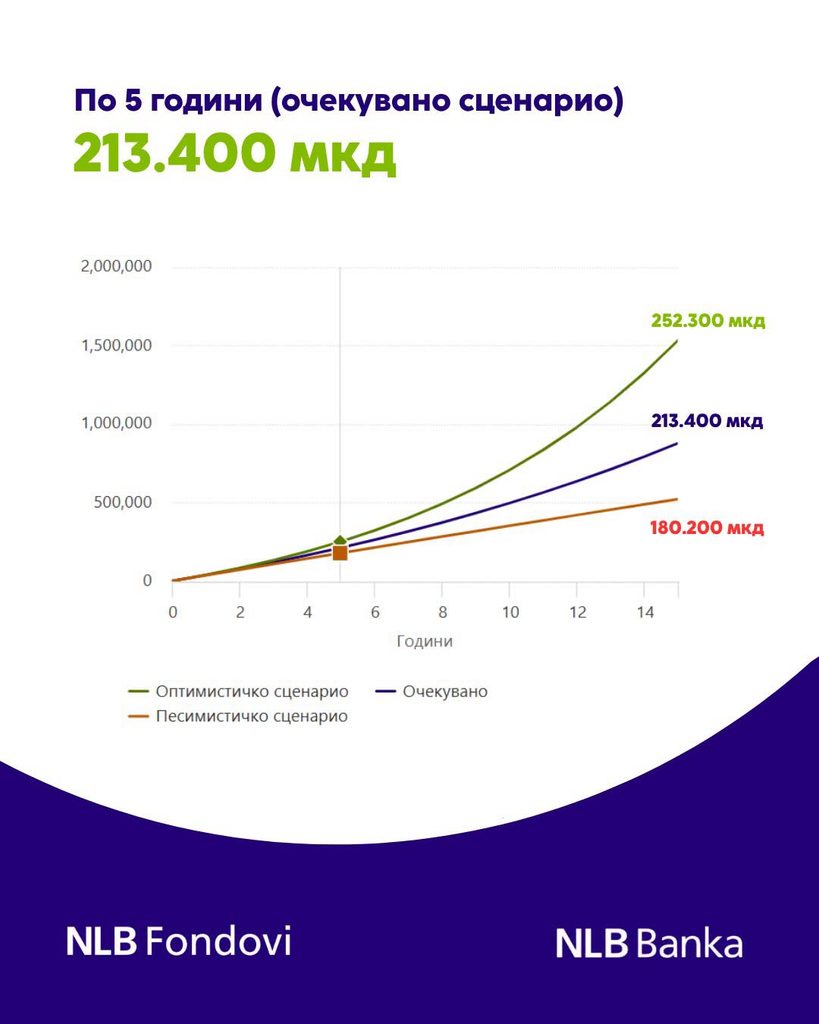
Од НЛБ упатуваат заинтересираните граѓани да се информираат за можностите за долгорочно вложување преку НЛБ Фондови АД Скопје, при што нагласуваат дека инвестирањето треба да се разгледува во согласност со личните финансиски цели, временскиот хоризонт и подготвеноста за преземање ризик.
Во рамки на актуелната понуда, инвеститорите можат да вложуваат без влезни провизии до 25 декември 2026 година.
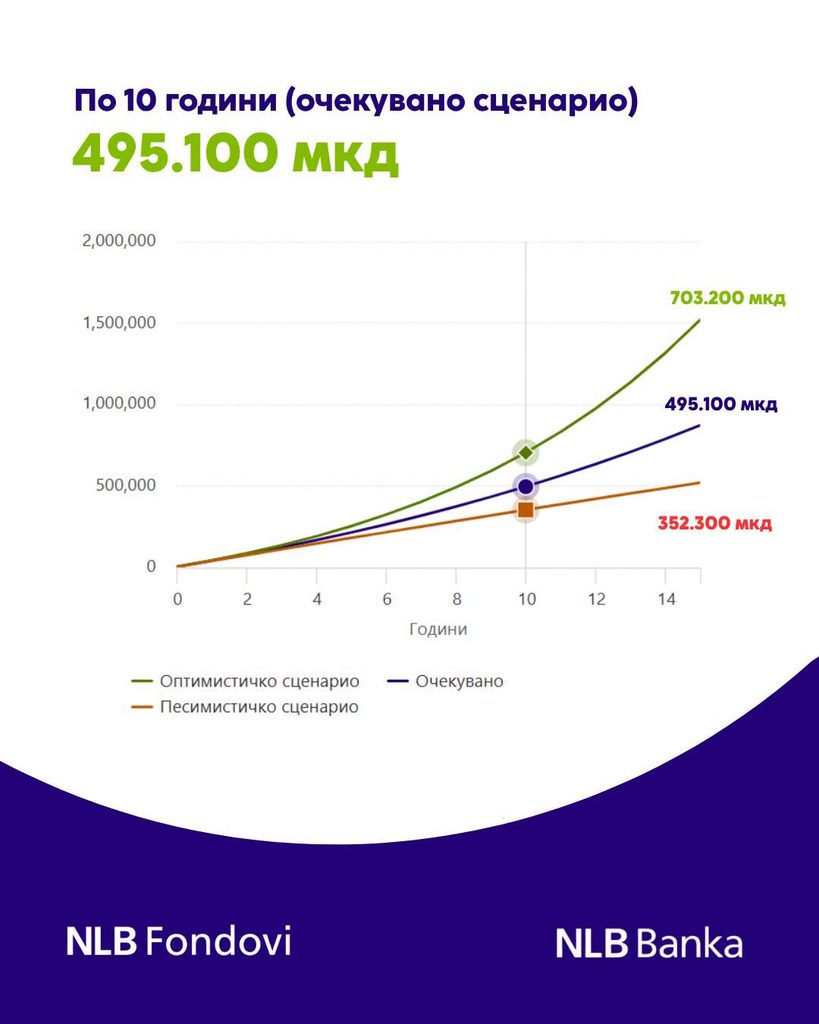
Од НЛБ, сепак, нагласуваат дека сите презентирани пресметки се од информативен карактер. Приносите од инвестициските фондови не се гарантирани, а остварените резултати во минатото не претставуваат сигурен показател за идните приноси.
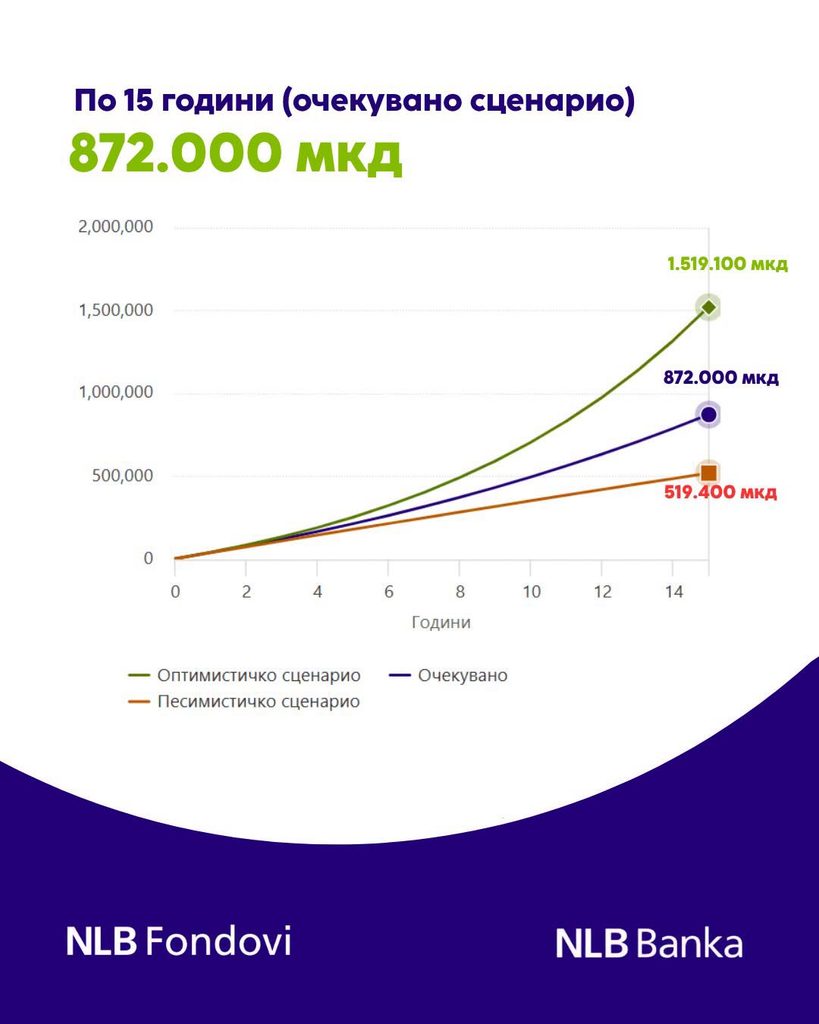
Редовното инвестирање на помали износи е пристап што им овозможува на инвеститорите постепено да градат инвестициско портфолио, без потреба од голема почетна сума. Во подолг период, должината на инвестирањето може да биде важен фактор за конечниот резултат, но вредноста на инвестицијата истовремено зависи и од движењата на финансиските пазари и од избраниот инвестициски фонд.
Комерцијална банка повторно златен спонзор на Скопскиот маратон
АЛТА банка денеска ги исплати пензиите
Шест земји од ЕУ бараат кратење од стотици милијарди евра од новиот европски буџет
НЛБ Банка: Времето може да има значајна улога во долгорочното инвестирање
Народната банка: Финансискиот систем останува стабилен и отпорен
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 4 недели
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот