Анализи
АНАЛИЗА: Македонските банки со рекордни профити, но далеку зад банките во регионот


Рекордниот раст на профитите на банките во текот на оваа година предизвика многу коментари и бурни реакции. Со нетрпение се очекуваат годишните финансиски извештаи на банките за да се види до каде ќе стигнат добивките на банките за 2023 година, односно на кое ниво ќе бидат поставени рекордите.⇑
Неспорно е дека македонските банки ќе ја запишат оваа година како најуспешна во однос на остварените добивки. Сепак, мала доза на разочараност може да им биде фактот дека ја губат трката со банките во регионот, каде растот на профитабилноста е далеку поголем.
Во очекување на годишните биланси, Банкарство анализира како стојат работите со полугодишните резултати. Дефинитивно најголем полугодишен раст на вкупниот профит имаат банките во Црна Гора – дури 112%. Следуваат банките во Србија со раст на вкупната добивка од 91,5%, па банките во Хрватска со позитива од 73,2%. По нив се банките во Федерацијата на Босна и Херцеговина со раст на вкупната добивка од 53,1% и дури по нив се македонските банки, кои во првите шест месеци од оваа година имаат вкупен раст на профитабилноста од 35,3%.
Раст на профитабилноста на банките во регионот
Анализиран период: (јануари – јуни 2023)
Црна Гора раст на профит од 112%
Србија раст на профит од 91,5%
Хрватска раст на профит од 73,2%
Босна и Херцеговина раст на профит од 53,1%
Северна Македонија раст на профит од 35,3%
Северна Македонија
Имајќи предвид дека за првите девет месеци профитабилноста на македонските банки е подобрена и бележи вкупен раст од 48%, можно е македонскиот банкарски сектор на ниво на регион да се искачи погоре.
Вкупната добивка на 13-те македонски банки во првите девет месеци од оваа година изнесува 197 милиони евра. Во однос на истиот период од минатата година е поголема за 66 милиони евра. Дури 180 милиони евра од вкупниот банкарски профит отпаѓа на петте најголеми банки, кои го зголемиле профитот за 60 милиони евра во однос на истиот период лани. Средните банки оствариле вкупен профит од 15 милиони евра, што е зголемување за 6 милиони евра, а малите банки имаат вкупна добивка од околу два милиони евра.
Србија
Во Србија се уште не се сумирани билансите за првите девет месеци, но повеќе од сигурно е дека профитите на српските банки исто така ќе бидат рекордни. Тоа може да се заклучи од финансиските резултати во првата половина од оваа година, кои покажуваат дека вкупната добивка на српските банки изнесува 607 милиони евра и е поголема за 91,5% од минатогодишната во истиот период. Од Народната банка на Србија известуваат дека во структурата на приходите доминираат нето приходите од камати и надоместоци, односно од редовното работење на банките. За споредба, растот на добивката на македонските банки во првата половина од оваа година изнесува 35,3%, што значи дека српските банки се далеку попрофитабилни.
Хрватска
Хрватските банки заостануваат зад српските според профитабилност, но се пред македонските. Во првите осум месеци оваа година остварија нето добивка од 971 милион евра, што е раст од 51% во однос на истиот период лани. Во првата половина од годината бележат раст на профитот од фантастични 73,2%. Централната банка на Хрватска пресметка дека банките оствариле вкупен профит од 703,8 милиони евра, за разлика од 406,4 милиони евра во првата половина од 2022 година. Од вкупната добивка, речиси 665 милиони евра отпаѓаат на шесте најголеми банки. Повратот на имот достигна 1,9%, на повратот на капитал 16,8%.
Вкупниот имот на хрватските банки е намален за 2,6% и изнесува 74 милијарди евра, што главно е последица на намалените депозити на финансиските друштва и повлекувањето депозити од граѓаните поради вложувања во народни обврзници. И покрај тоа, краткорочната и структурната ликвидност на хрватските банки е многу висока. Можноста за вложување на вишокот ликвидност во Хрватската народна банка по каматна стапка на прекуноќни депозити и зголемените каматни приходи од сите сектори, освен од домаќинствата, придонесе вкупните каматни приходи на хрватските банки да пораснат за првпат после децениско стагнирање.
Црна Гора
Во првата половина од оваа година, профитот на црногорските банки беше зголемен за 112% во однос на истиот период лани. Десетте деловни банки во Црна Гора на крајот од септември забележаа вкупен профит од 112,78 милиони евра. Од Централната банка на Црна Гора наведуваат дека трендовите во банкарскиот сектор се позитивни. Вкупната актива на банките на крајот од третиот квартал била на историски максимум и изнесува 6,8 милијарди евра. Капиталот на банките изнесува 808,5 милијарди евра, што е годишен раст од 31,8%. Падот на неквалитетните кредити продолжува, па нивното учество во вкупниот обем на кредити изнесува 5%.
Босна и Херцеговина
Профитот на банките во Федерацијата на Босна и Херцеговина и во Република Српска во првите девет месеци од 2023 изнесува околу 290 милиони евра (580 милиони марки). Банките во Федерацијата БиХ имаат вкупна добивка од околу 216 милиони евра, што е раст од 46,6% во однос на истиот период лани. Според Агенцијата за банкарство на БиХ, растот на добивките на банките се должи на зголемените камати на средствата што ги држат локалните банки во банките во странство.
Во првата половина од оваа година, банките со седиште во Федерацијата БиХ имаа нето добивка од околу 134 милиони евра, што претставува раст од 53,1% во однос на истиот период од претходната година.



ОКТА го намалува дизелот за два денари по литар, но дали ќе поевтини и на бензинските пумпи?

Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври

iute Macedonia вработува: Отворена позиција за советник за клиенти

Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно

Бакарот го надмина златото: Цената порасна за речиси 16%, а побарувачката продолжува да расте

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Стопанска банка со промотивни камати до 3,5% за орочени депозити







Анализи
Македонија има 677 милијарди денари депозити, 223 милијарди во пензиските фондови и 37,4 милијарди во инвестициските фондови, но зошто берзата останува со слаб промет?
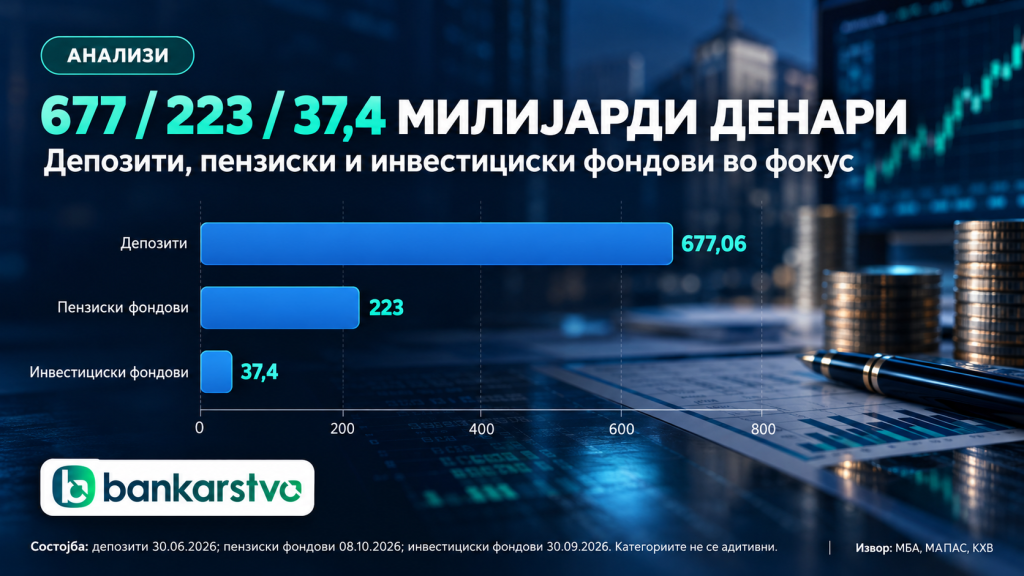
Македонскиот финансиски систем располага со значителни акумулирани средства во банкарските депозити, пензиските и инвестициските фондови, но домашниот пазар на капитал продолжува да се соочува со ограничена ликвидност и релативно мал број активни трансакции. Последните официјални податоци покажуваат дека банкарските депозити достигнале 677,06 милијарди денари, пензиските фондови управуваат со приближно 223 милијарди денари, додека нето-вредноста на средствата во отворените инвестициски фондови на крајот од септември изнесувала 37,4 милијарди денари.
Овие три показатели ја откриваат големината на различните сегменти на домашниот финансиски систем, но истовремено отвораат важно прашање за начинот на кој акумулираниот капитал се инвестира и за улогата што Македонската берза може да ја има во финансирањето на компаниите. Иако износите во овие три категории аритметички надминуваат 937 милијарди денари, нивниот збир не треба да се толкува како единствена вредност на расположливи средства, поради можните меѓусебни вложувања и различната економска природа на финансиските инструменти.
Банкарските депозити остануваат најголемиот сегмент на финансиското штедење
Според податоците на Македонската банкарска асоцијација, вкупните депозити во банкарскиот систем на крајот од јуни 2026 година изнесувале 677,06 милијарди денари. Од оваа сума, депозитите на домаќинствата достигнале 454,99 милијарди денари, додека депозитите на правните лица изнесувале 190,39 милијарди денари. Преостанатиот дел се однесува на други депозитни категории опфатени со статистиката.
Овие показатели потврдуваат дека банкарскиот систем останува главниот канал преку кој граѓаните и компаниите ги чуваат своите ликвидни финансиски средства. Депозитите имаат важна улога во стабилноста на банките, бидејќи претставуваат значаен извор за финансирање на кредитната активност, но истовремено покажуваат дека голем дел од финансиските средства се концентрирани во традиционални банкарски производи.
Банкарското штедење и инвестирањето во фондови, сепак, имаат различни карактеристики во однос на ризикот, ликвидноста, очекуваниот принос и заштитата на средствата. Поради тоа, големината на депозитната база сама по себе не значи дека постои значителен износ што може непосредно да биде насочен кон акции или други инструменти на пазарот на капитал.
Пензиските фондови управуваат со дополнителни 223 милијарди денари
Паралелно со банкарскиот систем, капитално финансираното пензиско осигурување прерасна во значаен институционален инвеститор. Според показателите на МАПАС, задолжителните пензиски фондови на 8 октомври 2026 година располагале со 217,61 милијарди денари нето-средства, додека доброволните фондови управувале со дополнителни 5,39 милијарди денари.
Вкупната вредност на средствата во двата столба изнесува приближно 223 милијарди денари, што претставува околу една третина од вредноста на банкарските депозити прикажани во последниот квартален преглед.
За разлика од банкарските депозити, средствата во пензиските фондови се наменети за долгорочно пензиско штедење и се инвестираат според законски дефинирани ограничувања, инвестициски политики и правила за диверзификација.
Нивните портфолија можат да вклучуваат државни хартии од вредност, банкарски инструменти, акции, обврзници и други дозволени вложувања, но законските ограничувања и потребата од управување со ризиците значат дека овие средства не можат автоматски да се пренасочат кон домашната берза.
Инвестициските фондови управуваат со 37,4 милијарди денари
Посебно внимание заслужува и третиот сегмент на домашниот финансиски систем, односно отворените инвестициски фондови. Според најновиот месечен извештај на Комисијата за надзор на пазарот на капитал, објавен на 15 октомври 2026 година, нето-вредноста на средствата во отворените инвестициски фондови на крајот од септември изнесувала 37,4 милијарди денари, односно приближно 608,3 милиони евра.
Во споредба со крајот на август, средствата забележале месечно зголемување од 1,41%, што покажува продолжување на позитивната динамика во овој сегмент на пазарот.
Септемвриските податоци покажуваат дека вкупните приливи во отворените инвестициски фондови изнесувале 3,13 милијарди денари, додека одливите достигнале 2,33 милијарди денари. Разликата меѓу приливите и одливите била позитивна и изнесувала приближно 799 милиони денари, односно околу 13 милиони евра.
Ова е важен показател за активноста на инвеститорите, бидејќи позитивниот нето-прилив покажува дека во септември во отворените фондови биле уплатени повеќе средства отколку што биле повлечени. Сепак, промената на вкупната нето-вредност зависи и од движењето на вредноста на инвестициите, а не само од уплатите и исплатите.
Во споредба со банкарските депозити, средствата на отворените инвестициски фондови претставуваат приближно 5,5%, додека во однос на пензиските средства нивната вредност изнесува околу 16,8%. Иако инвестициските фондови се значително помали од другите два сегмента, нивната улога е важна поради можноста граѓаните и компаниите да инвестираат во различни категории финансиски инструменти.
Инвестициските фондови можат да вложуваат во домашни и странски акции, обврзници, депозити и други дозволени инструменти, во согласност со нивната инвестициска политика и регулаторните ограничувања. Оттука, нивниот раст не значи дека истиот износ директно се вложува во македонски компании или на Македонската берза, бидејќи значителен дел од вложувањата може да биде насочен кон странските финансиски пазари.
Берзата со промет од само 2,8 милиони денари во петокот
Додека банкарските депозити, пензиските и инвестициските фондови управуваат со средства што се мерат во милијарди денари, последната трговска сесија на Македонската берза заврши со вкупен промет од 2,80 милиони денари, реализиран преку 31 трансакција.
На 16 октомври главниот индекс МБИ10 се намали за 0,55% и заврши на 9.006,70 поени. Во истиот ден, пет акции забележаа негативна дневна промена, две останаа непроменети, а ниту една не регистрираше раст.
За споредба, на 15 октомври вкупниот берзански промет изнесуваше 11,41 милиони денари, реализиран преку 63 трансакции. Тоа значи дека во петокот прометот бил приближно 75,4% понизок од претходната трговска сесија, додека бројот на трансакции се намалил за околу половина.
Ваквите дневни промени не се доволни за да се утврди долгорочен тренд, но покажуваат колку активноста на релативно мал пазар може да варира од една до друга сесија.
Големината на пазарот не значи и висока ликвидност
Според податоците на Македонската берза, пазарната капитализација на котираните акции на 16 октомври изнесувала приближно 313,20 милијарди денари.
Овој показател ја претставува пазарната вредност на котираните акции, но не кажува колкав дел од нив реално е достапен за активно тргување. За инвеститорите, ликвидноста зависи и од бројот на акции во слободен промет, бројот на активни инвеститори, концентрацијата на сопственоста и длабочината на понудата и побарувачката.
На последната трговска сесија најголем промет беше остварен со акциите на Комерцијална банка, во износ од 995.769 денари. Следуваа Алкалоид со 699.397 денари и Македонски Телеком со 559.995 денари.
Овие три компании заедно учествуваа со приближно 80,4% од вкупниот дневен промет. Високата концентрација покажува дека активноста на берзата во значителна мера зависи од ограничен број ликвидни издавачи, додека кај останатите компании тргувањето може да биде повремено или многу ограничено.
Дополнително, средствата што ги управуваат инвестициските фондови не треба да се споредуваат директно со дневниот берзански промет како да станува збор за две исти категории. Едниот показател ја мери вредноста на инвестициските портфолија во одреден момент, додека другиот ја покажува вредноста на реализираните трансакции во еден ден.
Може ли инвестициските фондови да придонесат за поголема ликвидност?
Растот на инвестициските фондови претставува можност за понатамошен развој на пазарот на капитал, но неговото влијание ќе зависи од структурата на вложувањата.
Домашните фондови имаат различни инвестициски политики, при што дел од нив се насочени кон парични инструменти и депозити, други кон обврзници, а трети кон акции и меѓународни финансиски пазари. Поради тоа, зголемувањето на средствата во фондовите не значи дека сите нови вложувања ќе завршат на Македонската берза.
За посилно поврзување на домашните инвестициски фондови со македонската економија, потребно е да постои доволна понуда на квалитетни и ликвидни финансиски инструменти, вклучувајќи акции и корпоративни обврзници што ги исполнуваат барањата на институционалните инвеститори.
Истовремено, новата законска рамка за финансиски инструменти, чија примена започна на 1 октомври 2026 година, може да придонесе за унапредување на транспарентноста и инвестициската инфраструктура. Сепак, регулаторните промени сами по себе не гарантираат раст на прометот доколку не бидат придружени со нови емисии и поголемо учество на инвеститорите.
Банкарското кредитирање и пазарот на капитал не треба да бидат конкуренти
Во македонската економија банките имаат доминантна улога во финансирањето на компаниите. На крајот од јуни 2026 година вкупните кредити на банкарскиот систем изнесувале 592,19 милијарди денари, од кои 293,77 милијарди денари биле пласирани кон правните лица.
Развиениот пазар на капитал би можел да обезбеди дополнителни извори на финансирање преку акции и корпоративни обврзници, особено за компании со долгорочни инвестициски планови.
Во овој процес инвестициските фондови можат да имаат значајна улога како професионални инвеститори, доколку постојат соодветни инструменти и пазарна ликвидност. Нивниот развој не би значел намалување на значењето на банките, туку создавање поширок финансиски систем во кој граѓаните и компаниите имаат поголем избор.
Заклучок
Македонија располага со значителна финансиска база, распределена меѓу банкарски депозити, пензиски фондови и инвестициски фондови. Најновиот податок дека отворените инвестициски фондови управуваат со 37,4 милијарди денари дополнително покажува дека домашниот пазар на управувани инвестиции има значајна големина и продолжува да привлекува средства.
Сепак, присуството на големи финансиски портфолија не значи дека капиталот автоматски ќе се насочи кон домашната берза. Вистинскиот предизвик е создавање пазар со повеќе квалитетни издавачи, ликвидни акции, корпоративни обврзници и доверба кај инвеститорите.
Долгорочниот развој ќе зависи од можноста банките, пензиските и инвестициските фондови и пазарот на капитал да функционираат како комплементарни делови на финансискиот систем, наместо како одвоени сегменти со ограничена меѓусебна поврзаност.
Редакција Банкарство
Анализи
Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?
Македонската економија влегува во последното тримесечје од 2026 година со неколку показатели што отвораат важно прашање за поврзаноста меѓу банкарското кредитирање и реалната економска активност. Кредитите продолжуваат да растат со двоцифрена стапка, индустрискиот промет бележи значително годишно зголемување, а банкарскиот систем располага со висока капитализираност и релативно ниско ниво на нефункционални кредити. На прв поглед, оваа комбинација создава поволна основа за економски раст, но подеталната анализа покажува дека движењата не се еднакви во сите сектори и дека остануваат важни прашања за квалитетот и одржливоста на кредитната експанзија.
Најновите податоци на Државниот завод за статистика, објавени на 15 октомври, покажуваат дека вкупниот промет во индустријата во август 2026 година бил повисок за 8,8% во споредба со август минатата година. Особено значајно е што прометот на странските пазари пораснал за 11,2%, додека на домашниот пазар растот изнесувал 4,4%. Оваа разлика упатува на посилна годишна динамика кај продажбата на странските пазари, што е важно за економија во која извозно ориентираните компании имаат значајна улога во индустриската активност.
Сепак, месечната динамика дава поинаква слика. Во август индустрискиот промет бил понизок за 16,3% во споредба со јули, додека во првите осум месеци од годината кумулативниот раст изнесувал 3%. Овие податоци покажуваат зошто една висока годишна стапка не треба автоматски да се толкува како трајно забрзување на индустријата. Месечните промени можат да бидат поврзани со сезонски фактори, работни денови, динамика на испораките и структурата на индустриското производство, па затоа за оценување на трендот е потребно следење на подолг временски период.
Кредитната активност расте побрзо од депозитите
Паралелно со индустриските движења, банкарскиот сектор бележи силна кредитна активност. Според последните месечни податоци на Народната банка, вкупните кредити во август 2026 година биле повисоки за 13,6% на годишно ниво, додека депозитите пораснале за 9%. Разликата од 4,6 процентни поени покажува дека кредитирањето во анализираниот период се зголемувало побрзо од депозитната база, иако од оваа споредба не може самостојно да се заклучи дека постои проблем со ликвидноста.
Посебно внимание заслужува корпоративниот сектор, кај кој годишниот раст на кредитите во август достигнал 15,1%. Ова е важно бидејќи банкарското финансирање на компаниите може да поддржи инвестиции во производствени капацитети, набавка на опрема, зголемување на залихите и проширување на деловните активности. Но, не секој корпоративен кредит претставува нова инвестиција. Дел од средствата можат да бидат насочени кон обртни средства, рефинансирање постојни обврски или покривање на зголемени оперативни трошоци.
Затоа, за да се утврди колкав дел од кредитниот раст навистина придонесува за зголемување на продуктивноста, потребни се дополнителни податоци за намената на кредитите, секторската распределба и структурата на новите инвестиции. Без таква анализа, поврзаноста меѓу кредитниот раст и индустриските резултати може да се разгледува како економски значајна, но не и како директно докажана причинско-последична врска.
Банките располагаат со солидна финансиска основа
Податоците на Македонската банкарска асоцијација за второто тримесечје од 2026 година покажуваат дека вкупната актива на банкарскиот систем достигнала 954,94 милијарди денари, во споредба со 858,40 милијарди денари на крајот од јуни 2025 година. Тоа претставува годишно зголемување од приближно 11,2%, што покажува дека банкарскиот систем продолжил да го проширува обемот на своето работење.
Во истиот период, вкупните кредити се зголемиле од 524,19 милијарди на 592,19 милијарди денари, што претставува раст од приближно 13%. Депозитите пораснале од 615,09 милијарди на 677,06 милијарди денари, односно за околу 10,1%. Овие квартални податоци ја потврдуваат пошироката слика на растечка кредитна активност, но стапките не треба директно да се мешаат со августовските показатели, бидејќи се однесуваат на различни датуми на мерење.
Истовремено, адекватноста на капиталот на банкарскиот систем на крајот од јуни изнесувала 19,52%, додека стапката на нефункционални кредити била 1,97%. Во споредба со јуни 2025 година, кога нефункционалните кредити учествувале со 2,45%, забележано е подобрување од 0,48 процентни поени. Ова е важен показател за квалитетот на кредитното портфолио, но не претставува гаранција дека ризиците нема да се зголемат во иднина.
Каматните стапки остануваат важен фактор
Цената на финансирањето е уште еден фактор што влијае врз инвестиционите одлуки на компаниите. Во август 2026 година просечната каматна стапка на вкупните кредити изнесувала 4,67%, што е за 0,23 процентни поени пониско во споредба со истиот месец минатата година.
Намалувањето на просечната каматна стапка може постепено да го олесни товарот на финансирањето, но неговиот ефект зависи од структурата на кредитите, договорените услови и учеството на фиксните и променливите каматни стапки. За компаниите што планираат долгорочни инвестиции, предвидливоста на финансиските трошоци често е подеднакво важна како и самата висина на каматата.
Од друга страна, инфлацијата останува фактор што влијае врз деловните трошоци и куповната моќ. Во септември годишната инфлација изнесувала 2,7%, додека на месечно ниво вкупните трошоци на животот останале непроменети. Сепак, храната и безалкохолните пијалаци поскапеле за 0,5% во споредба со август, што покажува дека ценовните притисоци не се еднакво распределени меѓу различните категории потрошувачка.
Што значи ова за македонската економија?
Комбинацијата од растечко кредитирање, повисок индустриски промет и солидна банкарска капитализираност претставува позитивна основа за економската активност. Сепак, за кредитниот раст да се претвори во долгорочно зголемување на економскиот потенцијал, важно е финансирањето да биде насочено кон продуктивни инвестиции, модернизација, извозна конкурентност и создавање повисока додадена вредност.
Во следниот период особено важно ќе биде да се следи дали корпоративните кредити продолжуваат да растат побрзо од кредитите на населението, дали индустрискиот промет ќе ја задржи позитивната годишна динамика и дали депозитната база ќе продолжи да обезбедува стабилна поддршка за кредитната активност. Дополнително, евентуалното забавување на економската активност или зголемување на финансиските трошоци би можело да влијае врз способноста на компаниите редовно да ги сервисираат обврските.
Заклучок
Последните показатели упатуваат на економија во која банкарското кредитирање продолжува да биде важен извор на финансирање, а индустријата бележи позитивни годишни резултати. Но, вистинскиот тест за одржливоста на овој циклус нема да биде само колку брзо растат кредитите, туку колкав дел од нив создава нови инвестиции, повисока продуктивност и долгорочна конкурентност.
Македонските банки засега располагаат со солидна капитална основа и низок удел на нефункционални кредити. Предизвикот во следниот период ќе биде да се задржи рамнотежата меѓу поддршката на економскиот раст и внимателното управување со кредитниот ризик.
Редакција Банкарство
Анализи
Станбените кредити растат за 16,2%, издадени одобренија за градба на 1.030 нови станови: Дали понудата може да ја следи побарувачката?
Македонскиот пазар на недвижности продолжува да биде тесно поврзан со банкарското кредитирање, а најновите расположливи показатели отвораат важно прашање за односот меѓу побарувачката за станбени кредити и понудата на нови станови. Според податоците на Народната банка за август 2026 година, станбените кредити бележат годишен раст од 16,2%, додека вкупните кредити на домаќинствата се зголемени за 12,3%. Истовремено, Државниот завод за статистика објави дека во август биле издадени 333 одобренија за градење, со кои, меѓу другото, е предвидена изградба на 1.030 станови.
Овие два показатела не можат директно да се споредуваат како идентични економски категории. Растот на станбените кредити ја покажува промената на кредитното портфолио на банките, додека бројот на предвидени станови произлегува од административни одобренија за изградба. Сепак, нивното паралелно разгледување овозможува подобро разбирање на движењата на пазарот на недвижности и на потенцијалните предизвици за купувачите, инвеститорите и банките.
Зошто станбените кредити растат побрзо?
Годишниот раст од 16,2% кај станбените кредити е за 3,9 процентни поени повисок од растот на вкупните кредити на населението. Во истиот период, потрошувачките кредити бележат раст од 12,2%, што дополнително ја истакнува динамиката на финансирањето на недвижности.
Поголемиот раст на станбеното кредитирање може да биде поврзан со повеќе фактори, меѓу кои побарувачката за сопствен дом, инвестициите во недвижности, висината на цените на становите и условите за кредитирање. Сепак, достапните агрегатни податоци не овозможуваат прецизно да се утврди колкав дел од растот произлегува од зголемен број нови кредити, а колкав од поголема просечна вредност на одобрените кредити.
Оваа разлика е особено важна. Доколку вредноста на станбеното кредитирање расте побрзо од бројот на купени недвижности, тоа би можело да укажува на повисоки износи потребни за финансирање на купувањата. За да се потврди таква тенденција, потребни се дополнителни податоци за бројот на новоодобрени станбени кредити, просечниот износ на кредитите и реализираните цени на недвижностите.
Во август се предвидени 1.030 станови
Податоците на Државниот завод за статистика покажуваат дека во август 2026 година биле издадени 333 одобренија за градење, што претставува зголемување од 18,9% во однос на истиот месец од претходната година. Во рамките на издадените одобренија е предвидена изградба на 1.030 станови со вкупна корисна површина од 80.530 квадратни метри.
Овие податоци претставуваат показател за идната градежна активност, но не значат дека сите предвидени станови ќе бидат изградени или понудени на пазарот во краток временски период. Реализацијата зависи од динамиката на градежните работи, финансирањето на проектите, пазарната побарувачка и други фактори.
Дополнително, бројот на нови станови не ја претставува целокупната понуда на недвижности. На пазарот се продаваат и постојни станови, а дел од купувањата се реализираат без банкарски кредит. Затоа, за сеопфатна процена на пазарната рамнотежа потребни се и податоци за трансакциите, цените, завршените станови и структурата на купувачите.
Големиот раст на вредноста на одобренијата бара внимателно толкување
Посебно внимание привлекува податокот дека предвидената вредност на објектите според издадените одобренија за градење во август изнесувала 21,78 милијарди денари, што претставува годишно зголемување од 315,5%.
На прв поглед, оваа бројка би можела да создаде впечаток за исклучително силен раст на инвестициите во станбена изградба. Меѓутоа, Државниот завод за статистика експлицитно наведува дека зголемувањето на вредноста во голема мера се должи на одобрението за изградба на автопатот А4, на делницата Граничен премин Блаце – Скопје.
Оттука, не би било методолошки оправдано растот од 315,5% да се претстави како раст на инвестициите во станови. Овој показател се однесува на вкупната предвидена вредност на објектите опфатени со издадените одобренија, вклучувајќи и инфраструктурни проекти.
Што значи инфлацијата за купувачите?
Во септември 2026 година годишната инфлација во Македонија изнесувала 2,7%, додека на месечно ниво индексот на трошоците на животот останал непроменет. Ова покажува забавување на општите ценовни притисоци во споредба со претходни периоди, но не значи дека цените на недвижностите се стабилизирале во ист обем.
Индексот на потрошувачките цени не претставува директна мерка за пазарните цени на становите. За нивното следење потребни се посебни показатели, а при носење одлука за купување особено значајни се расположливиот доход, висината на учеството, каматната стапка, рокот на отплата и вкупниот трошок на кредитот.
За домаќинствата што размислуваат за станбен кредит, најголемиот ризик не е нужно само почетната месечна рата, туку способноста за редовна отплата во текот на повеќе децении. Промените во приходите, каматните стапки и трошоците на животот можат значително да влијаат врз финансиската одржливост на задолжувањето.
Банкарскиот сектор има интерес од раст, но и од стабилност
Станбените кредити претставуваат значаен дел од долгорочното кредитирање на населението, а нивниот раст создава можности за банките да го зголемат обемот на работење. Сепак, силната кредитна активност бара соодветна процена на кредитоспособноста на клиентите и внимателно следење на вредноста на недвижностите што служат како обезбедување.
Особено важно е банките да не ја засноваат процената на ризикот исклучиво врз очекувањето дека цените на недвижностите постојано ќе растат. Кредитната одлука треба да биде одржлива и во сценарио на послаб раст на приходите, повисоки трошоци или неповолни промени на пазарот.
Заклучок
Податоците за август покажуваат дека станбеното кредитирање останува еден од најдинамичните сегменти на банкарскиот пазар во Македонија, додека издадените одобренија за градење сигнализираат продолжување на новата градежна активност.
Сепак, од овие показатели не може да се заклучи дека понудата на станови е доволна или недоволна во однос на побарувачката. За таква оцена неопходна е поширока анализа што ќе ги опфати реализираните трансакции, цените на недвижностите, завршените станови, бројот на нови кредити и финансиската состојба на домаќинствата.
Клучното прашање за македонскиот пазар не е само колку брзо растат станбените кредити, туку дали кредитирањето, цените и понудата на недвижности се движат во економски одржлива рамнотежа.
Редакција Банкарство
ОКТА го намалува дизелот за два денари по литар, но дали ќе поевтини и на бензинските пумпи?
Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври
iute Macedonia вработува: Отворена позиција за советник за клиенти
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
Бакарот го надмина златото: Цената порасна за речиси 16%, а побарувачката продолжува да расте
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица