

Бизнис
Што носат правилата на ЦЕФТА за електронска трговија за економијата и граѓаните?


Во светот на дигитализацијата, интернет трговијата доживеа просперитет. Само неколку клика нè делат од бројните придобивки што ги нуди онлајн пазарот – почнувајќи од широк избор на производи и услуги, заштеда на време, но и пари. Но, иако на прв поглед сè изгледа едноставно, зад сцената често се кријат комплексни процедури кои можат да ја забават размената и да го продолжат патот на стоките и услугите до крајните корисници.
Сето тоа го имаа на ум претставниците на ЦЕФТА за време на подготовката на Одлуката за олеснување на електронската трговија. Станува збор за документ кој чека зелено светло од Заедничкиот комитет на ЦЕФТА, а кој, доколку биде усвоен, ќе донесе бројни олеснувања за е-трговијата и ќе потврди дека сме чекор поблиску до европските стандарди.
Промена на пејзажот на е-трговијата во регионот
Стандардизацијата на правната рамка, како што велат, е основната цел на Одлуката за олеснета е-трговија. На тој начин, ЦЕФТА целосно би го променила пејзажот на е/трговијата во регионот, не само преку намалување на административните пречки и олеснување на движењето на стоките и услугите, туку и преку подобрување на заштитата на потрошувачите.
„Со овој документ се стремиме кон создавање на поедноставен, потранспарентен и побезбеден дигитален пазар, кое ќе поттикне понатамошен раст на е-трговијата, ќе ја зголеми конкуренцијата и ќе донесе придобивки и за потрошувачите и за економиите во регионот“, се вели во соопштението.
Што носи одлуката за граѓаните и економијата?
Одлуката за е-трговија на ЦЕФТА, како што се истакнува во соопштението, има далекусежни придобивки кои ги засегаат и животите на потрошувачите и на компаниите.
„Граѓаните пред сè добиваат широк избор на производи и услуги кои се достапни со еден клик. Земете за пример дека се наоѓате во Македонија и сакате да тргувате на е-трговска платформа во Србија, Босна и Херцеговина или пак Црна Гора. Одлуката на ЦЕФТА ќе ви овозможи да го направите тоа со леснотија и сигурност, знаејќи дека вашите права како потрошувач се заштитени и дека нема да бидете оптоварени со непотребна бирократија“, велат од ЦЕФТА.
Одлуката не е важна само за потрошувачите, туку, како што појаснија, и за компаниите.
„Македонските производители и трговци лено би можеле да ја зголемат својата понуда на сите земји членки на ЦЕФТА. Со усогласените правила на е-трговијата, бизнисот се шири, расте локалната економија, се отвораат нови работни места, а сето тоа без дополнителни административни пречки. Притоа, компаниите работат според правилата на својот домашен пазар, што целиот процес го прави поедноставен“, се истакнува во соопштението.
Безбедна и доверлива интернет трговија
Заштитата на потрошувачите е во фокусот на Одлуката за олеснета е-трговија, се наведува во соопштението, и се додава дека станува збор за поставување на заеднички стандарди усогласени со правилата на Европската унија, кои ја прават онлајн купопродажбата безбедна и доверлива.
„Кога тргувате на интернет, веб-страниците мора да ги задоволуваат стандардите за транспарентност и безбедност, обезбедувајќи јасни информации за продавачот, цените, условите за продажба. Одлуката исто така предвидува и право да ја откажете купопродажбата во рок од 14 дена без плаќање на пенали и да добиете поврат на парите. Испораката мора да биде извршена во рок од 30 дена, освен ако не е поинаку договорено, а ризикот од загуба или оштетување преминува на вас дури кога ќе ја примите стоката“, се наведува во соопштението.
Одлуката на ЦЕФТА за е-трговија не е само уште една бирократска иницијатива. Тоа, како што истакнаа, е промена која ги отвора вратите кон подинамичен и повеќе поврзан дигитален пазар.
„Без разлика дали сте потрошувач во потрага по поголем избор на интернет опции, претприемач кој сака да го прошири бизнисот, или економија која се стреми кон дигитален напредок, оваа одлука носи огромни придобивки. Кога ќе биде усвоена, ЦЕФТА ќе ги отвори вратите кон единствениот пазар на ЕУ, сигнализирајќи посветеност на транспарентноста, ефикасноста и усогласувањето со европските стандарди“, се заклучува во соопштението.



Јанкуловски: Подготвуваме модерна рамка за развој на македонскиот пазар на капитал

AI веќе го менува кредитирањето: Скопје домаќин на дебата за новите модели на заеми

Албанија подготвува станбен кредити со 0% камата и 100% финансирање

Кредитите во август пораснале за 13,6 отсто, депозитите за 9 отсто

ЕЦБ и европските централни банки бараат промена на правилата за резервите на стејблкоините

Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита







Бизнис
AI веќе го менува кредитирањето: Скопје домаќин на дебата за новите модели на заеми
Вештачката интелигенција, алтернативните податоци и кредитите вградени директно во дигитални платформи сè побрзо го менуваат начинот на кој банките и финансиските компании проценуваат кој може да добие заем. Токму овие теми ќе бидат во фокусот на MicroBalkans 2026 – „Lending Reimagined“, што на 24 и 25 септември во Скопје ќе собере повеќе од 200 претставници од финансискиот сектор од 15 европски земји.
Но, бројките покажуваат дека ова веќе не е само разговор за иднината. Според најновите податоци што Европската централна банка ги објави на 22 септември, повеќе од 90% од банките под нејзин директен надзор веќе интегрираат вештачка интелигенција во работењето, а 85% користат и генеративна AI. Кај 64% од банките AI се користи за спречување измами и сајбер-криминал.
Претходна детална анализа на ЕЦБ од март годинава покажа дека околу 30% од големите банки во еврозоната веќе користат AI и за credit scoring, односно за процена на кредитоспособноста на клиентите. Речиси 90% тогаш пријавиле некаков вид употреба на AI, а инвестициите во дигитални технологии во 2025 година надминале 4 милијарди евра.
Токму тука се отвора и прашањето за alternative data. Наместо процената да се темели само на класична кредитна историја, плата или финансиски извештаи, новите модели можат да анализираат трансакции, дигитални плаќања, податоци од платформи и деловни активности. IFC во свој извештај од 2026 година оценува дека ваквите податоци можат подобро да ја прикажат економската активност на лица и мали компании кои имаат ограничена или воопшто немаат традиционална кредитна историја.
Ова е особено важно за малите компании. Според извештајот „Financing SMEs and Entrepreneurs 2026“ на OECD, микро, малите и средните претпријатија претставувале најголем сегмент кај fintech-компаниите во анализираните податоци – околу 57% од базата на клиенти и 55% од приходите во 2023 година.
Паралелно расте и embedded lending – модел во кој кредитот се нуди директно во продавница, e-commerce платформа, деловен софтвер или друга дигитална услуга, без клиентот прво да оди во банка. Според проценките на Grand View Research, европскиот пазар на embedded lending би можел да порасне од околу 7,6 милијарди долари во 2026 година на 66,1 милијарди долари во 2033 година, што би значело просечен годишен раст од 36,2%.
И OECD го забележува истиот тренд кај поширокиот пазар на embedded finance. Во Европа тој генерирал проценети 20 до 30 милијарди евра во 2023 година, или околу 3% од вкупните банкарски приходи, а обемот на овој вид финансиски услуги во претходната деценија растел трипати побрзо од директно дистрибуираните кредити. OECD посочува дека електронската идентификација, алтернативните податоци и AI можат дополнително да го автоматизираат кредитното скорирање и да ги намалат трошоците.
Во пресрет на MicroBalkans, претседателот на Групацијата на небанкарски финансиски институции Никола Јошевски изјави дека AI и анализата на податоци можат значително да ги подобрат процената на ризикот, откривањето измами, кредитното скорирање и брзината на одлучување, особено кај клиенти и мали компании со ограничена кредитна историја. Истовремено, тој предупредува дека со поголемото потпирање на алгоритми стануваат поважни приватноста, безбедноста, пристрасноста на моделите и можноста да се објасни зошто одреден клиент добил или не добил кредит.
Токму затоа програмата во Скопје е поставена многу попрактично од класична fintech-конференција. Еден од панелите ќе анализира што реално функционира во дигиталното кредитирање на Западен Балкан, вклучително и credit scoring кога нема доволно податоци или развиен Open Banking. Друг панел ќе отвори прашања за процена на малите компании без ревидирани финансиски извештаи, преку алтернативни податоци, парични текови и индустриски показатели, а предвидена е и дискусија за целосно дигитален „кредит за пет минути“.
Оттука, клучното прашање на MicroBalkans 2026 нема да биде дали AI ќе влезе во кредитирањето – тој процес веќе е започнат. Прашањето е дали банките и небанкарските финансиски компании во регионот ќе можат да ја искористат технологијата за побрзо и попрецизно кредитирање, без притоа да ја загрозат заштитата на клиентите и квалитетот на процената на ризикот.
Бизнис
Иуте нуди кредит од 120.000 денари на 46 рати

Иуте Македонија нуди кредит во износ од 120.000 денари со отплата на 46 месечни рати.
Според објавата на компанијата, месечната рата за овој кредит изнесува 4.476 денари.
Од Иуте посочуваат дека средствата може да се искористат за различни лични потреби и планови, а аплицирањето е овозможено преку мобилната апликација Myiute или преку веб-страницата на компанијата.
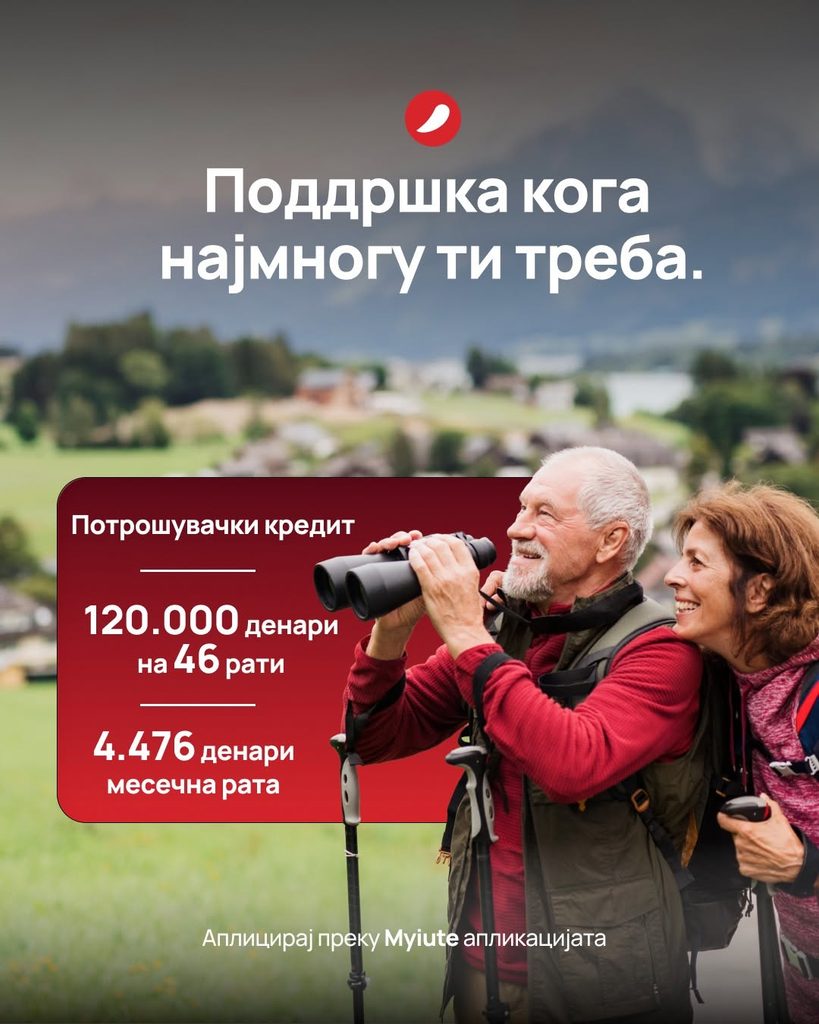
Понудата е промовирана како можност за полесна реализација на лични желби и потреби.
Бизнис
Viber воведува нов начин на плаќање – трансакцијата се иницира директно во чет, а се комплетира преку мобилното банкарство!?
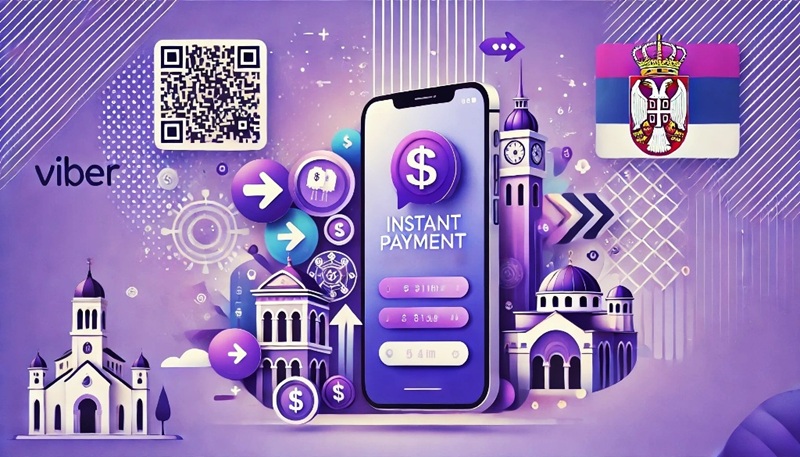
Корисниците на една од најчесто користените апликации „Viber“ добиваат нов начин за иницирање плаќања и барање пари преку апликацијата, користејќи го само бројот на мобилниот телефон на примачот. Новата услуга е базирана на системот за инстант плаќања „Трансфер“ на Народната банка на Србија.
Функцијата е овозможена преку PayChat четбот, кој им дозволува на корисниците преку размена на пораки во Viber да побараат пари од друг корисник или да иницираат трансфер кон одреден примател.
Иако процесот започнува во апликацијата „Viber“, самата финансиска трансакција не се извршува во апликацијата. Откако корисникот ќе го иницира плаќањето, тој се пренасочува кон безбедната средина на својата апликација за мобилно банкарство, каде што трансакцијата се потврдува и реализира преку услугата „Трансфер“.
Како функционира?
Корисникот преку PayChat може да испрати барање за плаќање или да започне трансфер до друг корисник, при што бројот на мобилниот телефон е доволен за идентификација на примачот.
За реализација на плаќањето, „Viber“ користи технологија на длабока врска (deep linking), која овозможува процесот започнат во една апликација да продолжи во друга дигитална услуга.
На овој начин, „Viber“ има улога на комуникациски канал за иницирање на плаќањето, додека финансиската трансакција се реализира преку постојната инфраструктура за моментални плаќања и мобилното банкарство на корисникот.
Народната банка на Србија, во соработка со учесниците во системот IPS NBS, има воспоставено стандард кој им овозможува на давателите на платежни услуги да иницираат плаќања преку услугата „Трансфер“ и од други апликации и дигитални решенија.
За корисниците ова значи поедноставен начин за започнување на плаќања и барања за пари, без потреба од рачно внесување на повеќе податоци, додека самото плаќање останува во рамките на мобилното банкарство и постојната платежна инфраструктура.
Фото: webinfo.rs
Јанкуловски: Подготвуваме модерна рамка за развој на македонскиот пазар на капитал
AI веќе го менува кредитирањето: Скопје домаќин на дебата за новите модели на заеми
Албанија подготвува станбен кредити со 0% камата и 100% финансирање
Кредитите во август пораснале за 13,6 отсто, депозитите за 9 отсто
ЕЦБ и европските централни банки бараат промена на правилата за резервите на стејблкоините
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
