

Банки
ПроКредит Групацијата постигна значителни резултати последните 9 месеци со принос на капиталот од 13,6%



Групацијата ПроКредит, која главно е активна во Југоисточна и Источна Европа, објави висок финансиски резултат од 94,0 милиони евра за првите девет месеци од 2023 година. Приносот на капиталот значително се подобри на ниво од 13,6 %, со што се нагласуваат среднорочните проекции на групацијата. Добриот резултат главно беше поттикнат од континуираната позитивна динамика на нето-каматната маржа, како и од подобрениот коефициент трошоци-приходи од 58,7%. Стабилните показатели за кредитниот ризик доведоа до умерена цена на ризикот од 20 базични поени, каде спаѓаат и дополнителните резервации за загуби резервирани во третиот квартал на работењето на групацијата во Украина. Како резултат на силниот оперативно-финансиски развој во целата групација, Управниот одбор реши на 26 октомври 2023 година повторно да ги подигне проекциите за финансиската 2023 година.
Кредитното портфолио се зголеми за 119 милиони евра или 1,9% во првите девет месеци од годината (9М 2022: 6,2%). Во вториот и третиот квартал, остварен е раст од 165 милиони евра или 2,7%. Од крајот на годината, депозитите се зголемија за 649 милиони евра или 10,3% (9М 2022: 8,0%), што конкретно се припишува на приватните клиенти и покажува цврст напредок на целосно дигиталната понуда за приватните клиенти на групацијата, како и на стратегијата „ПроКредит Директ“. Во однос на истиот период претходната година, коефициентот на депозитите и кредитното портфолио се зголеми за 16,3 процентни поени на добро ниво од 111,4% (9М 2022: 95,1%). Коефициентот ЦЕТ1 изнесуваше 14,9% на крајот на третиот квартал; зголемувањето во текот на годината пред сѐ се должи на припишување на полугодишната добивка (минус 1/3 за дивиденди) како и на поголемата ефикасност на средствата пондерирани за ризикот (RWA).
Развојот на добри резултати е многу разновиден во групацијата
Деветмесечниот резултат на групацијата од 94,0 милиони евра е значително повисок отколку во истиот период лани (9М 2022: 17,3 милиони евра) и одговара на принос на капиталот од 13,6% (9М 2022: 2,7%).
Оперативните приходи на групацијата се зголемија за 22,1%, поттикнати од повисоките нето-приходи од камати и повисоките нето-приходи од надоместоци и провизии. Нето-приходите од камати се зголемија за 52,6 милиони евра или 27,4% на 244,7 милиони евра (9М 2022: 192,1 милиони евра), бидејќи растот на приходите од камати ги надмина зголемените расходи за камати. Досега оваа година, нето-каматната маржа се зголеми за околу 50 базични поени, растејќи на 3,6% главно поради повисоките клучни каматни стапки. Во К-3, нето-каматната маржа изнесува 3,9%.
Со 43,2 милиони евра, нето-приходите од надоместоци и провизии се за 7,4% над приходите во истиот период лани (9М 2022: 40,2 милиони евра). Особено позитивно се развиваа приходите од трансакции и картички. Останатите нето-оперативни приходи придонесоа со 13,2 милиони евра во вкупната заработка (9М 2022: 14,3 милиони евра); Релативниот пад од 1,1 милион евра се должи на неповторливите позитивни ефекти во периодот лани.
Општо, оперативните приходи на групацијата се подобрија за 54,5 милиони евра, а кадровско-административните расходи се зголемија за 27,1 милиони евра. Ова доведе до видливо подобрување на коефициентот трошоци-приходи за 2,0 процентни поени на 58,7% (9М 2022: 60,7%) и солидно зголемување од 27,4 милиони евра или 28,3% на добивката пред оданочување и резервациите за загуби.
Резервациите за загуби од 9,0 милиони евра (9М 2022: 79,1 милион евра) одговараат на цената на ризикот од 20 базични поени. Показателите за кредитниот ризик на групацијата од третата фаза уште повеќе се подобрија од веќе добрите нивоа забележани на крајот на 2022 година. Во третиот квартал, регистрирани се резервации за загуби од 8,5 милиони евра главно за работењето на групацијата во Украина. На ниво на групација, учеството на нефункционалите („лоши“) кредити се намали од 3,3% на крајот од годината, на 3,0%. За групацијата без Украина, овој показател, исто така, благо се намали од 2,4% на 2,3%.
Позитивниот оперативно-финансиски развој на групацијата во 9М од 2023 година беше поддржан од сите десет банки во Југоисточна и Источна Европа. Во Југоисточна Европа, остварен е резултат од 72,4 милиони евра, што одговара на поврат на капиталот од 14,2%. Во Источна Европа, резултатот од 36,3 милиони евра е еквивалентен на поврат на капиталот од 23,0%.
Коментари на Управниот одбор околу зголемените изгледи за 2023 година објавени на 26 октомври 2023 година
На 26 октомври 2023 година, Управниот одбор ги подигна изгледите за финансиската 2023 година, доведувајќи ги проекциите за принос на капиталот на нивото на среднорочни изгледи од околу 12% (со опсег од плус/минус 1 процентен поен). Претходно проектираниот опсег за принос на капиталот беше 8%-10%. Ажурираните проекции сега се врз основа на претпоставената цена на ризикот до 30 базични поени (претходно: до 45 базични поени). Коефициентот трошоци-приходи сега се очекува на 60%-62% (претходно: 62-64%). Растот на кредитното портфолио се предвидува во ниска до средна едноцифрена процентна рамка (претходно: средна едноцифрена процентна рамка). Ажурираните проектирани рамки и натаму се предмет на негативни претпоставки за четвртиот квартал од годината; поточно, во нив и натаму се земаат предвид актуелните воени активности во Украина и поврзаната неизвесност.
Изгледите за коефициентот ЦЕТ1 од над 13% и за коефициентот на задолженост од околу 9% беа потврдени во текот на овие прилагодувања. Заради пресметување на показателите на капиталот, една третина од полугодишната добивка за финансиската година е акумулирана за исплата на дивиденди во 2024 година.
Претседател на Управниот одбор, Хуберт Шпехтенхаузер: „Нашите деветмесечни резултати ги гледаме како цврста потврда за многу добриот напредок остварен во групацијата. Особено сме задоволни од добрите и стабилни резултати на нашите клиенти-мали и средни претпријатија и фактот што сите наши десет банки во Југоисточна и Источна Европа од година во година го зголемуваа својот придонес во добивката на групацијата. И покрај нашиот многу грануларен и разнолик позитивен развој, повторно ги зголемивме проекциите за тековната година и сега очекуваме да постигнеме поврат на капиталот на ниво на нашата среднорочна амбиција од околу 12%. Важно е да се напомене дека сè уште гледаме неизвесност поради проблематичната работна средина на некои пазари, како и поради ризиците од сè уште тековната војна против Украина. Сепак, остануваме сигурни и веруваме дека нашите резултати од 9М ги нагласуваат нашите среднорочни цели и го демонстрираат среднорочниот и долгорочниот потенцијал за заработка на нашиот бизнис-модел. Покрај финансиските резултати, сакаме повторно да ја истакнеме успешната правна конверзија во АГ што ја финализиравме во овој квартал. Убедени сме дека и натаму можеме да ја зајакнеме нашата позиција на пазарите на капитал во 2024 година. Затоа, со задоволство го најавувам нашиот втор Ден на пазарите на капитал што ќе се одржи на 21 март 2024 година, на кој сакаме подетално да ги претставиме нашите стратешки иницијативи и амбиции за финансиската 2024 година и понатаму“.
Кварталниот финансиски извештај на групацијата ПроКредит заклучно со 30 септември 2023 година од денеска е достапен на веб-страницата на ПроКредит Холдинг под Односи со инвеститори на https://www.procredit-holding.com/en/investor-relations/reports-publications/financial-reports. Финансискиот календар за ПроКредит Холдинг е достапен на https://www.procredit-holding.com/investor-relations/financial-calendar.


Халк Осигурување со нов состав на Управниот одбор и континуитет во управувањето

Инфлацијата во Германија може да достигне 3,2 отсто, највисоко ниво од крајот на 2023 година

Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел

Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?

Берзите под притисок, акциите бележат пад: S&P 500 и Nasdaq паднаа, нафтата скокна над 107 долари

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?






Банки
Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?
Купувањето енергетски ефикасен стан во Македонија веќе може да значи и поповолни услови за финансирање. Зелените станбени кредити, кои во Европа сè повеќе се користат за насочување капитал кон домови со мала потрошувачка на енергија, веќе се појавуваат и во понудата на домашните банки.
Најдиректен пример е НЛБ Банка, која во својата актуелна понуда има посебен „зелен станбен кредит“ наменет за купување енергетски ефикасен дом, односно станови со енергетска класа А или Б. Кредитот е достапен до 18 милиони денари, со рок на отплата до 30 години. Кај варијантата со животно осигурување, фиксната каматна стапка е 3,05 проценти за првите пет години или 3,5 проценти за првите десет години.
Според актуелната стандардна понуда на НЛБ, станбениот кредит има фиксна каматна стапка од 3,45 проценти за првите пет години или 3,9 проценти за првите десет години, додека кај „Станбен Плус“ стапките се 3,25 и 3,7 проценти. Тоа покажува дека, барем кај одредени модели, купувачот на енергетски ефикасен стан може да добие пониска почетна камата од онаа кај стандардниот станбен производ. Сепак, условите зависат и од видот на осигурување и профилот на клиентот, па споредбата треба да се прави според вкупниот трошок на кредитот, а не само според номиналната камата.
Трендот не се ограничува само на еден банкарски производ. Европската банка за обнова и развој преку програмата GEFF III REPower Residential годинава обезбеди нови линии за македонски банки, со цел парите да завршат токму во енергетски ефикасни домови, обновливи извори на енергија и станбени објекти со високи енергетски перформанси.
Во 2026 година ЕБОР одобри до четири милиони евра за НЛБ Банка за натамошно зелено кредитирање на станбениот сектор во Северна Македонија. Средствата се наменети за технологии со висока енергетска ефикасност, решенија за обновлива енергија и станбени згради со високи енергетски перформанси.
И Комерцијална банка добива нова кредитна линија од четири милиони евра во рамките на WB GEFF III. Според ЕБОР, парите ќе се користат за кредитирање зелени инвестиции во станбени згради и за технологии, материјали и решенија што ја зголемуваат енергетската ефикасност. Програмата е поддржана и од Европската Унија, која обезбедува инвестициски поттик за квалификуваните корисници и техничка помош.
Шпаркасе банка, исто така, има одобрена линија до четири милиони евра од ЕБОР во рамките на истата програма. Според проектната документација на ЕБОР, средствата се наменети и за изградба на станбени објекти со високи енергетски перформанси, покрај инвестициите во енергетска ефикасност и обновливи извори. Банката веќе нуди ЕКО кредити за домаќинствата, а за успешно реализирани и потврдени инвестиции наведува можност за инвестициски грант до 20 проценти од вредноста на инвестицијата.
Стопанска банка, пак, има „зелени кредити“ обезбедени со хипотека, но тие во моментов се претставени како кредити за инвестиции во енергетска ефикасност – изолација, енергетски ефикасни прозорци и врати, топлински пумпи, соларни колектори, фотоволтаици и друга опрема – а не како посебен станбен кредит за купување нов енергетски ефикасен стан.
Зад ваквите производи стои поширока европска политика на поврзување на домувањето со енергетската транзиција. Европската инвестициска банка веќе финансира модели за зелени хипотеки и енергетски ефикасно домување во повеќе земји. Во април 2026 година, на пример, ЕИБ и Европскиот инвестициски фонд учествуваа во финансиска операција во Шпанија и Португалија насочена кон хипотеки за енергетско реновирање и купување нови домови со речиси нулта потрошувачка на енергија.
ЕИБ има и посебни операции за финансирање на „зелени хипотеки“. Во Шпанија, преку проект со BBVA, финансирањето е целосно насочено кон одржливо домување и изградба на објекти што ги исполнуваат критериумите за речиси нулта потрошувачка на енергија или повисоки стандарди.
Тоа значи дека прашањето веќе не е дали „зелениот“ критериум ќе влезе во станбеното кредитирање во Македонија – тој веќе е присутен. Следната фаза ќе биде дали повеќе банки ќе почнат јасно да ја преточуваат енергетската класа на станот во подобри услови за купувачот: пониска камата, пониски трошоци, грант или комбинација од повеќе поволности.
За купувачите, енергетскиот сертификат на станот затоа постепено може да стане важен не само за идните сметки за струја и греење, туку и за цената по која ќе го финансираат сопствениот дом.
Банки
10% поврат со Mastercard картичките на Стопанска банка секој прв ден во месецот
Стопанска банка АД – Скопје ги потсетува корисниците на Mastercard картичките дека преку програмата Mastercard Day, секој прв ден во месецот можат да добијат 10% поврат на средства при плаќање за храна и пијалаци.
Понудата важи за плаќања со Mastercard картичка издадена од Стопанска банка, и тоа во земјата и во странство.
За користење на поволноста, корисниците треба претходно да се регистрираат преку платформата Priceless.com.
Со оваа понуда, корисниците можат да остварат поврат при плаќање во ресторани, кафулиња и други продажни места од категоријата храна и пијалаци, согласно условите на програмата Mastercard Day.
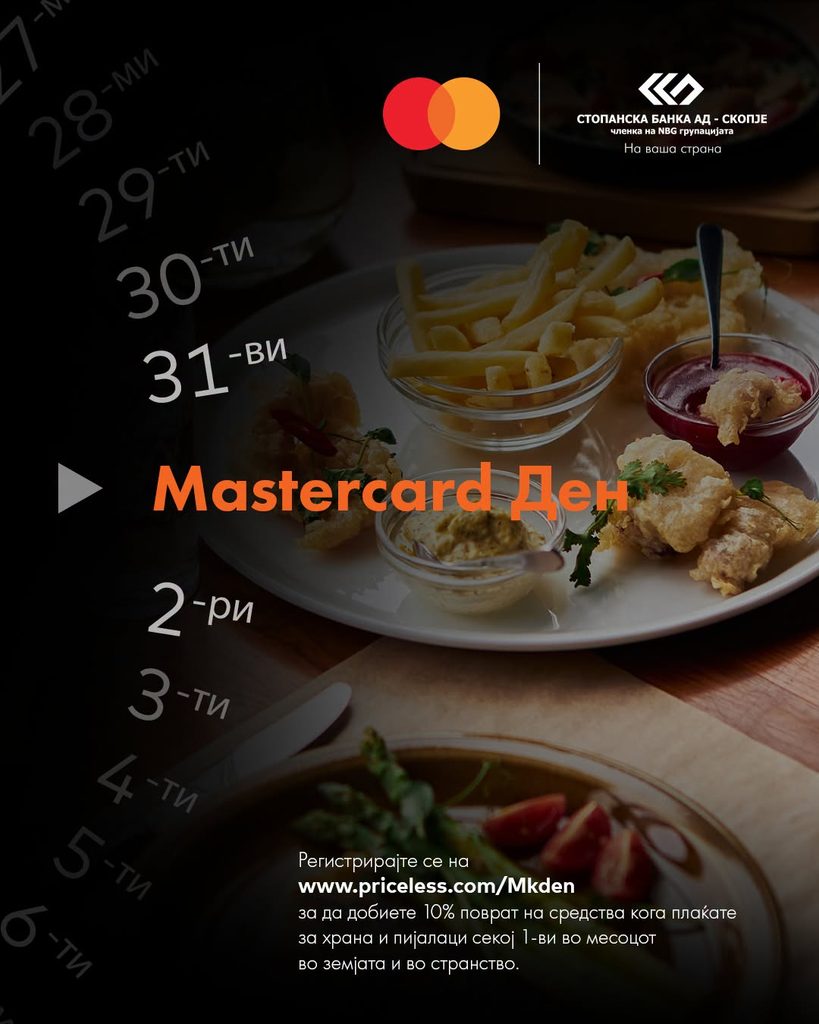
Повеќе информации за регистрацијата и условите на понудата се достапни на страницата на Mastercard Priceless.
Банки
Светска банка одобри 600 милиони долари за развој на гасниот сектор во Србија
Светска банка одобри 600 милиони долари, односно околу 526 милиони евра, за Програмата за развој на гасниот сектор во Србија, соопшти меѓународната финансиска институција.
Програмата е наменета за зајакнување на енергетската безбедност и сигурноста во снабдувањето во Србија преку инвестиции во критичната гасна инфраструктура, спроведување секторски реформи и јакнење на институционалните капацитети.
Финансирањето треба да придонесе за подобрување на отпорноста и сигурноста на гасниот систем на Србија и за модернизација на секторот.
Според информацијата објавена од SeeNews, вредноста на одобрената програма изнесува 600 милиони долари.
Халк Осигурување со нов состав на Управниот одбор и континуитет во управувањето
Инфлацијата во Германија може да достигне 3,2 отсто, највисоко ниво од крајот на 2023 година
Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел
Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?
Берзите под притисок, акциите бележат пад: S&P 500 и Nasdaq паднаа, нафтата скокна над 107 долари
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
