Банки
Гувернерот Славески: Од СЕПА кон инстант иднина – побрзи, поевтини и посигурни плаќања за сите


Приклучувањето на земјава кон Единствената област за плаќање во евра – СЕПА претставува историски чекор кон модерна, безбедна и европски интегрирана платежна инфраструктура. Оваа трансформација веќе носи конкретни придобивки за граѓаните и за компаниите, а тоа се побрзи, поедноставни и значително поевтини трансакции во евра. Гувернерот на Народната банка, Трајко Славески, во колумна за Билтенот на Македонската банкарска асоцијација истакнува дека СЕПА претставува „суштинска трансформација, а не само техничка промена“, којашто директно ги подобрува квалитетот и достапноста на платежните услуги.
Од 7 октомври, девет банки во земјава веќе извршуваат кредитни трансфери преку СЕПА, а до крајот на годината се очекува целосно приклучување на десет банки. Благодарение на членството во СЕПА, надоместоците за плаќања се намалија повеќекратно. Така, за трансакција од 500 евра граѓаните сега плаќаат околу 4 евра, наместо околу 25, а деловните субјекти за трансакција од 20.000 евра што чинеше околу 80 евра, сега плаќаат помалку од 10 евра. Овие промени претставуваат годишни заштеди од околу 20 милиони евра на ниво на економија, а времето за извршување на плаќањата се скрати од неколку дена на најчесто помалку од два часа.
По приклучувањето кон СЕПА, следната стратегиска цел е воспоставувањето инстант плаќања, односно трансакции што се извршуваат за неколку секунди, 24 часа дневно. Народната банка, заедно со централните банки од Албанија, Босна и Херцеговина, Косово и Црна Гора, работи на заеднички регионален систем за инстант плаќања заснован на европската платформа ТИПС на Банката на Италија. Целта е создавање интероперабилен платежен простор меѓу земјите од Западен Балкан и Европската Унија, што ќе овозможи едноставни и брзи плаќања во денари во земјава, подобар обрт на средствата за фирмите, пониски трошоци за прекуграничните трансакции и инстант пристигнување на дознаките во евра.
Во периодот што следува, модернизацијата на платниот систем ќе биде насочена кон целосно искористување на новата инфраструктура, дигитализација на плаќањата, намалување на употребата на готовина и дополнително усогласување на регулативата со европските стандарди. Со ова се обезбедува поголема транспарентност, иновативни услуги, фер конкуренција и повисока заштита на корисниците. „Модернизацијата на плаќањата е инвестиција во конкурентноста на економијата. Но, зад секоја технологија мора да стои довербата, како во системот и во институциите, така и во стабилноста на валутата“, нагласува гувернерот Славески.
Реформите во платниот систем се вложување во подобар стандард на граѓаните, поефикасно работење на компаниите и посилна, европски интегрирана економија. СЕПА и инстант плаќањата ја отвораат вратата кон иднина во која секој трансфер е брз, сигурен и достапен, иднина што ја градиме за новите генерации и модерен европски платежен простор.


Светската банка ќе ја поддржи Македонија во воведувањето инстант плаќања и поврзувањето со европскиот платен систем

ЕЦБ: Вештачката интелигенција отвора големи можности за Европа, но носи и ризици за вработеноста и финансиската стабилност

Корпоративни обврзници со камата од 4,75%: Колку се исплатливи во споредба со банкарското штедење?

Марко Јазбец доби нов петгодишен мандат на чело на Сава Ре

Граѓаните ги зголемуваат депозитите, компаниите ги намалуваат: Различни движења на банкарските сметки во вториот квартал

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии






Банки
Светската банка ќе ја поддржи Македонија во воведувањето инстант плаќања и поврзувањето со европскиот платен систем
Македонија ќе добие поддршка од Светската банка за модернизација на платната инфраструктура, воведување национален систем за инстант плаќања и негово поврзување со платните системи во Западен Балкан и Европската Унија.
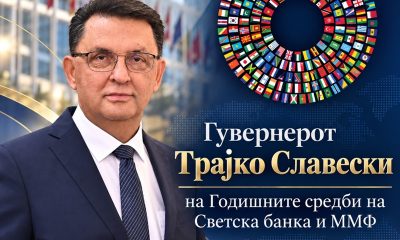
Ова било една од главните теми на разговорите што гувернерот на Народната банка, Трајко Славески, ги остварил со заменик-претседателката на Светската банка, Антонела Басани, и со извршниот директор на оваа меѓународна финансиска институција за Конституенцата во која членува Македонија, Јуџин Ругенат.
Средбите се одржале во рамките на Годишните средби на Меѓународниот монетарен фонд и Групацијата на Светската банка, а во фокусот биле дигитализацијата на плаќањата, усогласувањето на домашната регулатива со европските стандарди и натамошното интегрирање на македонскиот финансиски систем во европската платежна инфраструктура.
Еден од клучните проекти на Народната банка е воспоставувањето национална платформа за инстант плаќања, по моделот на европскиот систем ТИПС, кој функционира во рамките на Европската централна банка. Целта е да се овозможат побрзи и поефикасни трансакции, а во следната фаза и инстант прекугранични плаќања.
Планирано е најнапред новиот систем да профункционира на домашниот пазар, по што ќе следува негово поврзување со соодветните системи во земјите од Западен Балкан. Крајната цел е интеграција во поширокиот европски платежен простор, што би придонело за полесно финансиско поврзување на граѓаните и компаниите со регионалните и европските пазари.
На средбите Славески се осврнал и на придобивките од приклучувањето на Македонија кон Единствената област за плаќања во евра (СЕПА). Според гувернерот, една година по приклучувањето, СЕПА веќе станала водечки канал за прекугранични плаќања во евра, со позитивни ефекти врз граѓаните, компаниите и економијата.
Претставниците на Светската банка ја потврдиле поддршката за продолжување на реформите во платежниот сектор, но и за другите активности насочени кон јакнење на финансиската стабилност и отпорноста на банкарскиот систем.
Соработката меѓу двете институции опфаќа и техничка помош за унапредување на регулативата и супервизијата, развој на макропрудентните политики и подобрување на механизмите за управување со ризиците.
Од Народната банка оценуваат дека продолжувањето на партнерството со Светската банка ќе биде значајно за понатамошната дигитализација на финансиските услуги, зголемувањето на ефикасноста на плаќањата и поблиското поврзување на Македонија со европскиот финансиски пазар.
Банки
ЕЦБ: Вештачката интелигенција отвора големи можности за Европа, но носи и ризици за вработеноста и финансиската стабилност
Употребата на вештачката интелигенција (ВИ) во Европа забрзано расте, при што повеќе од половина од работниците веќе ја користат на работното место. Сепак, Европа значително заостанува зад САД и Кина во инвестициите, развојот на напредни модели и компјутерските капацитети за ВИ, предупреди членот на Извршниот одбор на Европската централна банка (ЕЦБ), Филип Лејн.
Во обраќањето на Меѓународниот самит за вештачка интелигенција, одржан на 13 октомври во Даблин, Лејн истакна дека ВИ има потенцијал да ја зголеми продуктивноста, да го поттикне економскиот раст и да го подобри животниот стандард. За Европа, оваа технологија е особено значајна бидејќи може да помогне во ублажувањето на економските последици од очекуваното намалување на работоспособното население.
Според податоците што ги презентираше, европските компании годинава се очекува да издвојат околу 10 проценти од вкупните инвестиции за вештачка интелигенција. Истовремено, кредитирањето поврзано со ВИ учествува со приближно една четвртина во неодамнешниот раст на кредитите за претпријатијата.
Истражувањето на ЕЦБ за пристапот на претпријатијата до финансии, спроведено во четвртиот квартал од 2025 година, покажува дека 64 проценти од компаниите ја користеле вештачката интелигенција експериментално или умерено, додека само седум проценти пријавиле значителна употреба.
Уште позабележителен е растот на примената на ВИ кај вработените. Според истражувањето на домаќинствата на ЕЦБ, уделот на работниците што користат вештачка интелигенција на работното место се удвоил во последните две години, од 26 проценти во 2024 година на 52 проценти во 2026 година.
Иако работниците пријавуваат значителни заштеди на време, придобивките засега се концентрирани во одредени сектори и специјализирани задачи, како што е програмирањето. Според Лејн, сè уште е рано да се утврди значително влијание на вештачката интелигенција врз вкупната продуктивност на економијата.
Европа значително заостанува зад САД и Кина
Лејн предупреди дека, и покрај забрзаното усвојување на новата технологија, обемот на инвестициите и развојот на ВИ во Европа е значително помал во споредба со САД и Источна Азија.
Во последните две години, дигиталните инвестиции во САД растеле двојно побрзо отколку во еврозоната, додека американските работници поминуваат два до три пати повеќе од своето работно време користејќи ВИ во споредба со работниците во најголемите економии на еврозоната.
Според индексот за вештачка интелигенција на Универзитетот Стенфорд, САД развиле 59 значајни модели на ВИ, а Кина 35, додека Франција и Обединетото Кралство развиле по еден.
Разликата е уште поизразена кај компјутерските капацитети за вештачка интелигенција. САД располагаат со 75 проценти од вкупниот светски капацитет, додека на Европа ѝ припаѓаат само пет проценти.
Лејн оцени дека ваквата нерамномерна распределба на капацитетите може да создаде економски и геополитички предизвици, иако меѓународната трговија со производи и услуги поврзани со ВИ може да помогне придобивките од технологијата да се прошират низ светот.
Вештачката интелигенција може да влијае врз работните места и платите
Една од најголемите неизвесности поврзани со развојот на вештачката интелигенција е нејзиното влијание врз пазарот на трудот.
Според Лејн, одредени професии може да забележат зголемена побарувачка бидејќи ВИ ќе ја надополнува работата на вработените, додека кај други постои ризик технологијата да замени дел од работните задачи и работните места.
Иако засега не се забележуваат големи промени во вкупната вработеност, плановите на компаниите за нови вработувања се воздржани, што особено ги погодува младите кои штотуку завршиле високо образование.
Можноста ВИ да замени одредени категории работници би можела да ја ослаби нивната преговарачка позиција, да го забави растот на платите и да го намали уделот на трудот во вкупниот доход.
Истражувањата на ЕЦБ покажуваат и различни очекувања меѓу секторите. Работниците во индустриите што имаат придобивки од изградбата на инфраструктурата за ВИ се пооптимистични, додека оние во секторите што се потпираат на знаење и интелектуална работа се позагрижени поради можноста технологијата да замени дел од нивните задачи.
ЕЦБ предупредува и на ризици за финансиската стабилност
Брзиот развој на вештачката интелигенција има последици и за финансиските пазари и монетарната политика.
Лејн посочи дека глобалниот инвестициски бум во ВИ и очекувањата за повисока продуктивност во иднина веројатно придонесуваат за зголемувањето на долгорочните каматни стапки на светските пазари.
Ова е особено важно за еврозоната, бидејќи пренесувањето на повисоките каматни стапки на европскиот пазар на обврзници доведува до заострување на финансиските услови, иако европскиот инвестициски бум во ВИ е значително помал од глобалниот.
Дополнителен ризик претставуваат високите пазарни вреднувања на компаниите поврзани со ВИ и наглиот раст на задолжувањето за финансирање инвестиции во оваа технологија.
Дури и привремено забавување на очекуваниот технолошки напредок или намалување на довербата на инвеститорите може да предизвика макроекономски и финансиски ризици, предупреди Лејн.
Поради тоа, ЕЦБ внимателно ги следи финансиските ризици поврзани со ВИ, вклучително и ризиците од кибернапади.
Лејн нагласи дека и самата ЕЦБ сè повеќе ја применува вештачката интелигенција во своето работење, со цел подобрување на аналитичките капацитети и организациската ефикасност.
На крајот од обраќањето, тој порача дека Европа има многу да добие од искористувањето на можностите што ги нуди вештачката интелигенција, но дека успешната трансформација бара координирано дејствување на компаниите, образовните институции, финансискиот сектор и носителите на економските политики.
ЕЦБ, како што истакна, останува посветена на обезбедување ценовна и финансиска стабилност како основа за одржлива трансформација на европската економија во ерата на вештачката интелигенција.
Банки
Граѓаните ги зголемуваат депозитите, компаниите ги намалуваат: Различни движења на банкарските сметки во вториот квартал
Депозитите на македонските домаќинства продолжуваат да растат, додека кај нефинансиските компании во вториот квартал од 2026 година е забележано намалување на депозитните салда. Податоците на Македонската банкарска асоцијација покажуваат дека на крајот од јуни граѓаните имале 454,99 милијарди денари во банките, што е за 6,33 милијарди денари повеќе во споредба со крајот на март.
Истовремено, депозитите на нефинансиските компании се намалиле од 199,81 милијарди денари на крајот од март на 190,39 милијарди денари на крајот од јуни. Разликата изнесува 9,42 милијарди денари, односно приближно 153 милиони евра.
Ваквите движења се особено интересни бидејќи се случуваат во период кога вкупната депозитна база на банкарскиот сектор продолжува да расте. На крајот од јуни таа достигнала 677,06 милијарди денари, наспроти 668,89 милијарди денари три месеци претходно.
Тоа значи дека вкупните депозити се зголемиле за 8,17 милијарди денари, и покрај намалувањето на средствата кај нефинансиските компании. Разликата произлегува од движењата и кај другите категории депоненти, што покажува дека структурата на депозитната база е поширока од средствата на домаќинствата и компаниите.
На годишно ниво, состојбата е поинаква. Во споредба со јуни 2025 година, депозитите на нефинансиските компании се повисоки за приближно 14,06 милијарди денари, додека средствата на домаќинствата се зголемени за 43,26 милијарди денари.
Ова покажува дека кварталното намалување кај компаниите не треба да се толкува како долгорочен пад на корпоративните депозити. За утврдување на причините би биле потребни дополнителни информации за сезонските плаќања, инвестициите, обврските кон добавувачите и промените во финансиското работење на компаниите.
Од аспект на банкарскиот сектор, различната динамика е значајна бидејќи депозитите на домаќинствата вообичаено претставуваат важен извор на финансирање, додека корпоративните депозити можат да бидат почувствителни на тековните потреби за ликвидност.
На крајот од јуни, домаќинствата учествувале со приближно 67,2 проценти во вкупните депозити, додека нефинансиските компании имале учество од околу 28,1 процент.
Продолжувањето на растот на депозитите кај граѓаните е поволен показател за стабилноста на депозитната база, но за проценка на реалното штедење потребно е да се земат предвид и инфлацијата, распределбата на депозитите по домаќинства и структурата според валута и рочност.
За банките, следниот предизвик ќе биде одржувањето на стабилни извори на финансирање во услови кога кредитната активност расте побрзо од депозитите, а конкуренцијата за привлекување средства останува важен фактор при формирањето на каматните стапки.
Редакциска методологија: Кварталните промени се пресметани со споредба на состојбите на 31 март и 30 јуни 2026 година, а годишните со споредба на состојбите на 30 јуни 2025 и 30 јуни 2026 година.
Светската банка ќе ја поддржи Македонија во воведувањето инстант плаќања и поврзувањето со европскиот платен систем
ЕЦБ: Вештачката интелигенција отвора големи можности за Европа, но носи и ризици за вработеноста и финансиската стабилност
Корпоративни обврзници со камата од 4,75%: Колку се исплатливи во споредба со банкарското штедење?
Марко Јазбец доби нов петгодишен мандат на чело на Сава Ре
Граѓаните ги зголемуваат депозитите, компаниите ги намалуваат: Различни движења на банкарските сметки во вториот квартал
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии