Банки
Одржана е редовната седница на Советот на Народната банка: Усвоен е Кварталниот извештај за второто тримесечје од 2023 година
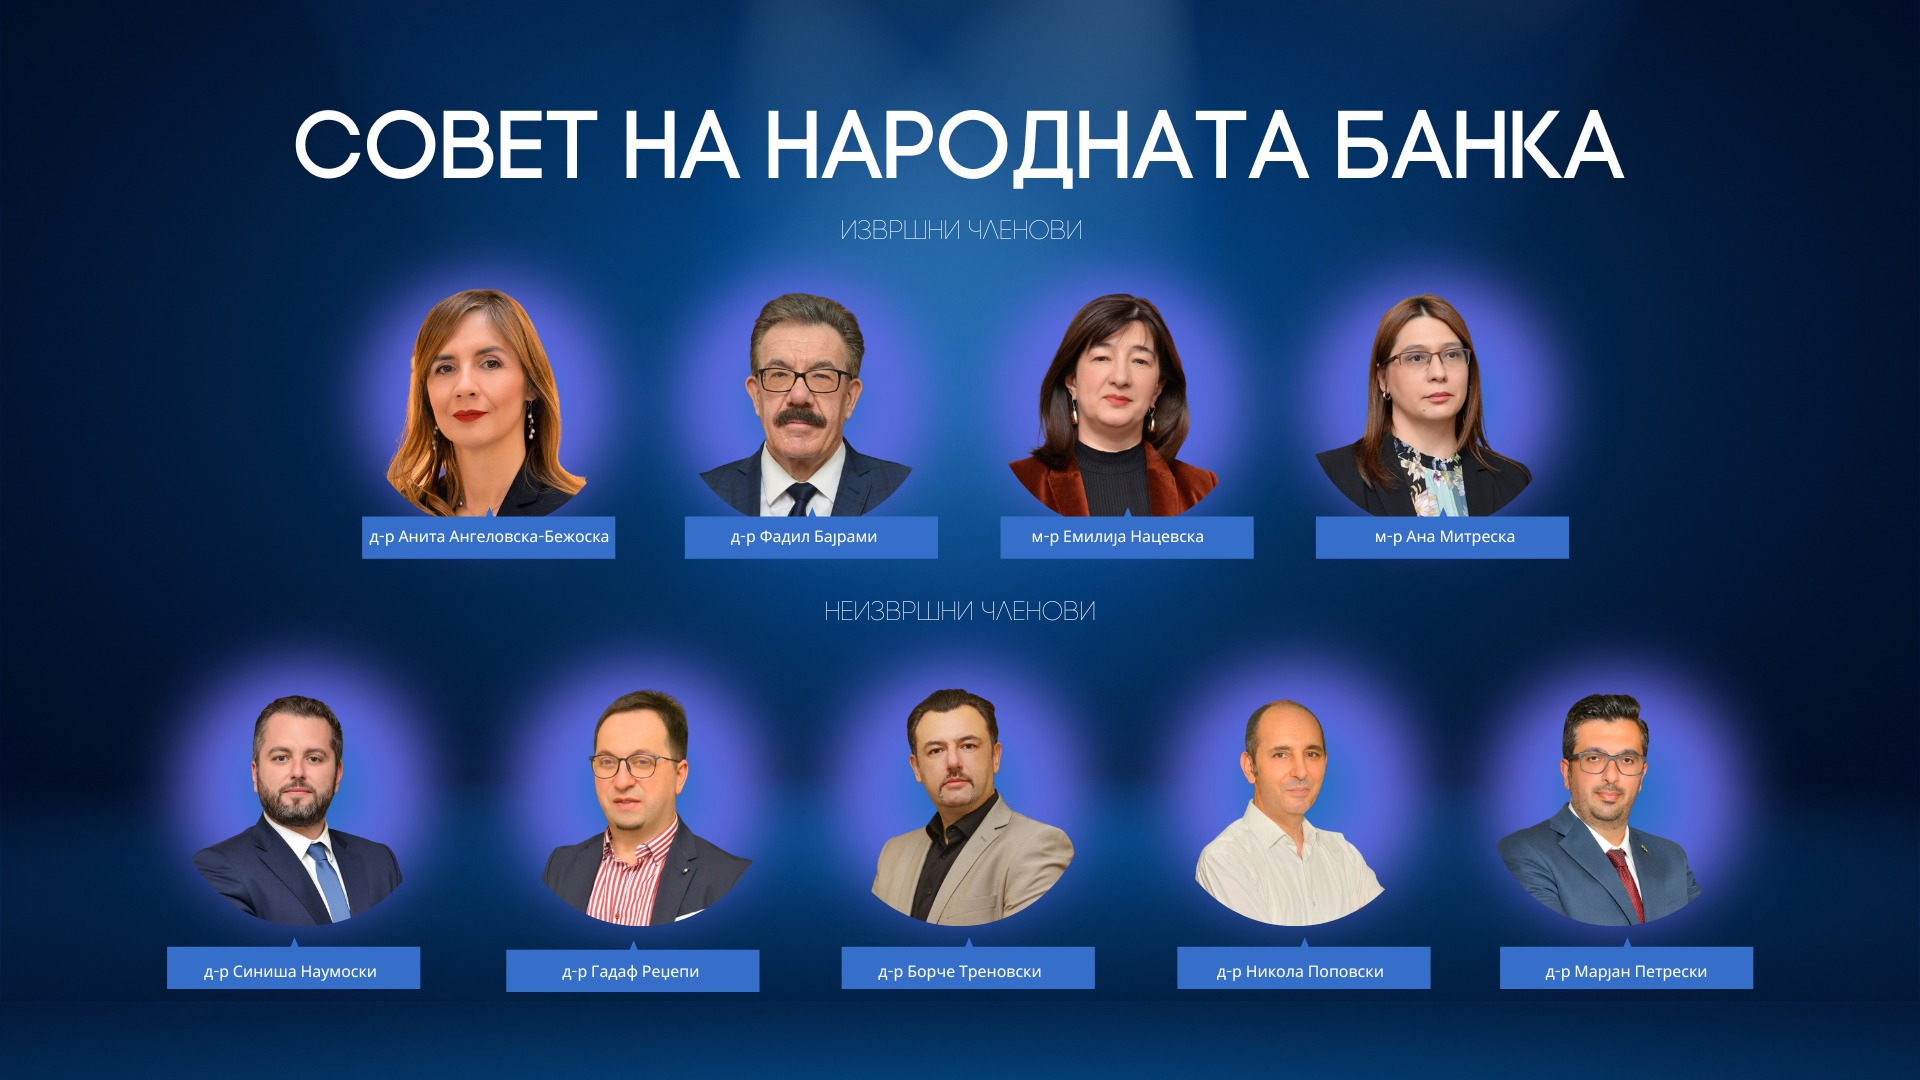
Советот на Народната банка на својата редовна седница го усвои Кварталниот извештај за второто тримесечје од 2023 година.
Во Извештајот се заклучува дека во текот на вториот квартал, годишната стапка на инфлација и натаму забавува, додека Народната банка за стабилизација на инфлацијата и на инфлациските очекувања ја затегна монетарната политика, но презеде и други мерки, во склад со останатите централни банки. Во однос на остварувањата, растот на домашната економска активност забрза, малку посилно од очекувањата според последните проекции, а најновите високофреквентни податоци за вториот квартал од 2023 година упатуваат на натамошен раст на економската активност во вториот квартал од годината, но поумерен. Годишната стапка на инфлација дополнително забави и на крајот на вториот квартал изнесуваше 9,3%, што е во согласност со априлската проекција. Надворешната позиција на економијата се подобрува, поради што девизните резерви се одржуваат во сигурната зона. Имено, во првиот квартал на 2023 година, тековната сметка на платниот биланс бележи суфицит, а поволните движења во тековните трансакции се резултат на позитивните остварувања кај сите категории, но во најголем дел поради намалениот дефицит во размената на стоките со странство, пред сѐ поради понискиот увоз.
Монетарните податоци исто така покажуваат поволни придвижувања. Имено, годишниот раст на депозитите и натаму забрзува, а овие остварувања се подобри од очекувањата според априлската проекција. Притоа, и натаму има поволни придвижувања од аспект на рочната и валутната структура на штедењето (раст на долгорочните и на денарските депозити), одразувајќи ги ефектите од мерките преземените од страна на Народната банка и стабилизираните очекувања на економските субјекти. Банките и натаму обезбедуваат кредитна поддршка за домашната економија, но растот е поумерен и малку подобар од очекувањата. И покрај остварувањата, ризиците за економските изгледи сѐ уште постојат и произлегуваат од развојот на војната во Украина, геополитичките тензии во глобални рамки, силината на затегнувањето на финансиските услови, како и од евентуалните понатамошни превирања во финансискиот сектор. Народната банка внимателно ги следи макроекономските податоци и ризиците и е подготвена да ги употреби сите неопходни инструменти и да презема мерки со коишто ќе се придонесе за задржување на стабилноста на девизниот курс, стабилизирање на инфлациските очекувања и за ценовна стабилност на среден рок.
На седницата на Советот беше усвоена и Годишната информација за плаќањата во Република Северна Македонија во 2022 година, во која се утврдува дека платежниот пејзаж во земјава го карактеризира натамошното зголемено користење на платежните услуги од страна на граѓаните и компаниите за извршување безготовински плаќања за производите и услугите во земјата, коишто ги овозможуваат давателите на платежни услуги. Во овој период се евидентирани 195 милиони платежни трансакции, што е годишен раст од 6,8%, што речиси во целост произлегува од засилениот раст на бројот на трансакции со платежни картички за 13,1%. Со тоа, нивното учество во вкупниот број безготовински трансакции достигна значителни 62,1%, при истовремено зголемување и на вредноста на овие трансакции за 18,7%.

22 стартапи се претставуваат во Тирана: fintech и AI во фокусот на Plug and Play Expo 2026

Ќе исчезне ли класичниот кредитен скор? Вештачката интелигенција веќе анализира како ги трошите парите

Нов банкарски гигант се шири низ Балканот: AikGroup цели кон 17 милијарди евра – дали Македонија е следна?

Колку е навистина тешко да се добие кредит во Македонија?

ММФ предупредува: Јавниот долг станува сè поголем товар за државите

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања




Банки
Нов банкарски гигант се шири низ Балканот: AikGroup цели кон 17 милијарди евра – дали Македонија е следна?
AikGroup забрзано ја гради својата позиција како една од најбрзорастечките банкарски групации во Југоисточна Европа, а новата инвестиција на Европската банка за обнова и развој дополнително ја отвора вратата за регионално ширење.
ЕБОР инвестира до 64 милиони евра за 5 проценти удел во AikGroup, преку купување новоиздадени акции. Целта е да се поддржат понатамошното ширење, дигитализацијата и корпоративното управување на групацијата. ЕБОР ќе има и свој претставник во Одборот на директори.
AikGroup во моментов има повеќе од 10 милијарди евра вкупна актива и банкарско присуство во Србија преку AikBank, во Словенија преку Gorenjska Banka и во Црна Гора преку Hipotekarna Banka. Групацијата вработува повеќе од 3.000 лица и има околу 6,1 милијарда евра нето-кредити и 7,4 милијарди евра депозити.
Според ЕБОР, среднорочната амбиција на групацијата е активата да се зголеми на околу 17 милијарди евра во следните три до пет години, преку комбинација од нови аквизиции и органски раст. Самата AikGroup во понова корпоративна објава наведува уште поамбициозна цел – до 20 милијарди евра, што покажува дека плановите за експанзија сè уште се развиваат.
Последниот голем чекор беше преземањето на 74,9 проценти од Hipotekarna Banka во Црна Гора, трансакција со која AikGroup дополнително го прошири своето регионално присуство. Компанијата и официјално наведува дека останува фокусирана на понатамошно регионално ширење преку аквизиции и стратешки инвестиции.
Дали Македонија може да биде следна?
Во овој момент нема јавно објавена информација дека AikGroup преговара за купување банка во Северна Македонија, ниту дека македонскиот пазар е официјално означен како следна цел.
Сепак, прашањето се наметнува поради јасната стратегија на групацијата. AikGroup веќе работи на повеќе пазари во регионот, а ЕБОР експлицитно наведува дека новата инвестиција треба да ја поддржи експанзијата низ Југоисточна Европа и поширокиот јадрански регион.
Тоа значи дека нови аквизиции се реален дел од стратегијата, но засега нема основа Македонија да се претстави како потврдена следна дестинација.
Доколку AikGroup во иднина реши да влезе и на македонскиот пазар, најлогичниот пат би бил преку купување удел или преземање постојна банка, како што веќе направи во Црна Гора. Но тоа во овој момент е само можност, а не најавена трансакција.
Она што е сигурно е дека консолидацијата на банкарскиот сектор во регионот продолжува. Со поддршка од ЕБОР, повеќе од 10 милијарди евра актива и амбиција таа бројка значително да се зголеми, AikGroup очигледно не планира да запре со сегашната регионална мапа.
А за Македонија, засега останува да се следи дали следниот бран на банкарски преземања ќе стигне и на домашниот пазар.
Банки
Народна банка: За една година преку СЕПА реализирани над 581 илјада трансакции, заштедени повеќе од 5 милиони евра
За една година од оперативното приклучување на Северна Македонија кон Единствената област за плаќање во евра – СЕПА, граѓаните и компаниите оствариле заштеди од повеќе од пет милиони евра, информира Народната банка.
Во изминатите 12 месеци преку СЕПА биле реализирани повеќе од 581 илјада трансакции, со вкупна вредност од околу 11 милијарди евра.
Според податоците на Народната банка, надоместоците за прекуграничните плаќања во евра се намалени до шест пати за граѓаните и до девет пати за компаниите.
Во моментов, 69 проценти од прекуграничните плаќања во евра се реализираат преку СЕПА, со што овој систем веќе прераснал во водечки канал за ваков вид плаќања. Услугата е достапна преку сите домашни банки.
Северна Македонија оперативно се приклучи кон СЕПА пред една година, овозможувајќи прекуграничните плаќања во евра да се извршуваат побрзо, поедноставно и со значително пониски трошоци.
Од Народната банка посочуваат дека со натамошното зголемување на користењето на СЕПА се очекуваат уште поголеми заштеди, раст на дигиталните плаќања и дополнителни придобивки за граѓаните, компаниите и домашната економија.
„Европските стандарди – конкретна придобивка за сите“, порачуваат од Народната банка.
Банки
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Кина ја забрзува консолидацијата на малите, претежно рурални банки, во обид да го зајакне финансискиот систем во услови на забавување на економскиот раст.
Според анализа на Fitch Ratings, во текот на 2025 година биле затворени рекордни 670 банки, што претставува околу една четвртина од вкупниот број банки во земјата. Кинеските власти ги интензивирале спојувањата и ликвидациите со цел да создадат помал број, но поголеми и подобро капитализирани финансиски институции.
Од Fitch посочуваат дека малите и руралните комерцијални банки се меѓу најранливите делови од кинескиот банкарски систем, поради послаб квалитет на активата, ниска капитализираност и недостатоци во управувањето, особено во помалку развиените региони.
Приносот на активата кај руралните банки во првата половина од годинава се намалил на 0,45%, од 0,56% во 2021 година. Истовремено, уделот на нефункционалните кредити пораснал на 2,8%, што е значително над просекот за банкарскиот сектор од 1,5%.
Овие банки имаат поголема изложеност кон мали компании, градежни и недвижносни фирми, како и кон финансиски субјекти поврзани со локалните власти.
Целта на консолидацијата е да се засили надзорот, да се намали регулаторната арбитража и да се подобри транспарентноста во секторот. Fitch оценува дека проблемите кај малите банки веројатно нема да предизвикаат поширока финансиска зараза, бидејќи нивното работење е претежно локализирано, а изложеноста кон други банки е ограничена.
Сепак, агенцијата предупредува дека структурните слабости кај дел од овие институции може да продолжат и во краток рок.
Консолидацијата доаѓа во период кога кинеската економија покажува знаци на забавување. БДП во вториот квартал пораснал за 4,3% на годишно ниво, што е најбавна стапка на раст од 2022 година, додека индустриската добивка во август пораснала за 4,2%, што е најслабото темпо на раст оваа година.
22 стартапи се претставуваат во Тирана: fintech и AI во фокусот на Plug and Play Expo 2026
Ќе исчезне ли класичниот кредитен скор? Вештачката интелигенција веќе анализира како ги трошите парите
Нов банкарски гигант се шири низ Балканот: AikGroup цели кон 17 милијарди евра – дали Македонија е следна?
Колку е навистина тешко да се добие кредит во Македонија?
ММФ предупредува: Јавниот долг станува сè поголем товар за државите
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација