Банки
Како неконтролираното кредитирање на населението се рефлектира на економијата

Во последно време сè повеќе се среќаваме со безброј понуди за брзи и ненаменски потрошувачки кредити. Насекаде околу нас неретко забележуваме реклами кои промовираат кредит со 0% камата или кредит без трошоци. Навидум средствата ни се достапни на дофат на рака, па доаѓаме до искушение да посегнеме по брза апликација се со цел набрзина да задоволиме некоја “итна” потреба. Но, сте се запрашале ли како овие кредити влијаат врз вашиот долгорочен домашен буџет? И воопшто, може ли практиката на издавање ненаменски кредити да доведе кон осиромашување на целата економија?
Што подразбираме под брзи и ненаменски потрошувачки кредити?
Брзите и ненаменските потрошувачки кредити можат да се користат за било која намена и имаат видно повисоки каматни стапки во споредба со инвестициските кредити, како кредит за стан, автомобил и слично. Не ретко овие кредити ги користат луѓе кои немаат пристап до традиционални банкарски производи, како што се заеми и кредитни линии, поради нивните ниски кредитни оценки или статус на вработување.
Ненаменските и брзите кредити се достапни без дополнително обезбедување (гарант, хипотека и сл.). Во пракса, за жал, сведоци сме дека овие типови на заеми можат да бидат користени за покривање на редовни режиски трошоци или за премостување на јазот помеѓу платите.
Секогаш треба да имаме предвид дека не е можно финансиска институција, која има за цел остварување на профит, да дава кредити без камата или трошоци. Но, што е со сите попатни скриени трошоци и информации пишани „со мали букви“? Ако добро го разгледате планот за отплата на кредитот ќе сфатите дека треба да вратите двојно повеќе од износот што сте го земале, поради провизијата за апликација, провизија за брза исплата, административен трошок и уште многу други трошоци кои во самиот старт не биле воопшто презентирани.
Дали брзото „крпење“ на финансиските празнини може да направи поголем проблем на долг рок?
Зголемениот тренд на користење ненаменски и брзи кредити, е една од причините за зголемената финансиска нестабилност на многу домаќинства. Додека лесниот пристап до овие кредити може да биде од корист на краток рок, наместо подобрување на квалитетот на животот и инвестирање во иднината, високите каматни стапки и надоместоци поврзани со нив може брзо да предизвикаат уште поголем дебаланс на домашниот буџет. На пример, кога кредитокорисникот нема да биде во можност да го врати заемот навреме лесно може да се најде во бескраен циклус на долгови плаќајќи високи каматни трошоци далеку над првичниот износ на заемот.
Што се случува како резултат на тоа? Бескрајна финансиска празнина во домашниот буџет која со секој заем се потешко може да се затвори. Така сиромашните стануваат уште посиромашни, а финансиските институции кои нудат брзи и ненаменски кредити остваруваат висок профит.
Што значи ова за целокупниот економски развој на општеството?
Високите трошоци поврзани со овие заеми, исто така, можат да создадат економски дебаланс. Кога корисниците на овие кредити плаќаат високи каматни стапки, постои помала веројатност дека ќе имаат доволно средства за потрошувачка на други стоки и услуги, што може да доведе до намалување на вкупната потрошувачка. Тоа може да доведе до намалување на побарувачката за производи и услуги во економијата, што доведува до намалување на економскиот раст.
Особено значаен е и ефектот од влијанието на интензивното кредитирање на физички лица врз капацитетите на финансиските институции за кредитирање на претпријатијата. Имено, порастот на економијата на една држава го прават растот на претпријатијата кои создаваат производи за широка потрошувачка и креираат нови работни места. Претпријатијата, за да ги зголемат своите капацитети и да прават поголеми инвестиции, а со тоа и повеќе работни места, имаат потреба од средства.
Поради пониските каматни стапки за кредитите кон правните лица, голем дел од финансиските институции имаат намален интерес за пласман на своите средства кај правните лица. Со тоа, во вкупното кредитно портфолио на ниво на државата ќе доминира кредитирањето на населението, што ќе го намали економскиот раст на државата.
Тука се наметнува прашањето, дали потрошувачкото ненаменско кредитирање е одговорно кредитирање?
Многу е важно кредитите кои се исплаќаат на населението да бидат искористени за суштински потреби кои ќе го подобрат квалитетот на животот, а не само за импулсивни консумеристичка потреби, односно истите да претставуваат инвестиција која за корисникот ќе има долготраен бенефит.

Народната банка ја оживува историјата: Архивски документи сведочат за 80 години централно банкарство во Македонија

Буџетскиот дефицит во земјата се зголеми на 645 милиони евра за девет месеци – расходите растат побрзо од приходите

Од полноќ поевтинуваат бензините за 5 денари, дизелот останува 99 денари за литар

Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година

Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции







Банки
Народната банка ја оживува историјата: Архивски документи сведочат за 80 години централно банкарство во Македонија
Осум децении институционален развој, економски промени и монетарни предизвици се зачувани низ архивските фондови на Народната банка. По повод јубилејот „80 години централно банкарство“, институцијата потсетува на значењето на историските документи кои го сведочат развојот на централното банкарство во Македонија, од неговите институционални почетоци во 1946 година до современиот финансиски систем.
Преку објавата „Низ архивските фондови“, Народната банка го насочува вниманието кон историските записи што претставуваат сведоштво за развојот на една од најзначајните финансиски институции во земјата.
Архивската документација овозможува да се проследат институционалните промени, развојните процеси и историските околности во кои се обликувало централното банкарство во изминатите осум децении.
Од 1946 година до современа централна банка
Почетоците на институционализираното централно банкарство во Македонија се поврзуваат со 1946 година.
На 25 септември таа година, со Уредбата за спојување на кредитните претпријатија од државниот сектор, Македонската стопанска банка била определена како Централа на Народната банка на Федеративна Народна Република Југославија за Народна Република Македонија.
Институционалниот процес бил дополнително зацврстен на 19 октомври 1946 година, со фактичкото спојување со Народната банка на ФНРЈ.
Овие историски настани ги поставиле темелите на организираното централнобанкарско работење во Македонија.
Низ следните децении, централното банкарство поминувало низ различни фази на институционален развој, во согласност со промените во економскиот и општествениот систем.
Една од најзначајните пресвртници настапила во април 1992 година, со прогласувањето на монетарната самостојност на Македонија.
Со овој историски чекор, Народната банка ја презела улогата на самостојна централна банка, со надлежности за водење на монетарната политика и остварување на основните функции на современото централно банкарство.
Архивските фондови како сведоштво за монетарната историја
Архивските документи имаат значајна улога во зачувувањето на институционалната меморија.
Преку нив може да се проследи како се менувале организацијата, надлежностите и начините на функционирање на централнобанкарските институции во различни историски периоди.
Овие записи имаат вредност не само за институцијата, туку и за истражувачите, економистите, историчарите и пошироката јавност заинтересирана за економската историја на земјата.
Тие создаваат основа за подобро разбирање на процесите што го обликувале националниот монетарен и финансиски систем.
Зачувувањето и претставувањето на ваквите материјали придонесува за поголема достапност на историското знаење и за подобро разбирање на институционалниот континуитет.
Осум децении институционални промени
Од своите почетоци до денес, централното банкарство во Македонија поминало низ различни економски и општествени околности.
Особено значаен период претставува монетарното осамостојување, кога биле поставени основите на самостојната монетарна политика.
Во наредните децении, Народната банка ги развивала своите функции во областа на монетарната политика, банкарската супервизија, платните системи и финансиската статистика.
Денес, одржувањето на ценовната и финансиската стабилност останува во основата на нејзиниот институционален мандат.
Историската документација овозможува овие промени да се разгледуваат во поширок контекст и да се согледа развојот од првичните институционални структури до современата централна банка.
Јубилејот како потсетник на значењето на институционалната меморија
Одбележувањето на 80 години централно банкарство претставува можност да се потсетиме на историјата на институцијата, но и на значењето на континуитетот во развојот на финансискиот систем.
Со тематската објава „Низ архивските фондови“, Народната банка го истакнува значењето на сочуваните историски записи како извор на знаење за институционалните промени низ децениите.
Архивското наследство е сведоштво за патот што го поминало централното банкарство во Македонија – од институционалните темели поставени во 1946 година, преку монетарното осамостојување во 1992 година, до денешното функционирање на Народната банка како самостојна централна финансиска институција.
Во годината на големиот јубилеј, ваквите содржини придонесуваат за зачувување и доближување на монетарната историја до пошироката јавност.
Банки
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
На 23 октомври истече објавениот рок за доставување коментари во рамките на четири јавни консултации што Европската банкарска агенција ги започна во јули.
Консултациите се однесуваат на дополнително усогласување на европските правила за заштита на депозитите.
Предложените стандарди опфаќаат информации што банките треба да им ги доставуваат на депонентите, размена на податоци меѓу институциите, третман на одредени клиентски средства и управување со средствата на системите за гарантирање депозити.
Една од предложените насоки се однесува на инвестирањето на средствата со кои располагаат фондовите за гарантирање депозити.
Целта е да се обезбеди соодветна ликвидност, диверзификација и можност за брзо користење на средствата кога е потребно обесштетување на депонентите.
Банки
Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација
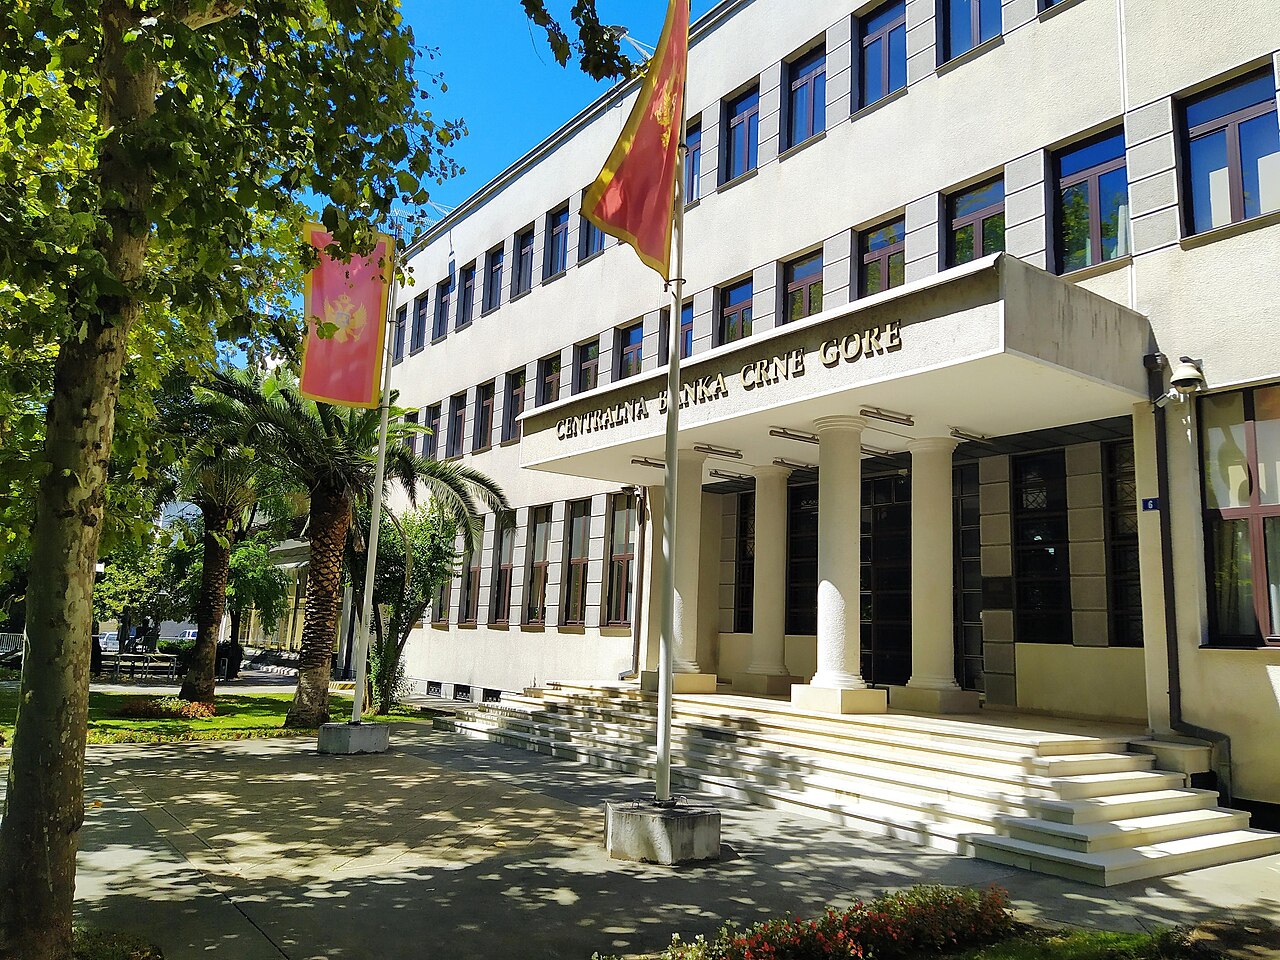
Централна банка на Црна Гора, во соработка со советодавниот центар FinSAC на Светска банка, спровела симулација на санација на фиктивна кредитна институција.
Целта била да се провери подготвеноста на институциите за координирано постапување во случај на банкарска криза.
Во симулацијата учествувале околу 50 претставници од повеќе институции, меѓу кои централната банка, Министерството за финансии, Фондот за заштита на депозитите, Комисијата за пазарот на капитал и Агенцијата за заштита на конкуренцијата.
Учесниците добивале нови информации во реално време и морале да носат одлуки под временски притисок.
Биле тестирани внатрешните процедури, размената на информации и координацијата при подготовка на клучните одлуки.
Според централната банка, симулацијата покажала висок степен на институционална подготвеност.
Активноста е дел од подготовките на Црна Гора за идно учество во европската Банкарска унија и исполнување на обврските од Поглавјето 9 – Финансиски услуги.
Ваквите симулации се важни за заштитата на депозитите и ограничувањето на последиците од евентуална банкарска криза. Македонските институции можат да го разгледаат црногорскиот пристап како регионално искуство, но резултатите од симулацијата не докажуваат дека постои проблем кај конкретна банка.
Народната банка ја оживува историјата: Архивски документи сведочат за 80 години централно банкарство во Македонија
Буџетскиот дефицит во земјата се зголеми на 645 милиони евра за девет месеци – расходите растат побрзо од приходите
Од полноќ поевтинуваат бензините за 5 денари, дизелот останува 99 денари за литар
Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити