

Банки
КАМАТНИТЕ СТАПКИ ВО АВГУСТ: Кредитите поевтинуваат, депозитите забавуваат



Во август 2025 година, македонскиот банкарски сектор забележа умерени промени на каматните стапки, при што се забележува пад на повеќето сегменти на месечно ниво, додека на годишна основа дел од категориите и натаму растат.
Вкупни кредити и депозити
Просечната каматна стапка на вкупните кредити изнесува 4,90%, што претставува минимален пад од 0,01 процентен поен (п.п.) на месечно ниво и поизразено намалување на годишна основа од 0,54 п.п. во однос на август 2024 година.
Кај вкупните депозити просечната каматна стапка во август изнесува 2,19%. Месечно е намалена за 0,02 п.п., но на годишна основа бележи раст од 0,23 п.п.
Просечната каматна стапка на новоодобрените кредити достигна 4,48%, што е за 0,06 п.п. повисоко на месечно ниво, а за 0,56 п.п. пониско во споредба со минатата година.
Кај новопримените депозити, каматната стапка е намалена и изнесува 2,06%, бележејќи месечен пад од 0,29 п.п. и годишен пад од 0,37 п.п.
Каматни стапки на корпоративниот сектор
Во корпоративниот сегмент, просечната каматна стапка на вкупните кредити во август изнесува 4,52%, што е пад од 0,02 п.п. на месечно ниво и значително намалување од 0,68 п.п. на годишно ниво.
Месечниот пад произлегува од пониските каматни стапки на денарските кредити без валутна клаузула и на кредитите во странска валута (намалени за 0,04 п.п. и 0,03 п.п., соодветно), при раст на каматните стапки на денарските кредити со валутна клаузула за 0,23 п.п.
Каматната стапка на новоодобрените кредити на корпоративниот сектор достигна 4,33%, што е зголемување од 0,11 п.п. на месечно ниво, главно поради растот кај денарските кредити со и без валутна клаузула (+0,19 п.п. и +0,14 п.п.), додека кај кредитите во странска валута е забележано намалување (-0,31 п.п.). Годишно, оваа стапка е пониска за 0,57 п.п.
Кај депозитите, просечната каматна стапка на вкупните депозити во корпоративниот сектор изнесува 2,53%, со месечен пад од 0,13 п.п., поради намалувањето на каматните стапки на денарските депозити без валутна клаузула (-0,13 п.п.) и депозитите во странска валута (-0,10 п.п.). На годишно ниво, сепак, оваа стапка бележи раст од 0,33 п.п.
Каматната стапка на новопримените депозити изнесува 1,86%, со значителен месечен пад од 0,53 п.п. поради намалувањата на депозитите во странска валута (-1,08 п.п.) и на денарските депозити без валутна клаузула (-0,31 п.п.). На годишно ниво е пониска за 0,13 п.п.
Каматни стапки на домаќинствата
Во сегментот на домаќинствата, просечната каматна стапка на вкупните кредити изнесува 5,27%, бележејќи месечно намалување од 0,01 п.п. и годишен пад од 0,39 п.п. Намалувањето во август се должи на пониските каматни стапки на денарските кредити без валутна клаузула (-0,03 п.п.) при стабилни стапки во останатите категории.
Кај новоодобрените кредити, каматната стапка е 4,68%, со минимален месечен раст од 0,01 п.п. поради зголемување на стапките на денарските кредити со валутна клаузула (+0,07 п.п.), при пад на стапките кај денарските кредити без валутна клаузула (-0,02 п.п.) и кредитите во странска валута (-0,01 п.п.). На годишно ниво оваа стапка е пониска за 0,60 п.п.
Просечната каматна стапка на вкупните депозити на домаќинствата изнесува 2,14%, со месечно намалување од 0,01 п.п., при раст на денарските депозити со валутна клаузула (+0,01 п.п.) и пад кај денарските депозити без валутна клаузула (-0,02 п.п.). На годишна основа, оваа стапка бележи раст од 0,21 п.п.
Каматната стапка на новопримените депозити на домаќинствата во август изнесува 2,18%, бележејќи месечно намалување од 0,15 п.п. поради пониските стапки на денарските депозити без валутна клаузула (-0,14 п.п.) и на депозитите во странска валута (-0,06 п.п.). На годишно ниво стапката е пониска за 0,58 п.п.


Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови

Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026

Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги

На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра

Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?





Банки
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Штаермеркише Шпаркасе Групацијата, во чиј состав е и Шпаркасе Банка АД Скопје, ја заврши првата половина од 2026 година со раст на деловната активност и позитивни финансиски резултати.
Во првите шест месеци од годинава, групацијата остварила нето-добивка по оданочување од 270,6 милиони евра, додека оперативниот резултат достигнал 337 милиони евра.
Според објавените податоци, корпоративното кредитирање во овој период е зголемено за 2,1 отсто. Истовремено, забележан е поголем интерес за станбено финансирање, како и значителен раст на приходите од провизии, особено во сегментите на инвестициските услуги и хартиите од вредност.
Вкупната актива на групацијата достигнала 23,9 милијарди евра, додека капиталот изнесувал 4,2 милијарди евра. Од Шпаркасе посочуваат и на стабилниот квалитет на кредитната изложеност, како и на придонесот на банките членки од Југоисточна Европа во вкупните резултати.
Шпаркасе Банка АД Скопје е дел од меѓународната банкарска групација, а од банката оценуваат дека постигнатите резултати ја потврдуваат финансиската стабилност на групацијата и нејзината долгорочна ориентација кон пазарите на кои работи.
Банката најавува дека и натаму ќе биде насочена кон развој на современи финансиски решенија, поддршка на клиентите и активности насочени кон домашната економија и заедницата.
Банки
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
Во Народната банка од 21 до 24 септември се одржа четиридневна работилница посветена на супервизијата над платежните услуги, на која експерти од Хрватската народна банка и претставници на домашната централна банка разменуваа искуства и практики од оваа област.
Работилницата се одржа во рамки на билатералната мерка „Payment Services Supervision“, како дел од Програмата за зајакнување на капацитетите на централните банки во Западен Балкан.
Главниот фокус беше ставен на супервизијата и надзорот над давателите на платежни услуги и издавачите на електронски пари, како и на практичната примена на европската регулаторна рамка.
Меѓу темите за кои се разговарало биле теренската и вонтеренската супервизија, засилената автентикација на корисниците, заштитата на средствата на корисниците, информирањето на корисниците на платежни услуги, како и актуелните регулаторни и супервизорски прашања.
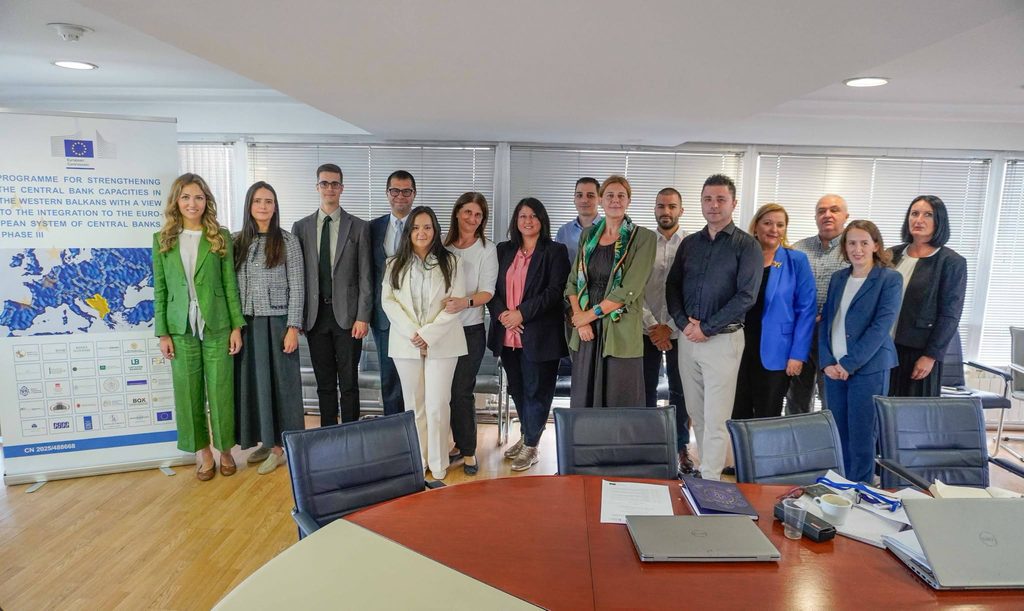
Според Народната банка, размената на конкретни примери и искуства од супервизорската работа треба да придонесе за натамошно унапредување на домашните практики за надзор, особено во услови на брз развој на платежниот сектор и појава на нови платежни услуги и деловни модели.
Соработката со Хрватската народна банка ќе продолжи и во наредниот период преку дополнителни активности за размена на практични знаења и зајакнување на капацитетите во областа на супервизијата над платежните услуги.
Банки
Британските банки првпат префрлија токенизирани депозити меѓу различни банки
Водечките британски банки ги реализираа првите трансакции со клиенти во кои токенизирани депозити биле префрлени меѓу различни финансиски институции преку заедничка дигитална инфраструктура. Станува збор за значаен чекор во примената на блокчејн и програмски платежни технологии во секојдневното банкарство.
Трансакциите се спроведени во рамки на иницијативата „Great British Tokenised Deposit“, координирана од UK Finance, во која учествуваат Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest и Santander. Платформата е развиена од технолошката компанија Quant.
Во првата фаза биле реализирани две трансакции поврзани со рефинансирање станбени кредити. Средствата биле привремено „заклучени“ на сметките на клиентите и автоматски ослободени по исполнување на условите за завршување на трансакцијата, со што се намалуваат рачните проверки и можните доцнења при порамнувањето.
Технологијата овозможува средствата да останат на сметката на клиентот сè до моментот на реализација на трансакцијата, што значи дека клиентот може да продолжи да добива камата додека парите чекаат пренос.
Во рамки на проектот бил тестиран и модел за плаќање при купопродажба преку онлајн платформи. Парите на купувачот се задржуваат на неговата сметка и се префрлаат на продавачот дури откако ќе биде потврдено дека производот е предаден, што може да го намали ризикот од измама.
Токенизираните депозити не се криптовалута, туку дигитална форма на класичните банкарски депозити. Тие ги задржуваат правната и регулаторната заштита на традиционалните депозити, но овозможуваат плаќањата да бидат програмирани и автоматски да се извршат кога ќе се исполнат однапред утврдени услови.
Според UK Finance, пошироката примена на ваквиот модел би можела да донесе побрзи и поефикасни плаќања, поголема контрола на клиентите врз средствата и намален ризик од измами. Сепак, станува збор за пилот-проект, а услугата засега не е достапна за сите корисници.
Во следната фаза се планира тестирање на порамнување дигитални средства, при што банките ќе испробаат и издавање дигитални должнички инструменти што ќе се тргуваат и порамнуваат со користење токенизирани депозити.
Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
