

Анализи
ИНАЕТ ШТО ЧИНИ МИЛИЈАРДИ ДОЛАРИ: Битката за каматните стапки и контрола над ФЕД се заострува, Трамп и Пауел во нов судир околу иднината на американската економија


Со враќањето на Доналд Трамп во фокусот на американската политичка сцена, повторно се отвора прашањето – дали тој повторно ќе се обиде да ја стави Федералната резервна банка (ФЕД) под политичка контрола? И дали актуелниот претседател на ФЕД, Џером Пауел, ќе издржи под притисокот кој Трамп е познат дека знае да го наметне?
Конфликтот меѓу Доналд Трамп и претседателот на ФЕД, Џером Пауел, не е нова приказна. Тој започна уште во 2018 година, кога Трамп тогаш актуелен претседател на САД во својот прв мандат, јавно изрази незадоволство од одлуките на ФЕД за зголемување на каматните стапки. Иако самиот го назначи Џером Пауел на функцијата, Трамп брзо го означи како „најголемата закана за економскиот раст“ и неколкупати отворено сугерираше негова смена, нешто речиси невидено во историјата на односите меѓу Белата куќа и ФЕД. Тој сметаше дека Пауел со своите политики ја забавува економијата, ги демотивира инвеститорите и ги поскапува кредитите за бизнисите и граѓаните.
Покрај монетарната политика, Трамп паралелно развива агресивен економски план со воведување на високи реципрочни царини, особено кон Кина и другите трговски партнери за кои тврди дека имаат „несправедлива предност“. Оваа политика ја претставува како начин за заштита на американските работници и индустрии, но истовремено внесува голема неизвесност на капиталните пазари. Инвеститорите се ставени пред сериозен притисок и ризик од глобални трговски војни, што ги дестабилизираше пазарите и предизвика големи флуктуации во берзанските индекси.
Со неговото враќање на политичката сцена, конфликтот со Пауел добива нова димензија, не само околу каматните стапки, туку и околу улогата на ФЕД во креирање на американската економска политика и меѓународната трговска размена. Сега, како и тогаш, Трамп ветува „економски национализам“ и е подготвен да го стави ФЕД под притисок за да ја спроведе својата визија, дури и по цена на нарушување на довербата во независноста на институцијата.
Стар конфликт, нова динамика
Во текот на својот претходен мандат, Трамп често влегуваше во отворен конфликт со Пауел, јавно го критикуваше поради „превисоките каматни стапки“ и дури навестуваше дека би го отпуштил, иако тој самиот го постави на таа функција. Според Трамп, високите каматни стапки сериозно ја кочат економијата и предизвикуваат „вештачки притисок“ врз американските инвеститори и пазарот на трудот.
Од друга страна, Џером Пауел, како гувернер на ФЕД, инсистира на независност на институцијата и на тоа дека нејзината примарна мисија е да ја контролира инфлацијата и да го одржи финансискиот систем стабилен, без разлика на политичкиот моментум.
Каматната политика во срцето на конфликтот
Сегашната ситуација е уште посложена. По период на агресивни зголемувања на каматните стапки со цел справување со инфлацијата, ФЕД внимателно сигнализира потенцијално олеснување, но без јасен распоред. Во меѓувреме, Трамп во почетните месеци од својот втор мандат како американски претседател пробува преку силен притисок да ја искористи монетарната политика како политичко оружје.
Тој повторно ја обвинува ФЕД дека „игра политички игри“ и тврди дека го одложува намалувањето на каматите за да и наштети и да ја забави економијата, нешто што беше случај и во првиот негов мандат. Во познат стил, Трамп сака брзо намалување на каматите со цел да се поттикне потрошувачката, а со тоа и економскиот раст.
Што значи ова за економијата?
Овој судир носи високи ризици со сериозни последици. Ако ФЕД попушти под политичкиот притисок, може да се наруши довербата во независноста на институцијата, нешто што е клучно за стабилноста на доларот и целата глобална економија. Од друга страна, тврдоглавоста на Пауел може да значи одржување на високи каматни стапки подолг период, затегната монетарна политика што би го забавило економскиот раст, а потенцијално би довело и до рецесија која понатаму би предизвикала зголемување на невработеноста, а тоа би довело до огромни последици врз пазарите на капитал и граѓаните.
Финансискиот пазар со едно око кон Вашингтон, со друго кон ФЕД
Инвеститорите внимателно го следат секој говор, твит или интервју, било од Трамп или од Пауел. Волстрит сака стабилност, но моменталната динамика најавува турбулентна година во која ќе се судрат политичките интереси и монетарната логика.
Во моментов пазарот на капитал се соочува со сериозен предизвик и инвеститорите се ставени под голем притисок со оглед дека берзанските индекси се во слободен пад. Вредноста на компаниите вртоглаво се намалува со секој изминат ден, но ниту Трамп, ниту Пауел не попуштаат во одбрана на својата политика.
Заклучок
Битката меѓу Доналд Трамп и Џером Пауел е многу повеќе од личен судир, таа претставува судир на две различни визии за тоа како треба да функционира една економија: политички водена, со фокус на краткорочен раст и национални приоритети, или институционално автономна, со долгорочна стабилност како крајна цел. Повторното појавување на Трамп на политичката сцена не само што ја обновува оваа стара тензија, туку и ја засилува во многу понеизвесен глобален контекст, инфлациски притисоци, геополитички тензии и зголемена недоверба кон институциите.
Неговите агресивни реципрочни царини, заедно со притисоците врз ФЕД за драстично намалување на каматите, можат да го разнишаат внимателно балансираниот економски поредок. Во исто време, доколку Пауел и ФЕД продолжат да се држат до своите цели без отстапки, ризикуваат да бидат перцепирани како институција што се оддалечила од реалните економски и политички текови.
Клучното прашање е: дали Федералните резерви ќе можат да ја задржат својата независност во време кога политиката сè повеќе навлегува во монетарната сфера? И дали американската економија, а со тоа и светските пазари, можат да издржат уште една турбулентна фаза на политички мотивирани економски интервенции?
Она што е сигурно е дека исходот од овој судир нема да влијае само на САД. Ќе се чувствува низ глобалниот финансиски систем – преку берзите, валутите, каматните стапки и одлуките на централните банки ширум светот. Во свет каде довербата е сè, ФЕД се наоѓа пред една од своите најголеми историски одговорности: да остане столб на стабилност во време на политичка бура.



Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови

Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026

Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги

На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра

Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кој ќе биде македонскиот Revolut?







Анализи
Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови
Што правиме со парите што ни остануваат откако ќе ги покриеме секојдневните трошоци? Ги инвестираме или ја пробуваме среќата?
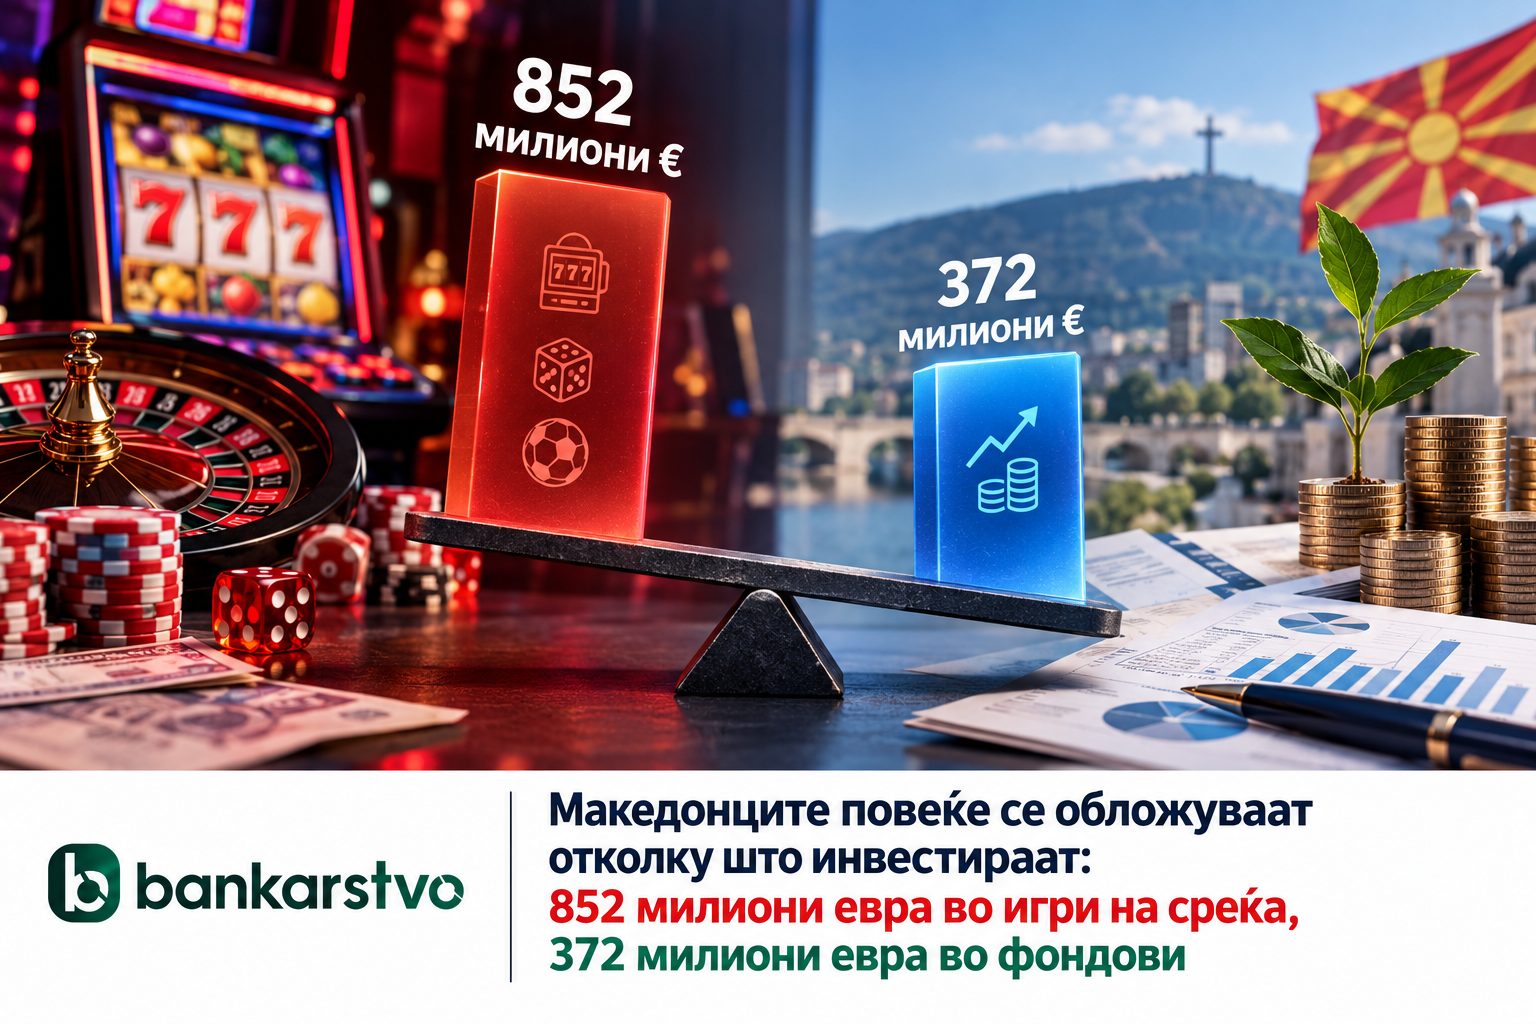
Податоците за 2025 година отвораат интересна тема за финансиските навики во Македонија. Додека во домашните отворени инвестициски фондови во текот на годината биле уплатени околу 372 милиони евра, компаниите што работат со игри на среќа и обложување пријавиле вкупни приходи од 852,2 милиони евра.
Тоа значи дека приходите на индустријата за игри на среќа биле околу 2,3 пати поголеми од сите средства што во текот на годината биле уплатени во инвестициските фондови.
Во фондовите уплатени 372 милиони евра
Според податоците за работењето на отворените инвестициски фондови, во текот на 2025 година приливите од продажба на удели достигнале 22,9 милијарди денари, односно приближно 372 милиони евра.
Истовремено, инвеститорите преку откуп на удели повлекле околу 17,18 милијарди денари, или приближно 279 милиони евра.
Тоа значи дека кога од вкупните уплати од 372 милиони евра ќе ги одземеме повлечените 279 милиони евра, добиваме околу 93 милиони евра нето нов капитал што влегол во инвестициските фондови во текот на 2025 година.
На крајот од годината вкупната нето вредност на имотот на отворените инвестициски фондови во Македонија достигнала околу 29,37 милијарди денари, односно приближно 478 милиони евра.
Станува збор за средства акумулирани во фондовите низ повеќе години, што ја прави следната споредба уште поинтересна.
Игри на среќа со приходи од 852 милиони евра
Компаниите што приредуваат игри на среќа и обложување во 2025 година оствариле вкупни приходи од 852,2 милиони евра.
За споредба, во 2024 година приходите изнесувале 836,5 милиони евра, а во 2023 година 791,3 милиони евра. За само три години станува збор за вкупно околу 2,48 милијарди евра приходи.
Сепак, приходите на компаниите не треба директно да се толкуваат како пари што граѓаните ги загубиле на коцка. Кај игрите на среќа постојат уплати и исплати на добивки, а начинот на евидентирање се разликува во зависност од видот на играта.
Официјалните податоци на Управата за јавни приходи покажуваат дека во годишните даночни пријави за 2025 година се евидентирани 11,11 милијарди денари добивки од игри на среќа, односно околу 180,7 милиони евра.
Ниту оваа бројка не претставува вкупна бруто исплата кон играчите, бидејќи даночната основа зависи од видот на играта и начинот на пресметување. УЈП преку својот надзорен информациски систем располага со податоци за уплатите и исплатите кај приредувачите, но јавно достапен збирен податок за вкупните исплати во 2025 година не е објавен.
852 милиони евра наспроти 372 милиони евра
Кога ќе ги поставиме бројките една до друга, разликата е голема.
Компаниите од секторот игри на среќа во 2025 година пријавиле 852,2 милиони евра приходи, додека во инвестициските фондови биле уплатени околу 372 милиони евра.
Тоа е однос од приближно 2,3 спрема 1 во корист на индустријата за игри на среќа.
Уште поинтересна е споредбата со нето приливот во фондовите. Откако ќе се земат предвид и повлекувањата на инвеститорите, во фондовите во текот на целата година нето влегле околу 93 милиони евра нов капитал.
Во однос на оваа бројка, приходите на секторот игри на среќа се повеќе од девет пати поголеми.
Но можеби највпечатлива е друга споредба. На крајот на 2025 година целокупниот имот на македонските отворени инвестициски фондови изнесувал околу 478 милиони евра. Тоа се пари акумулирани во фондовите низ повеќе години.
Индустријата за игри на среќа, од друга страна, во само една година пријавила приходи од 852 милиони евра.
Што кажуваат овие бројки за нашата финансиска култура?
Не би било коректно да се заклучи дека секое евро потрошено на игра на среќа би завршило во инвестициски фонд доколку обложувалниците и казината не постоеја.
Мотивите се различни. Кај игрите на среќа доминира очекувањето за брза добивка, додека инвестирањето подразбира вложување капитал со очекување долгорочен принос.
Но размерот на двата пазари отвора важно прашање за финансиската култура во земјата.
Во цела 2025 година во инвестициските фондови нето влегле околу 93 милиони евра нов капитал. Во истата економија, секторот на игри на среќа генерирал приходи од над 852 милиони евра.
Тоа покажува дека предизвикот не е само колку пари имаат граѓаните на располагање, туку и каде одлучуваат да ги насочат.
Поголема финансиска писменост, поголема достапност на инвестициски производи и развивање култура на долгорочно штедење и инвестирање можат постепено да го менуваат овој однос.
На крајот, разликата помеѓу обложувањето и инвестирањето не е само во ризикот. Разликата е и во тоа дали парите ги ставаме во функција на моменталната шанса или во функција на сопствената финансиска иднина.
Анализи
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Берзанските индекси на Волстрит во четвртокот завршија со мали промени, додека инвеститорите останаа внимателни поради растот на цените на нафтата и приносите на американските државни обврзници.
Dow Jones ослабе за 0,3 проценти, на 51.349,98 поени, додека S&P 500 остана речиси непроменет на 7.704,13 поени. Nasdaq Composite, исто така, заврши речиси без промена, на 26.939,37 поени.
Притисок врз пазарите создадоа повисоките приноси на обврзниците и поскапувањето на нафтата, кои повторно ги засилија стравувањата од подолготрајни инфлаторни притисоци и построга монетарна политика на американската централна банка. Приносот на десетгодишните американски државни обврзници се искачи на околу 5,22 проценти.
Тргувањето во Азија во петокот исто така беше претпазливо, по мешаната сесија на Волстрит и продолжената неизвесност околу движењето на енергентите и каматните стапки.
Анализи
Албанија подготвува станбен кредити со 0% камата и 100% финансирање
Албанија подготвува нов модел за поддршка при купување стан, кој предвидува станбени кредити со субвенционирана камата, а за одредени категории и можност за целосно банкарско финансирање на вредноста на недвижноста.
Според најавите на албанската министерка за економија и иновации Делина Ибрахимај, една од предложените шеми предвидува купувачите на станови во вредност до 60.000 евра да можат да добијат кредит со каматна стапка од 0%. За станови поскапи од 60.000 евра, корисникот би плаќал камата до 3%, а државата би го субвенционирала делот над ова ниво.
За недвижностите над 60.000 евра се разгледува и можност банките да финансираат до 100% од вредноста на станот, односно купувачот да не мора да обезбеди сопствено учество. Максималната вредност на недвижностите што би биле опфатени со оваа мерка сè уште се разгледува, а како ориентир се споменува износ од околу 200.000 евра. Програмата треба да биде насочена кон млади лица на почетокот на кариерата, млади двојки и семејства.
Новите мерки сè уште се во подготовка. Албанските власти работат на законската рамка, а дел од новите шеми би можеле да започнат уште во ноември. Планирана е и поддршка за изнајмување станови, при што државата би покривала половина од киријата до одреден лимит.
Албанија веќе спроведува и конкретни програми со нулта камата. Во август беше отворен повик за 300 станбени кредити со 0% камата за вработени во јавната администрација кои ги исполнуваат условите за програмата.
Може ли ваков модел и во Македонија?
Албанскиот пример го отвора прашањето дали слична шема би можела да се примени и во Македонија, особено во услови на растечка побарувачка за станбени кредити.
Податоците на Народната банка покажуваат дека во август станбените кредити во Македонија биле за 16,2% повисоки во споредба со истиот месец минатата година, додека на месечно ниво пораснале за 0,6%.
Сепак, евентуалното субвенционирање на станбените кредити отвора и друго важно прашање – дали дополнителното поттикнување на побарувачката, доколку понудата на нови станови не расте со исто темпо, би можело дополнително да влијае врз цените на недвижностите.
Во поширок економски контекст, S&P Global Ratings во септември го потврди суверениот кредитен рејтинг на Албанија на „BB“ со стабилен изглед. Агенцијата очекува раст на албанската економија од 3,4% во 2026 година и просечно околу 3% годишно во периодот 2027–2029.
За споредба, Северна Македонија кај S&P има рејтинг „BB-“ со стабилен изглед, односно едно ниво под Албанија.
Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
