

Банки
ФАНТАСТИЧНО ПОЛУГОДИЕ ЗА КОМЕРЦИЈАЛНА БАНКА – оствари добивка од 32,5 милиони евра за шест месеци во 2023 година

Во периодот од 01.01-30.06.2023 година Комерцијална банка од своето работење оствари позитивен финансиски резултат во износ од 2.003,3 милиони денари наспроти остварениот позитивен финансиски резултат во истиот период минатата година во износ од 1.127,3 милиони денари што претставува зголемување за 77,7%. Планираната бруто-добивка за првото полугодие од годинава е остварена со 131,4%. Притоа, остварената добивка пред исправка на вредност, која претставува показател за оперативната способност на Банката да ги покрива расходите од работењето, е за 50,4% поголема во однос на истиот период минатата година. Зголемувањето на добивката пред исправка на вредност главно произлегува од зголемувањето на приходите од редовно работење, односно од нето-приходите од камати кои бележат значително зголемување што се должи на континуираниот пораст на основната каматна стапка на Народната банка и на каматните стапки на странските финансиски пазари, во комбинација со структурата на активата на Банката. Зголемувањето на каматните стапки е резултат на напорите за намалување на инфлацијата на светско ниво.
Позитивниот резултат од работењето Банката го оствари во услови на зголемена неизвесност поврзана со случувањата на меѓународните финансиски пазари (особено заради случувањата во банкарските системи во САД и Швајцарија), сѐуште висока инфлација која бележи одредено забавување, како и натамошно затегнување на монетарната политика.
Вкупните приходи од работењето изнесуваат 3.300,3 милиони денари и бележат зголемување од 32,0% во однос на истиот период од минатата година.
Нето-приходите од камата претставуваат основна компонента во формирањето на вкупните приходи од работењето и на 30.06.2023 година истите бележат зголемување од 82,1% во однос на истиот период од минатата година, под влијание на затегнатата монетарна политика и зголемените каматни стапки. Притоа треба да се укаже дека најголемо влијание во зголемувањето на каматните приходи има порастот на каматата од нерезиденти, финансиски друштва и држава. Иако е остварен пораст и на приходите од камати на кредитите дадени на правните лица и населението, истиот е во помал обем споредено со претходните категории. На пример, зголемувањето на каматните приходи остварени од финансиските друштва, каде доминираат пласманите во благајнички записи и депозитите во НБРСМ, се единаесеткратно поголеми, а кај нерезидентите, каде доминираат пласманите во странски банки се речиси деветкратно поголеми од приходите остварени во истиот период минатата година. Во првото полугодие од минатата година започна циклус на затегнување на монетарната политика преку зголемување на каматните стапки, како во ЕУ и САД, така и кај нас. Така, каматната стапка Euribor, која во првата половина од 2022 година беше околу 0% или негативна, оваа година достигна околу 3,5% – 4%. Кај благајничките записи, каматната стапка започна да се зголемува во април 2022 година и на 30.06.2022 година изнесуваше 2,00%, додека на 30.06.2023 година истата достигна 6,00%. Истовремено, Народната банка ги зголемуваше каматните стапки на депозитите пласирани преку ноќ и до 7 дена, при што истата се зголеми од 0,40% и 0,45% соодветно во јуни 2022 година, на 3,90% и 3,95% соодветно во јуни 2023 година. Каматната стапка на државните записи од 0,40% се зголеми на 4,00%, или 5,25% кај двегодишните државни обврзници, па сѐ до 7,00% кај последната еврообврзница. Исто така, просечната пондерирана каматна стапка на депозитите во странски банки со состојба 30.06.2023 г., споредено со истиот период минатата година, е зголемена од 1,50% на 4,22%. Токму затоа, во билансот на Банката, приходите од камати кај финансиските друштва и нерезидентите збирно, се значително поголеми од приходите од каматите кај населението. Исто така, збирните приходи од каматите кај финансиските друштва, нерезидентите и државата се поголеми од приходите од камати кај правните лица. Банката ги оствари овие резултати благодарение на структурата на активата, во која над 55% од пласманите се во парични средства, парични еквиваленти и пласмани во хартии од вредност, што влијаеше на одржување на висока ликвидност и профитабилност од каматни приходи. Како резултат на ваквите движења, нето-каматната маржа на ниво на Банката се зголеми од 2,0% заклучно со крајот на првото полугодие од минатата година, на 3,43 % со 30.06.2023 година.
Нето приходите од провизии и надоместоци на 30.06.2023 година изнесуваат 538,2 милиони денари и во однос на истиот период од минатата година бележат зголемување од 4,7%. Планот за анализираниот период е остварен со 89,5%.
Нето приходите од курсни разлики на 30.06.2023 година изнесуваат 181,5 милиони денари и бележат зголемување од 36,5%, како резултат на одржувањето на отворената девизна позиција (ОДП) на ниво кое овозможуваше да се максимизираат нетопозитивните курсни разлики од тековно работење без да се загрозат исполнувањето на вкупните капитални барања и потребите за девизи на клиентите, а исто така одредено влијание во оваа позиција има и евидентирањето на курсните разлики од арбитражи на девизен пазар и со странство, кои во истиот период минатата година се евидентирани во останати приходи/останати расходи, соодветно. Планот за анализираниот период е остварен со 149,4%.
Останатите приходи од работењето на Банката на 30.06.2023 година изнесуваат 166,6 милиони денари и бележат намалување од 68,6% во најголем дел како резултат на помалиот износ на наплатени претходно отпишани побарувања, како и поради извршена измена на евидентирањето на приходите од девизно работење, кои од 01.01.2023 година се евидентираат во позицијата курсни разлики. Планот е остварен со 51,3%.
Оперативните расходи за периодот 01.01-30.06.2023 година изнесуваат 1.028,8 милиони денари и во однос на истиот период од минатата година се зголемени за 3,9% како резултат на зголемен износ на плати и други трошоци на вработените поради зголемување на вредноста на бодот во два наврати (кон крајот на 2022 година и во вториот квартал од 2023 година), како и зголемената амортизација. Планот е остварен со 98,4%.
Во периодот од 01.01-30.06.2023 година, Банката прокнижи загуба поради оштетување на нефинансиските средства на нето основа во износ од 1,4 милиони денари, во согласност со регулативата од НБРСМ.
Во извештајниот период Банката прокнижи исправка на вредност на финансиските средства и посебна резерва за вонбилансни изложености на нето основа во износ од 266,8 милиони денари, наспроти 375,9 милиони денари во истиот период минатата година. Намалувањето кај исправката на вредност на финансиските средства е во согласност со намалувањето на цените на енергенсите во изминатиот период, што влијаеше за повторно нормализирање на работењето кај одредени компании, клиенти на Банката.
Биланс на состојба
Вкупната актива на Банката на 30.06.2023 година достигна износ од 155.895,8 милиони денари и во однос на декември 2022 година бележи зголемување од 3,3%. Зголемувањето на вкупната актива се должи на зголемувањето кај вложувањата во хартии од вредност, како и поради зголемените кредити на комитенти и зголемените кредити и побарувања од банки. Планот е остварен со 101,0%.
Паричните средства и паричните еквиваленти бележат намалување од 5,6%, во најголем дел заради намалувањето кај орочените депозити во странски банки до 3 месеци (како резултат на достасани депозити и нивно орочување на подолги рокови), како и намалувањето кај девизните тековни сметки во странски банки поради пренасочување на средствата во вложување во хартии од вредност. Планот е остварен со 92,3%.
Финансиски средства по објективна вредност преку билансот на успех определени како такви при почетното признавање во износ од 359,7 милиони денари се состојат од вложувања во удели во инвестициски фондови.
Кредитите на и побарувањата од банки бележат зголемување од 210,9%, кое се должи главно на зголемените девизни депозити од 3 месеци до 1 година во валута УСД. Планот е исполнет со 307,3%.
Кредитите на и побарувањата од други комитенти бележат зголемување од 3,3% како резултат на зголемено кредитирање на секторите домаќинства и нефинансиски друштва. Планот е остварен со 101,2%.
Вложувањата во хартии од вредност се зголемени за 18,6% главно како резултат на запишани континуирани државни обврзници во денари, запишани државни записи, купени македонски еврообврзници и државни обврзници издадени од нерезиденти. Планот е остварен со 114,9%.
Преземените средства врз основа на ненаплатени побарувања се зголемени за 55,9% по основ на платен данок на промет, но истите имаат минимално учество во вкупната актива од 0,05%.
Вкупните депозити (депозити на комитенти и депозити на банки) достигнаа износ од 137.586,4 милиони денари и бележат зголемување од 3,1%. Планот е остварен со 101,2%.
Обврските по кредити изнесуваат 688,2 милиони денари и се намалени во однос на декември 2022 година за 1,4%, како резултат на нето-ефектот од нови повлекувања и отплатени доспеани рати од кредитните линии. Планот е остварен со 112,5%.
Акционерскиот капитал и резервите на Банката со состојба 30.06.2023 година достигнаа износ од 16.431,6 милиони денари и во однос на декември 2022 година бележат зголемување од 5,7% како резултат на зголемените останати резерви и зголемената задржаната добивка согласно Одлука за распределба на добивката за 2022 година, донесена од Собранието на акционери на 29.03.2023 година. Планот е реализиран со 99,5%.



Славески: Иновациите во кредитирањето мора да одат рака под рака со одговорноста и заштитата на клиентите

Халкбанк воведе платежна картичка за деца со родителска контрола и дигитално плаќање

Иуте Македонија ја реализираше првата петгодишна корпоративна обврзница од 3 милиони евра за четири дена

ЕБОР ја зголеми прогнозата за македонската економија: Раст од 3,3 отсто во 2026 година

НЛБ Банка со повик до спортските клубови: Поддршка за деца и млади до 15 години

Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка



Банки
Славески: Иновациите во кредитирањето мора да одат рака под рака со одговорноста и заштитата на клиентите
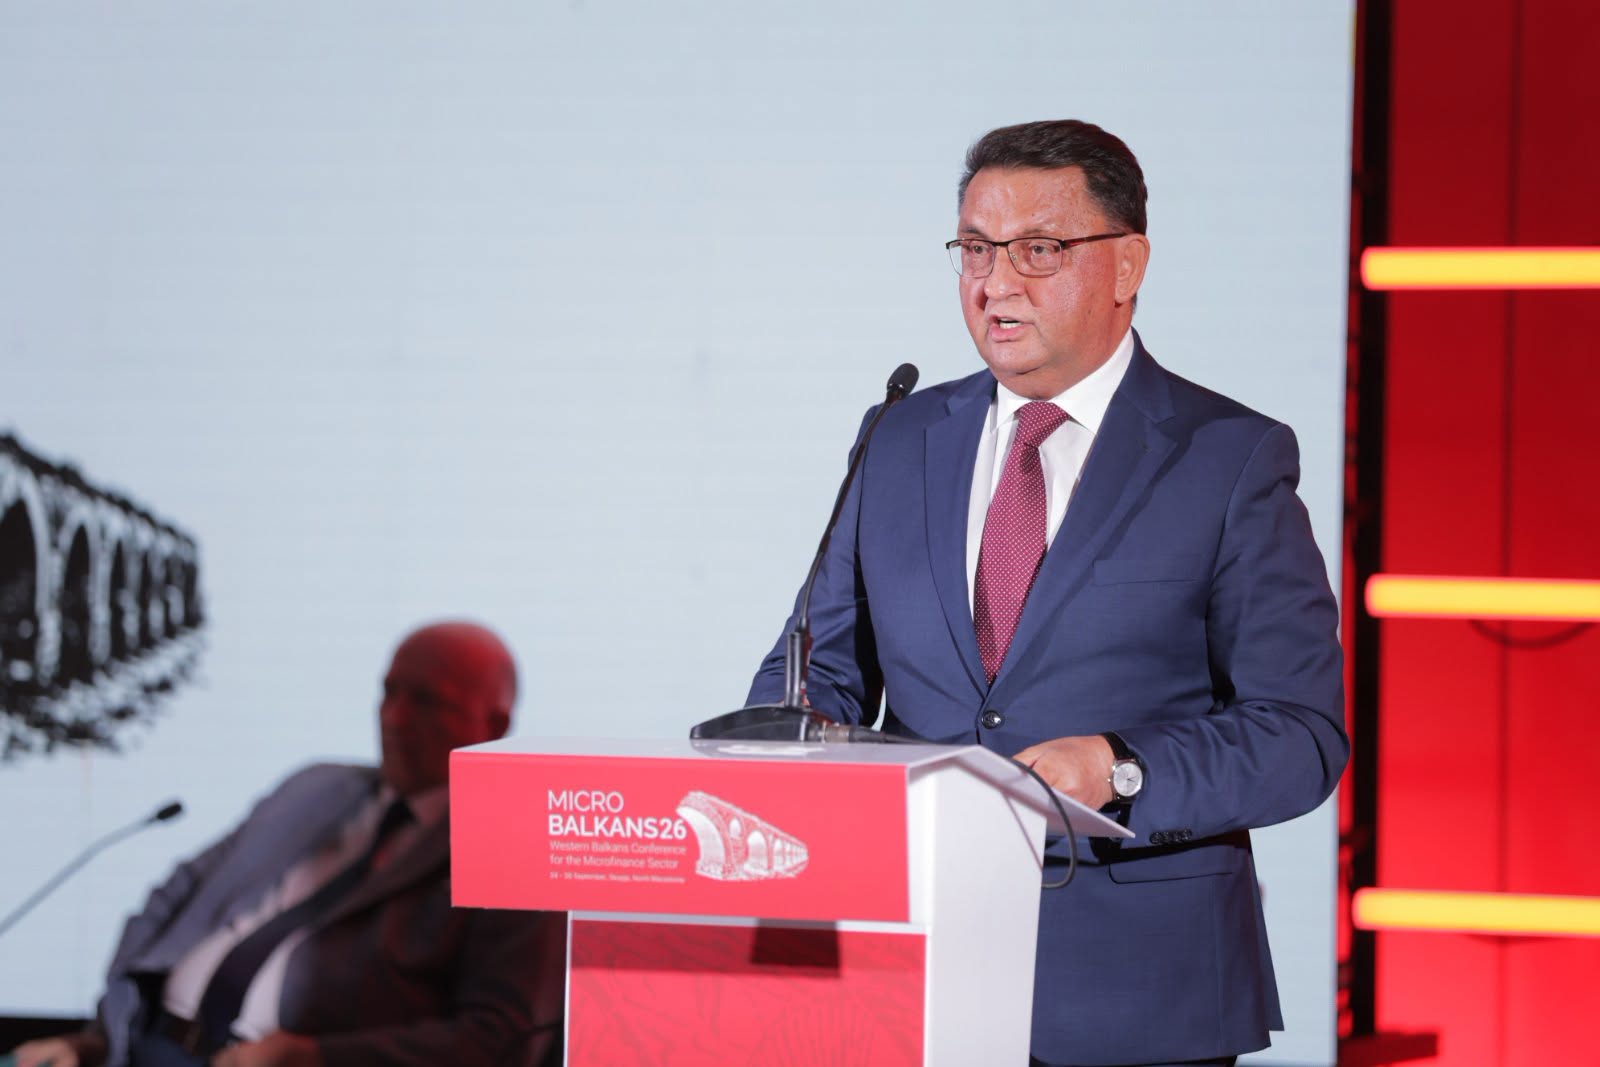
Небанкарското кредитирање во Македонија во последните пет години бележи значително побрз раст од банкарското, но неговиот удел во финансискиот систем и натаму останува релативно мал. Ова го истакна гувернерот на Народната банка, Трајко Славески, на конференцијата „Микробалканс 2026 – Кредитирањето од нова перспектива“, одржана во Скопје.
Според податоците што ги презентираше Славески, во периодот од 2020 до 2025 година кредитирањето од финансиските друштва и лизинг-компаниите растело со просечна годишна стапка од 22,3 проценти. За споредба, кредитирањето на банките кон компаниите и домаќинствата во истиот период се зголемувало со просечна годишна стапка од 9,6 проценти.
И покрај повисоките стапки на раст, небанкарските финансиски институции учествуваат со околу 2,5 проценти во вкупната актива на финансискиот систем. Македонскиот финансиски сектор и натаму е доминантно банкарски, при што банките располагаат со околу три четвртини од вкупната актива.
Славески оцени дека технолошкиот развој, поголемата достапност на податоци и појавата на нови деловни модели сè повеќе ја менуваат границата меѓу традиционалното банкарство и небанкарските финансиски услуги.
Тој посочи дека слични промени се забележуваат и глобално. Според податоците на Одборот за финансиска стабилност, во 2024 година небанкарскиот финансиски сектор во светот растел двојно побрзо од банкарскиот. Во Европската Унија, пак, небанкарските извори обезбедуваат речиси една четвртина од кредитирањето на нефинансиските компании.
Гувернерот предупреди дека поголемата употреба на технологијата не значи и исчезнување на традиционалните ризици поврзани со кредитирањето.
„Кредитниот ризик останува кредитен ризик, без оглед на тоа дали кредитот се одобрува во филијала или преку дигитална платформа“, рече Славески, нагласувајќи дека иновациите треба да бидат придружени со поголема транспарентност, одговорно кредитирање и соодветна заштита на клиентите.
Како дополнителен предизвик тој ги посочи киберризиците, кои стануваат сè поважни со забрзаната дигитализација на финансиските услуги. Според него, тоа бара постојано унапредување на системите за управување со ризици, како и на регулаторните и супервизорските практики.
Од Народната банка порачуваат дека нивната цел е финансискиот систем да остане стабилен и отпорен, но истовремено да овозможува развој на иновациите, конкуренцијата и новите модели на финансирање.
„Иднината на кредитирањето треба да значи попаметен, поинклузивен и поодговорен пристап кон кредитите“, порача Славески, додавајќи дека технолошкиот развој треба да создава нови економски можности без притоа да се нарушат финансиската стабилност и довербата на граѓаните и компаниите.
Банки
Халкбанк воведе платежна картичка за деца со родителска контрола и дигитално плаќање

Халкбанк АД Скопје понуди платежна картичка наменета за деца, со која најмладите можат постепено да се запознаат со управувањето со сопствените финансии, додека родителите или старателите имаат увид и контрола врз користењето на средствата.
Од Банката посочуваат дека картичката е наменета да им помогне на децата да научат како да располагаат со својот џепарлак, да планираат трошоци и да создаваат одговорни финансиски навики уште од најрана возраст.
Сметката се отвора и одржува без надоместок, а бесплатно е и префрлањето средства од родителот на детето. Родителите или старателите можат да добиваат и бесплатни СМС известувања за трансакциите.
Картичката овозможува поставување лимити за трошење, како и можност за нејзино блокирање, што на родителите им дава дополнителна контрола врз користењето на средствата.
Дополнително, картичката може да се користи и за дигитални плаќања преку Apple Pay, Google Pay и Fidesmo Pay.
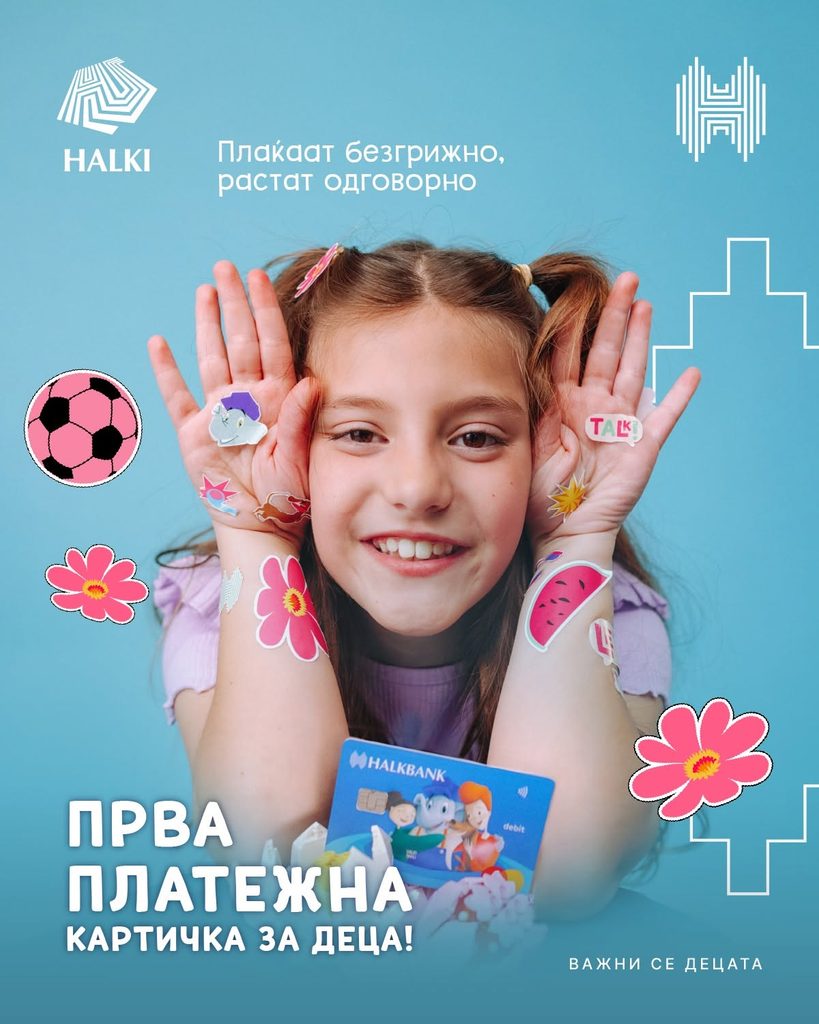
Со овој производ, Халкбанк го насочува фокусот кон финансиска едукација на најмладите и постепено воведување на децата во секојдневното управување со пари, со истовремена контрола и поддршка од родителите.
Банки
ЕБОР ја зголеми прогнозата за македонската економија: Раст од 3,3 отсто во 2026 година

Европската банка за обнова и развој (ЕБОР) ја подобри прогнозата за економскиот раст на Северна Македонија и сега очекува бруто-домашниот производ (БДП) во 2026 година да порасне за 3,3 отсто.
Новата проценка е за 0,3 процентни поени повисока во однос на прогнозата на ЕБОР од јуни годинава, кога за македонската економија беше предвиден раст од 3 отсто.
Ревидираната прогноза за земјава доаѓа во период кога ЕБОР, на ниво на сите економии во кои работи, очекува забавување на растот. Според најновиот извештај „Running dry“, Банката прогнозира просечен раст од 2,5 отсто во 2026 година, по што во 2027 година се очекува забрзување на 4 отсто.
Меѓу главните ризици за економските перспективи ЕБОР ги посочува повисоките трошоци за енергија и храна, нарушувањата во трговијата и синџирите на снабдување, сушата, како и построгите услови за финансирање. Инфлацијата во економиите каде што работи Банката и натаму останува над нивоата од периодот пред пандемијата.
Во најновите регионални проценки, ЕБОР очекува економиите од Западен Балкан заедно да остварат раст од околу 3 отсто во 2026 година, а растот да забрза во 2027 година.
Подобрената прогноза за Северна Македонија следува по објавените податоци за растот на домашната економија во текот на годинава, при што очекувањата за 2026 година сега се поповолни од оние што ЕБОР ги имаше на почетокот на летото.
Славески: Иновациите во кредитирањето мора да одат рака под рака со одговорноста и заштитата на клиентите
Халкбанк воведе платежна картичка за деца со родителска контрола и дигитално плаќање
Иуте Македонија ја реализираше првата петгодишна корпоративна обврзница од 3 милиони евра за четири дена
ЕБОР ја зголеми прогнозата за македонската економија: Раст од 3,3 отсто во 2026 година
НЛБ Банка со повик до спортските клубови: Поддршка за деца и млади до 15 години
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
