Банки
Банкарскиот сектор е стабилен, пропаѓањето на СВБ нема директни ефекти


Пропаѓањето на американската Банка на Силиконската долина (СВБ) нема никакви директни последици за нашиот банкарски систем, имајќи ја предвид малата изложеност кон нерезидентите, но и традиционалниот деловен модел заснован врз кредитирање на фирмите и граѓаните при стабилни извори на финансирање. Билансите на нашите банки се исклучително солидни, високо капитализирани и ликвидни и со историски најдобар квалитет на кредитното портфолио. Сепак, заради претпазливост во работењето, Народната банка внимателно ги следи сите случувања.
Според процените на релевантните меѓународни институции, а пред сѐ регулаторите во САД, последните случувања во американскиот банкарски систем не би требало да имаат ефекти врз финансиската стабилност во САД, а оттаму не се очекуваат ниту позначителни преносни ефекти врз глобалната финансиска стабилност. Според американските регулатори, ова се должи на фактот што банкарскиот систем на САД е високо капитализиран, отпорен и работи на цврста основа, што во голема мера е резултат на реформите по глобалната финансиска криза, коишто обезбедија подобри заштитни механизми за банкарскиот сектор. Во прилог на ова оди и брзата реакција и мерките на американските власти, со коишто се минимизираат евентуалните системски ризици.
Во овој контекст, последните случувања во банкарскиот систем во САД нема да имаат директни ефекти врз нашиот банкарски систем, имајќи предвид дека нашите банки имаат многу мала изложеност кон странство, вклучително и кон американската економија и американските банки, односно само 6,6% од вкупните обврските на банкарскиот систем се кон странство, а само 5% од побарувањата се од странство. Понатаму, билансите на нашите банки се исклучително солидни, со високо ниво на капитал (највисоко ниво во последната декада), соодветна ликвидност и одличен квалитет на кредитното портфолио.
Исто така, особено важно во овој случај е тоа што нашиот банкарски систем има традиционален деловен модел,заснован врз кредитирање на фирмите и граѓаните при стабилни извори на финансирање. Ова е многу поразлично од деловниот модел на американската банка, којшто е една од клучните причини за нејзиното пропаѓање, а се заснова врз висока концентрација и на депозитната база, но и на вложувањата во хартии од вредност (хартиите од вредност учествувале со 60% во вкупната актива на Банката на Силиконската долина). Нашиот банкарски систем има диверзифицирана и стабилна структура на финансирање во која депозитите учествуваат со 84% во вкупните обврски, а притоа две третини од депозитите се на населението. Овие средства главно се пласираат во кредити на нефинансиските лица коишто учествуваат со 60% во вкупните средства на банките и коишто имаат висок квалитет. Од друга страна, учеството на вложувањата на банките во хартии од вредност коишто се издадени од нерезиденти е минимално и на ниво на банкарскиот систем е под 1%.



Превирањата на пазарот на обврзници ја усложнуваат одлуката на ЕЦБ за каматните стапки

ССКМ организира тркалезна маса за поголемо учество на бизнис-заедницата во реформските процеси

Пораснаа индексите на Волстрит, пад на азиските берзи

Од утре поевтинува бензинот, а дизелот поскапува за два денари – РКЕ ги објави новите цени на горивата

Инвестициските фондови со 37,4 милијарди денари средства: Позитивен нето-прилив од речиси 800 милиони денари во септември

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

Стопанска банка со промотивни камати до 3,5% за орочени депозити

NLB Lease&Go вработува Советник за продажба






Банки
Превирањата на пазарот на обврзници ја усложнуваат одлуката на ЕЦБ за каматните стапки
Европската централна банка (ЕЦБ) се соочува со сè поголема неизвесност околу најавеното зголемување на каматните стапки во декември. Иако растечката инфлација, поттикната од поскапувањето на енергенсите, бара дополнително затегнување на монетарната политика, превирањата на пазарот на обврзници веќе ги зголемуваат трошоците за задолжување и го забавуваат економскиот раст.
ЕЦБ двапати ги зголеми каматните стапки во изминатите четири месеци, а до неодамна се очекуваше уште едно зголемување во декември. Сепак, новите случувања на финансиските пазари би можеле да ја променат оваа одлука.
Распродажбата на обврзници и растот на нивните приноси доведуваат до поскапо задолжување за компаниите, домаќинствата и државите, дури и без дополнителна интервенција од централната банка. Ваквите услови веќе делуваат ограничувачки врз економската активност, што би можело да ја намали потребата од ново зголемување на каматите.
Според Карстен Бжески, глобален директор за макроекономски истражувања во ИНГ, економските услови значително се промениле од септемвриската седница на ЕЦБ.
Тој оценува дека растот на приносите на германските државни обврзници од септември досега веќе има приближно ист ефект врз економскиот раст и инфлацијата како дополнително зголемување на каматните стапки за 0,25 процентни поени.
Во случајот на Франција, ефектот е уште поизразен и одговара на зголемување на каматите за околу 0,50 процентни поени.
Според Бжески, бидејќи пазарите на обврзници практично преземаат дел од улогата на ЕЦБ во затегнувањето на финансиските услови, дел од претставниците на централната банка би можеле да бидат повоздржани кон ново зголемување на каматите.
На ваквите случувања се осврна и претседателката на ЕЦБ, Кристин Лагард, која на собир на централни банкари и министри за финансии во Бангкок предупреди дека растот на долгорочните каматни стапки дополнително ги заострува условите за финансирање во еврозоната.
Лагард истакна дека, и покрај отпорноста на економскиот раст, финансиските услови значително се влошиле од последниот состанок на ЕЦБ.
Според неа, ваквиот развој на настаните ќе придонесе за забавување на економската активност и ќе го намали пренесувањето на инфлаторните притисоци во пошироката економија, во поголема мера отколку што било предвидено во септемвриските проекции.
Доколку ЕЦБ сепак одлучи во декември да ги зголеми каматните стапки за дополнителни 0,25 процентни поени, референтната стапка би достигнала 2,75 отсто. Тоа е ниво кое се смета за рестриктивно, односно ниво што ја ограничува економската активност преку поскапи кредити и намалена потрошувачка.
Во наредниот период, вниманието на централната банка ќе биде насочено кон движењето на инфлацијата, особено кон можноста повисоките цени на енергенсите да предизвикаат дополнителни поскапувања на храната и другите производи и услуги.
Засега, ваквите секундарни инфлаторни ефекти сè уште не се забележани во значителна мера.
Одлуката во декември ќе зависи од тоа дали инфлаторните притисоци ќе продолжат да растат или заострените финансиски услови на пазарите ќе се покажат како доволни за забавување на инфлацијата без дополнително зголемување на каматните стапки.
Банки
Лагард предупредува: Растот на каматните стапки го забавува економскиот раст во еврозоната, но може да ја намали и инфлацијата

Распродажбата на обврзници на светските финансиски пазари ги зголемува трошоците за задолжување во еврозоната, што може дополнително да го забави економскиот раст, но истовремено и да придонесе за намалување на инфлацијата. Ова го истакна претседателката на Европската централна банка (ЕЦБ), Кристин Лагард, на собирот на централните банкари и министрите за финансии во Бангкок.
Во изминатите недели, приносите на државните обврзници ширум светот бележат значителен раст, поттикнат од зголемената загриженост за јавниот долг, инфлациските притисоци и растечката побарувачка за капитал за инвестиции во вештачка интелигенција.
Меѓу најпогодените земји е Франција, која се соочува со висок јавен долг и дополнителен притисок врз трошоците за негово финансирање.
Поскапото задолжување создава нов притисок врз европската економија
Според Лагард, заострувањето на финансиските услови и растот на долгорочните каматни стапки ќе имаат посилно негативно влијание врз економската активност отколку што првично предвидувала ЕЦБ.
Иако европската економија досега покажала отпорност, повисоките трошоци за финансирање постепено ја ограничуваат потрошувачката и инвестициите.
Дополнителен предизвик претставува растот на цените на енергенсите поради конфликтот со Иран. Според претседателката на ЕЦБ, домаќинствата ќе имаат помал капацитет да ги апсорбираат повисоките цени на горивата отколку што се очекувало во септемвриските економски проекции.
Ваквите услови создаваат сложена економска ситуација во која поскапото финансирање го ограничува растот, но истовремено може да го намали пренесувањето на повисоките енергетски трошоци врз останатите цени во економијата.
ЕЦБ би можела повторно да ги зголеми каматните стапки во декември
Европската централна банка во последните четири месеци двапати ги зголеми каматните стапки, а аналитичарите очекуваат дополнително зголемување во декември.
Според актуелните очекувања, референтната каматна стапка би можела да достигне 2,75%, ниво кое економистите го оценуваат како рестриктивно, бидејќи може да ја ограничи кредитната активност и економскиот раст.
Претседателот на германската Бундесбанка, Јоахим Нагел, исто така сигнализираше дека борбата против инфлацијата сè уште не е завршена и дека може да биде потребно дополнително заострување на монетарната политика.
Сепак, тој нагласи дека секоја одлука ќе зависи од најновите економски показатели и ќе се носи на поединечните состаноци на ЕЦБ.
Цените на енергијата и платите остануваат под посебен надзор
На потребата од внимателно следење на инфлациските ризици укажа и гувернерот на Централната банка на Финска, Оли Рен.
Според него, ЕЦБ особено ќе ги анализира можните секундарни ефекти од поскапувањето на енергијата, односно дали повисоките енергетски трошоци ќе предизвикаат дополнителен раст на цените на другите производи и услуги, како и притисоци за зголемување на платите.
Ваквите движења се особено важни за идните одлуки на централната банка, бидејќи би можеле да влијаат врз времетраењето и интензитетот на рестриктивната монетарна политика.
Пораките од ЕЦБ покажуваат дека европската економија се наоѓа пред чувствителен период, во кој централната банка ќе мора да воспостави рамнотежа меѓу ограничувањето на инфлацијата и избегнувањето посилно забавување на економскиот раст.
Идните движења на пазарите на обврзници, цените на енергенсите и инфлациските очекувања ќе имаат клучна улога во определувањето на насоката на каматните стапки во еврозоната.
Банки
Црна Гора за една година со СЕПА заштеди над 9 милиони евра – меѓународните трансакции поевтини за повеќе од 92%
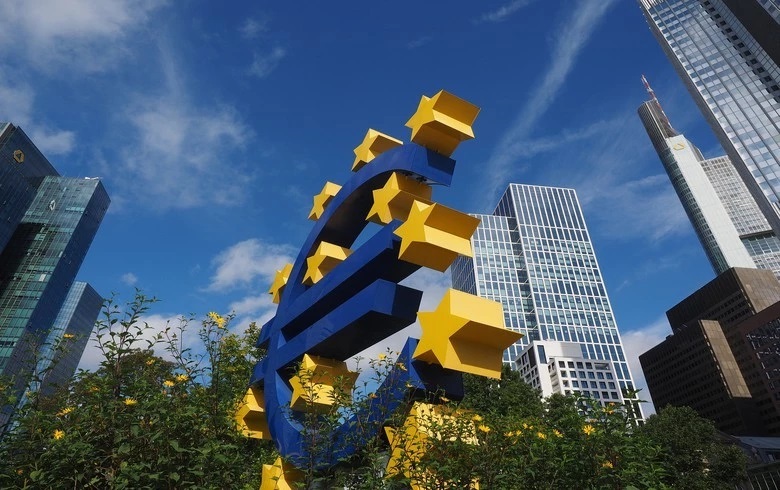
За само една година од приклучувањето кон Единствената област за плаќања во евра (СЕПА), Црна Гора реализирала повеќе од 237.000 меѓународни трансакции во вкупна вредност од 4,2 милијарди евра. Новиот систем донел значителни финансиски придобивки за граѓаните и компаниите, со директни заштеди што надминуваат 9 милиони евра.
Според податоците објавени по повод првата годишнина од оперативното приклучување на Црна Гора кон СЕПА, од 7 октомври 2025 година, земјата бележи значителен напредок во модернизацијата на платниот промет и намалувањето на трошоците за меѓународните плаќања.
Најголемите придобивки се забележуваат кај банкарските провизии. Просечниот надоместок за СЕПА трансакција изнесувал само 5,71 евро, наспроти 73,40 евра кај претходните плаќања преку SWIFT системот. Тоа претставува намалување на просечните трошоци за повеќе од 92%.
Граѓаните плаќаат дури 97% пониски провизии
Особено значајни се заштедите кај електронските плаќања на физичките лица. Додека преку SWIFT системот просечниот надоместок изнесувал 57,34 евра, со воведувањето на СЕПА тој се намалил на само 1,82 евра, што претставува намалување од околу 97%.
Позитивните ефекти се чувствуваат и во деловниот сектор. Просечната цена на електронските меѓународни плаќања за компаниите се намалила од 54,62 евра на 5,96 евра, односно за приближно 89%.
Овие промени им овозможуваат на компаниите поефикасно управување со финансиските текови, пониски оперативни трошоци и поедноставена соработка со деловните партнери низ Европа.
Модернизација на платниот систем и воведување инстант плаќања
Приклучувањето кон СЕПА претставува еден од најзначајните чекори во модернизацијата на финансиската инфраструктура на Црна Гора.
Дополнителен напредок е постигнат во јули 2026 година, кога за граѓаните и компаниите станале достапни инстант плаќања во домашниот платен промет, засновани на технологијата и стандардите на европската платформа TIPS Clone.
Комбинацијата од прекугранични СЕПА трансакции и домашни инстант плаќања овозможува премин од традиционалните, поскапи и побавни начини на плаќање кон современа, дигитална и европски поврзана платежна инфраструктура.
Со тоа, Црна Гора веќе имплементирала значаен дел од европските платни стандарди што ѝ се достапни и пред полноправното членство во Европската Унија.
Следен чекор – поврзување со европскиот платен систем TARGET
Централната банка на Црна Гора продолжува со подготовките за следната фаза од финансиската интеграција, која предвидува идно поврзување со инфраструктурата TARGET на Евросистемот.
Целта е земјата да биде целосно подготвена за функционирање во европскиот платен промет од првиот ден на евентуалното членство во Европската Унија.
Резултатите од првата година покажуваат дека интеграцијата во СЕПА носи конкретни економски придобивки, не само преку намалување на банкарските провизии, туку и преку олеснување на меѓународната трговија, подобрување на ефикасноста на плаќањата и зајакнување на финансиската поврзаност со европскиот пазар.
Превирањата на пазарот на обврзници ја усложнуваат одлуката на ЕЦБ за каматните стапки
ССКМ организира тркалезна маса за поголемо учество на бизнис-заедницата во реформските процеси
Пораснаа индексите на Волстрит, пад на азиските берзи
Од утре поевтинува бензинот, а дизелот поскапува за два денари – РКЕ ги објави новите цени на горивата
Инвестициските фондови со 37,4 милијарди денари средства: Позитивен нето-прилив од речиси 800 милиони денари во септември
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
Стопанска банка со промотивни камати до 3,5% за орочени депозити
NLB Lease&Go вработува Советник за продажба
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Анализипред 2 месеци
Инстант плаќањата го освојуваат Балканот – што се „крчка“ во Македонија?