

Банки
ПроКредит Групацијата ја заокружи 2023 година со силни финансиски резултати


ПроКредит Групацијата, главно активна во Југоисточна и Источна Европа, забележа одличен финансиски резултат од 113,4 милиони евра во 2023 година, што одговара на принос на капиталот од 12,2%. Оперативните приходи се зголемија за 21% на годишно ниво, како резултат на позитивните движења во сите редовни текови на приходи. Соодносот на трошоци и приходи се подобри за 4,1 процентни поени, на 59,9%.
Умерениот раст на кредитното портфолио од 1,9% во голема мера се должи на тековните намалувања на портфолиото во Украина. Депозитите забележаа добар раст од 965 милиони евра, или 15,3%, со значаен придонес од сегментот комерцијално банкарство. Врз основа на соодносот на CET1 од 14,3%, Управниот одбор има намера да предложи дивиденда од 0,64 евра по акција на Годишното генерално собрание на 4 јуни 2024 година.
Кредитното портфолио на Групацијата порасна за 119 милиони евра или за 1,9%. Депозитите пораснаа за значителни 965 милиони евра или за 15,3%, во кои физичките лица учествуваа со приближно 50%.
Значителен развој на приходите и зголемена трошковна ефикасност
Оперативните приходи на Групацијата се зголемија втора година по ред за повеќе од 20%, со раст од 72,7 милиони евра или 21,4% во споредба со 2022 година, на 412,5 милиони евра (2022 година: 339,8 милиони евра). Овој позитивен развој е поттикнат од повисоките нето-приходи од камати, нето-приходите од провизии и надоместоци и приходите од девизни трансакции. Сите банки на ПроКредит во Југоисточна и Источна Европа објавија позитивни резултати, при што повеќето покажаа значително подобрени или стабилно добри нивоа на профитабилност и на трошковна ефикасност во споредба со претходната година.
Нето-приходите од камати пораснаа за 72,6 милиони евра или за 27,4%, на 337,2 милиони евра (2022 година: 264,6 милиони евра). Нето-каматната маржа се зголеми за 53 базични поени, на 3,6%, како резултат на главно стабилните кредитни маржи и на повисоките клучни каматни стапки. Во четвртиот квартал, нето-каматната маржа изнесуваше 3,8%.
Со 57,5 милиони евра, нето-приходите од провизии и надоместоци се 5,1% над нивото забележано во претходната година (2022 година: 54,7 милиони евра). Особено позитивно се развиваа приходите од активностите со трансакции и картички. Другите нето оперативни приходи придонесоа 17,8 милиони евра во вкупниот резултат (2022 година: 20,5 милиони евра). Резултатот од девизните трансакции, што е вклучен во оваа ставка, бележи солиден пораст од 4,1 милиони евра или 17,2%.
Кадровските и административните расходи пораснаа за 29,6 милиони евра или 13,6%. Ова зголемување главно се должи на повисоките трошоци за персоналот, ИТ и за маркетинг. Соодносот на трошоци и приходи видливо се подобри за 4,1 процентни поени, на солидно ниво од 59,9% (2022 година: 64,0%).
Управниот одбор ги објави изгледите за финансиската 2024 година
Земајќи ги предвид солидните финансиски резултати во 2023 година, Управниот одбор очекува принос на капиталот од околу 10%-12% за 2024 година, врз основа на внимателна проценка до 40 базични поени за трошоците за ризик. Соодносот на трошоци и приходи се очекува да биде околу 63%, земајќи ги предвид зголемените инвестиции и претпоставувајќи благо намалена нето каматна маржа.
„Продолжуваме интензивно да инвестираме во однос на персоналот, ИТ и маркетингот, бидејќи сакаме видливо да го зголемиме нашиот отпечаток на нашите пазари во наредните години, со цел да постигнеме важни ефекти на скалирање, да ги зајакнеме маржите на двете страни од билансот на состојба и да го зајакнеме позитивното влијание што сакаме да го создадеме во општествата и во економиите во кои работиме“, истакна Хуберт Спехтенхаузер.
На среден рок, ПроКредит има за цел да го зголеми кредитното портфолио на Групацијата за над 10 милијарди евра. Се очекува среднорочниот принос на капиталот да се зголеми на ниво од приближно 13%-14%, со претпоставка за трошок за ризик од околу 30-35 базични поени. Соодносот на трошоците и приходите се очекува да биде приближно 57% (без еднократни ефекти).
Годишниот извештај на ПроКредит групацијата за 2023 година и Извештајот за одржливост за 2023 година од денес се достапни во делот Односи со инвеститори на веб страницата на ПроКредит Холдинг на https://www.procredit-holding.com/investor-relations/reports-and-publications/financial-reports/ и https://www.procredit-holding.com/investor-relations/reports-and-publications/non-financial-reports/.
Пакетот на Извештајот за одржливост се состои од два дела. Самиот Извештај за одржливост дава детален преглед на стратегијата за одржливост на ПроКредит Холдинг, како и на неговите перформанси за одржливост, иницијативи и цели за иднината. Освен тоа, во нејзиниот Годишен извештај, Групацијата доброволно ги открива своите стратегии, планови и методологии во контекст на два стандарди специфични за темата, ESRS E1 „Климатски промени“ и ESRS S1 „Сопствена работна сила“, во согласност со начелата на Меѓународната рамка за интегрирано известување.



ЕЦБ предупредува: Нов бран поскапувања на храната – инфлацијата повторно се заканува на европските домаќинства

ОКТА го намалува дизелот за два денари по литар, но дали ќе поевтини и на бензинските пумпи?

Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври

iute Macedonia вработува: Отворена позиција за советник за клиенти

Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Стопанска банка со промотивни камати до 3,5% за орочени депозити






Банки
ЕЦБ предупредува: Нов бран поскапувања на храната – инфлацијата повторно се заканува на европските домаќинства
Иако инфлацијата на храната во еврозоната значително забави во текот на 2026 година, Европската централна банка (ЕЦБ) предупредува дека периодот на релативно стабилни цени би можел да биде краткотраен. Зголемените цени на енергијата, екстремните временски услови и нарушувањата во синџирите на снабдување создаваат нови инфлациски притисоци, кои би можеле посилно да се почувствуваат во текот на 2027 година.
Ова го покажува најновата анализа на Европската централна банка, објавена на 20 октомври 2026 година, во која економистите ги разгледуваат причините за забавувањето на растот на цените на храната, но и ризиците што би можеле повторно да ја поттикнат инфлацијата.
Инфлацијата на храната забави, но вкупната инфлација продолжува да расте
Според податоците на ЕЦБ, вкупната годишна инфлација во еврозоната се зголемила од 1,7% во јануари на 3,8% во септември 2026 година. Главен двигател на ваквото движење бил силниот раст на цените на енергенсите по избувнувањето на конфликтот на Блискиот Исток.
Особено загрижувачки е податокот дека инфлацијата кај енергијата достигнала 18,9% во септември.
За разлика од енергенсите, цените на храната покажувале значително поумерена динамика. Годишната инфлација на храната се намалила од 2,6% во јануари на 1,1% во август, што претставува најниско ниво од средината на 2021 година, пред благо да се зголеми на 1,3% во септември.
Сепак, од ЕЦБ нагласуваат дека забавувањето на инфлацијата не значи дека храната поевтинила. Напротив, цените продолжиле да растат, но со значително побавно темпо.
Енергенсите повторно создаваат притисок врз цените на храната
Еден од најголемите ризици за наредниот период е пренесувањето на повисоките трошоци за енергија врз производството и дистрибуцијата на прехранбените производи.
Поскапувањето на нафтата и природниот гас постепено влијае врз транспортот, земјоделското производство, преработката, пакувањето и цените на вештачките ѓубрива.
Според анализата, особено изложени на овие притисоци се производството на пченица, пченка и јачмен, како и производите што се добиваат од нив, вклучително лебот, тестенините и другите пекарски производи.
Дополнително, повисоките цени на житарките можат постепено да се пренесат и врз трошоците за сточна храна, а оттаму и врз цените на млекото, млечните производи и месото.
ЕЦБ посочува дека ефектите од енергетските шокови не се појавуваат веднаш. Потребни се месеци, а кај одредени производи и подолг период, за зголемените производствени трошоци целосно да се пренесат врз крајните потрошувачки цени.
Сушите и високите температури дополнително ја влошуваат состојбата
Покрај енергенсите, сериозен предизвик претставуваат и екстремните временски услови што ја погодија Европа во текот на 2026 година.
Високите температури и сушите негативно влијаеле врз земјоделското производство, особено во западните делови на континентот, создавајќи дополнителен ризик од намалување на понудата на храна.
Проценките на експертите на ЕЦБ укажуваат дека временските непогоди би можеле да ја зголемат годишната инфлација на храната во еврозоната за околу 0,3 до 0,8 процентни поени во текот на следната година.
Ефектите нема да бидат еднакви во сите земји и кај сите производи, но се очекува најизразено да се почувствуваат кај земјоделските производи што се директно зависни од временските услови.
ЕЦБ прогнозира раст на инфлацијата на храната до 3,4% во 2027 година
Особено значајни се најновите макроекономски проекции на Европската централна банка.
Според септемвриските прогнози, годишната инфлација на храната во еврозоната би можела да достигне 3,4% во третиот квартал од 2027 година, по што се очекува постепено забавување.
Главни причини за ваквите очекувања се повисоките трошоци за енергија, неповолните временски услови и постепеното исчезнување на факторите што претходно придонесуваа за смирување на ценовните притисоци.
Сепак, од ЕЦБ нагласуваат дека прогнозите се придружени со значителна неизвесност и дека конечната динамика ќе зависи од развојот на енергетските пазари, временските услови и глобалните синџири на снабдување.
Храната е околу 30% поскапа отколку на крајот на 2021 година
Иако стапката на инфлација на храната се намали во изминатиот период, европските домаќинства продолжуваат да го чувствуваат товарот на претходните поскапувања.
Според ЕЦБ, цените на храната во еврозоната во септември 2026 година биле во просек околу 30% повисоки во споредба со крајот на 2021 година.
Разликите меѓу земјите се значителни. Во Финска растот на цените изнесувал околу 24%, додека во Естонија достигнал приближно 48%.
Ваквите податоци покажуваат дека дури и кога инфлацијата забавува, куповната моќ на граѓаните не се враќа автоматски на претходното ниво.
ЕЦБ посочува дека реалните плати, мерени во однос на вкупната инфлација, се вратиле на нивото пред големиот инфлациски бран. Но кога се анализира колку храна можат да купат граѓаните со своите приходи, куповната моќ и понатаму останува пониска.
Дополнително, истражување на Евробарометар, објавено на 22 септември 2026 година, покажува дека 55% од Европејците ги сметаат пристапните цени на храната за еден од главните приоритети на Европската Унија.
Што би значеле новите инфлациски притисоци за Македонија?
Иако анализата на ЕЦБ се однесува на еврозоната, нејзините наоди се релевантни и за земјите од Западен Балкан, вклучително и Македонија.
Домашната економија е чувствителна на меѓународните движења на цените на енергенсите, храната и земјоделските суровини. Затоа, евентуалното поскапување на овие производи на европските и светските пазари би можело да создаде дополнителни притисоци и врз домашните потрошувачки цени.
За банкарскиот сектор, инфлациските движења се значајни бидејќи влијаат врз монетарната политика, каматните стапки, кредитната активност и финансиската состојба на домаќинствата и компаниите.
Сепак, ефектите врз Македонија ќе зависат од домашните економски услови, движењето на увозните цени и мерките на економската и монетарната политика.
Инфлацијата останува предизвик за европската економија
Пораката на Европската централна банка е дека моменталното забавување на инфлацијата на храната не треба да се толкува како трајно надминување на ценовните притисоци.
Енергетските шокови и климатските ризици можат повторно да го забрзаат растот на цените, додека веќе акумулираните поскапувања продолжуваат да ја оптоваруваат куповната моќ на населението.
За европските домаќинства, но и за економиите тесно поврзани со еврозоната, 2027 година би можела да донесе нови предизвици во однос на трошоците за живот, инфлацијата и финансиската стабилност.
Извор: Европска централна банка (ECB Blog), „Has food inflation lost its bite?“, 20 октомври 2026 година. Автори: Elena Bobeica, Gerrit Koester, Friderike Kuik и Christiane Nickel.
Банки
Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври
Граѓаните имаат можност да ја покажат својата креативност и да освојат парична награда од 60.000 денари преку конкурсот што го организира Народната банка по повод 80 години централно банкарство во земјава.
Конкурсот се одржува под мотото „Што значи за мене Народната банка?“, со хаштагот #МојатаНБ, а целта е граѓаните, особено младите, на оригинален и креативен начин да го претстават значењето на централната банка и нејзината улога во секојдневниот живот.
За најдоброто видео е предвидена награда од 60.000 денари, при што персоналниот данок на доход ќе биде покриен од Народната банка.
Учесниците имаат слобода сами да го изберат начинот на кој ќе ја претстават својата идеја. Видеото може да биде во форма на анимација, интервју, скеч, документарен запис или друг креативен формат наменет за социјалните мрежи.
Темите што можат да се обработуваат се поврзани со стабилноста на денарот, движењето на цените, девизниот курс, сигурноста на банкарскиот систем, безбедноста на плаќањата, девизните резерви и значењето на економските податоци за граѓаните.
Кој може да учествува?
Право на учество имаат сите полнолетни државјани на Северна Македонија, освен членовите на Советот на Народната банка, вработените во институцијата и членовите на нивните семејства.
Секој кандидат може да испрати најмногу пет видеоматеријали. Видеата мора да бидат оригинални авторски дела, со времетраење до три минути, изработени на македонски или албански јазик. Организаторот препорачува и користење титлови на еден од двата јазика.
Како се аплицира?
За учество, потребно е видеото да се објави на личен профил на Фејсбук или Инстаграм, најдоцна до 31 октомври 2026 година.
Објавата задолжително треба да го содржи хаштагот #МојатаНБ, како и означување на официјалниот профил на Народната банка – @narodnatabanka на Фејсбук или @narodnabanka.mkd на Инстаграм.
Видеото мора да биде јавно достапно за времетраењето на конкурсот.
Од Народната банка ги повикуваат граѓаните да ја искористат можноста преку сопствена идеја и креативен пристап да придонесат во одбележувањето на значајниот јубилеј – осум децении централно банкарство.
Деталните услови за учество се објавени на официјалната веб-страница на Народната банка.
Банки
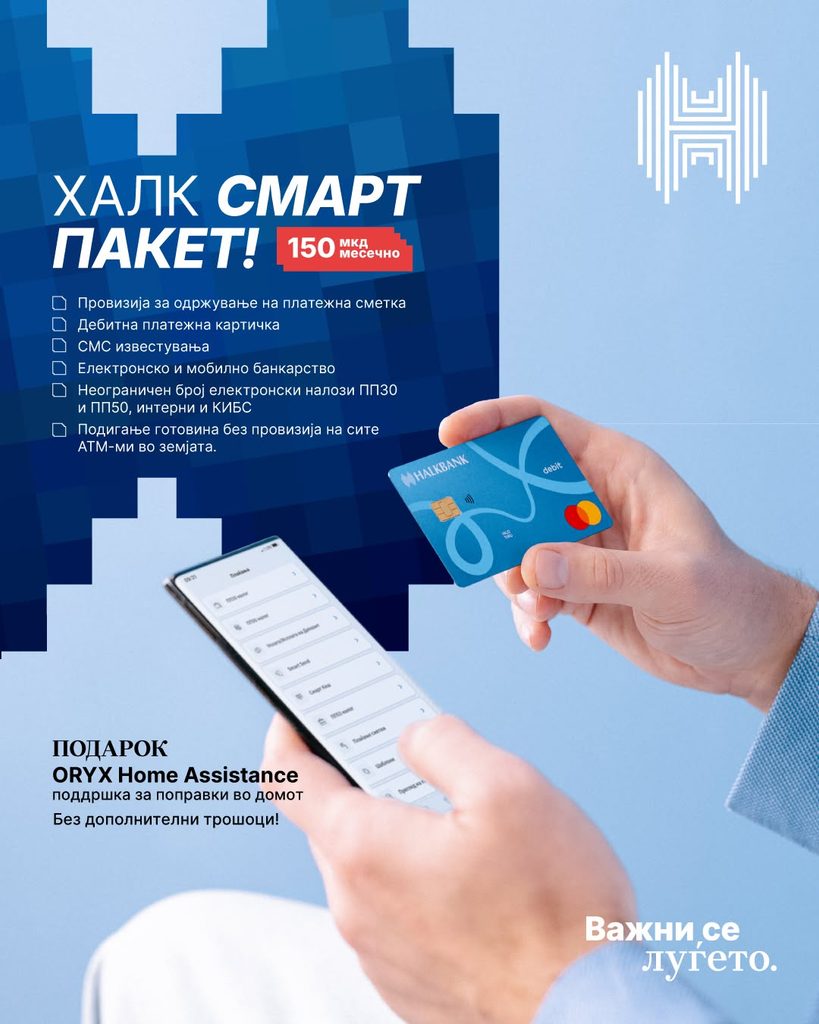
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
Халкбанк АД Скопје го промовира Halk Smart пакетот, кој на клиентите им овозможува користење повеќе банкарски услуги за месечен надоместок од 150 денари. Пакетот обединува услуги за секојдневно управување со личните финансии, дигитално банкарство, бесплатни повлекувања готовина од банкомати и дополнителна помош во домот.
Со Halk Smart пакетот, клиентите добиваат одржување на платежна сметка, дебитна платежна картичка, како и пристап до електронско и мобилно банкарство. Во месечниот надоместок се вклучени и СМС известувања, со што се овозможува полесно следење на банкарските трансакции.
Една од позначајните поволности на пакетот е можноста за повлекување готовина без надоместок од банкоматите на сите банки во Македонија, што им овозможува на корисниците поголема флексибилност при користењето на сопствените средства.
Дополнително, Halk Smart овозможува неограничен број електронски платни налози ПП30 и ПП50, вклучувајќи интерни трансакции и плаќања преку КИБС, без дополнителен надоместок во рамките на пакетот.
Покрај стандардните банкарски услуги, пакетот вклучува и ORYX Home Assistance, услуга што обезбедува 24-часовна помош, седум дена во неделата, во случај на штети и дефекти во домот.
Со оваа дополнителна услуга, Халкбанк ја проширува понудата надвор од класичното банкарство, комбинирајќи финансиски услуги со практична поддршка за секојдневните потреби на клиентите.
Halk Smart е наменет за корисници кои сакаат повеќе банкарски услуги обединети во еден пакет со однапред утврден месечен трошок, без потреба од поединечно плаќање за услугите што се вклучени во него.
За месечен надоместок од 150 денари, односно 1.800 денари на годишно ниво, клиентите добиваат пристап до повеќе услуги кои можат да го олеснат управувањето со личните финансии и секојдневните банкарски активности.
Повеќе информации за условите, поволностите и начинот на аплицирање за Halk Smart пакетот се достапни на официјалната веб-страница на Халкбанк.
ЕЦБ предупредува: Нов бран поскапувања на храната – инфлацијата повторно се заканува на европските домаќинства
ОКТА го намалува дизелот за два денари по литар, но дали ќе поевтини и на бензинските пумпи?
Народната банка доделува 60.000 денари за најкреативно видео – пријавувањето трае до 31 октомври
iute Macedonia вработува: Отворена позиција за советник за клиенти
Халкбанк со Halk Smart пакет: Повеќе банкарски услуги за само 150 денари месечно
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Стопанска банка со промотивни камати до 3,5% за орочени депозити
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица
