Банки
Одржана седница на Советот на Народната банка
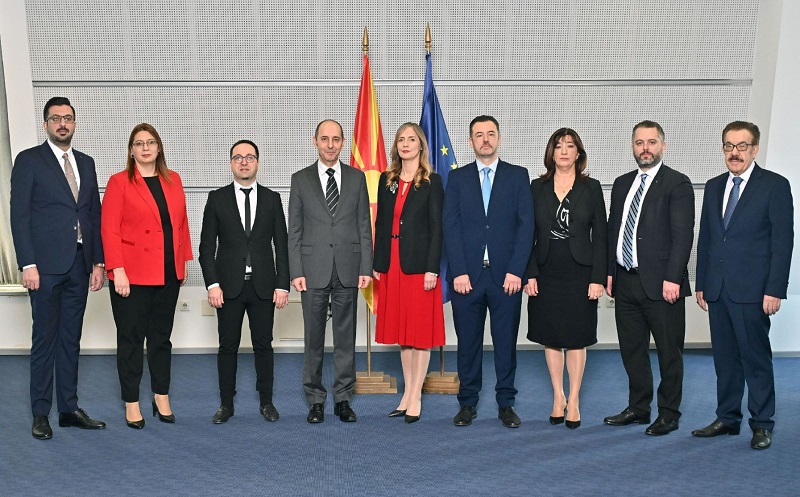
Советот на Народната банка одржа редовна седница на која беше разгледан и усвоен најновиот Извештај за ризиците во банкарскиот сектор за второто тримесечје од 2024 година.
Во Извештајот се наведува дека во вториот квартал од 2024 година, банките работеа во поповолно домашно макроекономско окружување, во време кога геополитичкиот контекст сѐ уште е нестабилен и создава неизвесност и зголемени ризици за следниот период. Притоа, во овој квартал растот на депозитите на банките беше поумерен, но тој и натаму е солиден и овозможува одржување на кредитниот раст, којшто малку забрза во вториот квартал од годината.
Солвентноста на банкарскиот систем и натаму бележи тренд на подобрување. Стапката на адекватност на капиталот достигна ниво од 19%, коешто е највисоко од 2006 година наваму. Задржувањето на добивките остварени во минатата година овозможи натамошно зајакнување на капиталните позиции на банките, додека без малку 40% од сопствените средства на банкарскиот систем отпаѓаат на заштитните слоеви на капиталот или се „слободни“ над потребното минимално ниво и може да се употребат за покривање на неочекуваните шокови и загуби. Повисоките показатели за солвентноста главно се темелат на распределбата на добивкaта од минатата година, а во голема мера се поддржани и од повисоките регулаторни и супервизорски барања за одржување повисок капитал од страна на банките, што пред сѐ е поврзано со заштитните слоеви на капиталот и капиталниот додаток утврден врз основа на супервизорска оцена. Имајќи предвид дека Народната банка во неколку наврати најави зголемување на противцикличниот заштитен слој на капиталот, што ќе почне да се применува во наредниот период, се очекува дека солвентноста на банкарскиот систем и натаму ќе се подобрува.
Ликвидноста на банкарскиот систем и натаму е на задоволително ниво, профитабилноста се подобри, но побавно од лани, додека кредитното портфолио на банките го задржа квалитетот. Спроведените стрес-тестирања покажуваат отпорност на банкарскиот систем на симулираните шокови.
Општо земено, и во вториот квартал од 2024 година банкарскиот сектор ја задржа својата стабилност, со подобрена солвентност, добра ликвидност и задржан квалитет на кредитното портфолио. Сепак, условите и натаму се неизвесни, а ризиците за светската и домашната економија на краток и на среден рок сѐ уште постојат. Оттука, потребна е натамошна претпазливост во управувањето со ризиците и во водењето на политиките, а Народната банка е подготвена да ги употреби сите неопходни инструменти и да презема соодветни мерки со коишто ќе се придонесе за задржување на стабилноста на девизниот курс, ценовните нивоа и на банкарскиот сектор.
На Советот на Народната банка беа разгледани и други точки од редовното работење на централната банка.

Грција воведува нови правила за криптовалутите

Нов играч на европскиот банкарски пазар: Freedom24 планира дигитални банкарски услуги и експанзија во Романија

Еврото слабее во однос на доларот

Народната банка на Србија ја задржа референтната каматна стапка на 5,75% – инфлацијата и цените на енергенсите остануваат главни ризици

Нови трошоци за европските банки? ЕЦБ разгледува зголемување на задолжителните резерви, но расте противењето

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања




Банки
Нов играч на европскиот банкарски пазар: Freedom24 планира дигитални банкарски услуги и експанзија во Романија
Европската инвестициска платформа Freedom24 најавува проширување на своето присуство во Романија и развој на нови финансиски услуги, со амбиција да прерасне во интегрирана платформа што ќе ги обединува инвестирањето, банкарството и плаќањата. Плановите се дел од поширока инвестициска програма вредна 500 милиони евра, насочена кон проширување на работењето и развој на дигиталната инфраструктура во Европа.
Според информациите објавени во романските финансиски медиуми на 7 и 8 октомври 2026 година, Freedom24 планира отворање канцеларија во Букурешт, со што ќе го зајакне своето присуство на романскиот пазар и ќе обезбеди дополнителна поддршка за локалните инвеститори.
Компанијата е европскиот брокерски сегмент на меѓународната финансиска групација Freedom Holding Corp., чии акции котираат на американската берза Nasdaq.
Инвестиции од 500 милиони евра за нови финансиски услуги
Плановите за експанзија се дел од инвестициска програма на ниво на групацијата, во вредност од 500 милиони евра, која треба да го поддржи развојот на технолошката инфраструктура, новите финансиски производи и проширувањето на деловната мрежа.
Иако брокерските услуги и пристапот до меѓународните пазари на капитал остануваат основна дејност на Freedom24, компанијата планира постепено да го прошири својот деловен модел со банкарски и платежни услуги.
Во таа насока, матичната групација Freedom Holding Corp. поднела барање за добивање банкарска лиценца во Франција.
Доколку лиценцата биде одобрена, тоа би овозможило понатамошен развој на дигитални банкарски услуги и проширување на финансискиот екосистем на групацијата во Европската Унија.
Бројот на инвеститори во Романија пораснал за 68%
Романија станува сè позначаен пазар во стратегијата за проширување на Freedom24 во Централна и Источна Европа.
На крајот на септември 2026 година, платформата имала приближно 7.500 инвеститори во Романија, што претставува раст од околу 68% во споредба со истиот период минатата година, кога бројот на клиенти изнесувал 4.462.
Планираното отворање канцеларија во Букурешт треба да овозможи подиректна комуникација со клиентите и дополнителна локална поддршка, покрај постојните дигитални канали.
Според извршниот директор на Freedom24, Евгениј Тјапкин, романскиот пазар има значајно место во долгорочната стратегија на компанијата, а растот на бројот на инвеститори го одразува зголемениот интерес за меѓународните финансиски пазари.
Над 600.000 клиенти во Европа
Freedom24 во моментов има повеќе од 600.000 клиенти на европскиот пазар, а групацијата има амбиција значително да го прошири досегот на своите финансиски услуги.
Преку дигиталната платформа, корисниците имаат пристап до повеќе од еден милион финансиски инструменти, вклучувајќи акции, обврзници, инвестициски фондови со кои се тргува на берза (ETF) и опции.
Компанијата овозможува инвестирање на финансиските пазари во САД, Европа и Азија, а во рамките на понатамошниот развој планира да понуди поширок спектар финансиски услуги преку единствен дигитален екосистем.
Дигиталните финансиски платформи ја менуваат конкуренцијата
Плановите на Freedom24 го одразуваат поширокиот тренд на приближување меѓу традиционалното банкарство, инвестициските услуги и финансиските технологии.
Развојот на интегрирани дигитални платформи создава можности клиентите преку една апликација да управуваат со различни финансиски производи, од плаќања до инвестиции.
За банкарскиот сектор во Централна и Источна Европа, ваквите деловни модели би можеле да донесат дополнителна конкуренција, особено во сегментот на дигиталните услуги и пристапот до меѓународните пазари.
Сепак, реализацијата на банкарските амбиции на Freedom24 ќе зависи и од добивањето на потребните регулаторни одобренија.
Банки
Народната банка на Србија ја задржа референтната каматна стапка на 5,75% – инфлацијата и цените на енергенсите остануваат главни ризици
Народната банка на Србија (НБС) одлучи да ја задржи референтната каматна стапка на непроменето ниво од 5,75%, продолжувајќи со внимателното водење на монетарната политика во услови на зголемена глобална неизвесност и ризици од раст на инфлацијата. Одлуката е донесена на денешната седница на Извршниот одбор, при што непроменети остануваат и каматните стапки на депозитните и кредитните олеснувања.
Според соопштението на Народната банка на Србија, каматната стапка на депозитните олеснувања останува на 4,5%, додека каматната стапка на кредитните олеснувања се задржува на 7,0%.
При носењето на одлуката, Извршниот одбор ги зел предвид актуелните и очекуваните движења на инфлацијата, како и ризиците од меѓународното окружување, особено оние поврзани со геополитичките тензии и растот на цените на енергенсите.
Растот на цените на нафтата и енергенсите го зголемува инфлацискиот притисок
Од Народната банка на Србија предупредуваат дека продолжувањето на конфликтот на Блискиот Исток и дополнителното заострување на геополитичките тензии би можеле да предизвикаат нови инфлациски притисоци.
Иако првично ескалацијата на конфликтот немала позначително влијание врз глобалната инфлација, од летниот период предизвиците се зголемиле поради повторниот раст на цената на суровата нафта, проследен со поскапување на природниот гас и електричната енергија.
Намалувањето на акцизите на нафтените деривати и користењето на расположливите резерви на енергенси досега придонеле за ублажување на ефектите врз домашниот пазар.
Сепак, централната банка предупредува дека продолжените геополитички тензии би можеле да се прелеат врз трошоците за производство и транспорт, глобалните синџири на снабдување и тековите на капитал, а со тоа дополнително да влијаат врз инфлацијата.
Овие ризици се особено значајни за Србија, како мала и отворена економија која во голема мера зависи од увозот на енергенси.
Инфлацијата се очекува да се движи околу 4%
Годишната стапка на инфлација во Србија во август достигнала 2,2%, што претставува благо забрзување во однос на јулските 1,9%.
Според Народната банка на Србија, растот главно се должи на продолжениот енергетски шок и повисоките светски цени на нафтата.
Централната банка очекува дека од септември инфлацијата ќе се движи околу 4%, делумно како последица на ниската споредбена основа од минатата година, поврзана со примената на уредбата за ограничување на трговските маржи.
Иако августовската среднорочна проекција предвидувала инфлацијата да остане во рамките на целниот опсег во следните две години, ризиците од повисока инфлација сега се зголемени поради продолжувањето на енергетскиот шок и посилниот од очекуваниот раст на светските цени на другите примарни производи.
Српската економија со раст од 3,5% во првата половина од годината
И покрај надворешните ризици, економската активност во Србија продолжува да бележи позитивни резултати.
Во првата половина од 2026 година, економската активност пораснала за 3,5% на годишно ниво, при што најголем позитивен придонес имале услужните дејности, поддржани од растот на приватната потрошувачка.
Позитивни движења се забележани и во преработувачката индустрија, рударството, градежништвото и земјоделството.
Податоците за јули и август укажуваат дека услужниот сектор останал главен двигател на економската активност и во третиот квартал, додека врз индустриското производство негативно влијаеле сушата и намалените водостои.
Народната банка на Србија очекува економскиот раст во 2026 година да изнесува најмалку 3,2%, додека во 2027 година се предвидува забрзување на околу 4,5%.
Главен двигател на растот треба да биде домашната побарувачка, поддржана од зголемената потрошувачка, инвестициите, растот на расположливиот доход и реализацијата на инфраструктурните проекти во рамките на програмата „Скок во иднината – Србија Експо 2027“.
НБС подготвена да реагира доколку инфлациските притисоци се засилат
Народната банка на Србија најавува дека ќе продолжи со внимателна монетарна политика, истовремено одржувајќи ја релативната стабилност на девизниот курс.
Идните одлуки за каматните стапки ќе зависат од новите економски податоци и нивното влијание врз инфлацијата.
Доколку растот на светските цени на енергенсите предизвика посилни секундарни ефекти врз останатите цени, преку зголемување на инфлациските очекувања, централната банка е подготвена да реагира со сите расположливи инструменти.
Следната седница на Извршниот одбор на Народната банка на Србија, на која повторно ќе се одлучува за референтната каматна стапка, е закажана за 12 ноември 2026 година.
Банки
Нови трошоци за европските банки? ЕЦБ разгледува зголемување на задолжителните резерви, но расте противењето
Во Европската централна банка (ЕЦБ) се отвора дебата за можно зголемување на задолжителните минимални резерви што комерцијалните банки мора да ги чуваат без каматен надомест. Предлогот, кој има цел да ги намали финансиските загуби на централните банки и да ги заостри условите за финансирање, наиде на противење од Пјер Вунш, член на Управниот совет на ЕЦБ и гувернер на Централната банка на Белгија.
Вунш предупреди дека ваквата мерка би можела да ја наруши довербата во идните операции на централните банки, но и да ја помести границата меѓу монетарната и фискалната политика.
Според информациите на „Ројтерс“, претставниците на ЕЦБ во моментов разгледуваат можност за зголемување на стапката на задолжителните минимални резерви, со што банките би биле обврзани поголем дел од својата ликвидност да го чуваат на сметки кај централната банка, без да добиваат камата за тие средства.
Зошто ЕЦБ размислува за повисоки задолжителни резерви?
Во изминатите години, ЕЦБ создаде огромна ликвидност во европскиот финансиски систем преку програмите за купување обврзници, особено во периодот пред пандемијата, кога каматните стапки беа на нула или под нулата.
Сепак, со зголемувањето на каматните стапки, оваа политика создаде нов финансиски предизвик. Централните банки сега плаќаат значителни каматни износи на комерцијалните банки за средствата што тие ги депонираат кај нив.
Ваквата состојба доведе до раст на финансиските загуби кај дел од националните централни банки во еврозоната, особено кај германската Бундесбанка, која веќе престана да исплаќа дивиденди во државниот буџет. Според проценките, исплатата на дивиденди би можела да изостане сè до следната деценија.
Во европскиот финансиски систем и понатаму има повеќе од 2,1 трилион евра вишок ликвидност, што дополнително ги зголемува каматните расходи на централните банки.
Вунш: Централните банки не треба да преземаат улога на фискалната политика
Говорејќи на конференција во Брисел, Пјер Вунш изрази сериозни резерви во однос на оправданоста на предложената мерка.
Тој посочи дека во ЕЦБ се водат дискусии за зголемување на стапката на задолжителните минимални резерви, при што тие средства и понатаму не би носеле каматен надомест.
Според Вунш, аргументите во прилог на таквата промена не се доволно јасни и убедливи.
Тој предупреди дека доколку основната цел на зголемувањето на резервите е намалување на загубите на централните банки, инструментот би добил карактер на квазифискална мерка.
„Ако целта е да ги ограничиме нашите загуби, стапката на задолжителните минимални резерви би станала квазифискален инструмент“, истакна Вунш, нагласувајќи дека фискалната политика вообичаено не е во надлежност на централните банки.
Можни последици за банките и идните монетарни операции
Покрај непосредното финансиско оптоварување за комерцијалните банки, Вунш предупреди и на потенцијални долгорочни последици.
Според него, доколку банките се соочат со поголем финансиски товар преку зголемување на задолжителните резерви без каматен надомест, нивната подготвеност да учествуваат во идните програми за купување обврзници би можела да се намали.
Тоа би можело да ја отежне примената на идните инструменти на монетарната политика и да ја наруши довербата во нивната ефикасност.
За комерцијалните банки, евентуалното зголемување на задолжителните резерви би значело дека поголем износ од нивните средства нема да носи каматен приход, што потенцијално би можело да влијае врз профитабилноста и управувањето со ликвидноста.
Одлуката на ЕЦБ може да има пошироки последици
Дебатата за задолжителните минимални резерви отвора пошироко прашање за начинот на кој централните банки треба да ги балансираат целите на монетарната политика со сопствените финансиски резултати.
Иако зголемувањето на резервите би можело да придонесе за намалување на каматните расходи на централните банки, ваквата мерка истовремено би создала дополнителен товар за банкарскиот сектор.
Развојот на оваа дебата е значаен и за банкарските пазари во регионот, особено за земјите во кои работат банки што се дел од европски банкарски групации.
Засега станува збор за предлог што се разгледува во рамките на ЕЦБ, а не за конечна одлука. Понатамошните дискусии ќе покажат дали ќе биде постигнат консензус за промена на постојниот режим на задолжителни минимални резерви.
Грција воведува нови правила за криптовалутите
Нов играч на европскиот банкарски пазар: Freedom24 планира дигитални банкарски услуги и експанзија во Романија
Еврото слабее во однос на доларот
Народната банка на Србија ја задржа референтната каматна стапка на 5,75% – инфлацијата и цените на енергенсите остануваат главни ризици
Нови трошоци за европските банки? ЕЦБ разгледува зголемување на задолжителните резерви, но расте противењето
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
