Банки
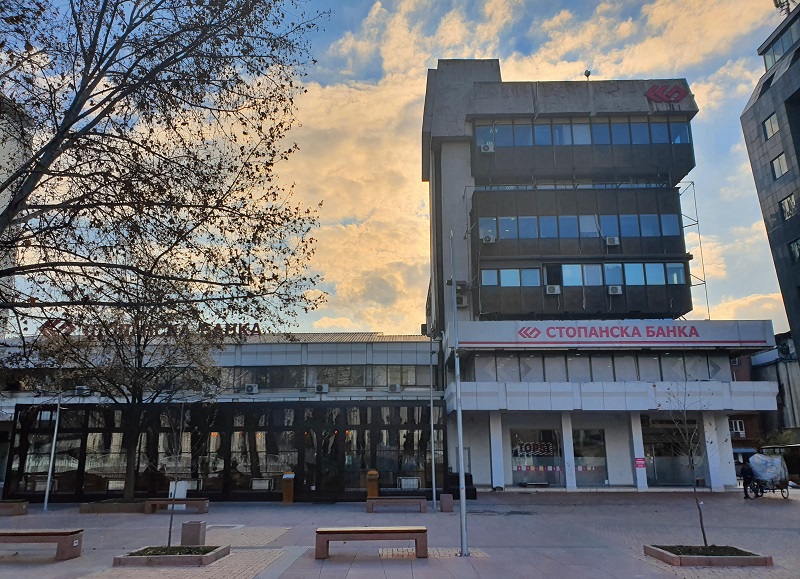
ДОБИВКАТА ЗГОЛЕМЕНА ЗА 18% – Стопанска банка АД – Скопје со добивка од 29 милиони евра го заокружи успешното прво полугодие од 2024 година
Економските активности во првата половина од 2024 година се одвиваа во услови на пораст на бруто-домашниот производ од 1,2% и стапка на инфлација која се одржува на ниво од 3,5%-3,8%, при што се забележаа намалувања на извозните активности на ниво на државата, кои имаа свој одраз врз активностите на компаниите во банкарскиот сектор. Каматните стапки сè уште се одржуваат на релативно високо ниво, без промени на условите на домашната сцена, додека во јуни се реализира првото благо намалување на каматните стапки во еврозоната, во очекување дека трендот ќе продолжи од септември и понатаму. Геополитичката состојба е непроменета, со сè уште присутните воени конфликти на Русија и Украина, како и Израел и Палестина, кои имаат свој одраз врз финансиските и политичките текови. Во првата половина на годината се реализираа и редовните парламентарни и претседателски избори, во очекување на воспоставување нови политики и регулатива.
Во вака опишаните услови, Стопанска банка АД Скопје имаше уште еден успешен почеток на годината капитализирајќи ги развојните можности втемелени врз здравата и солидна основа на Банката, видно од сите клучни индикатори.
Добивката пред оданочување и исправка на вредност изнесува 2.743.466 илјади денари, што е 18% повеќе споредено со претходната година. Согласно стратегијата на Групацијата и Банката како нејзин дел за одржување висок квалитет на активата и ниска стапка на нефункционални побарувања, Банката издвои исправка на вредност на финансиските средства и посебна резерва за вонбилансна изложеност, на нето-основа, во износ од 761.437 илјади денари, што е повеќе за 16% споредено со минатата година, која, покрај исправка за нефункционалните побарувања, вклучува и дел за покривање на ризиците и на редовното портфолио, како превентива од неочекувани движења. Со тоа, добивката на Банката пред оданочување во првото полугодие од годината изнесува 1.982.029 илјади денари. Наведениот резултат е последица како на органскиот раст на активата така и на успешното раководење на бизнис-линиите во рамките на утврдената рамка на прифатлив апетит за ризик.
Нето-приходите од камати изнесуваат 3.102.745 илјади денари и се зголемени за 18% во однос на истиот период од минатата година, резултат во кој најголемо учество имаат каматните приходи од кредитни активности и каматните приходи од позициите за ликвидност (меѓубанкарски пласмани, депозити и вложувања во хартии од вредност), кои забележаа пораст како резултат на зголемената ликвидност на Банката која произлегува од депозитите.
Нето-приходите од провизии и надоместоци изнесуваат 428.151 илјада денари и се приближно на исто ниво во однос на истиот период од минатата година.
И покрај сè уште присутните инфлаторни притисоци и ценовни флуктуации, Банката продолжува со оперативна ефикасност во однос на контролата на трошоците од работењето. Притоа, останатите расходи од дејноста и трошоците за вработени изнесуваат 508.225 илјади денари и 562.285 илјади денари, респективно и се за 11% повисоки во однос на истиот период од претходната година.
Одржувањето на квалитетот на кредитното портфолио и управувањето со кредитниот ризик се во приоритетните цели на Банката. Оттука, заклучно со крајот на првото полугодие од 2024 година, Банката издвои исправка на вредност на финансиските средства и посебна резерва за вонбилансна изложеност, на нето-основа, во износ од 761.437 илјади денари. Како резултат на сето наведено, остварената добивка пред оданочување и исправка на вредност изнесува 2.743.466 илјади денари, додека добивката пред оданочување на 30.06.2024 година изнесува 1.982.029 илјади денари и е за 19% повисока во однос на истиот период од минатата година.
Вкупната актива на Банката во анализираниот период изнесува 134.149.001 илјада денари, односно е повисока во однос со крајот на годината за 2% или 2.786.076 илјади денари.
Капиталот и резервите изнесуваат 27.489.544 илјади денари, што претставува зголемување за 7% во однос на крајот на 2023 година. Дополнително, Банката пренамени износ од 2.460.000 илјади денари од задржаната добивка од претходни години во добивка ограничена за распределба на акционерите во иднина, со што се зголемија сопствените средства и стапката на адекватност на капиталот, која изнесува 19%. Согласно Одлука за распределба на добивката за 2023 година, донесена од Собранието на акционери на 31.05.2024 година, добивката од претходната година се распредели во задржаната добивка расположлива за распределба во иднина во износ од 2.569.600 илјади денари и задржана добивка за инвестиции во износ од 900.000 илјади денари. И понатаму Банката е посветена да остварува добивка која ќе биде генератор на капиталот, кој се очекува и натаму да се зголемува.
Во следниот период се очекува продолжување на деловните активности во согласност со дефинираниот деловен план на Банката со целосна ориентираност кон поддршка на клиентите, прудентно управување со ризиците и одржување на високата стабилност, сигурност и ефикасност во сите сегменти од нејзиното работење. Исто така, Банката продолжува со реализација на започнатите проекти, пред сè, во делот на дигитализацијата и трансформацијата за подобра услуга кон клиентите, поефикасно интерно работење и оптимизација на процесите, понуда на нови услуги и зајакнување на конкурентската позиција на пазарот. Секако, фокусот останува на редовното и ефикасно извршување на основните деловни активности, одржување на лидерското пазарно учество од околу 27% во сегментот на кредитирање на населението, со фокус за натамошно зголемување на пазарното учество во делот на кредитирање на компаниите.
Оваа година Стопанска банка прославува 80 години од основањето и следствено целиот натамошен период ќе биде исполнет со многубројни новитети и изненадувања на задоволство на нашите клиенти и соработници, но и на пошироката заедница.
Стопанска Банка АД-Скопје е позната по поддршката што ја дава низ многу проекти и настани во општеството, здравството, социјалната и животната средина, кои не само што ќе продолжат туку и ќе се интензивираат за подобра животната средина, инклузијата и создавањето подобар свет за сите.

Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“

Нови правила за заштита на штедачите во Македонија: Два посебни фонда, минимум 4% резерви и петгодишен рок за обесштетување

Нафтата повторно поскапува: Нападот врз најголемата саудиска рафинерија го крена Брент на 115,59 долари

Македонија може да расте побрзо, но ја кочи невидливата цена на трговијата: Што открива новиот извештај на Светската банка?

Народната банка на Србија презеде мерка за обезбедување доволно девизна готовина

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции







Банки
Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“
Стопанска банка АД – Скопје промовира специјална понуда за детскиот штеден депозит „ПЧЕЛКА“, со гарантирана годишна каматна стапка од 3,8% за денарските депозити и 2,8% за депозитите во евра. Понудата важи за депозити отворени во периодот од 26 до 31 октомври 2026 година, со рок на орочување од 36 месеци и можност за дополнителни уплати во текот на штедењето.
По повод Светскиот ден на штедењето, кој се одбележува на 31 октомври, Стопанска банка им нуди на родителите можност да започнат долгорочно штедење за своите деца под промотивни услови.
Со производот „ПЧЕЛКА“, банката овозможува постепено создавање заштеди што можат да бидат наменети за идните потреби на детето, образованието или други семејни планови.
Гарантирана каматна стапка за три години
Според промотивната понуда, детскиот депозит „ПЧЕЛКА“ може да се отвори во денари или во евра, со рок на орочување од 36 месеци.
За денарските депозити е предвидена годишна каматна стапка од 3,8%, додека за депозитите во евра каматата изнесува 2,8% годишно.
Каматните стапки се гарантирани за целиот период на орочување, што им овозможува на штедачите однапред да ги знаат договорените каматни услови.
Ова е особено значајно за семејствата што сакаат да планираат долгорочно штедење без изложеност на промени на договорената каматна стапка во текот на трите години.
Минимален влог од 3.000 денари или 50 евра
Според официјалните информации на Стопанска банка, минималниот износ потребен за отворање на депозитот „ПЧЕЛКА“ е 3.000 денари или 50 евра, во зависност од избраната валута.
Една од карактеристиките на производот е можноста за дополнителни уплати во текот на целиот период на орочување.
Дополнителните вложувања не се ограничени со минимален износ и можат да се вршат без раскинување на постојниот депозит.
Тоа значи дека родителите можат постепено да ги зголемуваат заштедите, во согласност со своите финансиски можности.
За дополнително вложените средства каматата се пресметува од моментот на уплатата до датумот на достасување на депозитот.
Дополнителните уплати не го продолжуваат договорениот рок на орочување.
Каматата се пресметува дневно, а средствата се достапни на крајот од орочувањето
Според условите на депозитниот производ, каматата се пресметува на дневна основа и се капитализира на 31 декември секоја година.
Депонентот располага со вложените средства и пресметаната камата на датумот на достасување на депозитот.
Банката предвидува и можност за предвремено раскинување на договорот, но во таков случај каматата се пресметува според условите за депозити по видување, а не според првично договорената каматна стапка за целиот период.
Затоа, пред отворањето на депозитот, важно е клиентите да се запознаат со условите за предвремено повлекување на средствата.
Кој може да отвори детски депозит?
Депозитот „ПЧЕЛКА“ е наменет за малолетни лица, а го отвораат нивните законски застапници или старатели, во согласност со условите на банката.
За отворање се потребни важечки документи за лична идентификација на законските застапници и извод од матичната книга на родените за детето.
Банката предвидува и можност дополнителни средства на депозитот да уплатуваат трети лица, согласно законските прописи.
По отворањето на депозитот, клиентот добива договор за депозит, а штедна книшка може да се издаде на барање.
Штедењето како прв чекор кон финансиска сигурност
Детските штедни депозити претставуваат еден од начините преку кои родителите можат постепено да издвојуваат средства за идните потреби на своите деца.
Можноста за дополнителни уплати овозможува штедењето да не биде ограничено само на почетниот влог, туку да се надополнува во согласност со семејниот буџет.
Истовремено, редовното издвојување средства може да придонесе и за развивање позитивни финансиски навики кај најмладите.
За семејствата што размислуваат за ваков вид штедење, важно е да ги споредат каматните стапки, рокот на орочување и условите за располагање со средствата.
Банки
Народната банка на Србија презеде мерка за обезбедување доволно девизна готовина
Народната банка на Србија на 27 октомври 2026 година соопшти дека презела мерка насочена кон обезбедување доволна количина странска ефективна валута. Информацијата доаѓа во период кога институцијата објави и посебни соопштенија поврзани со понудата на евра во менувачниците и трансферите на парични средства на финансиските институции.
Според објавите на официјалната веб-страница, српската централна банка истиот ден реагирала на информации во медиумите за достапноста на еврата во менувачниците.
Централната банка објавила и појаснување поврзано со наводите за трансфери на финансиски средства на финансиски институции.
Овие случувања го ставаат вниманието врз функционирањето на менувачкиот пазар и комуникацијата меѓу централната банка, финансиските институции и јавноста.
Девизната готовина е важна за граѓаните што купуваат или продаваат странски валути, за менувачниците и за дел од готовинските трансакции во економијата.
Официјалното објавување мерка за обезбедување готовина само по себе не е доказ за девизна или банкарска криза. За оценка на нејзиниот опфат и ефект потребен е увид во целосниот текст на мерката.
Банки
Халкбанк со платежна картичка за деца од 9 до 15 години: Бесплатна сметка, контрола на трошењето и лимити поставени од родителите
Халкбанк АД Скопје ја промовира детската платежна картичка „Халки“, наменета за деца на возраст од 9 до 15 години, со која најмладите можат постепено да стекнуваат финансиска самостојност и да учат одговорно да располагаат со својот џепарлак. Картичката овозможува плаќања во продавници и на интернет, додека родителите имаат увид во трансакциите и можност да поставуваат лимити на потрошувачката.
Со детската дебитна картичка Mastercard Debit Junior, Халкбанк нуди банкарски производ приспособен за потребите на најмладите корисници, кој истовремено им овозможува на родителите да го следат и контролираат користењето на средствата.
Како што наведува банката во својата објава на социјалните мрежи, целта на производот е децата уште од најрана возраст да почнат да развиваат одговорни финансиски навики и постепено да учат како да управуваат со сопствените пари.
Бесплатна сметка и префрлање џепарлак без провизија
Една од главните поволности на детската картичка е тоа што отворањето, водењето и одржувањето на платежната сметка на малолетното лице се без надоместок.
Родителите можат бесплатно да префрлаат средства од својата сметка на сметката на детето, со што се овозможува едноставно и редовно распределување на џепарлакот.
Според официјалните информации на Халкбанк, картичката се издава на име и презиме на детето и е поврзана со негова платежна сметка.
Со неа може да се плаќа на продажни места, да се извршуваат интернет-плаќања и бесконтактни трансакции, како и да се подига готовина од банкомати.
Банката наведува дека подигањето готовина е без надоместок од банкомати во земјата и странство.
Родителите можат да поставуваат дневни лимити
Посебно внимание е посветено на контролата на трошењето.
Според условите објавени на официјалната веб-страница на банката, стандардниот дневен лимит на детската картичка изнесува 2.000 денари по канал на користење.
Родителот или законскиот старател може да го приспособи лимитот преку електронското или мобилното банкарство, како и преку контакт-центарот на банката.
На овој начин, родителите можат да определат колкав износ детето ќе има на располагање за секојдневните потреби.
Дополнително, банката овозможува следење на трансакциите преку електронското и мобилното банкарство на родителот.
Предвидени се и бесплатни СМС-известувања на телефонскиот број на законскиот застапник или старател, преку кои може да се добиваат информации за извршените плаќања.
Во случај на губење на картичката, родителот има можност да ја блокира преку електронското банкарство.
Дигитални плаќања приспособени за најмладите
Детската платежна картичка поддржува и дигитално користење преку Apple Pay, Google Pay и Fidesmo Pay, согласно условите за користење на соодветните услуги.
Со ова, производот ги вклучува и современите начини на плаќање што сè повеќе се користат во секојдневниот живот.
Картичката е дебитна, што значи дека трошењето е поврзано со расположливите средства на платежната сметка, а не со користење потрошувачки кредит.
Ваквиот пристап им овозможува на децата да се запознаат со основните принципи на безготовинското плаќање, додека родителите ја задржуваат контролата врз користењето на средствата.
Како се аплицира за детската картичка?
Според официјалните услови на Халкбанк, за Mastercard Debit Junior може да се аплицира во филијалите на банката.
За поднесување барање е предвидено присуство на двајцата родители, односно законски застапници или старатели.
Потребната документација вклучува документ за лична идентификација на законските застапници, извод од матичната книга на родените за детето, изјава потпишана од двајцата законски застапници и барање за издавање и користење на картичката.
Банката на својата веб-страница објавува детални информации за карактеристиките, условите и начинот на аплицирање.
Првите финансиски навики започнуваат со џепарлакот
Користењето платежна картичка може да биде практичен начин децата постепено да научат да прават разлика меѓу потребите и желбите, да планираат помали трошоци и да ја разберат вредноста на парите.
Редовниот џепарлак, поставувањето лимити и разговорите за направените трошоци можат да помогнат во развивањето одговорен однос кон личните финансии.
Притоа, важно е финансиската самостојност да се развива постепено и со соодветни насоки од родителите.
Детската картичка претставува алатка за практична финансиска едукација, но не ја заменува потребата од разговор со децата за штедењето, безбедното плаќање и одговорното користење на средствата.
Со платежната картичка „Халки“, Халкбанк им овозможува на децата да ги направат првите чекори во самостојното управување со пари, додека родителите располагаат со алатки за следење и ограничување на потрошувачката.
Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“
Нови правила за заштита на штедачите во Македонија: Два посебни фонда, минимум 4% резерви и петгодишен рок за обесштетување
Нафтата повторно поскапува: Нападот врз најголемата саудиска рафинерија го крена Брент на 115,59 долари
Македонија може да расте побрзо, но ја кочи невидливата цена на трговијата: Што открива новиот извештај на Светската банка?
Народната банка на Србија презеде мерка за обезбедување доволно девизна готовина
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити