

Банки
Советот на Народната банка го усвои Кварталниот извештај: Монетарната политика ќе придонесе за забавување на инфлацијата и задржување на стабилноста на курсот
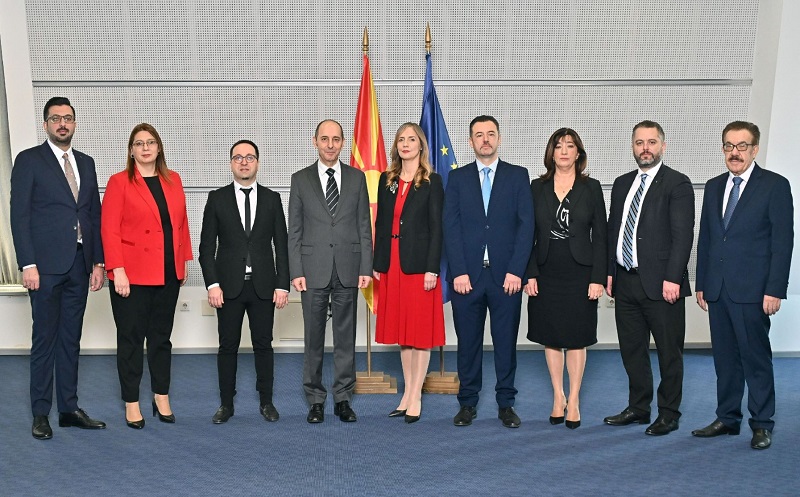

Советот на Народната банка, на 2 февруари 2024 година, ја одржа својата редовна седница, на која го усвои Кварталниот извештај за последното тримесечје од 2023 година. Во Извештајот се наведува дека во последниот квартал лани, Народната банка нема направено дополнителна промена во поставеноста на монетарната политика, соодветно на условите во економијата. Тековното ниво на основната каматна стапка, заедно со промените кај задолжителната резерва, како и со преземените макропрудентни мерки, овозможуваат забавување на инфлацијата, во согласност со очекувањата и задржување на стабилноста на девизниот курс. Со оглед на монетарната стратегија на стабилен девизен курс на денарот во однос на еврото, поставеноста на монетарната политика на Народната банка соодветствува со монетарната политика на Европската централна банка.
Најновите показатели од домашната економија упатуваат на макроекономска слика којашто главно соодветствува со октомвриските оцени. Реалниот БДП во третиот квартал бележи годишен раст од 1,2%, што е во согласност со октомврискиот циклус проекции (раст од 1,1%). Расположливите високофреквентни податоци за економската активност покажуваат рани знаци на забрзување на годишниот раст во последното тримесечје од годината, што засега е во согласност со октомвриските оцени за умерен раст на БДП во 2023 година од 1,9%, а понатаму зголемување на 3% во 2024 година и 4% во 2025 − 2026 година. Зголемените геополитички тензии поради војната во Украина и конфликтот меѓу Израел и Газа и нивното евентуално проширување се клучните ризици на краток рок, коишто би можеле да предизвикаат нарушување на енергетските пазари и на глобалните трговски текови.
Во последното тримесечје од 2023 година, годишната стапка на инфлација дополнително забави, сведувајќи се на 3,4%. За целата 2023 година, просечната годишна стапка на инфлација изнесува 9,4% и е во согласност со проекцијата (9,5%). Според октомвриските оцени, за 2024 година се очекува дека просечната инфлација ќе се сведе на нивото од 3,5% до 4% и потоа ќе се стабилизира околу 2% на среден рок. Ризици околу инфлацијата сè уште постојат и се поврзани главно со цените на примарните производи на светските берзи, поради геополитичките тензии и климатските промени, како и со промените на регулираните цени и побарувачката.
Во четвртиот квартал од 2023 година, кредитната активност на банкарскиот сектор умерено се засили во однос на претходниот квартал, што е карактеристично за крајот на годината. Сепак, на годишна основа, стапката на раст на вкупните кредити и натаму забавува, при затегнати монетарни услови, така што во последното тримесечје на 2023 година се сведе на 5,1%, што е малку под очекувањата според октомвриската проекција (5,7%). Истовремено, е забележан поизразен квартален раст кај депозитната база и натамошно забрзување на годишниот раст на депозитите, којшто достигна 9,1%, што е над очекувањата за крајот на годината според октомвриската проекција (8,4%). Притоа, и натаму има поволни придвижувања од аспект на рочната и валутната структура на штедењето (раст на долгорочните и на денарските депозити), одразувајќи ги ефектите од мерките преземени од страна на Народната банка и стабилизираните очекувања на економските субјекти.
Надворешната позиција на економијата е поволна и овозможува раст на девизните резерви. Податоците за девизните резерви за четвртото тримесечје се подобри од очекувањата според октомвриските проекции, со што за целата 2023 година тие остварија повисок раст од очекуваниот и останаа во сигурната зона.
Во Извештајот се наведува дека условите за водење на монетарната политика и натаму се неизвесни, додека ризиците за светската и домашната економија на краток и на среден рок сѐ уште постојат, поради што е потребна натамошна претпазливост, особено при водењето на макроекономските политики коишто влијаат врз побарувачката во економијата. Народната банка и натаму е подготвена да ги употреби сите неопходни инструменти и да презема соодветни мерки со коишто ќе се придонесе за задржување на стабилноста на девизниот курс, стабилизирање на инфлациските очекувања и за ценовна стабилност на среден рок.



Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026

Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги

На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра

Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус

NLB Lease&Go со флексибилни лизинг решенија за различни модели на возила
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот





Банки
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Штаермеркише Шпаркасе Групацијата, во чиј состав е и Шпаркасе Банка АД Скопје, ја заврши првата половина од 2026 година со раст на деловната активност и позитивни финансиски резултати.
Во првите шест месеци од годинава, групацијата остварила нето-добивка по оданочување од 270,6 милиони евра, додека оперативниот резултат достигнал 337 милиони евра.
Според објавените податоци, корпоративното кредитирање во овој период е зголемено за 2,1 отсто. Истовремено, забележан е поголем интерес за станбено финансирање, како и значителен раст на приходите од провизии, особено во сегментите на инвестициските услуги и хартиите од вредност.
Вкупната актива на групацијата достигнала 23,9 милијарди евра, додека капиталот изнесувал 4,2 милијарди евра. Од Шпаркасе посочуваат и на стабилниот квалитет на кредитната изложеност, како и на придонесот на банките членки од Југоисточна Европа во вкупните резултати.
Шпаркасе Банка АД Скопје е дел од меѓународната банкарска групација, а од банката оценуваат дека постигнатите резултати ја потврдуваат финансиската стабилност на групацијата и нејзината долгорочна ориентација кон пазарите на кои работи.
Банката најавува дека и натаму ќе биде насочена кон развој на современи финансиски решенија, поддршка на клиентите и активности насочени кон домашната економија и заедницата.
Банки
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
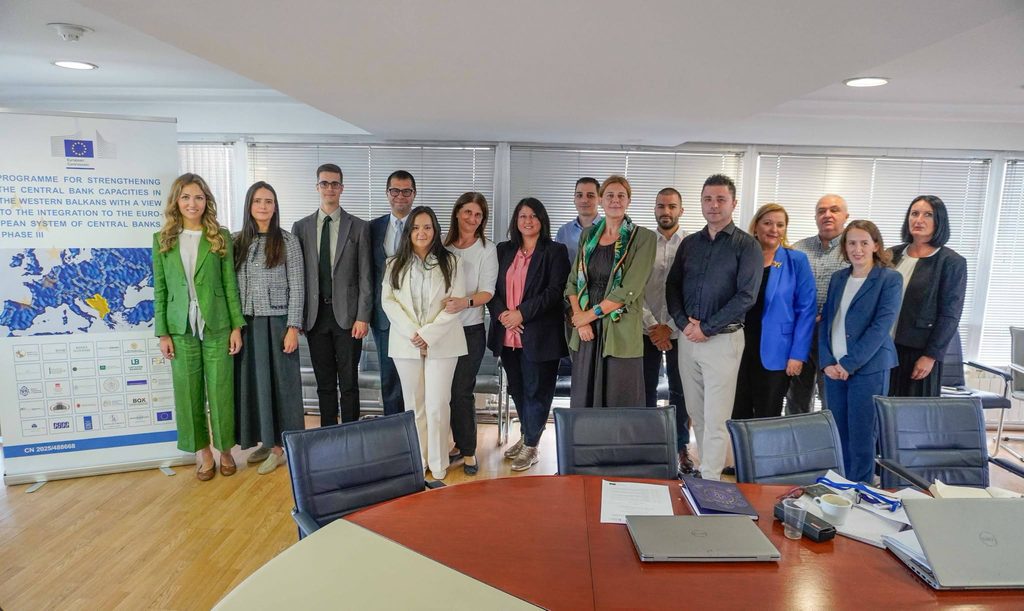
Во Народната банка од 21 до 24 септември се одржа четиридневна работилница посветена на супервизијата над платежните услуги, на која експерти од Хрватската народна банка и претставници на домашната централна банка разменуваа искуства и практики од оваа област.
Работилницата се одржа во рамки на билатералната мерка „Payment Services Supervision“, како дел од Програмата за зајакнување на капацитетите на централните банки во Западен Балкан.
Главниот фокус беше ставен на супервизијата и надзорот над давателите на платежни услуги и издавачите на електронски пари, како и на практичната примена на европската регулаторна рамка.
Меѓу темите за кои се разговарало биле теренската и вонтеренската супервизија, засилената автентикација на корисниците, заштитата на средствата на корисниците, информирањето на корисниците на платежни услуги, како и актуелните регулаторни и супервизорски прашања.
Според Народната банка, размената на конкретни примери и искуства од супервизорската работа треба да придонесе за натамошно унапредување на домашните практики за надзор, особено во услови на брз развој на платежниот сектор и појава на нови платежни услуги и деловни модели.
Соработката со Хрватската народна банка ќе продолжи и во наредниот период преку дополнителни активности за размена на практични знаења и зајакнување на капацитетите во областа на супервизијата над платежните услуги.
Банки
Британските банки првпат префрлија токенизирани депозити меѓу различни банки
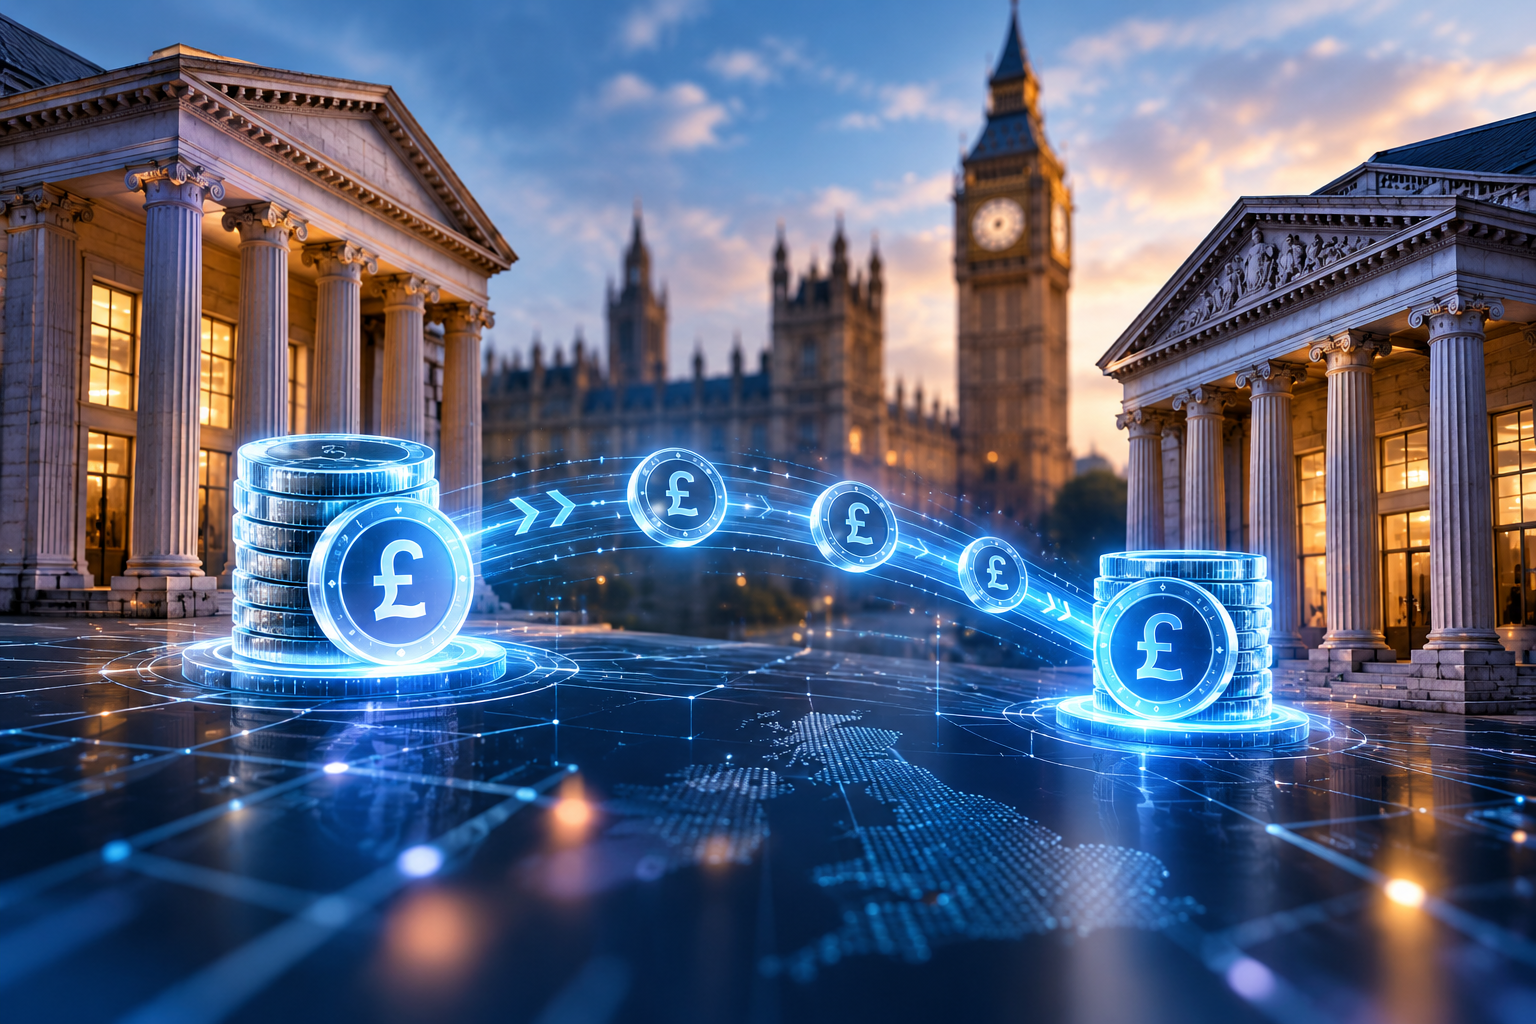
Водечките британски банки ги реализираа првите трансакции со клиенти во кои токенизирани депозити биле префрлени меѓу различни финансиски институции преку заедничка дигитална инфраструктура. Станува збор за значаен чекор во примената на блокчејн и програмски платежни технологии во секојдневното банкарство.
Трансакциите се спроведени во рамки на иницијативата „Great British Tokenised Deposit“, координирана од UK Finance, во која учествуваат Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest и Santander. Платформата е развиена од технолошката компанија Quant.
Во првата фаза биле реализирани две трансакции поврзани со рефинансирање станбени кредити. Средствата биле привремено „заклучени“ на сметките на клиентите и автоматски ослободени по исполнување на условите за завршување на трансакцијата, со што се намалуваат рачните проверки и можните доцнења при порамнувањето.
Технологијата овозможува средствата да останат на сметката на клиентот сè до моментот на реализација на трансакцијата, што значи дека клиентот може да продолжи да добива камата додека парите чекаат пренос.
Во рамки на проектот бил тестиран и модел за плаќање при купопродажба преку онлајн платформи. Парите на купувачот се задржуваат на неговата сметка и се префрлаат на продавачот дури откако ќе биде потврдено дека производот е предаден, што може да го намали ризикот од измама.
Токенизираните депозити не се криптовалута, туку дигитална форма на класичните банкарски депозити. Тие ги задржуваат правната и регулаторната заштита на традиционалните депозити, но овозможуваат плаќањата да бидат програмирани и автоматски да се извршат кога ќе се исполнат однапред утврдени услови.
Според UK Finance, пошироката примена на ваквиот модел би можела да донесе побрзи и поефикасни плаќања, поголема контрола на клиентите врз средствата и намален ризик од измами. Сепак, станува збор за пилот-проект, а услугата засега не е достапна за сите корисници.
Во следната фаза се планира тестирање на порамнување дигитални средства, при што банките ќе испробаат и издавање дигитални должнички инструменти што ќе се тргуваат и порамнуваат со користење токенизирани депозити.
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
NLB Lease&Go со флексибилни лизинг решенија за различни модели на возила
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
