

Банки
Висoките претставници на Светската банка на средбите со гувернерката Ангеловска-Бежоска во Вашингтон го поздравија членството на нашата земја во СЕПА


Членството на нашата земја во Единствената област за плаќања во евра (СЕПА), е потврда за успешните регулативни реформи предводени од Народната банка и следствено – високите регулативни стандарди коишто се применуваат од страна на финансиските институции, што е важно за натамошното поттикнување на конкуренцијата, иновациите, но и за задржувањето на финансиската стабилност, како предуслов и за макроекономската стабилност. Светската банка (СБ) ќе продолжи да ги поддржува активностите на Народната банка за ефективно приклучување на нашите финансиски институции кон европските платежни системи, како и за приклучување кон регионалниот проект за инстант плаќања. Ова беше истакнато на средбите на гувернерката на Народната банка, Анита Ангеловска-Бежоска со високите претставници на Светската банка, односно заменик-претседателката на СБ за Европа и Централна Азија, Антонела Басани, директорката за Западен Балкан, Шијаочинг Ју, директорот за Северна Македонија и Косово, Масимилијано Паолучи, во рамки на Пролетните средби на ММФ и Светската банка. На состаноците учествуваа и министерката за финансии Гордана Димитриеска Кочоска и вицегувернерите Ана Митреска и Фадил Бајрами.
Во насока на понатамошна интеграција на финансискиот систем и унапредување на квалитетот на услугите за граѓаните и стопанството, Ангеловска-Бежоска информираше за постигнатиот успех – приклучувањето кон СЕПА. Таа потенцираше дека овој чекор е резултат на големиот напор во изминатиот период за реформирање на законската и регулаторната рамка и нејзиното усогласување со европските стандарди. Оваа стратешка определба не само што ќе овозможи поефикасни и поевтини прекугранични плаќања, туку и ќе го поддржи процесот на европската интеграција.
„Членството во СЕПА е стратешко достигнување, но и основа за предизвиците коишто претстојат. Народната банка со поддршка на Светската банка, продолжува со усогласување на националното законодавство со законодавство на Европската Унија. Народната банка веќе ги донесе дополнителните промени во регулативната рамка за извршување на плаќањата со странство, коишто ќе започнат да се применуваат од 5 октомври годинава, кога давателите на платежни услуги ќе може за првпат да се приклучат кон платните системи во СЕПА. Следната година фокусот ќе биде на инстант-плаќањата. Овие активности ја потврдуваат посветеноста на Народната банка кон целосна финансиска интеграција во ЕУ“, истакна гувернерката во своето обраќање на тркалезната маса посветена на СЕПА, при што посочи дека домашните банки во соработка со Народната банка напорно работат во следните неколку месеци целосно да се интегрираат во европскиот екосистем за плаќања, нудејќи им на своите клиенти услуги еднакви со оние коишто се нудат во ЕУ.
На средбите со високите претставници на Светската банка позитивно беа оценети и политиките на Народната банка за одржување на финансиската стабилност, при што акцент беше ставен на техничката помош од Светската банка, со којашто преку повеќе проекти дополнително се јакнат капацитетите на земјата и централната банка во неколку области поврзани со банкарскиот систем. Тие се однесуваат на унапредување на макропрудентната рамка како и финализирањето на подзаконските акти на Законот за решавање на банки.
„Народната банка донесе 12 одлуки кои ја заокружуваат регулативната рамка за решавање банки, со што се обезбедува усогласување со највисоките меѓународни стандарди и добри практики. Овие одлуки претставуваат значаен чекор кон натамошно зајакнување на стабилноста на финансискиот систем и заштита на јавниот интерес“, истакна гувернерката Ангеловска-Бежоска, којашто ги потенцира проектите коишто Народната банка ги реализира со поддршка од Светската банка и во доменот на климатските ризици, како што е развивањето на методологијата за стрес-тестирање на деловните банки.


Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели

Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст

Од утре нови цени на горивата: Бензините и дизелот остануваат со исти цени, поскапува мазутот

Во Македонија се планира изградба на уште 1.030 станови: Растат одобренијата за градење, но што значи тоа за пазарот на недвижности?

АСО побара дополнителни појаснувања од Евроинс: Што се случува со полисите склучени преку осигурителен брокер во стечај?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии







Банки
Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст
Македонскиот банкарски сектор продолжува да одржува релативно висок квалитет на кредитното портфолио, иако кредитната активност во последната година бележи двоцифрен раст. Податоците на Македонската банкарска асоцијација покажуваат дека на крајот од јуни 2026 година учеството на нефункционалните кредити во вкупното кредитно портфолио изнесувало 1,97 проценти, што претставува подобрување во однос на 2,45 проценти во истиот период минатата година.
Намалувањето од 0,48 процентни поени укажува дека растот на кредитирањето засега не е проследен со пропорционално влошување на показателот за квалитетот на активата.
Во истиот период, вкупните кредити на банките се зголемиле од 524,19 милијарди на 592,19 милијарди денари, што претставува раст од приближно 13 проценти.
Комбинацијата од зголемено кредитирање и ниско учество на нефункционалните кредити е поволна за финансиската стабилност, но бара внимателна интерпретација. Намалувањето на процентуалното учество на проблематичните кредити може да биде резултат и на растот на вкупното кредитно портфолио, поради што за целосна проценка е важно да се следи и нивната апсолутна вредност.
Покрај квалитетот на кредитите, значаен показател е и капиталната позиција на банките. На крајот од јуни 2026 година, вкупниот капитал и резервите достигнале 130,75 милијарди денари, во споредба со 114,95 милијарди денари една година претходно.
Тоа претставува зголемување од приближно 13,7 проценти, што покажува дека капиталната основа се зголемува паралелно со растот на активата.
Стапката на адекватност на капиталот изнесувала 19,52 проценти, што е малку под нивото од 19,63 проценти во јуни 2025 година, но и понатаму претставува значајна капитална заштита од потенцијални загуби.
Од аспект на профитабилноста, состојбата е посложена. Иако банките управуваат со поголема актива и располагаат со повисок капитал, нивниот поврат на капиталот се намалил од 16,78 на 13,80 проценти.
Ова покажува дека зајакнувањето на капиталната основа не е проследено со пропорционално зголемување на добивката, што може да создаде дополнителен притисок врз банките да ја подобруваат оперативната ефикасност и управувањето со трошоците.
Во услови на силен кредитен раст, важен предизвик за банкарската индустрија ќе биде одржувањето на кредитните стандарди, особено кај новоодобрените кредити за населението и компаниите.
Банките ќе треба да продолжат внимателно да ја проценуваат способноста за отплата на клиентите, земајќи ги предвид инфлацијата, промените во каматните стапки и потенцијалните ризици за економската активност.
Сегашните показатели упатуваат на стабилен и добро капитализиран банкарски систем, но долгорочната одржливост на растот ќе зависи од тоа дали квалитетот на новото кредитирање ќе остане на сегашното ниво.
Анализи
Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува
Македонскиот банкарски сектор продолжува да расте со динамика која ја менува големината и структурата на домашниот финансиски систем. На крајот од јуни 2026 година, вкупната актива на банките достигнала 954,94 милијарди денари, што е за речиси 97 милијарди денари повеќе во споредба со истиот период минатата година. Зад ваквиот раст стојат зголеменото кредитирање, повисоките депозити и зајакнувањето на капиталната основа, но деталната анализа на финансиските показатели открива и еден интересен тренд: иако банките управуваат со повеќе средства и одобруваат повеќе кредити, нивната вкупна добивка во првата половина од годината е пониска отколку лани.
Податоците на Македонската банкарска асоцијација, кои се засноваат на официјалната статистика на Народната банка, покажуваат дека банкарскиот сектор останува добро капитализиран и со релативно ниско учество на нефункционалните кредити. Истовремено, намалувањето на просечните каматни стапки и промените во структурата на работењето создаваат нови предизвици за профитабилноста.
Банкарската актива пораснала за речиси 97 милијарди денари
На 30 јуни 2025 година, вкупната актива на македонските банки изнесувала 858,40 милијарди денари, додека една година подоцна достигнала 954,94 милијарди денари. Разликата од 96,54 милијарди денари претставува годишен раст од приближно 11,2 проценти.
Изразено во евра, банкарскиот сектор управува со актива од околу 15,5 милијарди евра, што ја потврдува неговата доминантна улога во домашниот финансиски систем. Ваквата вредност не треба да се поистоветува со расположливи пари за кредитирање, бидејќи банкарската актива опфаќа кредити, ликвидни средства, хартии од вредност и други билансни позиции.
Зголемувањето на активата е значајно и од аспект на финансиското посредување, бидејќи покажува дека банките продолжуваат да привлекуваат средства и да ги насочуваат кон различни финансиски пласмани. Сепак, за целосна проценка на одржливоста на растот потребно е да се анализираат и структурата на активата, изворите на финансирање и квалитетот на кредитното портфолио.
Кредитирањето расте побрзо од депозитите
Вкупните кредити на банките на крајот од јуни 2026 година изнесувале 592,19 милијарди денари, наспроти 524,19 милијарди денари една година претходно. Тоа претставува зголемување од приближно 68 милијарди денари, односно годишен раст од 13 проценти.
Истовремено, депозитите достигнале 677,06 милијарди денари, што е за 61,97 милијарди денари повеќе во споредба со јуни 2025 година. Нивниот годишен раст изнесува околу 10,1 процент, што значи дека кредитната активност се зголемува со нешто побрзо темпо од депозитната база.
Односот меѓу вкупните кредити и депозитите на крајот од јуни 2026 година изнесувал приближно 87,5 проценти, додека една година претходно бил околу 85,2 проценти. Ова е показател дека банките пласираат поголем дел од средствата во кредитни побарувања, но самиот сооднос не е доволен за да се оцени ликвидноста на системот.
Компаниите го забрзуваат кредитниот раст
Кредитите на домаќинствата достигнале 294,42 милијарди денари, во споредба со 262,61 милијарди денари во јуни 2025 година. Годишното зголемување изнесува приближно 12,1 процент, што покажува дека побарувачката за финансирање од населението останува значајна.
Кај нефинансиските компании, кредитите се зголемиле од 257,32 милијарди на 293,77 милијарди денари, што претставува раст од околу 14,2 проценти. Корпоративното кредитирање, според тоа, бележи повисока стапка на раст од кредитирањето на домаќинствата.
Овој тренд е важен за економијата бидејќи финансирањето на компаниите може да биде поврзано со инвестиции, проширување на производството и потреби од обртни средства. Сепак, само од вкупната вредност на корпоративните кредити не може да се утврди колкав дел е насочен кон нови продуктивни инвестиции, а колкав кон рефинансирање или тековна ликвидност.
Каматите се намалуваат, а тоа ја менува профитабилноста
Просечната пондерирана каматна стапка на вкупните кредити на крајот од јуни 2026 година изнесувала 4,67 проценти, додека една година претходно била 5,03 проценти. Намалувањето од 0,36 процентни поени претставува поволен тренд за постојните должници, особено кај кредитите со променлива каматна стапка, доколку договорните услови овозможуваат нејзино приспособување.
Од друга страна, просечната каматна стапка на депозитите се намалила многу помалку, од 2,20 на 2,17 проценти. Разликата меѓу просечните кредитни и депозитни каматни стапки со тоа се намалила од 2,83 на 2,50 процентни поени.
Оваа разлика не претставува нето каматна маржа на банките, бидејќи таа зависи и од структурата на средствата, обврските и каматните приходи и расходи. Сепак, движењето укажува дека условите за остварување приходи од класичното банкарско посредување се менуваат.
Банките имаат повеќе кредити, но помала добивка
Еден од најинтересните показатели е финансискиот резултат на банкарскиот сектор. Во првата половина од 2026 година банките оствариле вкупна добивка од 8,46 милијарди денари, додека во истиот период минатата година добивката изнесувала 9,24 милијарди денари.
Тоа претставува намалување од приближно 774 милиони денари, односно околу 8,4 проценти, и покрај значителниот раст на кредитната активност и вкупната актива.
Намалувањето на добивката е придружено со послаби показатели за поврат на капиталот и активата. Повратот на капиталот, ROE, се намалил од 16,78 на 13,80 проценти, додека повратот на активата, ROA, се намалил од 2,19 на 1,80 проценти.
Овие движења покажуваат дека растот на обемот на работење не се претвора автоматски во повисока профитабилност. За прецизно утврдување на причините би биле потребни дополнителни податоци за нето каматните приходи, провизиите, оперативните расходи и исправките на вредноста.
Квалитетот на кредитното портфолио останува релативно добар
И покрај забрзаниот кредитен раст, учеството на нефункционалните кредити останува ниско. На крајот од јуни 2026 година, нивното учество изнесувало 1,97 проценти, наспроти 2,45 проценти една година претходно.
Истовремено, стапката на адекватност на капиталот изнесувала 19,52 проценти, што покажува дека банкарскиот сектор располага со значителна капитална основа за покривање на ризиците.
Сепак, ниското тековно учество на нефункционалните кредити не претставува гаранција дека кредитниот ризик нема да се зголеми во иднина. Забрзаното кредитирање бара внимателно следење на задолженоста на клиентите, особено доколку економските услови или трошоците за финансирање се променат.
Што значат овие движења за граѓаните и компаниите?
За граѓаните, растот на кредитната активност и намалувањето на просечните каматни стапки можат да создадат поповолни услови за финансирање, но реалната цена на секој кредит и понатаму зависи од договорната камата, рокот на отплата, провизиите и дополнителните трошоци.
За компаниите, зголеменото корпоративно кредитирање покажува дека банкарскиот сектор продолжува да обезбедува значајна финансиска поддршка. Најголемата економска корист ќе се оствари доколку кредитите придонесат за продуктивни инвестиции, зголемен извоз и повисока конкурентност.
За банките, пак, предизвикот ќе биде да го одржат растот без дополнително влошување на профитабилноста и квалитетот на активата.
Заклучок
Македонските банки се приближуваат до границата од еден билион денари вкупна актива, со кредитна активност што расте побрзо од депозитите и со стабилни капитални показатели. Но, истовременото намалување на добивката и повратот на капиталот покажува дека следната фаза од развојот на секторот нема да се оценува само според големината на билансите, туку и според ефикасноста, управувањето со ризиците и способноста за создавање одржлива вредност.
КЛУЧНА БРОЈКА:
954,94 милијарди денари, вкупна актива на банкарскиот сектор на 30 јуни 2026 година.
КЛУЧЕН ЗАКЛУЧОК:
Кредитите растат за приближно 13 проценти на годишно ниво, додека добивката на банките во првата половина од годината се намалила за околу 8,4 проценти. Растот на банкарскиот сектор продолжува, но неговата профитабилност се соочува со нови предизвици.
Банки
НЛБ Банка доби согласност за нови четиригодишни мандати на Кирил Бухов и Драгиша Тадиќ
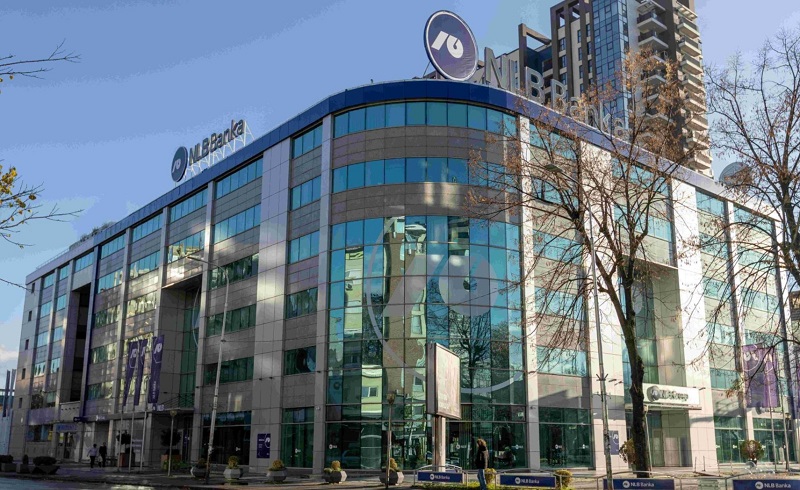
Народната банка на Република Северна Македонија на 9 октомври 2026 година издала решенија со кои се дава претходна согласност за повторно именување на Кирил Бухов и Драгиша Тадиќ за членови на Управниот одбор на НЛБ Банка АД Скопје, со што се обезбедува продолжување на нивниот ангажман во раководната структура на една од најголемите банки во земјата.
Според известувањата објавени преку СЕИ-Нет, новите мандати на двајцата членови ќе траат по четири години, при што мандатот на Бухов започнува на 4 јануари 2027 година, а на Тадиќ на 5 јануари 2027 година. Со добивањето на претходните согласности е исполнет регулаторниот услов за нивно повторно именување, согласно правилата што го уредуваат корпоративното управување во банкарскиот сектор.
Бухов е поврзан со оперативното работење, информациските технологии и дигиталната трансформација на банката, додека Тадиќ има професионално искуство во управувањето со кредитните ризици и банкарските операции. Нивните надлежности се особено значајни во период кога банките се соочуваат со зголемена кредитна активност, растечки барања за информациска безбедност и потреба од понатамошна дигитализација на финансиските услуги.
Продолжувањето на мандатите доаѓа во услови на зголемен обем на работење на домашниот банкарски сектор. Според податоците на Македонската банкарска асоцијација, вкупните кредити на банките на крајот од јуни 2026 година достигнале 592,19 милијарди денари, додека адекватноста на капиталот на системско ниво изнесувала 19,52 проценти.
Ваквите показатели ја нагласуваат важноста на стабилното корпоративно управување, особено во областите на управување со ризици, информациска безбедност и контрола на оперативните процеси.
НЛБ Банка во изминатиот период ја прошири структурата на Управниот одбор, со што се создаде поголема специјализација на раководните функции. Продолжувањето на мандатите на Бухов и Тадиќ претставува продолжување на воспоставениот модел на управување, без промена на основната организациска структура.
За акционерите, клиентите и регулаторот, континуитетот во раководството е важен од аспект на спроведувањето на деловната стратегија, одржувањето на квалитетот на кредитното портфолио и управувањето со ризиците што произлегуваат од технолошките промени во банкарството.
Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели
Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст
Од утре нови цени на горивата: Бензините и дизелот остануваат со исти цени, поскапува мазутот
Во Македонија се планира изградба на уште 1.030 станови: Растат одобренијата за градење, но што значи тоа за пазарот на недвижности?
АСО побара дополнителни појаснувања од Евроинс: Што се случува со полисите склучени преку осигурителен брокер во стечај?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
