

Банки
ЦЕНТРАЛНАТА БАНКА НА САД ПОВТОРНО ЈА НАМАЛИ ОСНОВНАТА КАМАТНА СТАПКА – економската активност продолжи да расте со солидно темпо
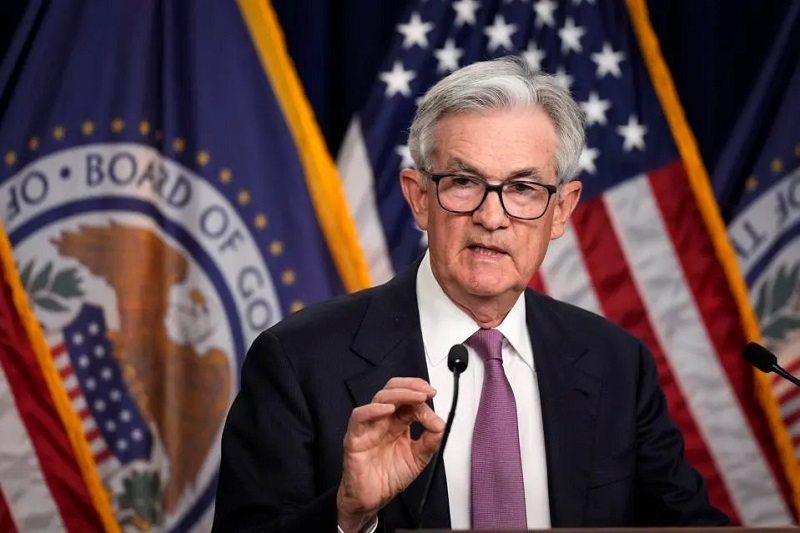

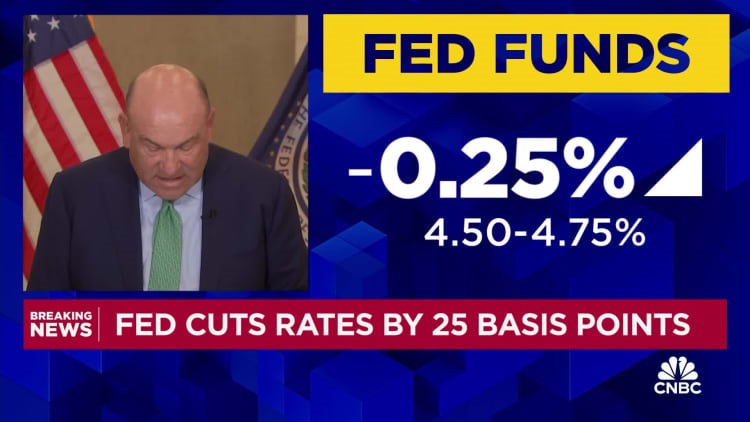
Федералните резерви на САД (Американската централна банка) ја намали основната каматна стапка за 0,25 базични поени како одговор на константниот пад на високата инфлација.
На крајот од дводневниот состанок на Федералниот комитет за отворен пазар (FOMC), американската централна банка објави дека ја намалила каматната стапка за 0,25%, на опсег од 4,5 до 4,75%, што е најниско ниво од март 2023.
„Економската активност продолжи да расте со солидно темпо“, се вели во соопштението на Федералниот комитет за отворен пазар.
Намалувањето на стапката следи по поголемото намалување за 50 базични поени во септември и го одразува обновениот фокус на ФЕД за поддршка на пазарот на труд, како и борбата против инфлацијата, која сега минимално ја надминува целта на централната банка од 2 проценти.
По намалувањето на каматните стапки во септември, ФЕД најави можност за дополнителни намалувања во ноември и декември и уште четири следната година. Меѓутоа, со оглед на тоа што економијата сега е во голема мера солидна, а „Волстрит“ предвидува побрз раст, повисоки буџетски дефицити и повисока инфлација под претседателството на Трамп, натамошните намалувања на стапките сега може да бидат помалку веројатни.
Иако, оваа одлука на Федералните резерви не е изненадување, економистите од големите банки забележуваат дека изборите воведоа дополнителна неизвесност, што може да го забави понатамошното темпо на намалување на каматните стапки.
Еве некои клучни аспекти на оваа одлука и нејзините потенцијални последици:
1. Одговор на економската неизвесност
- Политички фактори: Изборот на Доналд Трамп за претседател и неговите фискални политики, кои можат да вклучуваат зголемено задолжување и некои невообичаени економски мерки, ја зголемуваат неизвесноста за економската иднина. Оваа неизвесност може да ја поттикне централната банка да ги прилагоди каматните стапки со цел да ја поддржи економијата во периоди на ризик.
- Задолжување и инфлација: Политиките на Трамп би можеле да доведат до зголемување на јавниот долг и инфлацијата, што би можело да ги доведе во прашање долгорочните каматни стапки, и затоа ФЕД ги намалува каматните стапки за да помогне во одржувањето на економската стабилност.
2. Економска активност и невработеност
- Според соопштението на ФЕД, економската активност продолжува да расте „со солидно темпо“, што е позитивен сигнал за здравјето на економијата. И покрај тоа што невработеноста е малку зголемена, таа е се уште на ниско ниво, што се смета за добар индикатор на пазарот на труд.
- Сепак, ФЕД исто така напоменува дека инфлацијата е „сеуште малку покачена“, но блиску до целта, што укажува на тоа дека постои некоја опасност од прегревање на економијата.
3. Инфлација и каматни стапки
- Индекс на цените на потрошувачките расходи (PCE): Основниот индекс на потрошувачки цени (без храна и енергија), кој е клучен за инфлацијата, е стабилен, со годишен раст од околу 2,6%. Ова е малку над целта на ФЕД од 2%, но сепак не е доволно висок за да предизвика паника.
- За да се спречи потенцијален инфлационен притисок и да се задржи економијата на стабилен пат, ФЕД одлучи да ги намали каматните стапки. Намалувањето на каматните стапки ги прави кредитите поевтини, поттикнува инвестиции и потрошувачка, и може да помогне во одржување на растот.
4. Пазарни реакции
- Ова намалување на каматната стапка за 0,25% е важно за финансиските пазари. Трговците и инвеститорите внимателно ги следат одлуките на ФЕД, бидејќи тие влијаат на ликвидноста на пазарот и на понудата на капитал. Намалените каматни стапки често ја поттикнуваат побарувачката за ризични активи, како акции и криптовалути, бидејќи се создаваат поповолни услови за вложување во високо профитабилни, но ризични инвестиции.
5. Долгорочни перспективи
- Стабилност на економијата: Со намалувањето на каматните стапки, ФЕД се обидува да го ублажи ефектот на политичките и економските неизвесности што доаѓаат со новата администрација. Ако политиките на Трамп водат до поголема инфлација или раст на јавниот долг, можеби ќе се побара понатамошна адаптација на каматните стапки или друга монетарна интервенција.
- Поттикнување на растот: Со оваа одлука, ФЕД има за цел да го стимулира растот и да го поддржи пазарот на трудот, но исто така, мора да биде внимателен за да не доведе до предолго задржување на ниските каматни стапки, што може да ја стимулира инфлацијата над нивото на прифатливост.
Заклучок:
Одлуката на ФЕД да ја намали каматната стапка за втор пат во два месеца може да се гледа како мерка за поддршка на економијата, но и како одговор на неизвесноста што произлегува од политичката ситуација во САД. Ова може да создаде услови за раст на економијата во краток рок, но долгорочните последици зависат од политиките на новата администрација и како тие ќе се одразат на инфлацијата и задолжувањето. Економистите и инвеститорите ќе продолжат да го следат овој тренд и да ги прилагодуваат своите стратегии на пазарот.


Колку го користиме потенцијалот на е-трговијата и вештачката интелигенција? Најновите трендови, предизвици и можности во фокусот на деветтата регионална конференција за е-трговија

Рајфајзен ја намали изложеноста кон акции поради растот на каматните стапки

Банкарскиот систем со висока капитална адекватност: Што покажуваат оценките на ММФ и Фич?

Станбените кредити растат за 16,2%, издадени одобренија за градба на 1.030 нови станови: Дали понудата може да ја следи побарувачката?

Од 1 ноември задолжителен ИБАН за домашните плаќања: што се менува за граѓаните и компаниите?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии






Банки
Рајфајзен ја намали изложеноста кон акции поради растот на каматните стапки
Рајфајзен Капитал Менаџмент (Raiffeisen Capital Management) ја намали изложеноста кон акции на неутрално ниво, откако во поголемиот дел од годината им даваше предност на акциите во однос на обврзниците. Одлуката доаѓа во услови на зголемени каматни стапки, инфлациски притисоци и растечка неизвесност на глобалните финансиски пазари.
Како што соопшти главната директорка за инвестиции, Карин Кунрат, промената во инвестициската стратегија е резултат на повеќе фактори, меѓу кои рестриктивната монетарна политика, ограничениот фискален простор на државите, геополитичките ризици и високите пазарни вреднувања на акциите.
И покрај ваквите предизвици, светската економија засега покажува отпорност. Економскиот раст е поддржан од големите инвестиции во инфраструктура за вештачка интелигенција, двоцифрениот раст на приходите и профитите на водечките технолошки компании, особено во САД, како и од стабилниот пазар на труд и високата лична потрошувачка.
Сепак, повисоките каматни стапки и приносите на обврзниците постепено создаваат притисок врз економската активност, бидејќи го зголемуваат трошокот за финансирање на компаниите и граѓаните.
Според проценките на Рајфајзен, овој притисок би можел да се пренесе и на берзите, кои досега останаа релативно отпорни на растот на каматите. Дополнителна причина за претпазливост е фактот што растот на берзанските индекси сè повеќе зависи од мал број големи компании.
Во краток рок се можни поголеми пазарни осцилации и привремена корекција на цените на акциите, особено во пресрет на изборите за американскиот Конгрес на почетокот на ноември. Сепак, во Рајфајзен не ја исклучуваат можноста годината да заврши позитивно, бидејќи економските показатели и корпоративните резултати и натаму обезбедуваат поддршка за поризичните инвестиции.
Францускиот јавен долг го зголемува притисокот врз пазарот на обврзници
Глобалниот раст на каматните стапки продолжува да влијае врз пазарот на државни обврзници. Повисоките приноси создаваат поповолни можности за новите инвеститори, но истовремено ја намалуваат пазарната вредност на претходно издадените обврзници со пониски камати.
Особено внимание привлекува Франција, каде што растот на приносите и зголемувањето на премијата за ризик ја одразуваат загриженоста на инвеститорите во однос на фискалната политика и способноста на властите да го намалат буџетскиот дефицит.
Рајфајзен Капитал Менаџмент ја задржува изложеноста кон француските државни обврзници, додека кон италијанските има повнимателен пристап. Компанијата очекува дека разликата во премиите за ризик меѓу двете земји би можела повторно да се намали на среден рок.
Според нивната анализа, фискалната консолидација во Франција повеќе зависи од политичката волја отколку од економските можности. Сепак, продолжената политичка блокада би можела дополнително да ги зголеми трошоците за задолжување и да создаде притисок врз еврото.
Неизвесноста на пазарот на државен долг постепено се пренесува и врз корпоративните обврзници. Поради тоа, Рајфајзен е претпазлив кон високоприносните обврзници во евра, кои имаат понизок кредитен рејтинг, и им дава предност на поквалитетните обврзници со инвестициски рејтинг.
Компанијата во моментов нема обврзници од земјите во развој во својата тактичка распределба на средствата, откако приносите во овој сегмент значително пораснаа, особено кај обврзниците деноминирани во американски долари.
Технолошкиот сектор останува главен двигател на берзите
И покрај зголемените ризици, меѓународните пазари на акции продолжуваат да бележат раст, поттикнат од солидните финансиски резултати на компаниите.
Сепак, сè поголемата концентрација на растот кај ограничен број големи компании ја зголемува ранливоста на пазарите. Евентуално забавување на нивното работење или послаби финансиски резултати би можеле да предизвикаат пошироки берзански корекции.
Од друга страна, акциите на пазарите во развој годинава остваруваат подобри резултати од оние на развиените пазари, пред сè благодарение на технолошкиот сектор.
Особено се издвојува Азија, која има значителна застапеност во индексите на пазарите во развој, со голем број компании од областа на технологијата, производството на полупроводници и интернет-услугите.
Иако цените на акциите на овие пазари пораснаа, нивните вреднувања во однос на остварените добивки станаа нешто поповолни, бидејќи профитите на компаниите растеа побрзо од берзанските цени.
Во вакви услови, Рајфајзен се определува за повнимателна инвестициска стратегија, со неутрална изложеност кон акции и поголем акцент на квалитетот на обврзниците, додека глобалните пазари се соочуваат со ризици од повисоки каматни стапки и геополитичка неизвесност.
Банки
Компаниите се задолжуваат побрзо од граѓаните: корпоративните кредити растат за 15,1%, а кредитите на населението за 12,3%
Кредитната активност на македонските банки продолжува да расте со двоцифрени стапки, но најновите расположливи податоци на Народната банка откриваат значајна разлика меѓу задолжувањето на компаниите и домаќинствата. Во август 2026 година корпоративните кредити забележале годишен раст од 15,1%, додека кредитите на населението се зголемиле за 12,3%.
Разликата од 2,8 процентни поени покажува дека корпоративниот сектор има посилна динамика на кредитирање. Особено значаен е податокот дека годишното зголемување на кредитите на претпријатијата во целост произлегува од кредитирањето во домашна валута, што ја нагласува улогата на денарските финансиски производи во финансирањето на деловните активности.
Кај населението, најизразен раст имаат станбените кредити, кои во август биле повисоки за 16,2% на годишна основа. Потрошувачките кредити, пак, пораснале за 12,2%, што покажува дека побарувачката за финансирање на недвижности расте побрзо од задолжувањето за тековна потрошувачка.
Вкупната кредитна активност на банкарскиот сектор во август забележала годишен раст од 13,6%, додека депозитите пораснале за 9%. Оваа разлика не претставува непосреден показател за нарушена ликвидност, бидејќи банките располагаат и со други извори на финансирање и ликвидни средства, но е важен сигнал за следење на односот меѓу кредитната експанзија и депозитната база.
За банките, продолжувањето на кредитниот раст отвора можности за зголемување на каматните приходи, но истовремено бара внимателно управување со кредитниот ризик, особено во услови на неизвесно меѓународно економско окружување.
Редакција Банкарство
Банки
Славески на средба со заменик-директорот на ММФ: Во фокусот инфлацијата, стабилноста на девизниот курс и глобалните ризици

Гувернерот на Народната банка, д-р Трајко Славески, оствари средба со заменикот на генералниот директор на Меѓународниот монетарен фонд (ММФ), Бо Ли, на која се разговараше за актуелните макроекономски состојби, глобалните економски ризици и мерките за стабилизирање на инфлацијата и одржување на стабилноста на девизниот курс.
Средбата се одржа во рамките на Годишните средби на ММФ и Групацијата на Светската банка во Бангкок, на кои се разгледуваат актуелните предизвици за глобалната економија и финансискиот систем.
Како што соопшти Народната банка, во разговорите посебно внимание било посветено на значењето на независноста, транспарентноста и кредибилитетот на централната банка како клучни предуслови за успешно спроведување на монетарната политика и одржување на макроекономската стабилност.
Гувернерот Славески и високиот претставник на ММФ разговарале и за мерките што ги презема Народната банка за стабилизирање на инфлацијата и зачувување на стабилноста на девизниот курс, како и за натамошното унапредување на институционалните рамки.
Во фокусот биле и глобалните ризици и нивното значење за економските текови, во услови на зголемена неизвесност во меѓународното економско опкружување.
Продолжува соработката меѓу Народната банка и ММФ
На средбата била потврдена заемната определба за продолжување на успешната соработка меѓу Народната банка и Меѓународниот монетарен фонд.
Соработката и во наредниот период ќе се одвива преку советодавна поддршка, техничка помош и активности насочени кон јакнење на институционалните капацитети.
Од Народната банка посочуваат дека натамошното унапредување на институционалните рамки и соработката со ММФ остануваат важни сегменти во напорите за одржување на макроекономската и финансиската стабилност.
Колку го користиме потенцијалот на е-трговијата и вештачката интелигенција? Најновите трендови, предизвици и можности во фокусот на деветтата регионална конференција за е-трговија
Рајфајзен ја намали изложеноста кон акции поради растот на каматните стапки
Банкарскиот систем со висока капитална адекватност: Што покажуваат оценките на ММФ и Фич?
Станбените кредити растат за 16,2%, издадени одобренија за градба на 1.030 нови станови: Дали понудата може да ја следи побарувачката?
Од 1 ноември задолжителен ИБАН за домашните плаќања: што се менува за граѓаните и компаниите?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
