

Банки
Централна кооперативна банка АД Скопје со добивка од 7,8 милиони денари во првото тримесечје од 2025 година

Централна кооперативна банка АД Скопје го затвори првото тримесечје од 2025 година со добивка од 7,8 милиони денари, работејќи во услови на економски раст, инфраструктурни инвестиции и засилена надворешна побарувачка.
Банката оствари раст на вкупната актива и пасива од 4%, со реализација на планираните цели од 102%, што укажува на стабилно и одржливо деловно позиционирање.
Кредитите и побарувањата од комитенти се зголемени за 1%, при што најголем пораст е остварен кај физички лица. Паричните средства се зголемени за 7%, а вложувањата во хартии од вредност се за 15% над планот.
Позицијата депозити бележи пораст од 5% во однос на крајот на минатата година, што се должи на повисоките каматни стапки. Во исто време, зголемувањето на активните каматни стапки овозможи раст на приходите од камати за 4%, додека нето-каматниот приход е зголемен за 1% во однос на истиот период лани.
Приходите од провизии се зголемени за 2%, но поради раст на трошоците за провизии од 9%, нето-приходите од провизии се пониски за 3% на годишно ниво и 23% под планираното. Забележан е умерен раст на трошоците за вработените и останатите расходи од дејноста, но под нивото на планираното, додека приходите од дејноста се над планот за 10%.
Нето-приходите од курсни разлики се зголемени за 19%, а расходите за амортизација се намалени за 7% на годишно ниво и 29% под планот. Заклучно со 31 март 2025 година, издвоената исправка на вредност на финансиски средства и резервации за кредитна изложеност изнесува 2,77 милиони денари, што претставува намалување од 5,23 милиони денари во однос на истиот период лани.
Централна кооперативна банка АД Скопје продолжува да го задржува квалитетот на кредитното портфолио и да остане конкурентна во услови на инфлаторни притисоци и прилагодувања во монетарната политика, следејќи ги трендовите на Европската централна банка и потребата од стабилен девизен курс.
Очекувања за претстојниот период
Макроекономските услови во кои Банката ја остварува својата активност на почетокот од 2025 година остануваат под силен притисок на актуелните глобални предизвици. Иако инфлаторните трендови во Европа и во САД влегоа во фаза на смирување и цената на капиталот полека се стабилизираше, на глобално ниво одново се појавуваат економски неизвесности кои ги носат промените во економските политики на САД и консеквентно големите светски економии. Ситуацијата во државата останува под индиректен притисок и во очекување од глобалните случувања, додека на локално ниво веќе се појавуваат знаци на стабилизација и зголемен економски оптимизам.
За очекување е Централната банка и Министерството за финансии да започнат со внимателно намалување на каматните стапки на хартиите од вредност, со што постепено ќе се отвораат услови за кредитирање со пониски каматни стапки. Поволното задолжување на државата со цел поддршка на економијата дава дополнителни сигнали дека може да се очекува економско придивижување и поголем раст.
Покрај веќе неколкугодишните последователни глобални здравствени и економски кризи, вредно е да се забележи дека банкарскиот сектор покажува високо ниво на стабилност и отпорност и релативно брзо се приспособува на различните предизвици. За очекување е да следува период на пониска претпазливост во кредитирањето проследена со повисок апетит за преземање ризици и раст на активите и на приходите.
Во вакви околности, Банката останува будно да го следи нивото на кое ќе се стабилизира цената на капиталот, од една страна, и капацитетот на населението и фирмите за сервисирање на долговите, од друга страна. Банката очекува својата тековна активност до крајот на годината да ја остварува во релативно мирни макроекономски услови, но со сè уште високо ниво на претпазливост поради новите геополитички предизвици. Во наредниот период, до покажување линија на сигурен тренд на стабилизација и пазарна извесност, Банката ќе остане максимално претпазлива при преземањето нов кредитен ризик и ќе ги следи движењата и сигналите од пазарот и од НБРСМ. Ќе продолжат континуираните напори за остварување на планираните позиции од деловниот план, но без, притоа, да се компромитира високото ниво на квалитет на кредитното портфолио. Зголемената продуктна и ценовна конкурентност, пред сè, ќе одат во насока на заштита и задржување на постоечките клиенти, а ќе се користи секоја пазарна можност за бележење нови аквизиции и пораст.
Со цел да се олеснат пристапот до услугите и безбедноста на клиентите, ќе продолжат напорите за модернизирање на постојниот технолошки сетап на Банката. Следејќи ги современите текови во развојот на информатичките технологии во банкарското работење, Банката и понатаму ќе продолжи да ги развива и да ги усовршува и алтернативните канали за дистрибуција и зголемување на достапноста на услугите.
Посветеноста кон зголемување на квалитетот и ефикасноста во клиентската услуга и зголеменото клиентско задоволство остануваат на врвот на приоритетите за претстојната година. Банката ќе се стреми кон одржување позитивна и стимулативна работна атмосфера, преку поттикнување на иницијативите и наградување на реалните резултати и успеси.


МБИ10 над 9.069 поени, Алкалоид со половина од берзанскиот промет: Како тргуваше Македонската берза?

Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании

Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?

Колку заработуваат осигурителните компании? Зошто растот на премиите не значи автоматски поголема добивка

НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии



Банки
Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании
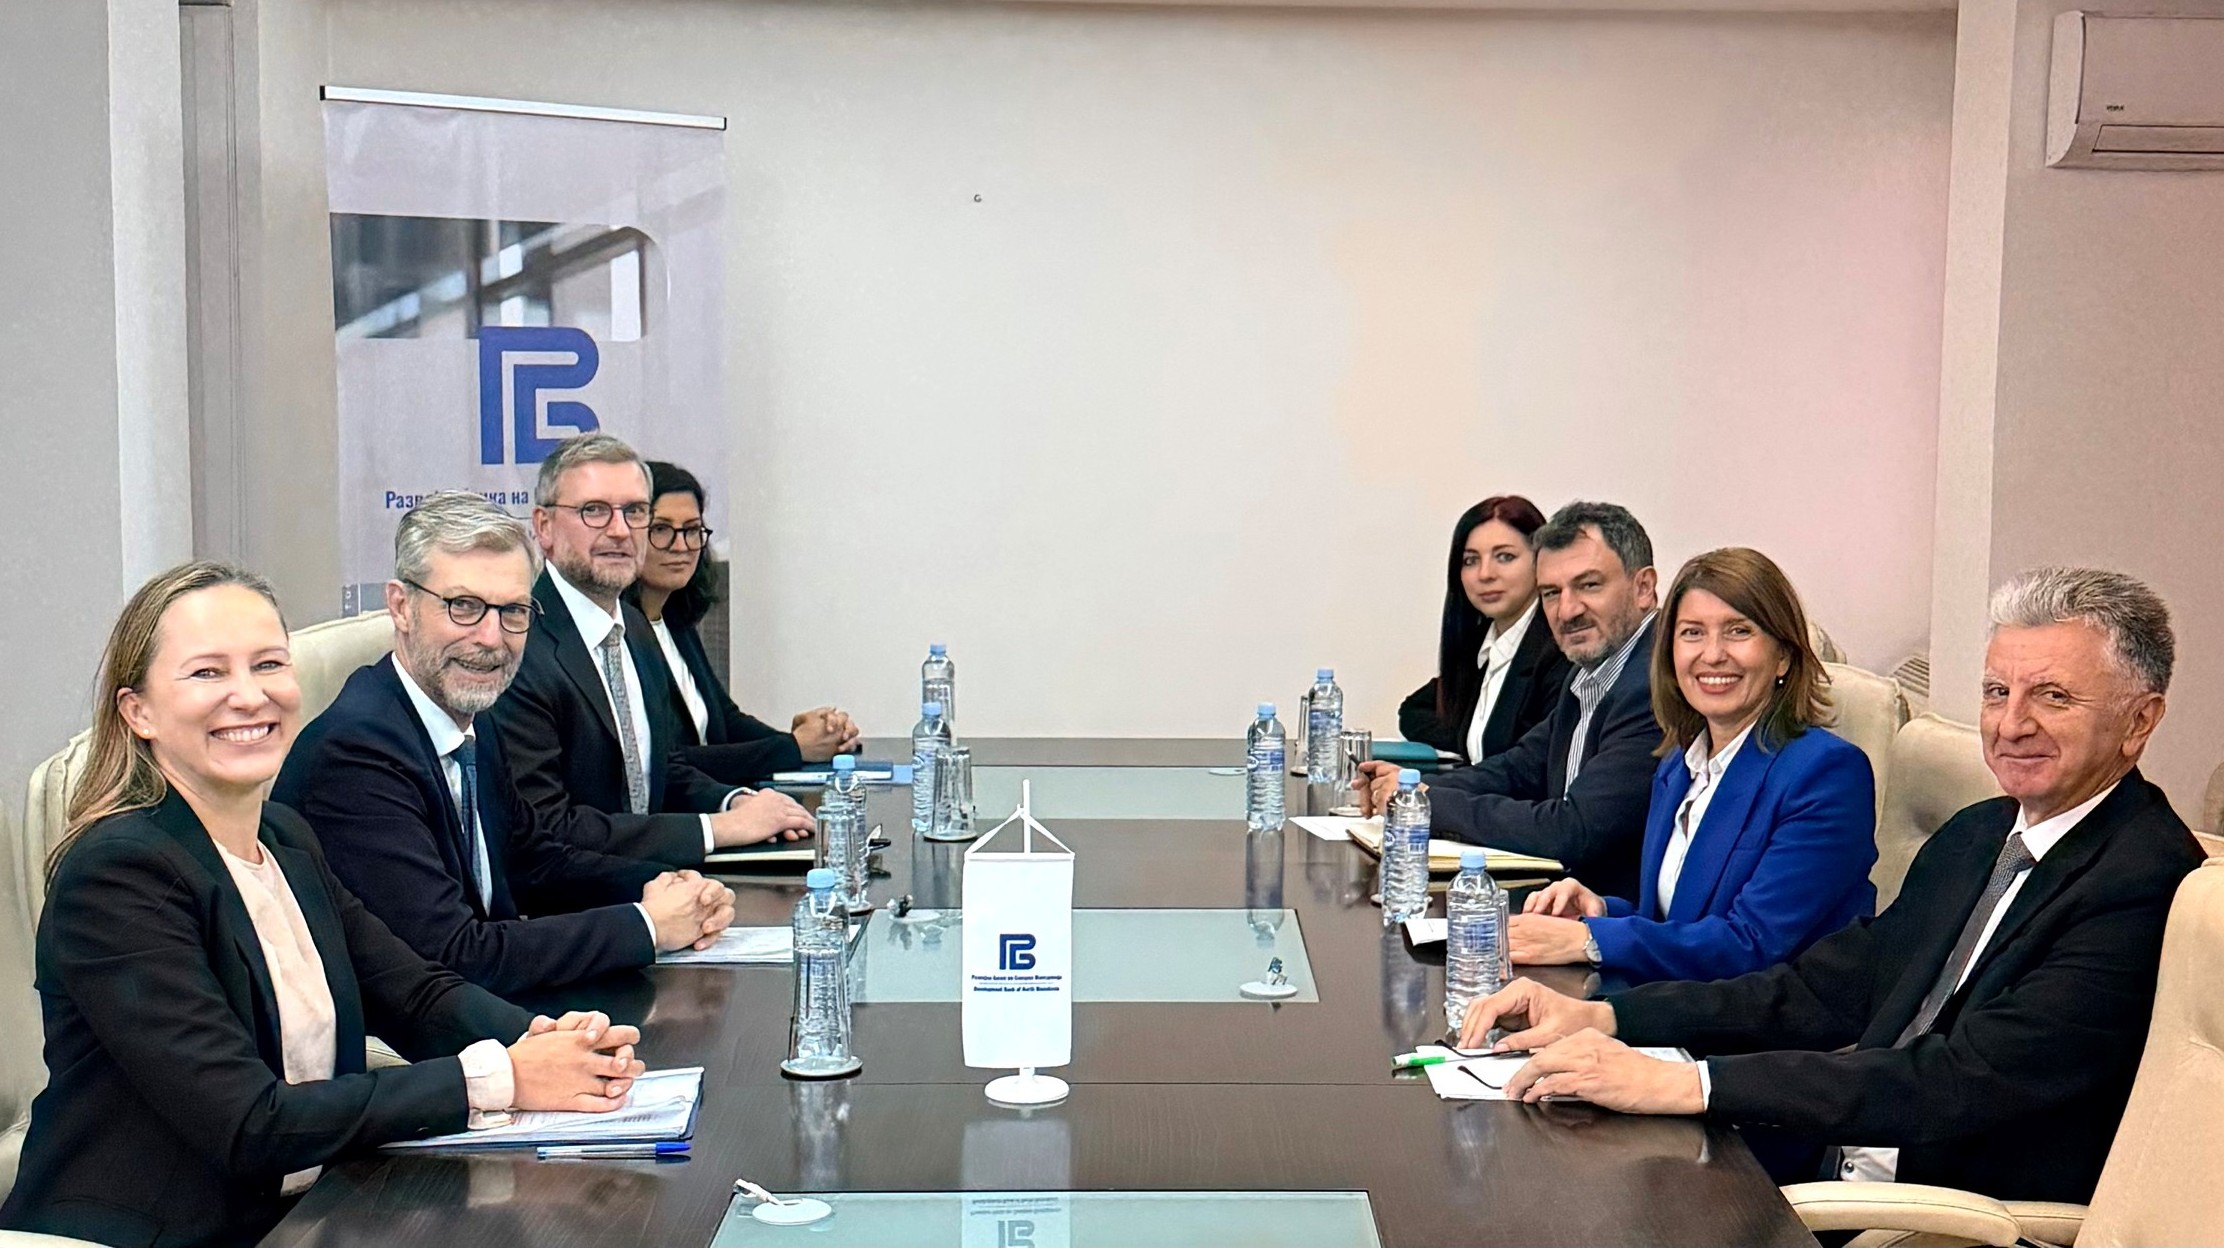
Проширување на финансиската поддршка за малите и средни претпријатија, зелената транзиција, дигитализацијата и женското претприемништво биле главните теми на средбата меѓу претставници на Развојната банка на Северна Македонија и Европската инвестициска банка (ЕИБ).
Членовите на Управниот одбор на Развојната банка на Северна Македонија, д-р Ефимија Димовска и Бесим Небиу, оствариле средба со заменик-претседателот на Европската инвестициска банка (ЕИБ), Роберт де Грот, на која разговарале за продолжување и унапредување на меѓусебната соработка.
На средбата била потврдена долгогодишната успешна соработка меѓу двете финансиски институции, во чии рамки досега се реализирани бројни проекти насочени кон поддршка на малите и средни претпријатија и поттикнување на развојот на домашната економија.
Посебен акцент во разговорите бил ставен на можностите за воведување нови поволни кредитни линии, со кои би се обезбедила дополнителна финансиска поддршка за македонските компании. Како приоритетни области биле посочени финансирањето на зелената транзиција, дигиталната трансформација и поттикнувањето на женското претприемништво.
Дополнително, се разговарало и за можноста Европската инвестициска банка да обезбеди техничка помош, со цел полесно идентификување, подготовка, развој и реализација на квалитетни проекти што би придонеле за економскиот раст.
Од Развојната банка истакнуваат дека Европската инвестициска банка останува еден од нејзините најзначајни стратешки партнери и дека соработката ќе продолжи во насока на создавање поповолни услови за финансирање на домашниот бизнис-сектор.
Во фокусот на заедничките активности и натаму ќе бидат малите и средни претпријатија, кои имаат клучна улога во обезбедувањето долгорочен и одржлив раст на македонската економија.
Банки
Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?
Македонскиот банкарски сектор останува доминантно во странска сопственост, при што последните објавени показатели на Македонската банкарска асоцијација покажуваат дека учеството на странскиот капитал во вкупниот банкарски капитал на крајот од јуни 2026 година изнесувало 82,1 процент.
Во споредба со истиот период минатата година, кога учеството изнесувало 80,47 проценти, станува збор за зголемување од 1,63 процентни поени.
Истовремено, вкупниот капитал и резервите на банкарскиот сектор се зголемиле од 114,95 милијарди денари на крајот од јуни 2025 година на 130,75 милијарди денари една година подоцна.
Тоа претставува зголемување од приближно 15,8 милијарди денари, односно околу 13,7 проценти, што покажува дека капиталната основа на банкарскиот сектор расте паралелно со неговата актива.
Високото учество на странскиот капитал е важна структурна карактеристика на домашното банкарство. Голем дел од банките работат како дел од меѓународни финансиски групации, што може да обезбеди пристап до експертиза, технологии и развиени системи за управување со ризици.
Сепак, странската сопственост сама по себе не претставува гаранција за подобра финансиска успешност или пониски трошоци за клиентите. За таква проценка потребно е да се споредат профитабилноста, капиталната адекватност, квалитетот на кредитите и оперативната ефикасност на поединечните банки.
Дополнително, промените во сопственичката структура можат да произлезат од докапитализации, трансакции со акции и други корпоративни активности, поради што зголемувањето на процентуалното учество на странскиот капитал не треба автоматски да се толкува како влез на нов странски инвеститор.
Во октомври 2026 година, на домашниот пазар се актуелни и капиталните активности на поединечни банки. Силк Роуд Банка неодамна реализираше нова емисија акции во вредност од приближно 3,57 милиони евра, додека претходно беше објавена и намерата на австриската Штаермеркише Шпаркасе групација за преземање на УНИ Банка.
Овие активности се различни по својата природа. Докапитализацијата претставува зголемување на капиталот на постојна банка, додека преземањето се однесува на промена на контролата врз сопственоста и може да биде условено со регулаторни одобренија.
Од аспект на финансиската стабилност, најважно е дека банкарскиот сектор на крајот од јуни 2026 година имал стапка на адекватност на капиталот од 19,52 проценти, што претставува значајна капитална основа за покривање на ризиците.
За домашниот пазар, идните промени во сопственичката структура ќе бидат важни не само од аспект на концентрацијата, туку и поради нивното потенцијално влијание врз конкуренцијата, цените на банкарските услуги и достапноста на финансирањето.
Редакција Банкарство
Банки
НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)
НЛБ успешно го заврши процесот на прибирање понуди од инвеститорите за нови субординирани обврзници од ред 2 (Tier 2), во вкупен износ од 400 милиони евра, со што дополнително ја зајакнува својата капитална позиција и ги поддржува амбициите за раст на Групацијата. Трансакцијата предизвика голем интерес кај широк круг институционални инвеститори, при што побарувачката за обврзниците во својот највисок момент беше 2,3 пати поголема од понудениот износ.
Во понудата учествуваа глобални и регионални инвеститори, вклучувајќи друштва за управување со средства, пензиски фондови, осигурителни компании, финансиски институции и други инвеститори. Според географската распределба, инвеститорите потекнуваа од Франција (32%), Обединетото Кралство (20%), Германија (15%), земјите од Бенелукс (12%), Словенија (3%) и други пазари.
„Оваа трансакција уште еднаш ја потврдува позицијата на НЛБ како редовен и доверлив издавач на пазарите на капитал, со постепено зголемување на износите на емисиите на обврзници (овие обврзници претставуваат најголема емисија на субординирани обврзници на НЛБ досега), и ја одразува силната доверба на инвеститорите во идниот потенцијал на нашето работење. Нашата Групација е добро подготвена за следната фаза на раст“, истакна Арчибалд Кремсер, главен финансиски директор на НЛБ.
„Силната побарувачка од инвеститорите, особено во услови на предизвикувачко пазарно опкружување, испраќа јасна порака за довербата во НЛБ Групацијата и стратегијата што ја спроведуваме. Изградивме силна, профитабилна и отпорна регионална банкарска групација, цврсто втемелена во нашиот матичен регион. Оваа трансакција го поддржува понатамошниот раст на Групацијата и нашите амбиции за спојувања и преземања“, посочи Блаж Бродњак, главен извршен директор на НЛБ.
Се очекува обврзниците да бидат издадени на 20 октомври 2026 година, со датум на достасување на 20 октомври 2036 година, при што издавачот има право на предвремен откуп на 20 октомври 2031 година.
Каматата на обврзниците ќе се пресметува по годишна каматна стапка од 5,232%. На обврзниците им е доделен кредитен рејтинг Baa2 од страна на агенцијата Moody’s Ratings.
МБИ10 над 9.069 поени, Алкалоид со половина од берзанскиот промет: Како тргуваше Македонската берза?
Развојната банка и ЕИБ разговараа за нови кредитни линии за поддршка на македонските компании
Странскиот капитал учествува со 82,1% во македонските банки: Како се менува капиталната структура на секторот?
Колку заработуваат осигурителните компании? Зошто растот на премиите не значи автоматски поголема добивка
НЛБ успешно ја утврди цената на новите субординирани обврзници од ред 2 (Tier 2)
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
