
Банки
Органскиот раст на активата и успешното раководење на бизнис-линиите резултираше со 9% згоемување на добивката на Стопанска банка АД – Скопје
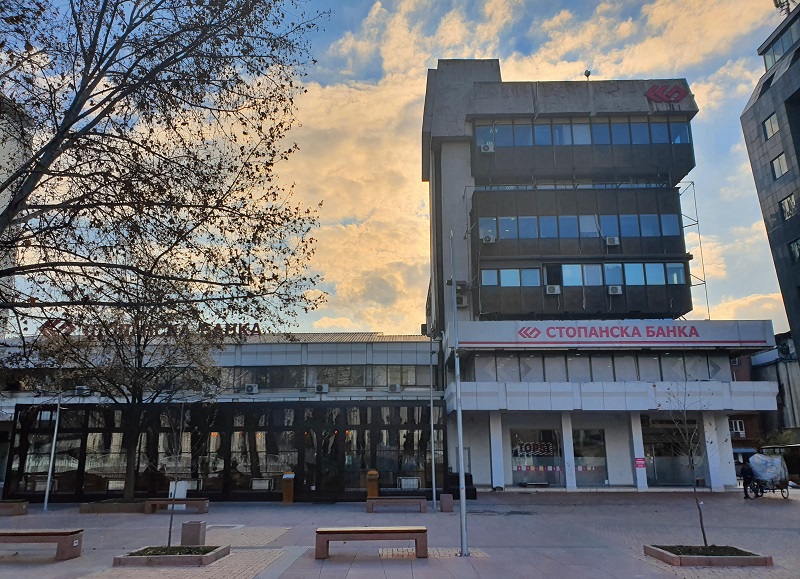

Во првите девет месеци од 2024 година макроекономското окружување покажува позитивни знаци на стабилизација и раст. Сепак, предизвиците од инфлацијата, трговскиот биланс и структурата на пазарот на труд остануваат важни области кои треба да се следат со внимание. Долгорочните стратегии за економски развој, како и структурните реформи ќе бидат клучни за одржлив раст во иднина. Економските активности во анализираниот период се одвиваа во услови на раст на бруто-домашниот производ од 2,3% во вториот квартал и стапка на инфлација која во септември изнесуваше 2,6%, при што се забележаа намалувања на извозните активности на ниво на државата, кои имаа свој одраз врз активностите на компаниите во банкарскиот сектор.
Каматните стапки сè уште се одржуваат на релативно повисоко ниво, без промени на условите на домашната сцена, додека во еврозоната беше забележано трикратно намалување на референтната каматна стапка, во очекување дека трендот ќе продолжи и понатаму. Ова е прво последователно намалување на стапката во последната деценија, што укажува на промена на фокусот на ЕЦБ од намалување на инфлацијата кон заштита на економскиот раст. Во првата половина на годината се реализираа и редовните парламентарни и претседателски избори, што дополнително доведе до забавување на инвестициите и одложување на крупни проекти. Геополитичката состојба е непроменета, со сè уште присутните воени конфликти на Русија и Украина, Израел и Палестина, кои имаат свој одраз врз финансиските и политичките текови.
И покрај изразените предизвици и неизвесности, во трите квартали од 2024 година Стопанска банка АД Скопје продолжи со остварување на солидни резултати и висока профитабилност, капитализирајќи ги развојните можности втемелени врз здравата основа на Банката, видно од сите клучни индикатори.
Добивката пред оданочување и исправка на вредност изнесува 4.021.514 илјади денари, што е 9% повеќе споредено со истиот период од претходната година. Во согласност со стратегијата на Групацијата и Банката како нејзин дел за одржување висок квалитет на активата и ниска стапка на нефункционални побарувања, Банката издвои исправка на вредност на финансиските средства и посебна резерва за вонбилансна изложеност, на нето-основа, во износ од 922.253 илјади денари, што е за 2% помалку споредено со минатата година, која покрај исправката за нефункционалните побарувања, вклучува и дел за покривање на ризиците и на редовното портфолио, како превентива од неочекувани движења.
Со тоа, добивката на Банката пред оданочување на 30.09.2024 година изнесува 3.099.261 илјади денари. Наведениот резултат е последица како на органскиот раст на активата така и на успешното раководење на бизнис-линиите во рамките на утврдената рамка на прифатлив апетит за ризик.
Во натамошниот текст ќе бидат претставени одделните позиции од билансот на успех и од билансот на состојба на Банката.
Биланс на успех
Нето-приходите од камати изнесуваат 4.644.564 илјади денари и се зголемени за 11% во однос на истиот период од минатата година, резултат во кој најголемо учество имаат каматните приходи од кредитни активности и каматните приходи од позициите за ликвидност (меѓубанкарски пласмани, депозити и вложувања во хартии од вредност), кои забележаа пораст како резултат на зголемената ликвидност на Банката која произлегува од депозитите.
Нето-приходите од провизии и надоместоци изнесуваат 644.601 илјади денари и се приближно на исто ниво во однос на истиот период од минатата година.
Нето-приходите од курсни разлики изнесуваат 117.084 илјади денари и се зголемени за 5% споредено со истиот период од минатата година.
Останатите приходи од дејноста изнесуваат 342.789 илјади денари.
И покрај сè уште присутните инфлаторни притисоци и ценовни флуктуации, Банката продолжува со оперативна ефикасност во однос на контролата на трошоците од работењето. Притоа, останатите расходи од дејноста и трошоците за вработени изнесуваат 775.069 илјади денари и 863.316 илјади денари, респективно и се нешто повисоки во однос на истиот период од претходната година.
Одржувањето на квалитетот на кредитното портфолио и управување со кредитниот ризик е една од приоритетните цели на Банката. Оттука, заклучно со крајот на третиот квартал од 2024 година, Банката издвои исправка на вредност на финансиските средства и посебна резерва за вонбилансна изложеност, на нето-основа, во износ од 922.253 илјади денари.
Како резултат на сето наведено, остварената добивка пред оданочување и исправка на вредност изнесува 4.021.514 илјади денари, додека добивката пред оданочување на 30.09.2024 година изнесува 3.099.261 илјади денари и е за 13% повисока во однос на истиот период минатата година.
Биланс на состојба
Вкупната актива на Банката во анализираниот период изнесува 136.059.970 илјади денари, односно е повисока во однос со крајот на годината за 4% или 4.697.045 илјади денари.
Паричните средства и парични еквиваленти споредени со крајот на 2023 година се пониски за 1.981.569 илјади денари, како резултат на пренасочување на овие средства во вложувања во хартии од вредност.
Кредитите на и побарувања од други комитенти нето изнесуваат 94.427.049 илјади денари и се поголеми за 2%, односно за 2.119.965 илјади денари во однос на 31.12.2023 г.
Кредитите на и побарувањата од банки изнесуваат 377.053 илјади денари и бележат зголемување за 15% споредено со крајот на минатата година.
Вложувањата во хартии од вредност изнесуваат 15.345.585 илјади денари и забележаа зголемување од 35% споредено со крајот на минатата година, како што беше споменато, поради поголемиот пораст на депозитни од кредитни активности, пред сè во делот на депозити на населението.
Останатите побарувања изнесуваат 1.911.063 илјади денари, што претставува зголемување од 39% во однос на крајот на 2023 година.
Вкупните депозити на други комитенти изнесуваат 101.996.965 илјади денари.
Капиталот и резервите изнесуваат 28.503.587 илјади денари, што претставува зголемување за 11% во однос на крајот на 2023 година. Дополнително, Банката пренамени износ од 2.460.000 илјади денари од задржаната добивка од претходни години во добивка ограничена за распределба на акционерите во иднина, со што се зголемија сопствените средства и стапката на адекватност на капиталот, која изнесува приближно 19%. Во согласност со Одлуката за распределба на добивката за 2023 година, донесена од Собранието на акционери на 31.05.2024 година, добивката од претходната година се распредели во задржаната добивка расположлива за распределба во иднина во износ од 2.569.600 илјади денари и задржана добивка за инвестиции во износ од 900.000 илјади денари. И понатаму Банката е посветена да остварува добивка која ќе биде генератор на капиталот, кој се очекува и натаму да се зголемува покрај порастот на активностите и како резултат на регулаторните барања поставени од страна на централната банка.
Вложувања или продажба на материјални средства (недвижности, постојки и опрема) или значителен отпис (поголем од 30% од вредноста на средството споредено со последните годишни ревидирани финансиски извештаи)
Недвижностите и опремата изнесуваат 953.984 илјади денари и бележат зголемување за 3% споредено со крајот на минатата година.
Обврските по кредити изнесуваат 2.589.601 илјади денари и во однос на крајот на 2023 година се намалени за 5%.
Очекувања за претстојниот период
Очекувањата за економската активност во претстојниот период се во значителна мера обележани од политичката стабилност, глобалните економски трендови и домашните реформски напори. Економските фундаменти се движат во позитивна насока, со намалување на инфлацијата, невработеноста, зголемување на стапката на раст на бруто-домашниот производ, кои ветуваат позитивен амбиент за економските субјекти. Во иста насока е и проекцијата на Меѓународниот монетарен фонд, кој предвидува закрепнување на домашната економија и зајакнување на растот во 2024 година, поттикнат од планираните јавни инвестиции, особено од започнувањето на изградбата на автопатските делници од коридорите 8 и 10-д, како и постепено намалување на инфлацијата. Девизните резерви се одржуваат на солидно ниво, со обезбедување на 4-6 месеци покриеност на увозот. Банкарскиот сектор е ликвиден, добро капитализиран, профитабилен, при што нефункционалните кредити се стабилни и се на историски ниско ниво.
Во следниот период се очекува продолжување на деловните активности во согласност со дефинираниот деловен план на Банката со целосна ориентираност кон поддршка на клиентите, прудентно управување со ризиците и одржување висока стабилност, сигурност и ефикасност во сите сегменти од нејзиното работење. Исто така, Банката продолжува со реализација на започнатите проекти, пред сè во делот на дигитализацијата и трансформацијата за подобра услуга кон клиентите, поефикасно интерно работење и оптимизација на процесите, понуда на нови услуги и зајакнување на конкурентската позиција на пазарот. Секако, фокусот останува на редовното и ефикасно извршување на основните деловни активности, одржување на лидерското пазарно учество од околу 27% во сегментот на кредитирање на населението, со фокус за натамошно зголемување на пазарното учество во делот на кредитирање на компаниите.
Оваа година Стопанска банка прославува 80 години од основањето и следствено целиот натамошен период ќе биде исполнет со многубројни новитети и изненадувања на задоволство на нашите клиенти и соработници, но и на пошироката заедница.
Стопанска банка е позната по поддршката што ја дава низ многу проекти и настани во општеството, здравството, социјалната и животната средина, кои не само што ќе продолжат туку и ќе се интензивираат за подобрување на животната средина, инклузијата и создавањето подобар свет за сите.

25 години КИБС: Четврт век доверба и иновации во финансискиот систем

Стопанска банка го отвори новото седиште

Претставници на АЛТА банка на одбележувањето на 25 години КИБС

Народната банка ги заострува условите за кредитирање на граѓаните

ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања






Банки
Стопанска банка го отвори новото седиште
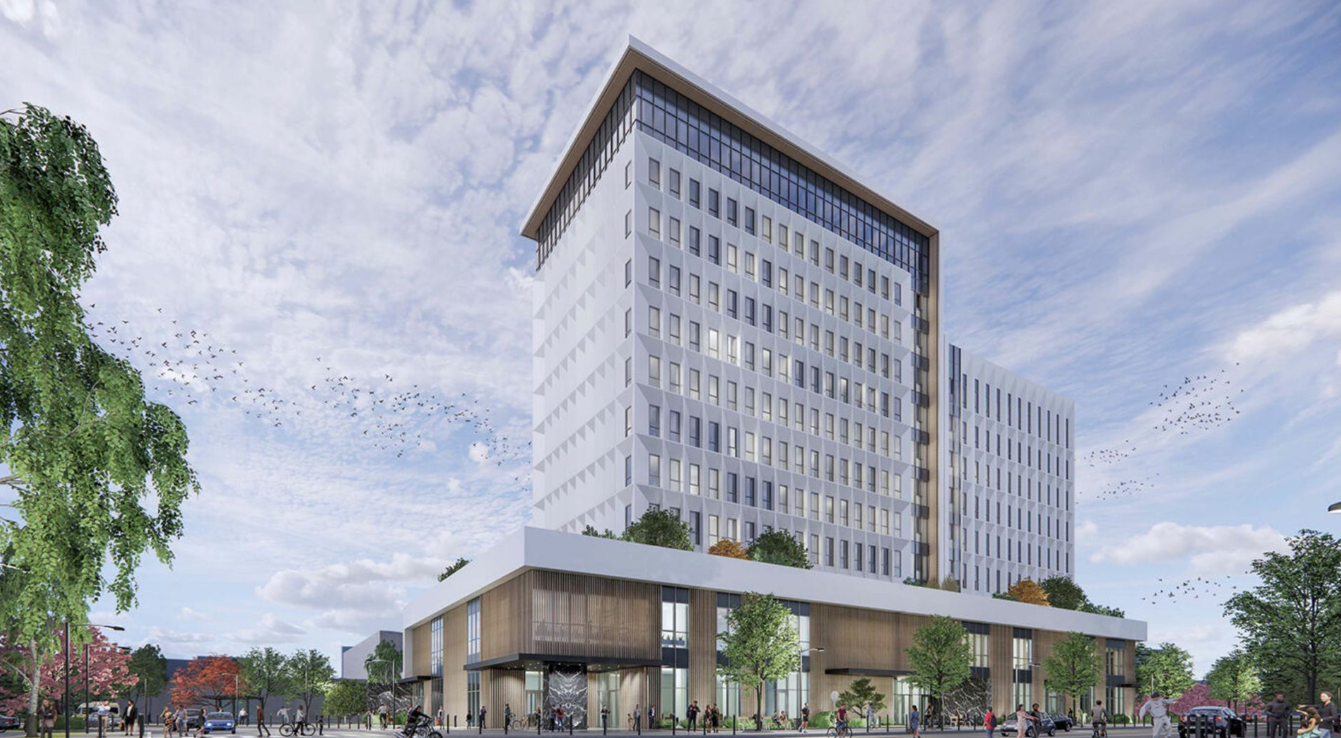
Стопанска банка свечено го отвори своето ново седиште во Скопје, инвестиција вредна 50 милиони евра, со што банката означи почеток на ново поглавје во својата повеќе од осумдецениска историја.
На гала-церемонијата присуствувале околу 300 гости, а настанот се одржа под мотото „Обележје за иднината. Уметност во создавање на утрешнината“. Свеченоста вклучуваше музика, театар, танц, гастрономија и визуелна уметност, со што беше нагласена долгогодишната поврзаност на банката со уметноста и заедницата.
Стопанска банка е основана во 1944 година како прва банка во земјата. Новото седиште, според раководството, претставува дел од пошироката трансформација на банката и треба да создаде современа работна средина која ќе ги поддржи идниот развој, иновациите и одржливиот раст.
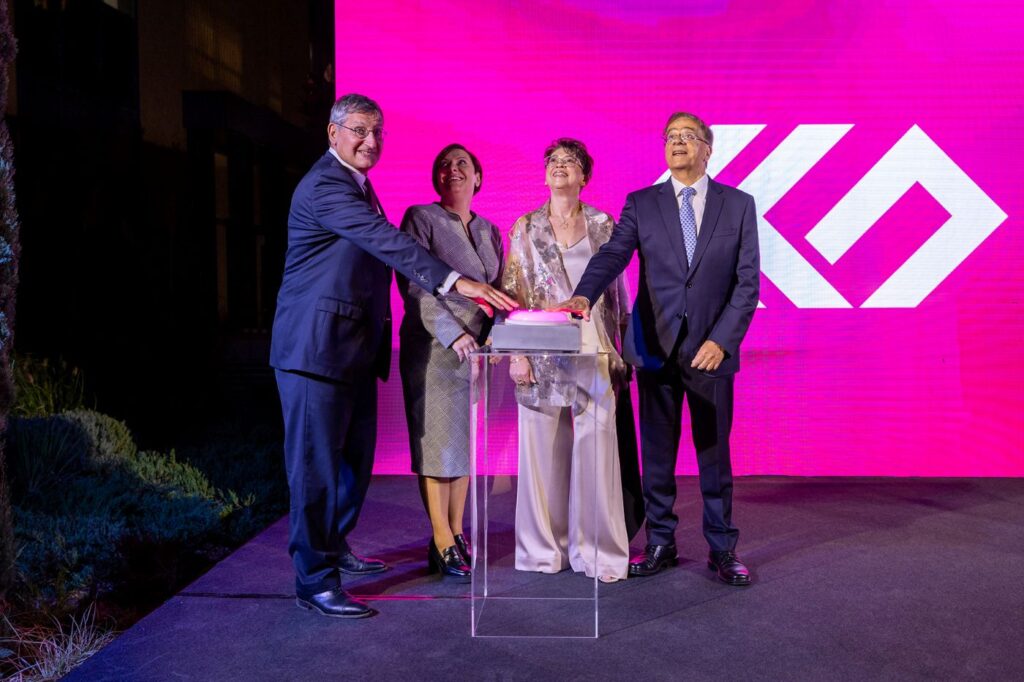
Генералната извршна директорка и претседателка на Управниот одбор на Стопанска банка, Хрисула Кутуди, истакна дека во реализацијата на проектот се вложени значителна визија, труд и посветеност.
Таа нагласи дека новата деловна зграда не е само современ архитектонски објект, туку простор кој треба да ја поттикнува креативноста, соработката и иновациите, како и да создава дополнителна вредност за клиентите, партнерите, вработените и заедницата.
На свеченоста присуствуваше и највисокото раководство на Националната банка на Грција, што, според банката, го потврдува стратешкото значење на Стопанска банка во рамки на NBG Групацијата.
Претседателот на NBG Групацијата, Гикас Хардувелис, оцени дека новото седиште претставува ново обележје на Скопје и симбол на вредностите што ги споделуваат Стопанска банка и НБГ Групацијата – доверба, банкарство насочено кон клиентите, приспособување кон технолошките промени и поддршка на одржливиот економски раст.
Генералниот извршен директор на NBG Групацијата, Павлос Милонас, пак, посочи дека новото седиште е значајна пресвртница во процесот на трансформација на банката и дека во следниот период се очекуваат нови иновации во банкарството и финансиските услуги.
На отворањето присуствуваше и министерката за финансии Гордана Димитриеска-Кочоска, која порача дека стабилната и предвидлива регулаторна рамка е еден од клучните предуслови за развојот на финансискиот и банкарскиот сектор.
Според неа, силниот и модерен банкарски систем има важна улога во создавањето услови за економски раст и развој, а институциите треба да продолжат со креирање политики кои ќе обезбедуваат сигурност, доверба и предвидливост за финансиските институции, граѓаните и компаниите.
Седиште на 17.893 квадратни метри
Новото седиште на Стопанска банка се простира на површина од 17.893 квадратни метри и располага со 11 ката современ деловен простор.
Во објектот ќе работат повеќе од 500 вработени, а во неговите рамки се сместени и современ дата-центар, банкарска филијала со целосен опсег на услуги, ATM зона, брокерски услуги, трезорски капацитети, како и конференциски и едукативни простории.
Според податоците на банката, на крајот на 2025 година Стопанска банка управувала со вкупна актива од 157,2 милијарди денари, односно околу 2,6 милијарди евра.
Кредитите кон клиентите изнесувале 108,9 милијарди денари, а депозитите 119,8 милијарди денари. Во текот на 2025 година, кредитното портфолио и депозитите пораснале за 10%, додека вкупната актива забележала раст од 9,1%.
Банката располага со мрежа од 55 филијали и 173 банкомати, а бројот на физички и корпоративни клиенти се приближува до половина милион.
Со отворањето на новото седиште, Стопанска банка го продолжува развојот од нова деловна адреса која, според раководството, треба да стане центар на нејзината идна трансформација и модернизација.
Банки
Претставници на АЛТА банка на одбележувањето на 25 години КИБС
Претставници на АЛТА банка присуствуваа на свеченото одбележување на 25-годишниот јубилеј на КИБС.
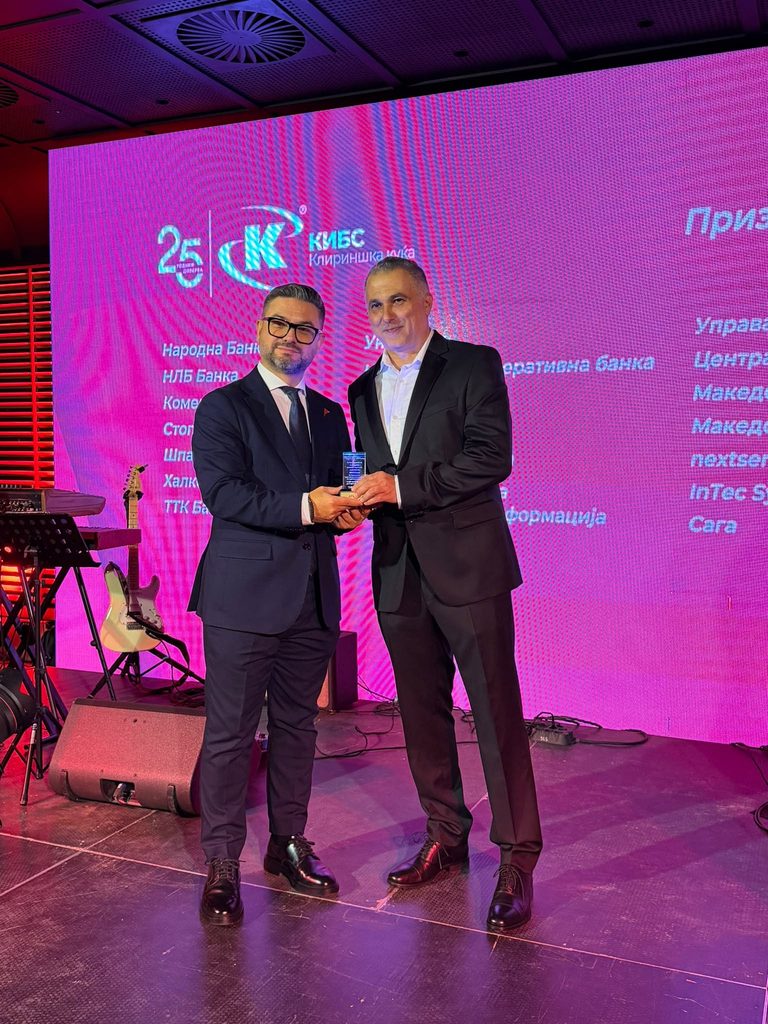
Од банката посочуваат дека настанот бил можност да се истакне значењето на континуираната соработка и партнерските односи во финансискиот сектор.
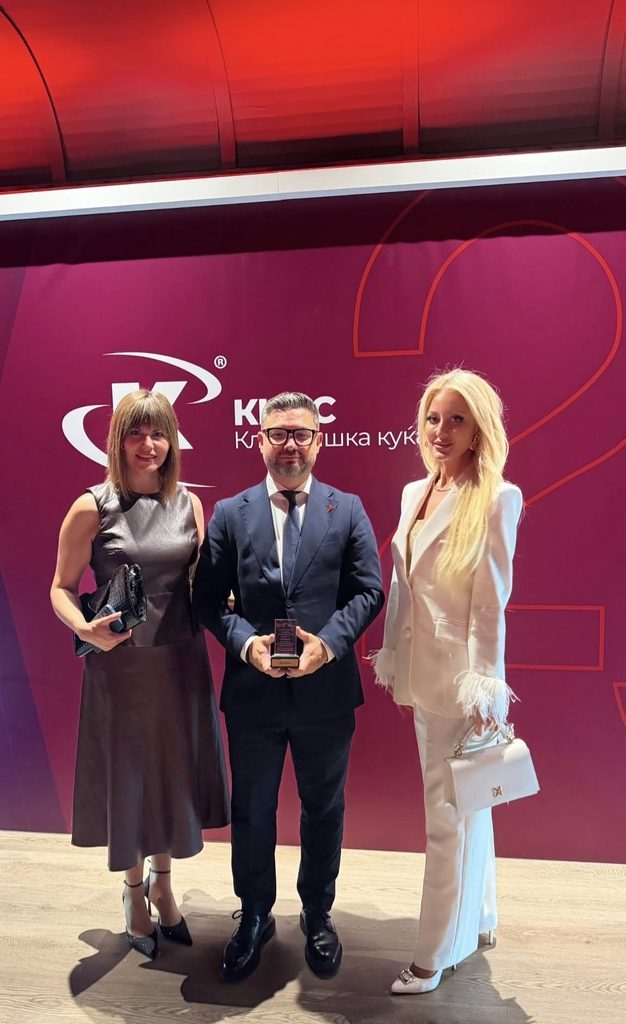
Присуството на претставниците на АЛТА банка на јубилејното одбележување уште еднаш ја нагласува важноста на институционалната соработка и поврзаноста меѓу учесниците во финансискиот систем.
Банки
Народната банка ги заострува условите за кредитирање на граѓаните
Народната банка воведува построги макропрудентни мерки за кредитирањето на физичките лица, со кои се намалува дозволеното ниво на задолженост на граѓаните и се скратува максималниот рок за отплата на дел од кредитите. Новите правила ќе почнат да се применуваат од 1 декември 2026 година.
Според одлуката на Извршниот одбор на Народната банка, максималниот однос меѓу месечните кредитни обврски и приходите на кредитокорисникот, познат како ДСТИ, се намалува за пет процентни поени.
Кај кредитите во денари, максималниот ДСТИ ќе изнесува 45%, наместо досегашните 50%, додека кај кредитите со валутна компонента лимитот се намалува од 45% на 40%. Тоа значи дека банките при одобрувањето кредити ќе треба да водат сметка месечните отплати на клиентите да не го надминуваат утврдениот процент од нивните месечни приходи.
Исклучок остануваат граѓаните кои за првпат купуваат сопствено живеалиште. За нив и натаму ќе важат досегашните лимити од 50% за денарските кредити и 45% за кредитите со валутна компонента.
Промени се предвидени и кај роковите за отплата. Максималниот рок за станбените кредити се скратува од 30 на 25 години, додека кај хипотекарните потрошувачки кредити ќе се намали од 20 на 15 години. За кредитите наменети за прво купување сопствено живеалиште максималниот рок останува 30 години.
Од Народната банка посочуваат дека мерките се носат превентивно, во услови кога банкарскиот систем е здрав и стабилен и нема присутни системски ризици. Истовремено, кредитирањето на населението продолжува да расте.
Во првото полугодие од 2026 година, кредитите на физичките лица бележат годишен раст од 12,2%, во споредба со 11,2% во 2025 година. Најголема динамика има кај станбените кредити, чиј годишен раст достигнал 16,6%.
Народната банка оценува дека ваквата динамика бара навремено ограничување на можните ризици од прекумерно задолжување на домаќинствата, со цел да се зачува одржливоста на кредитирањето и финансиската стабилност.
Макропрудентните ограничувања за кредитирањето на физичките лица првпат беа воведени во јули 2023 година, а дополнително беа зајакнати во декември 2025 година. Според централната банка, досегашната примена на мерките придонела за подобрување на структурата на новото кредитирање и за намалување на кредитирањето на домаќинствата со повисок должнички товар.
Со новите измени и натаму се задржува поповолниот регулаторен третман за граѓаните кои првпат решаваат станбено прашање.
25 години КИБС: Четврт век доверба и иновации во финансискиот систем
Стопанска банка го отвори новото седиште
Претставници на АЛТА банка на одбележувањето на 25 години КИБС
Народната банка ги заострува условите за кредитирање на граѓаните
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
