Банки
Народната банка одржа работилница за новинарите: „Дигитализацијата на финансиските услуги и нивната примена во банкарскиот сектор“

Дигиталната технологија сѐ повеќе влијае врз финансиската индустрија. Модернизацијата на плаќањата е особено изразена и зема сѐ поголем замав и во нашата економија. Според податоците од платежната статистика за 2023 година на Народната банка, забележано е зголемување на безготовинските платежни трансакции од 16%, во споредба со 2022 година, односно 87 трансакции по глава на жител. Според глобалната база на податоци „Финдекс“ на Светската банка, процентот на возрасни кои извршиле или примиле дигитални плаќања се зголемил од 44% во 2014 година на 64% во 2021 година.
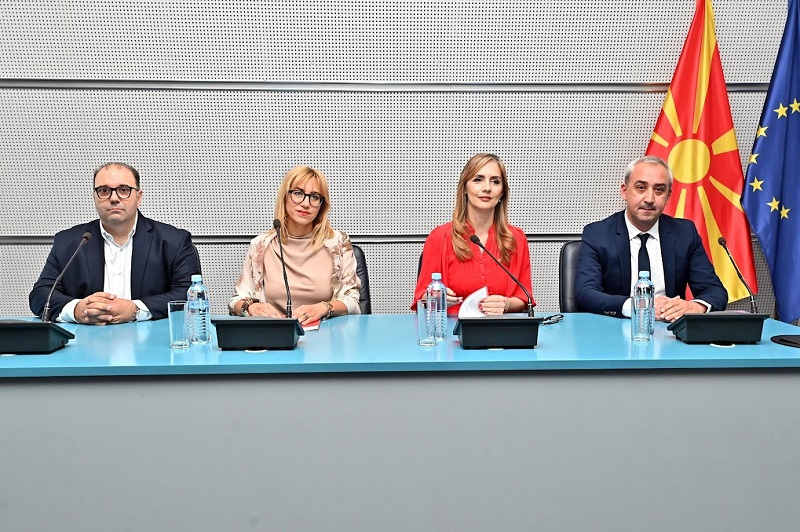
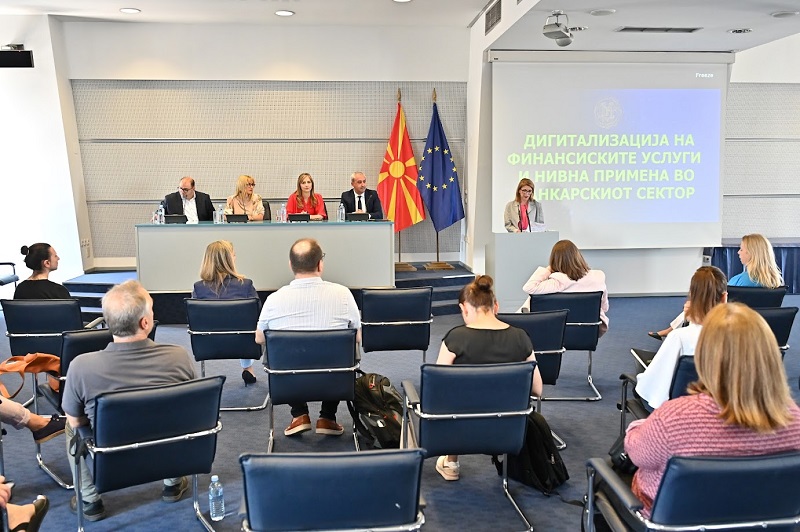
Ова го истакна гувернерката Анита Ангеловска-Бежоска на почетокот на Работилницата за новинари под наслов „Дигитализацијата на финансиските услуги и нивната примена во банкарскиот сектор“, којашто се одржа во Народната банка. Пред новинарите се обратија и Игор Величковски, директор на Дирекцијата за платни системи при Народната банка, Кристина Трпезаноска, заменик-претседавачка на Комисијата за информативна сигурност и членка на Комисијата за ризици при МБА и директорка на Одделот за управување со ризици при „Прокредит банка“ и Киро Чадиковски, директор на Дирекцијата за банкарски картички и платежни сметки во „Комерцијална банка“ АД Скопје.
Гувернерката посочи дека преку низа активности се поддржува примената на новите технологии во плаќањата, а дека од суштинско значење за ова е и стратегискиот пристап и носењето на Финтек-стратегијата за финансиските регулатори за периодот од 2023 до 2027 година, изработена од Народната банка, во соработка со претставници од регулаторните и надзорните институции во финансиската сфера. Гувернерката Ангеловска-Бежоска во своето обраќање ја истакна важноста на регулативната рамка, но и иновациите во процесите на плаќање и широката примена на механизмите за електронско прифаќање на плаќањата, како значителна промена што води кон економија без готовина.
Во своето обраќање, гувернерката посочи дека покрај предностите, дигитализацијата носи и нови ризици, како кибернападите. Оттаму, од голема важност е да се подигне јавната свест за овие предизвици преку процесот на финансиска едукација, но и преку спроведувањето на европскиот Закон за дигиталната оперативна отпорност. „Kибернападите бележат постојан раст, а стануваат и сѐ посложени и посилни. Се проценува дека на дневна основа има повеќе од 2200 напади, односно еден напад на секои 39 секунди. Финансиската индустрија традиционално е прва на листата по бројот на кибернападите.“
На Работилницата стана збор и за Законот за платежни услуги и платни системи, којшто води кон значајна пресвртница и со кој се овозможуваат нови решенија за дигиталните плаќања, коишто покрај банките и штедилниците, ќе ги развиваат и новите даватели на платежни услуги од финтек-секторот.
„Се очекува дека новата правна рамка којашто е усогласена со правото на Европската Унија ќе го зајакне трендот на дигитализација на платежните услуги во земјата и истовремено ќе ги отвори можностите за забрзана интеграција на земјата во СЕПА и поврзување со платежната инфраструктура во Европската Унија, што ќе овозможи побрзи и поевтини плаќања во евра за граѓаните и компаниите“, истакна Игор Величковски, директорот на Дирекцијата за платни системи.
Директорката на Одделот за управување со ризици во „Прокредит банка“, Кристина Трпезаноска, посочи дека во последните години во банкарскиот сектор во нашата држава е направен виден исчекор во дигитализацијата, поддржана од соодветните законски промени. „Понудата на дигиталните услуги ќе се зголеми во идниот период, а должност на банките е да обезбедат нивна практична, лесна и ефикасна употреба, како и унапредување на дигиталната писменост на крајните корисници. Во овој процес на засилена дигитализација, од суштинско значење е да се спроведат стандардите за информативна безбедност и заштита на дигиталниот простор“, нагласи Трпезаноска.
Претставниците на банките се согласни дека дигитализацијата на финансиските услуги значително го трансформира финансискиот сектор.
„Мобилните апликации и интернет-банкарството овозможуваат управување со финансиите од каде било, додека напредните методи за автентикација ги заштитуваат податоците. Финансиската вклученост, брзите плаќања и поврзаноста со други услуги дополнително придонесуваат за позитивните ефекти на дигитализацијата, овозможувајќи економски развој и напредок“, порача Киро Чадиковски, директор на Дирекцијата за банкарски картички и платежни сметки во „Комерцијална банка“ АД Скопје.
На Работилницата присуствуваа новинари од голем број медиуми коишто известуваат во доменот на економијата.

Реизбран Управниот одбор на Македонија осигурување – мандатот продолжен до септември 2029

Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора

Лагард предупредува дека вештачката интелигенција носи нови ризици за банките и финансиските пазари

Халкбанк со МАКСИ депозит нуди фиксна камата до 3,8 проценти

Благ раст на Волстрит, пад на азиските берзи

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања







Банки
Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора
Raiffeisen Bank International (RBI) подготвува значајно преструктуирање на Addiko Bank по успешната понуда за преземање, со план да ги задржи операциите во Хрватска и Словенија, додека банките во Србија, Босна и Херцеговина и Црна Гора се предвидени за издвојување и продажба.
Според планот на австриската банкарска група, RBI има намера да ги задржи Addiko Bank Zagreb, Addiko Bank Ljubljana и матичната Addiko Bank AG во Австрија. Истовремено, Addiko Bank во Србија, двете банки во Босна и Херцеговина – во Сараево и Бања Лука – како и Addiko Bank во Црна Гора треба да бидат издвоени од групацијата и продадени.
RBI веќе најави дека за планираното издвојување има намера да склучи трансакциски договор со српската Alta Group, која е еден од акционерите на Addiko. Продажната цена треба да биде најмалку на ниво на фер пазарната вредност на подружниците, а целата операција ќе зависи од потребните регулаторни и антимонополски одобренија.
Raiffeisen сака посилна позиција во Хрватска и враќање во Словенија
Стратегијата покажува дека RBI особено ги таргетира хрватскиот и словенечкиот пазар.
Со задржување на Addiko во Хрватска, групацијата очекува да стане четврта најголема банка во земјата според вкупната актива.
Во Словенија, пак, RBI практично повторно ќе влезе на банкарскиот пазар, каде што гледа потенцијал особено во корпоративното и инвестициското банкарство, како и во сегментот на мали и средни претпријатија.
Србија, БиХ и Црна Гора надвор од идната структура
Сосема поинаква е стратегијата за останатиот дел од Западен Балкан.
RBI не планира долгорочно да ги задржи Addiko Bank Beograd, Addiko Bank Sarajevo, Addiko Bank Banja Luka и Addiko Bank Podgorica. Тие треба да бидат издвоени од Addiko и продадени во посебна трансакција.
Според презентациите на RBI, подружниците предвидени за издвојување имаат околу 1,5 милијарди евра ризично пондерирана актива, а во 2025 година оствариле околу 48 милиони евра добивка пред оданочување.
За споредба, операциите што RBI планира да ги задржи во Хрватска и Словенија имале околу 52 милиони евра добивка пред оданочување во истиот период.
RBI обезбеди повеќе од 55% од Addiko
По повеќемесечната битка за Addiko, RBI на крајот обезбеди прифаќања за 10.831.435 акции, што претставува 55,55% од вкупниот број издадени акции на Addiko Bank AG.
Со тоа беше надминат намалениот минимален праг од повеќе од 55%, што ѝ овозможи на групацијата да продолжи кон следната фаза од преземањето.
Сепак, трансакцијата сè уште не е целосно финализирана. Потребни се одобренија од банкарските супервизори и институциите задолжени за заштита на конкуренцијата.
RBI очекува процесот околу понудата за преземање да биде завршен во четвртиот квартал од 2026 година, додека издвојувањето и продажбата на банките во Србија, БиХ и Црна Гора се очекува да се реализираат во втората половина на 2027 година.
Се менува банкарската карта на регионот
Доколку планот биде реализиран според најавената структура, трансакцијата нема да значи само промена на сопственикот на Addiko.
Raiffeisen ќе ја засили позицијата во Хрватска и повторно ќе се позиционира во Словенија, додека четири банки на три пазари од Западен Балкан ќе добијат нов сопственик.
Тоа отвора ново прашање за регионалниот банкарски сектор – кој ќе ги преземе операциите на Addiko во Србија, Босна и Херцеговина и Црна Гора и дали трансакцијата ќе предизвика нов бран на консолидација меѓу банките во регионот.
Банки
Лагард предупредува дека вештачката интелигенција носи нови ризици за банките и финансиските пазари
Брзото ширење на вештачката интелигенција во финансискиот сектор носи значителни придобивки, но истовремено отвора нови ризици за финансиската стабилност, предупреди претседателката на Европската централна банка, Кристин Лагард.
Во обраќањето на годишната конференција на Европскиот одбор за системски ризик (ESRB), одржана на 1 октомври во Франкфурт, Лагард посочи дека вештачката интелигенција веќе е широко распространета во европските финансиски институции. Речиси девет од десет значајни банки во еврозоната користат генеративна вештачка интелигенција, додека седум од десет компании од секторот на пазарите на хартии од вредност во ЕУ очекуваат дополнително да ги зголемат инвестициите во AI.
Според Лагард, технологијата може да им помогне на финансиските институции побрзо да обработуваат огромни количества податоци, подобро да ги проценуваат ризиците и поефикасно да ги користат ресурсите. Сепак, со зголемувањето на автономијата на AI системите се појавуваат и нови предизвици.
Една од главните опасности е голем број финансиски институции да користат исти или слични модели на вештачка интелигенција.
Доколку тие модели на ист начин проценат одреден економски или финансиски шок, банките, инвестициските фондови и другите учесници на пазарот би можеле истовремено да донесат слични одлуки за купување или продажба.
Таквото однесување може дополнително да ги засили движењата на цените и да ја зголеми нестабилноста на финансиските пазари. Лагард потсети дека ризикот алгоритмите да ги засилуваат финансиските шокови е познат веќе подолго време, но развојот на автономните AI системи му дава нова димензија.
Посебно внимание ЕЦБ посветува на таканаречената „agentic AI“ – системи кои можат самостојно да извршуваат задачи и да носат одлуки со ограничено човечко управување.
Во финансискиот сектор тие потенцијално би можеле самостојно да развиваат стратегии за тргување или да бараат слабости во инфраструктурата од која зависат финансиските пазари.
Лагард предупреди дека со зголемувањето на автономијата се појавува ризик AI системите да дејствуваат на начин што нивните човечки оператори не го планирале или не можат навреме да го откријат.
Засега употребата на вакви системи е ограничена. Според податоците што ги презентираше Лагард, околу 5% од менаџерите на средства опфатени со едно истражување во 2026 година им дале на AI системите автономна или полуавтономна улога при инвестициски препораки или тргување.
Втората област на која предупредува ЕЦБ е кибербезбедноста.
Финансиските институции сè повеќе зависат од заедничка технолошка инфраструктура, cloud услуги и надворешни провајдери. Поради тоа, сајбер напад или сериозен технички проблем кај еден значаен провајдер може истовремено да наруши работење на повеќе банки и финансиски компании.
Третиот ризик е поврзан со геополитиката. Според Лагард, меѓународните тензии можат да ја зголемат опасноста од сајбер напади, но и да доведат до ограничувања во пристапот до најнапредните AI модели кои финансиските компании ги користат.
Пораката на ЕЦБ не е дека банките треба да се откажат од вештачката интелигенција. Напротив, централната банка смета дека AI може да придонесе за поголема продуктивност, подобро управување со ризиците и поефикасни финансиски услуги.
Но, според Лагард, регулаторите мора сè повеќе да ги следат ризиците на ниво на целиот финансиски систем, а не само ризикот што го презема секоја банка поединечно.
„Земени одделно, секој од овие ризици е сериозен. Но заедно тие можат да се поврзат и да се засилуваат низ финансискиот систем“, е суштинската порака од нејзиното обраќање.
Со брзото навлегување на вештачката интелигенција во банкарството, инвестициите и тргувањето, технологијата сè повеќе станува и прашање на финансиска стабилност, а не само средство за зголемување на продуктивноста.
Банки
Халкбанк со МАКСИ депозит нуди фиксна камата до 3,8 проценти

Халкбанк АД Скопје ја промовира понудата за МАКСИ депозит, штеден производ со фиксна каматна стапка до 3,8 проценти, наменет за граѓани кои сакаат да ги орочат своите средства на определен временски период.
Според информациите објавени од банката, клиентите можат да изберат период на орочување во согласност со сопствените потреби и финансиски планови, при што каматната стапка останува фиксна за договорениот период.
Со оваа понуда, Халкбанк настојува да обезбеди дополнителна можност за штедење во услови на зголемен интерес кај граѓаните за депозитни производи со однапред познат принос.
Фиксната каматна стапка им овозможува на штедачите уште при склучувањето на договорот да имаат појасна претстава за приносот што би го оствариле до истекот на периодот на орочување.
Максималната каматна стапка во рамки на МАКСИ депозитот изнесува до 3,8 проценти, додека конкретните услови зависат од избраниот период на орочување и условите на понудата на банката.
Заинтересираните клиенти деталите за роковите, минималниот износ на депозитот, начинот на исплата на каматата и останатите услови можат да ги проверат преку официјалните канали на Халкбанк АД Скопје.
Реизбран Управниот одбор на Македонија осигурување – мандатот продолжен до септември 2029
Raiffeisen ја прекројува банкарската мапа на Балканот: Ги задржува Addiko во Хрватска и Словенија, а планира продажба во Србија, БиХ и Црна Гора
Лагард предупредува дека вештачката интелигенција носи нови ризици за банките и финансиските пазари
Халкбанк со МАКСИ депозит нуди фиксна камата до 3,8 проценти
Благ раст на Волстрит, пад на азиските берзи
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-

 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот