

Банки
Народната банка не знае детали од разговорите меѓу банките и Владата за унгарскиот заем


Народната банка не знае детали од разговорите меѓу банките и Владата за унгарскиот заем и воопшто не е вклучена во овој процес.
Народната банка ќе може да излезе со став откако ќе има подетални сознанија, изјави денеска гувернерката Анита Ангеловска-Бежоска. „Не сме вклучени во овој процес. Не ги знаеме деталите од разговорите“, изјави гувернерката Ангеловска-Бежоска.
„Кога ќе имаме подетални сознанија за разговорите и договорот меѓу банките и Владата, тогаш ќе можеме да излеземе со наш став“, додаде Ангеловска-Бежоска, одговорајќи на новинарски прашања, откако ги презентираше есенските макроекономски проекции.
Во врска со најавите на Владата за дополнителни задолжувања, гувернерката напомена дека намалувањето на буџетскиот дефицит е клучно за стаблизирање на јавниот долг.
Во оваа насока ги повтори препораките на меѓународните финансиски институции: постепена фискална консолидација, постепена монетарна акомодација во линија со фискалната консолидација и интензивирање на структурните реформи.
„При нашите проекции ја земаме предвид најновата фискална стратегија која беше неодамна донесена и која предвидува патека на фискална консолидација, односно од буџетски дефицит 4,9 проценти оваа година, негово постепено намалување и сведување на околу три отсто во 2027 година.
Нема дилема дека намалувањето на буџетскиот дефицит е клучно за стаблизирање на јавниот долг“, подвлече Ангеловска-Бежоска.
Уште еднаш гувернерката порача дека стабилноста на јавните финансии е клучна од два аспекта: за среднорочна одржливост на јавниот сектор (за да може државата да го подготви и изгради својот капацитет за справување со натамошни, идни шокови), како и за поддршка на монетарната политика.
Колку фискалната политика е попрудентна, тоа, напомена гувернерката, создава поголем простор за релаксирање на монетарната политика, односно посоодветни услови за обезбедување финансиска поддршка на компаниите и на граѓаните преку пониски каматни стапки.
„Останува потребата од водење прудентни домашни макроекономски политки за да нема нов бран инфлациски притисоци. Сите политки кои влијаат на агрегатната побарувачка, може да влијаат на инфлацијата“, додаде Ангеловска-Бежоска.
„Имајќи ја предвид големата отвореност на нашата економија, големото учество на цените на храната и енергијата во нашиот инфлациски индекс, нешто над 50 отсто, јасно кажува дека глобалниот контекст и геополитичките ризици кои може позначајно да влијаат на цените на примарните производи, остануваат клучен ризик.
Останува потребата од водење прудентни домашни макроеконосмки политки кои може да влијаат на агрегатната побарувачка, особено политките на пазарот на труд, но и интензитетот со кој би се спроведувале стуктурните реформи“, објасни Ангеловска-Бежоска.
Според есенските проекции на Народната банка, девизните резерви достигнаа 4,9 милијарди евра што е нешто над четиримесечен увоз на стоки и услуги што се оценува како сосема соодветно ниво и во линија со монетраната стратегија на одржување стабилен девизен курс на домашната валута во однос на еврото.
Во однос на странските директни инвестиции, проекциите на среден рок се 4 отсто од БДП.
„Ова е слично ниво како во изминатите две години или малку пониско од тие 4,3 проценти во просек. Остварувањата продолжуваат да бидат солидни и првата половина од оваа година, беа подобри и од нашите очекувања. Приватните трансфери лани надминаа две милијарди евра, беа историски највисоки, па среднорочно сме попретпазливи и очекуваме нивно стабилизирање“, заклучи гувернерката.


Халк Осигурување со нов состав на Управниот одбор и континуитет во управувањето

Инфлацијата во Германија може да достигне 3,2 отсто, највисоко ниво од крајот на 2023 година

Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел

Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?

Берзите под притисок, акциите бележат пад: S&P 500 и Nasdaq паднаа, нафтата скокна над 107 долари

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?





Банки
Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?
Купувањето енергетски ефикасен стан во Македонија веќе може да значи и поповолни услови за финансирање. Зелените станбени кредити, кои во Европа сè повеќе се користат за насочување капитал кон домови со мала потрошувачка на енергија, веќе се појавуваат и во понудата на домашните банки.
Најдиректен пример е НЛБ Банка, која во својата актуелна понуда има посебен „зелен станбен кредит“ наменет за купување енергетски ефикасен дом, односно станови со енергетска класа А или Б. Кредитот е достапен до 18 милиони денари, со рок на отплата до 30 години. Кај варијантата со животно осигурување, фиксната каматна стапка е 3,05 проценти за првите пет години или 3,5 проценти за првите десет години.
Според актуелната стандардна понуда на НЛБ, станбениот кредит има фиксна каматна стапка од 3,45 проценти за првите пет години или 3,9 проценти за првите десет години, додека кај „Станбен Плус“ стапките се 3,25 и 3,7 проценти. Тоа покажува дека, барем кај одредени модели, купувачот на енергетски ефикасен стан може да добие пониска почетна камата од онаа кај стандардниот станбен производ. Сепак, условите зависат и од видот на осигурување и профилот на клиентот, па споредбата треба да се прави според вкупниот трошок на кредитот, а не само според номиналната камата.
Трендот не се ограничува само на еден банкарски производ. Европската банка за обнова и развој преку програмата GEFF III REPower Residential годинава обезбеди нови линии за македонски банки, со цел парите да завршат токму во енергетски ефикасни домови, обновливи извори на енергија и станбени објекти со високи енергетски перформанси.
Во 2026 година ЕБОР одобри до четири милиони евра за НЛБ Банка за натамошно зелено кредитирање на станбениот сектор во Северна Македонија. Средствата се наменети за технологии со висока енергетска ефикасност, решенија за обновлива енергија и станбени згради со високи енергетски перформанси.
И Комерцијална банка добива нова кредитна линија од четири милиони евра во рамките на WB GEFF III. Според ЕБОР, парите ќе се користат за кредитирање зелени инвестиции во станбени згради и за технологии, материјали и решенија што ја зголемуваат енергетската ефикасност. Програмата е поддржана и од Европската Унија, која обезбедува инвестициски поттик за квалификуваните корисници и техничка помош.
Шпаркасе банка, исто така, има одобрена линија до четири милиони евра од ЕБОР во рамките на истата програма. Според проектната документација на ЕБОР, средствата се наменети и за изградба на станбени објекти со високи енергетски перформанси, покрај инвестициите во енергетска ефикасност и обновливи извори. Банката веќе нуди ЕКО кредити за домаќинствата, а за успешно реализирани и потврдени инвестиции наведува можност за инвестициски грант до 20 проценти од вредноста на инвестицијата.
Стопанска банка, пак, има „зелени кредити“ обезбедени со хипотека, но тие во моментов се претставени како кредити за инвестиции во енергетска ефикасност – изолација, енергетски ефикасни прозорци и врати, топлински пумпи, соларни колектори, фотоволтаици и друга опрема – а не како посебен станбен кредит за купување нов енергетски ефикасен стан.
Зад ваквите производи стои поширока европска политика на поврзување на домувањето со енергетската транзиција. Европската инвестициска банка веќе финансира модели за зелени хипотеки и енергетски ефикасно домување во повеќе земји. Во април 2026 година, на пример, ЕИБ и Европскиот инвестициски фонд учествуваа во финансиска операција во Шпанија и Португалија насочена кон хипотеки за енергетско реновирање и купување нови домови со речиси нулта потрошувачка на енергија.
ЕИБ има и посебни операции за финансирање на „зелени хипотеки“. Во Шпанија, преку проект со BBVA, финансирањето е целосно насочено кон одржливо домување и изградба на објекти што ги исполнуваат критериумите за речиси нулта потрошувачка на енергија или повисоки стандарди.
Тоа значи дека прашањето веќе не е дали „зелениот“ критериум ќе влезе во станбеното кредитирање во Македонија – тој веќе е присутен. Следната фаза ќе биде дали повеќе банки ќе почнат јасно да ја преточуваат енергетската класа на станот во подобри услови за купувачот: пониска камата, пониски трошоци, грант или комбинација од повеќе поволности.
За купувачите, енергетскиот сертификат на станот затоа постепено може да стане важен не само за идните сметки за струја и греење, туку и за цената по која ќе го финансираат сопствениот дом.
Банки
10% поврат со Mastercard картичките на Стопанска банка секој прв ден во месецот
Стопанска банка АД – Скопје ги потсетува корисниците на Mastercard картичките дека преку програмата Mastercard Day, секој прв ден во месецот можат да добијат 10% поврат на средства при плаќање за храна и пијалаци.
Понудата важи за плаќања со Mastercard картичка издадена од Стопанска банка, и тоа во земјата и во странство.
За користење на поволноста, корисниците треба претходно да се регистрираат преку платформата Priceless.com.
Со оваа понуда, корисниците можат да остварат поврат при плаќање во ресторани, кафулиња и други продажни места од категоријата храна и пијалаци, согласно условите на програмата Mastercard Day.
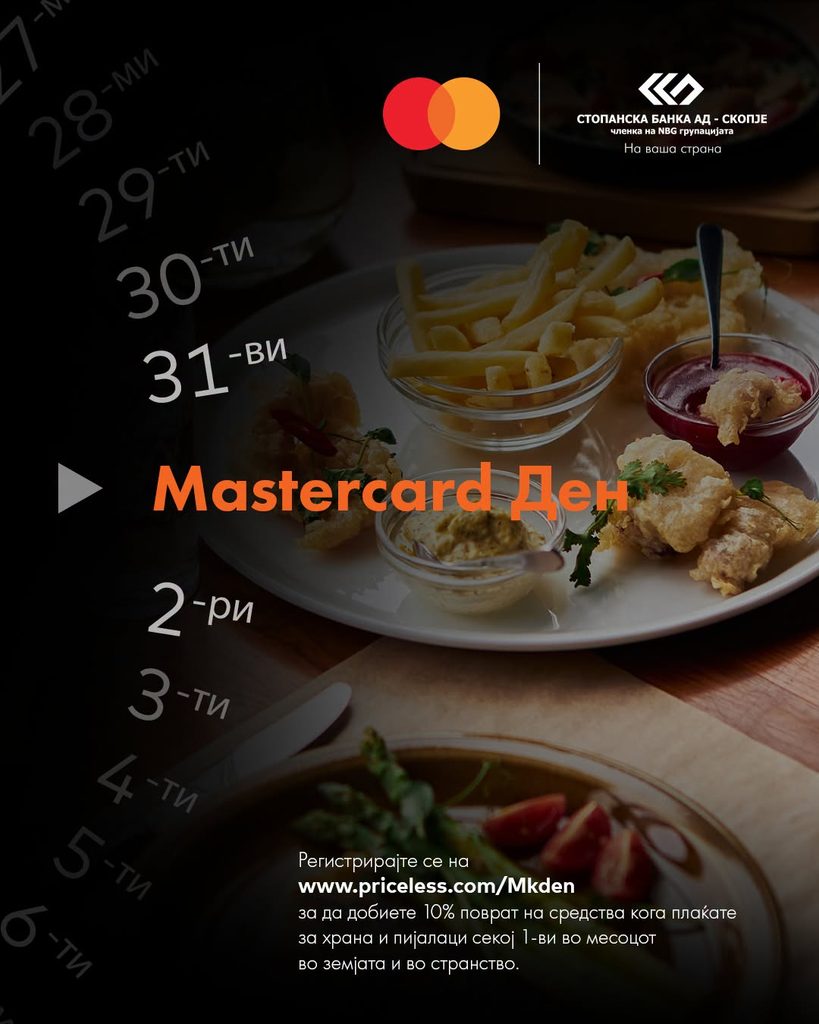
Повеќе информации за регистрацијата и условите на понудата се достапни на страницата на Mastercard Priceless.
Банки
Светска банка одобри 600 милиони долари за развој на гасниот сектор во Србија
Светска банка одобри 600 милиони долари, односно околу 526 милиони евра, за Програмата за развој на гасниот сектор во Србија, соопшти меѓународната финансиска институција.
Програмата е наменета за зајакнување на енергетската безбедност и сигурноста во снабдувањето во Србија преку инвестиции во критичната гасна инфраструктура, спроведување секторски реформи и јакнење на институционалните капацитети.
Финансирањето треба да придонесе за подобрување на отпорноста и сигурноста на гасниот систем на Србија и за модернизација на секторот.
Според информацијата објавена од SeeNews, вредноста на одобрената програма изнесува 600 милиони долари.
Халк Осигурување со нов состав на Управниот одбор и континуитет во управувањето
Инфлацијата во Германија може да достигне 3,2 отсто, највисоко ниво од крајот на 2023 година
Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел
Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?
Берзите под притисок, акциите бележат пад: S&P 500 и Nasdaq паднаа, нафтата скокна над 107 долари
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
