
Анализи
Граѓаните се задолжени 163 милиони евра на кредитни картички и трошат се помалку
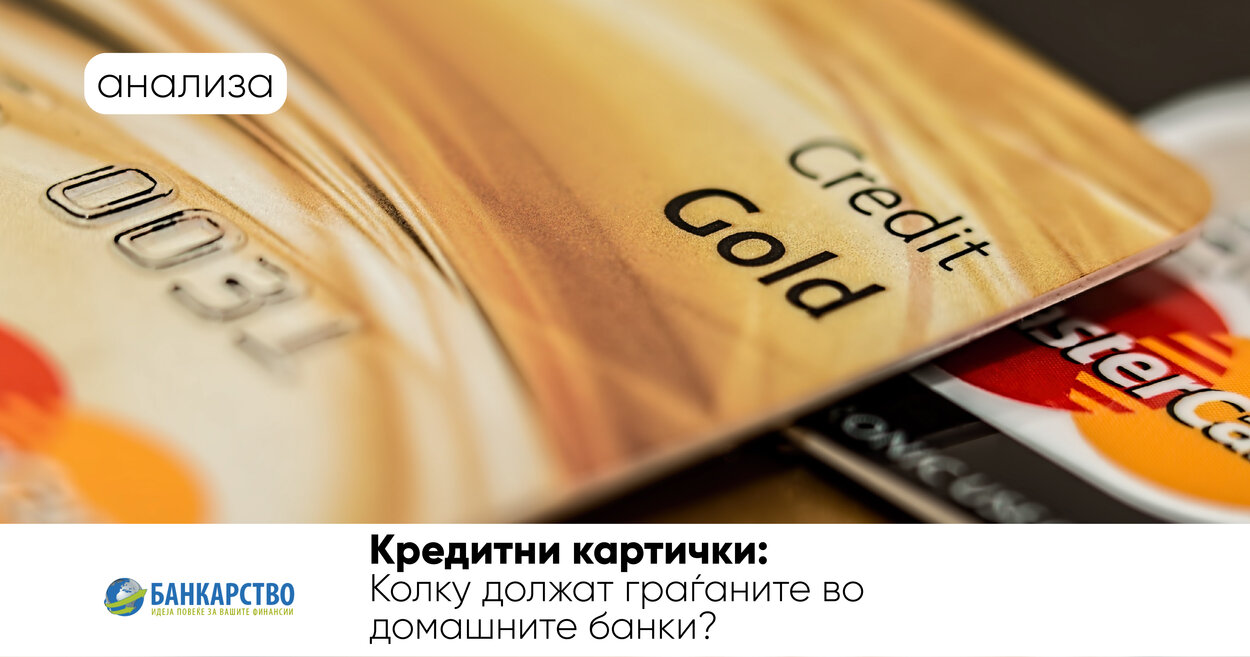
Кредитните картички не им се најомилени на граѓаните во земјава и во континуитет се намалува нивниот долг кон банките по овој основ. Овој интересен феномен го покажуваат статистичките податоци на Народната банка и се случува во услови кога кредитните картички се широко распространети и користени на глобално ниво.
Според официјалната статистика на Централната банка, задолженоста на физичките лица во банките по основ на кредитни картички во ноември 2023 година изнесуваше 10.024 милиони денари (163 милиони евра) и во споредба со декември 2009 година, од кога датираат најстарите податоци, е намалена за речиси 3,7 милиони денари, односно за скоро 60 милиони евра.
Долгот на граѓаните по основ на кредитни картички се намалува во континуитет во изминатите 15 години. До крајот на 2016 година изнесувал над 200 милиони евра, а потоа постојаниот надолен тренд до крајот од минатата година го сведува на рекордно ниско ниво од 163 милиони евра.
Ако се споредат кредитните картички со дозволениот минус како кредитен производ, излегува дека граѓаните многу повеќе сакаат да ја зголемуваат својата финансиска моќ преку дозволен минус на платежната сметка од една или неколку плати отколку преку дозволениот лимит на кредитните картички. Банкарство веќе анализираше дека вкупниот долг на населението по овој основ изнесува околу 113,2 милиони евра и во последните 15 години е речиси двојно зголемен.
Според последните статистички податоци, на долгот на кредитна картичка во ноември 2023 година корисниците плаќале просечна каматна стапка на ниво на банкарски сектор од 11,21%, додека на искористеното дозволено пречекорување плаќале просечна камата од 11,17%. Од почетокот на годинава овие каматни стапки веќе надминаа 14%, што значи дека нема голема разлика во трошокот, односно во цената на овие два кредитни производи. Но, има разлика ако се земе предвид фактот дека кога користат дозволено пречекорување, задолжувањето на кредитна картичка веќе им претставува дополнителен трошок на граѓаните. Исто така, за кредитна картичка банките наплаќаат и годишна членарина, која се движи над 1.000 денари.
Овој податок не им оди во прилог на банките, кои нудат широка палета на кредитни картички, пред се од програмата на Mastercard и Visa. Исто така, кредитните картички им обезбедуваат на граѓаните и дополнителни привилегии и бонуси, како што се разни попусти, кешбек, учество во наградни игри, користење привилегии при патување со авион и слично. Но, овие привилегии најчесто ги овозможуваат и дебитните картички на Mastercard и Visa, така што веќе им се достапни на граѓаните.
И статистичките податоци покажуваат дека доминацијата ја имаат дебитните картички. Според НБРСМ, во земјава се издадени вкупно 1.944.388 платежни картички заклучно со септември 2023 година, од кои 1.067.724 се Visa, a 828.382 се Mastercard. Со платежна функција се вкупно 1.932.331 картичка, од кои дебитни се 1.605.512, а кредитни само 326.819 картички.
Во 2016 година, од кога датираат првите податоци, имало 1.851.200 платежни картички во земјава, од кои 1.443.022 биле дебитни, а 375.654 кредитни. За седум години, бројот на дебитните картички е зголемен за над 150.000, а на кредитните е намален за околу 50.000.

Еврото ја започна неделата со раст, но останува под притисок – Француската должничка криза ги загрижува инвеститорите

Цените на нафтата паднаа по најавата за енергетско примирје меѓу Русија и Украина – ќе поевтинат ли горивата во Македонија?

UniCredit бара дозвола од Брисел за преземање на Commerzbank – на повидок една од најголемите банкарски зделки во Европа

Драстичен пад на прометот на Македонската берза од 61,25% – Стопанска банка со најголем раст на акциите

Кој ќе го одобри преземањето на УНИ Банка? Неколку регулатори го имаат последниот збор за зделката со австриска Шпаркасе

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии





Анализи
Еврото ја започна неделата со раст, но останува под притисок – Француската должничка криза ги загрижува инвеститорите
Еврото ја започна новата трговска недела со раст во однос на американскиот долар, закрепнувајќи од најниското ниво во последните 17 месеци. Европската валута во понеделникот, 12 октомври, зајакна за 0,2 проценти и достигна вредност од 1,1217 долари. Сепак, инвеститорите остануваат претпазливи поради политичката и фискалната неизвесност во Франција, високите трошоци за задолжување и очекувањата за нови одлуки на Европската централна банка (ЕЦБ).
Европската валута го започна тргувањето на ниво од 1,1197 долари, а во текот на утринските часови се спушти до 1,1184 долари, пред да закрепне и да достигне 1,1217 долари.
Растот следува по неколкунеделниот притисок врз еврото, кое претходно падна на најниското ниво во последните 17 месеци, од 1,1161 долар.
Во текот на минатата недела, еврото изгуби околу 0,5 проценти од вредноста во однос на американскиот долар, со што забележа пет последователни недели на пад. Ова е најдолгата серија на неделни загуби од 2023 година.
Последното закрепнување делумно се должи на зголемениот интерес за купување евра по пониски цени, но и на привременото смирување на состојбата на францускиот пазар на државни обврзници.
Француската должничка криза останува главен ризик за еврото
Еден од најголемите фактори што влијаат врз вредноста на европската валута е политичката и фискалната неизвесност во Франција, втората најголема економија во еврозоната.
Инвеститорите се загрижени поради високиот буџетски дефицит, растечкиот јавен долг и неизвесноста дали француската влада ќе успее да го усвои буџетот за 2027 година и да спроведе мерки за стабилизирање на јавните финансии.
Во изминатиот период, зголемената загриженост предизвика продажба на француски државни обврзници, што доведе до раст на приносите и поскапување на задолжувањето на државата.
Сепак, на почетокот на оваа недела се забележува одредено смирување на пазарот на обврзници, што придонесе за намалување на притисокот врз еврото.
И покрај тоа, трошоците за задолжување на Франција остануваат високи, а финансиските пазари внимателно ќе ги следат следните политички одлуки и буџетските преговори.
Аналитичарите предупредуваат дека сегашното закрепнување на еврото може да биде само привремено доколку не се постигне напредок во решавањето на француските фискални проблеми.
ЕЦБ пред нова одлука – пазарите очекуваат можно зголемување на каматите
Дополнителна неизвесност создаваат очекувањата за идната монетарна политика на Европската централна банка.
Според проценките на финансиските пазари, постои приближно 50-процентна веројатност ЕЦБ во октомври да ги зголеми каматните стапки за 0,25 процентни поени.
Главниот економист на ЕЦБ, Филип Лејн, неодамна изјави дека засега нема доволно силни докази дека повисоките цени на енергенсите предизвикуваат пошироки и подолготрајни инфлациски притисоци.
Сепак, економските последици од поскапувањето на енергијата остануваат неизвесни, особено во услови на геополитички тензии и нестабилност на светските пазари.
Инвеститорите ги очекуваат новите податоци за инфлацијата, економскиот раст, платите и невработеноста во еврозоната, кои ќе бидат важни за следните одлуки на ЕЦБ.
Евентуалното зголемување на каматните стапки би можело дополнително да го поддржи еврото, но истовремено би ги зголемило трошоците за задолжување на компаниите и граѓаните во еврозоната.
Американскиот долар ослабува, инвеститорите ги очекуваат податоците за инфлацијата
Закрепнувањето на еврото беше потпомогнато и од слабеењето на американскиот долар.
Индексот на доларот, кој ја следи неговата вредност во однос на кошница од водечки светски валути, во понеделникот се намали за 0,2 проценти, оддалечувајќи се од највисокото ниво во последната година и половина.
Слабеењето на американската валута се поврзува со намалениот притисок врз приносите на десетгодишните американски државни обврзници, како и со намалените очекувања за зголемување на каматните стапки од страна на Федералните резерви во октомври.
Во текот на оваа недела, вниманието на финансиските пазари ќе биде насочено кон објавувањето на американските податоци за инфлацијата во септември.
Овие показатели ќе бидат важни за проценката дали Федералните резерви ќе продолжат со рестриктивната монетарна политика или ќе задржат повнимателен пристап во наредниот период.
Што значат промените на еврото за Македонија?
Движењето на еврото во однос на американскиот долар има значење и за македонската економија, особено поради високата трговска поврзаност со Европската Унија и зависноста од увоз на енергенси и суровини.
Со оглед на тоа што денарот одржува стабилен курс во однос на еврото, промените во односот евро-долар влијаат и врз вредноста на денарот во однос на американската валута.
Кога еврото зајакнува во однос на доларот, тоа може да придонесе за намалување на денарската цена на увезените производи што се пресметуваат во долари, доколку останатите пазарни услови се непроменети.
Ова е особено значајно за нафтата и дел од суровините чија цена на меѓународните пазари се изразува во американски долари.
Од друга страна, евентуалното зголемување на каматните стапки од страна на ЕЦБ може да влијае врз условите за финансирање во Европа, а посредно и врз трошоците за задолжување на македонските компании и финансиски институции.
Сепак, промените на европските камати не значат автоматско зголемување на каматите на кредитите во Македонија, бидејќи тие зависат и од домашната монетарна политика и од условите на конкретните кредитни договори.
Ќе продолжи ли растот на еврото?
Иако европската валута ја започна неделата позитивно, финансиските пазари остануваат внимателни.
Понатамошното движење на курсот евро-долар ќе зависи од развојот на политичката и должничката криза во Франција, следните одлуки на ЕЦБ и Федералните резерви, како и од новите економски показатели од двете страни на Атлантикот.
Особено важни ќе бидат сигналите за инфлацијата и каматните стапки, бидејќи тие директно влијаат врз интересот на инвеститорите за двете валути.
Анализи
Кој ќе го одобри преземањето на УНИ Банка? Неколку регулатори го имаат последниот збор за зделката со австриска Шпаркасе
Најавеното преземање на УНИ Банка АД Скопје од страна на австриската Steiermärkische Sparkasse отвора едно од најважните прашања за македонскиот банкарски сектор: кој одлучува дали странски инвеститор може да купи банка и колку може да трае постапката? Иако двете страни веќе ги објавија своите намери, реализацијата на трансакцијата зависи од повеќе регулаторни одобренија во Македонија и во странство.
Австриската Steiermärkische Bank und Sparkassen AG на 10 септември 2026 година објави дека потпишала договор за купување најмалку 72,9 проценти од акциите на УНИ Банка АД Скопје, со намера да спроведе понуда за преземање на сите обични акции со право на глас.
Планираната трансакција претставува значаен чекор кон понатамошна консолидација на домашниот банкарски сектор, бидејќи австриската групација веќе е присутна на македонскиот пазар преку Шпаркасе Банка АД Скопје.
Според проценките на австрискиот инвеститор, по завршувањето на преземањето и планираното спојување, обединетата банка би располагала со актива од околу три милијарди евра, додека нејзиниот пазарен удел би достигнал приближно 17 проценти.
Сепак, потпишувањето договор за купување акции не значи дека преземањето е автоматски одобрено или завршено.
Народната банка – клучниот регулатор при промена на сопственоста
Првата и една од најважните институции во постапката е Народната банка на Република Северна Македонија.
Согласно Законот за банките, секое лице кое има намера директно или индиректно да стекне акции со кои ќе достигне или надмине определен законски праг на учество во банка мора претходно да добие согласност од гувернерот.
Законот предвидува таква обврска при достигнување на праговите од 5, 10, 20, 33, 50 и 75 проценти од акциите, односно од акциите со право на глас.
Во конкретниот случај, бидејќи австрискиот инвеститор планира стекнување мнозински удел во УНИ Банка, согласноста од Народната банка е неопходен дел од постапката.
При одлучувањето, централната банка не ја разгледува само вредноста на трансакцијата, туку и финансиската и економската состојба на купувачот, неговиот углед, потеклото на средствата, сопственичката структура и можноста новата сопственост да влијае врз стабилноста на банката.
Особено се оценува дали идниот сопственик може да обезбеди стабилно работење на банката, да ги почитува регулаторните барања и да овозможи ефикасна супервизија.
Купувачот мора да докаже од каде потекнуваат парите
Еден од клучните елементи на регулаторната проверка е финансиската способност на инвеститорот.
Народната банка може да го одбие барањето ако оцени дека финансиската состојба на инвеститорот не е соодветна на вредноста на акциите што планира да ги купи.
Исто така, законската рамка предвидува можност за одбивање ако постои основано сомневање во законитоста на потеклото на средствата, вистинскиот идентитет на инвеститорот или поврзаните лица.
Тоа значи дека, покрај обезбедувањето средства за аквизицијата, купувачот треба да покаже дека неговото влегување во сопственичката структура нема да го загрози сигурното и стабилно работење на банката.
Комисијата за хартии од вредност ја контролира понудата за преземање
Втора важна институција е Комисијата за хартии од вредност (КХВ).
Нејзината улога е различна од онаа на Народната банка. Додека централната банка ја оценува соодветноста на инвеститорот како иден сопственик, КХВ ја контролира законитоста на постапката за преземање.
Според Законот за преземање на акционерските друштва, инвеститорот мора да добие дозвола од КХВ пред објавувањето на понудата за преземање.
Комисијата проверува дали понудата и проспектот се во согласност со прописите и дали се обезбедени потребните средства или соодветна банкарска гаранција за исплата на акционерите.
Ова е особено значајно за малцинските акционери на УНИ Банка, бидејќи јавната понуда треба да овозможи тие да донесат одлука дали ќе ги продадат своите акции под понудените услови.
Комисијата за заштита на конкуренцијата го оценува влијанието врз пазарот
Третиот важен аспект е заштитата на конкуренцијата.
Со оглед на тоа што групацијата Шпаркасе веќе има значајно присуство во македонскиот банкарски сектор, преземањето на УНИ Банка може да влијае врз пазарните удели и конкурентските односи.
Комисијата за заштита на конкуренцијата, кога трансакцијата ги исполнува законските услови за пријавување концентрација, оценува дали нејзината реализација би довела до значително нарушување на ефективната конкуренција.
Во ваква анализа може да бидат релевантни пазарните удели, концентрацијата на кредитите и депозитите, позицијата во определени банкарски сегменти и можностите за конкурирање на останатите банки.
Зголемувањето на пазарниот удел само по себе не значи дека преземањето ќе биде забрането. Надлежниот орган треба да оцени дали трансакцијата е во согласност со правилата за заштита на конкуренцијата.
Одобренија ќе се бараат и надвор од Македонија
Дополнителна сложеност на зделката ѝ дава фактот што станува збор за меѓународна банкарска групација.
Австриската Steiermärkische Sparkasse потврди дека завршувањето на аквизицијата зависи и од одобренија од Европската централна банка, покрај согласностите од надлежните институции во Македонија.
Во објавеното известување за преземањето се наведени и потребни одобренија од органите за заштита на конкуренцијата во Србија и Црна Гора.
Тоа значи дека постапката не зависи само од еден регулатор, туку од повеќе институции со различни надлежности.
Колку може да трае преземањето?
Едно од најважните прашања е временската рамка за завршување на трансакцијата.
Според Законот за преземање на акционерските друштва, по објавувањето на понудата акционерите имаат рок за нејзино прифаќање кој не смее да биде пократок од 28 ниту подолг од 60 дена.
Но, овој рок се однесува само на фазата на прифаќање на понудата, а не на целата постапка за преземање банка.
Претходно треба да се обезбедат релевантните регулаторни согласности, да се комплетира документацијата и да се завршат потребните проверки.
Дополнително, Законот за банките предвидува трансакцијата за стекнување акции да се изврши во рок од 180 дена од добивањето согласност од гувернерот. Доколку овој рок истече, потребно е повторно добивање согласност.
Затоа не може однапред да се утврди еден заеднички рок во кој преземањето на УНИ Банка мора да биде завршено.
Постапката може да трае повеќе месеци, особено кога се вклучени регулатори од различни држави.
Што ќе значи преземањето за клиентите на двете банки?
Покрај регулаторните согласности, интересот на јавноста е насочен и кон идното работење на банките.
Ако трансакцијата биде успешно завршена и се реализира најавеното спојување, ќе следуваат организациски и оперативни промени, чиј обем ќе зависи од одобрениот план за интеграција.
За граѓаните и компаниите, најважни ќе бидат условите за кредитирање, депозитните производи, достапноста на филијалите, дигиталните услуги и евентуалните промени во банкарските надоместоци.
Сепак, засега не може да се тврди дека преземањето автоматски ќе донесе пониски каматни стапки или промени во постојните договори на клиентите.
Нов тест за консолидацијата на македонскиот банкарски сектор
Планираното преземање на УНИ Банка претставува важен пример за тоа како функционира регулаторниот систем при големи сопственички промени во банките.
За разлика од вообичаената продажба на акции, банкарските аквизиции подлежат на повеќеслојна контрола, бидејќи промената на сопственоста може да има последици врз финансиската стабилност, конкуренцијата и интересите на депонентите.
Токму затоа конечната реализација на зделката со австриската Шпаркасе ќе зависи од регулаторните оценки, а не само од договорот постигнат меѓу инвеститорот и продавачите.
Додека не бидат обезбедени потребните согласности и не заврши постапката за преземање, УНИ Банка продолжува да функционира како посебна банкарска институција.
Анализи
Хрватска ги заострува процедурите за преземање банки: Инвеститорите ќе мора да ја докажат финансиската способност и идната стратегија
Хрватската народна банка (ХНБ) донесе нова регулаторна одлука со која детално се уредуваат условите и документацијата потребни за стекнување значаен сопственички удел во банка. Со новите правила, инвеститорите ќе мора да ја докажат својата финансиска стабилност, потеклото на средствата и способноста да обезбедат долгорочна стабилност на банката што планираат да ја преземат.
Одлуката е објавена на 9 октомври 2026 година во хрватскиот службен весник „Народни новини“, а ќе стапи во сила на 17 октомври. Таа детално ги разработува критериумите според кои регулаторот ќе одлучува дали на потенцијален инвеститор ќе му дозволи стекнување или зголемување на квалификуван сопственички удел во кредитна институција.
Новата регулатива предвидува сеопфатна проверка на угледот на инвеститорот, неговата финансиска состојба, професионалното искуство, изворите на финансирање и ризиците поврзани со перење пари и финансирање тероризам.
За преземање најмалку 50% од банката – задолжителен тригодишен деловен план
Една од најзначајните одредби се однесува на инвеститорите кои планираат да стекнат најмалку 50 проценти од капиталот или гласачките права во банка, како и на преземањата со кои банката би станала нивно зависно друштво.
Во такви случаи, инвеститорите ќе мора да достават детална деловна стратегија, планови за управување и финансиски проекции за најмалку три години по преземањето.
Документацијата треба да покаже како новиот сопственик планира да ја развива банката, дали ќе обезбеди дополнителен капитал доколку е потребно и како ќе се одржуваат пропишаните нивоа на капитална адекватност и ликвидност.
Финансиските проекции ќе треба да ги опфатат очекуваните приходи и расходи, профитабилноста, капиталните показатели, ликвидноста и изложеноста на ризици.
Притоа, регулаторот ќе ја оценува способноста на банката да ги исполнува регулаторните барања не само во моментот на преземањето, туку и во следните три деловни години.
Под лупа и потеклото на парите за купување банка
Посебно внимание во новата одлука се посветува на потеклото на средствата со кои инвеститорите планираат да купат акции.
Хрватската народна банка ќе проверува од кои деловни активности потекнуваат парите, како се пренесени, дали финансиската конструкција е веродостојна и дали постојат околности што укажуваат на потенцијално перење пари или финансирање тероризам.
Ако документацијата е нецелосна или не овозможува јасно утврдување на потеклото на средствата, регулаторот може да побара дополнителни информации.
Особено ќе се анализираат и поврзаните лица, вистинските сопственици, претходните деловни активности на инвеститорот и евентуалните финансиски или правни проблеми.
Целта е да се намали ризикот банки да бидат преземани од инвеститори чија финансиска состојба или деловна историја би можеле да ја загрозат стабилноста на институцијата.
Не е доволно само да се има капитал за купување банка
Според новите правила, инвеститорот не треба само да покаже дека располага со доволно средства за купување на акциите, туку и дека има финансиска сила да го поддржува работењето на банката по преземањето.
Ова подразбира способност за евентуална докапитализација, обезбедување ликвидносна поддршка и спроведување на планираната деловна стратегија.
Регулаторот ќе оценува и дали задолженоста на инвеститорот може негативно да влијае врз неговата финансиска стабилност, а со тоа и врз банката во која стекнува сопственички удел.
Дополнително, ќе се проверува идната организациска и сопственичка структура, како и евентуалното влијание на новиот сопственик врз управувањето, контролата на ризиците и корпоративното управување.
Што значи ова за македонскиот банкарски сектор?
Новите правила во Хрватска се интересни и од аспект на македонскиот банкарски пазар, каде што прашањата за сопственичката структура, докапитализациите и можните идни преземања остануваат важни за развојот на секторот.
Иако одлуката на Хрватската народна банка нема директна примена врз банките во Македонија, таа покажува колкаво внимание европските регулатори посветуваат на финансиската способност и долгорочните планови на новите банкарски сопственици.
Во Македонија, стекнувањето квалификувано учество во банка исто така е предмет на регулаторна контрола и одобрение од Народната банка, согласно домашната законска рамка.
За домашниот банкарски сектор, особено значајно е прашањето дали потенцијалните инвеститори располагаат со доволно капитал не само за преземање банка, туку и за нејзин понатамошен развој, кредитна активност и исполнување на регулаторните барања.
Дополнително, ваквите правила го отвораат прашањето колку идните сопственици треба однапред да ги образложат плановите за докапитализација, проширување на кредитното портфолио, управување со ризиците и долгорочна одржливост на банките.
Построг надзор врз сопствениците, а не само врз банките
Со новата одлука, Хрватската народна банка го нагласува значењето на контролата врз инвеститорите што сакаат да станат значајни сопственици во банкарскиот сектор.
Пораката е дека купувањето банка не е само финансиска трансакција меѓу продавачот и инвеститорот, туку постапка што може директно да влијае врз стабилноста на банкарскиот систем.
Затоа, покрај цената на преземањето, регулаторот ќе ја оценува финансиската сила на инвеститорот, неговиот углед, транспарентноста на средствата и способноста да обезбеди одговорно управување во годините што следуваат.
Новата одлука ќе стапи во сила на 17 октомври 2026 година и ќе ја замени претходната регулатива за стекнување квалификуван сопственички удел во кредитните институции. Според преодните одредби, новите правила ќе се применуваат и на постапките започнати пред нејзиното стапување во сила.
Еврото ја започна неделата со раст, но останува под притисок – Француската должничка криза ги загрижува инвеститорите
Цените на нафтата паднаа по најавата за енергетско примирје меѓу Русија и Украина – ќе поевтинат ли горивата во Македонија?
UniCredit бара дозвола од Брисел за преземање на Commerzbank – на повидок една од најголемите банкарски зделки во Европа
Драстичен пад на прометот на Македонската берза од 61,25% – Стопанска банка со најголем раст на акциите
Кој ќе го одобри преземањето на УНИ Банка? Неколку регулатори го имаат последниот збор за зделката со австриска Шпаркасе
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
