Банки
УНИБанка оствари добивка од 5,4 милиони евра за девет месеци во 2024 година
УНИБанка заклучно со третиот квартал од 2024 година оствари позитивни финансиски резултати преку реализација на низа активности поврзани со зголемување и подобрување на понудата за клиентите со нови атрактивни продукти вклучително и од областа на платните сервиси. Банката продолжи со процесот на имплементација на нови технологии со цел пренасочување на клиентите кон дигиталните канали како побезбедни, поевтини и поедноставни начини на извршување на банкарските трансакции. Дигитализацијата, покрај тоа што придонесе за низа поволности за клиентите – брзина, сигурност, достапност, секако има влијание и на подобрување на ефикасноста на банката.
Во однос на ризиците од надворешното окружување, од една страна се согледуваат надолни ризици главно поврзани со постојаните геополитички тензии, додека од друга страна, се согледуваат и поволни ризици, коишто претпоставуваат побрзи глобални структурни промени и поволни влијанија од новите технологии, кои ќе ја зголемат продуктивноста и глобалниот раст. Во вакви услови основна цел на Банката е да се одржи и зачува ликвидната и солвентната позиција на банката, да се задржи континуитетот и квалитетот на услугите кои ги нуди како и да се обезбеди финансиска подршка на клиентите, притоа залагајќи се максимално за безбедноста на клиентите при користењето на услугите на Банката, како и за безбедноста на вработените.
Остварените вкупни приходи од работење заклучно со третиот квартал од 2024 година изнесуваат 1.723 милиони денари и во однос на истиот период од минатата година бележат зголемување од 8%.
Најголем придонес во остварувањето на позитивен финансиски резултат во износ од 336,3 милиони денари имаат приходите од камати како најзначаен елемент на банкарските приходи. Имено, во структурата на вкупните приходи (приходи од камати, приходи од провизии и надомести, нето-приходи/расходи од курсни разлики и останати приходи од дејноста), најголемо учество од 66,1% имаат приходите од камати, кои во споредба со истиот период од 2023 година се зголемени за 9,9%, а анализата на секторската структура на приходите од камати покажува поголема ориентација на банката кон кредитирање на секторот население.
Остварените расходи заклучно со третиот квартал од 2024 година изнесуваат 1.387,1 милиони денари и бележат зголемување од 10% во однос на истиот период од 2023 година. Зголемувањето на расходите се должи на зголемувањето на расходите за камати, како и на зголемувањето на административните расходи.
Исплатени дивиденди
Во текот на 2024 година, банката има исплатено дивиденди во износ од 200,9 милиони денари или 368 денари бруто износ по акција од остварената добивка во 2023 година.
Исполнување на планот и очекувања за претстојниот период
Во 2024 година окружувањето во коешто делуваше банката, се одликуваше со постепена стабилизација на ценовниот раст и поволен девизен пазар, но и понатаму постојат ризици и неизвесност, главно поврзани со надворешното окружување. Во однос на ризиците од надворешното окружување, од една страна се согледуваат надолни ризици главно поврзани со постојаните геополитички тензии, додека од друга страна, се согледуваат и поволни ризици, коишто претпоставуваат побрзи глобални структурни промени и поволни влијанија од новите технологии, кои ќе ја зголемат продуктивноста и глобалниот раст.
И покрај тоа, заклучно со третиот квартал од 2024 година, нето активата на банката е речиси во согласност со планираната.
Анализата на структурата на пасивата на билансот на состојба на 30.09.2024 година и нејзината споредба со планираната укажуваат на надминување на планираните извори на финансирање од секторот население за 1%.
Во претстојниот период банката очекува да продолжи тенденцијата на зголемување на активата, континуиран раст и задржување на квалитетот на кредитното портфолио на банката, кој би бил подржан со зголемен раст на депозитната база преку имплементација на нови депозитни продукти, во насока на зголемување на учеството на нефинансиските извори на финансирање, со посебен акцент на зголемување на учеството на платежните сметки, оптимизирање на административните трошоци, зголемување на пазарното учество по различни сегменти во банкарскиот сектор во зависност од преземениот ризик, влијанието на адекватноста на капиталот и профитабилноста, подобрување на квалитетот на услугите, развој на знаењето и вештините на човечките ресурси како главен столб на доброто работење и исполнување на зацртаните цели во Бизнис планот на Банката за 2024 година. Усовршување на дигиталните сервиси и канали за плаќање, вештачката интелигенција, зелените проекти, ЕСГ сегментот, раст на учеството на мобилните плаќања се работи кои се дел од долгорочната стратегија на Банката и на нив ќе бидеме посветени и во иднина, а се со цел да излеземе во пресрет на различните потреби и интереси на клиентите.

Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година

Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации

Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација

Колку се подготвени банките за следната криза? Европа ја зајакнува заштитата на депозитите, а регионот ги тестира механизмите за финансиска стабилност

Нафтата поевтини за речиси 2%, еврото зајакна во однос на доларот: Геополитичките случувања ги движат светските пазари

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции






Банки
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
На 23 октомври истече објавениот рок за доставување коментари во рамките на четири јавни консултации што Европската банкарска агенција ги започна во јули.
Консултациите се однесуваат на дополнително усогласување на европските правила за заштита на депозитите.
Предложените стандарди опфаќаат информации што банките треба да им ги доставуваат на депонентите, размена на податоци меѓу институциите, третман на одредени клиентски средства и управување со средствата на системите за гарантирање депозити.
Една од предложените насоки се однесува на инвестирањето на средствата со кои располагаат фондовите за гарантирање депозити.
Целта е да се обезбеди соодветна ликвидност, диверзификација и можност за брзо користење на средствата кога е потребно обесштетување на депонентите.
Банки
Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација
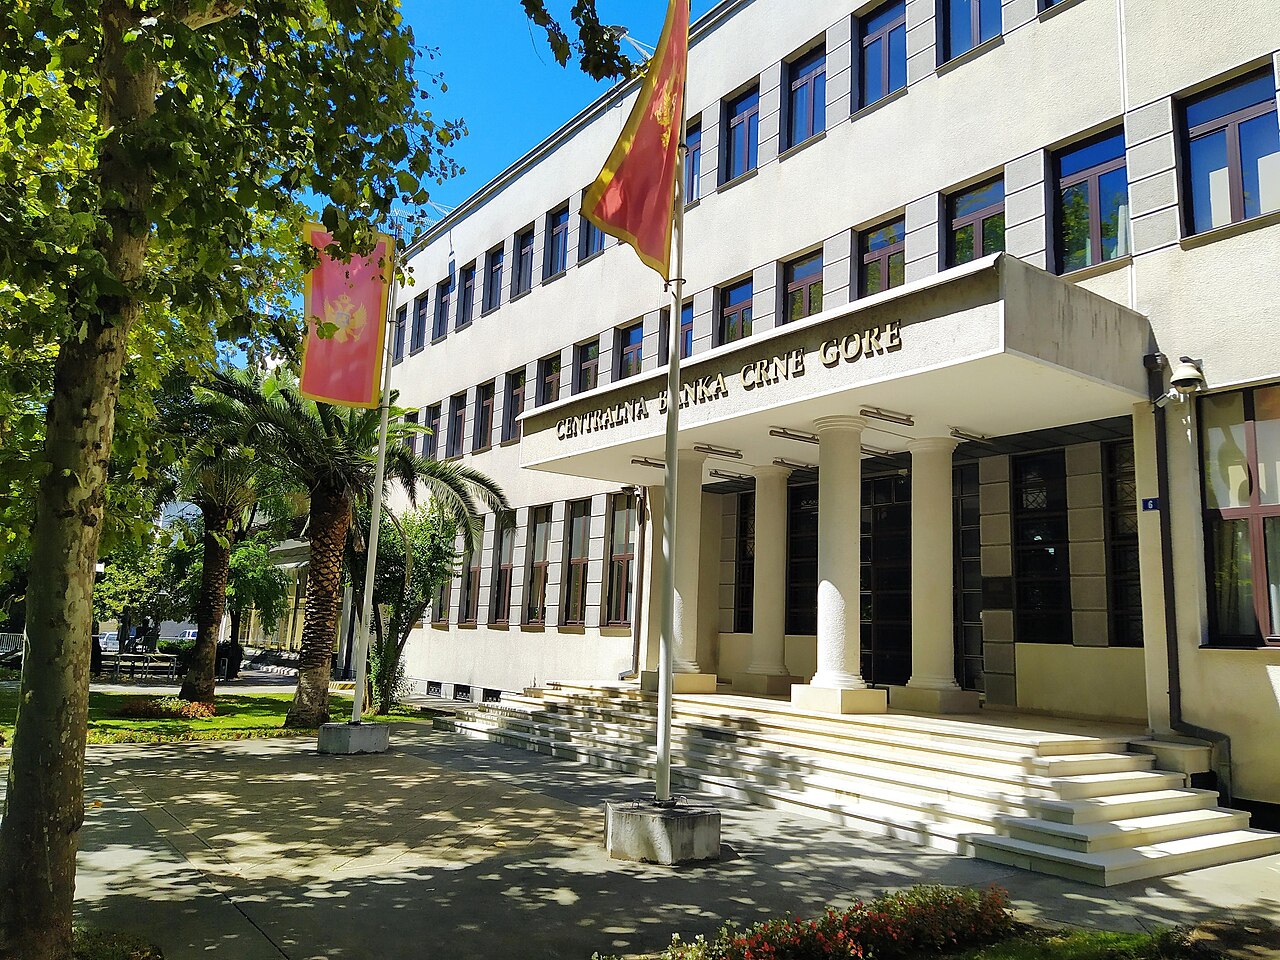
Централна банка на Црна Гора, во соработка со советодавниот центар FinSAC на Светска банка, спровела симулација на санација на фиктивна кредитна институција.
Целта била да се провери подготвеноста на институциите за координирано постапување во случај на банкарска криза.
Во симулацијата учествувале околу 50 претставници од повеќе институции, меѓу кои централната банка, Министерството за финансии, Фондот за заштита на депозитите, Комисијата за пазарот на капитал и Агенцијата за заштита на конкуренцијата.
Учесниците добивале нови информации во реално време и морале да носат одлуки под временски притисок.
Биле тестирани внатрешните процедури, размената на информации и координацијата при подготовка на клучните одлуки.
Според централната банка, симулацијата покажала висок степен на институционална подготвеност.
Активноста е дел од подготовките на Црна Гора за идно учество во европската Банкарска унија и исполнување на обврските од Поглавјето 9 – Финансиски услуги.
Ваквите симулации се важни за заштитата на депозитите и ограничувањето на последиците од евентуална банкарска криза. Македонските институции можат да го разгледаат црногорскиот пристап како регионално искуство, но резултатите од симулацијата не докажуваат дека постои проблем кај конкретна банка.
Банки
ЕЦБ пред важна одлука: Каматите најверојатно остануваат на 2,5%, можно ново зголемување во декември
Европската централна банка (ЕЦБ) најверојатно ќе ги задржи каматните стапки непроменети на состанокот закажан за четврток, 29 октомври 2026 година. Сепак, засилените инфлациски притисоци и високите цени на енергенсите ги зголемуваат очекувањата дека до крајот на годината би можело да следува ново заострување на монетарната политика.
Според проценките на економистите анкетирани од Ројтерс, ЕЦБ се очекува да направи пауза по зголемувањата на каматните стапки во јуни и септември. Дел од аналитичарите прогнозираат дека следното зголемување би можело да се случи во декември, за дополнителни 0,25 процентни поени.
Во моментов, каматната стапка на депозитната олеснителна можност на ЕЦБ изнесува 2,5%, додека стапката на главните операции за рефинансирање е 2,65%, а на маргиналното кредитирање 2,9%.
Инфлацијата во еврозоната достигна 3,8%
Главниот предизвик за Европската централна банка останува забрзувањето на инфлацијата, која и понатаму значително ја надминува среднорочната цел од 2%.
Според официјалните податоци на Евростат, годишната инфлација во еврозоната во септември 2026 година достигна 3,8%, наспроти 3,2% во август.
Особено изразено е влијанието на енергенсите, чии цени продолжуваат да создаваат притисок врз потрошувачките цени и трошоците за работење на компаниите.
Основната инфлација, која ги исклучува енергијата, храната, алкохолот и тутунот, изнесуваше 2,5%.
Разликата меѓу вкупната и основната инфлација укажува на значајното влијание на енергетските цени врз актуелните инфлациски движења.
Продолжувањето на ваквите притисоци би можело да го усложни процесот на враќање на инфлацијата кон целното ниво на ЕЦБ.
Високите цени на енергенсите и државното задолжување дополнително ги загрижуваат пазарите
Покрај инфлацијата, вниманието на инвеститорите е насочено и кон движењата на европскиот пазар на државни обврзници.
Особено се следи Франција, каде што, според информациите што ги пренесува Ројтерс, приносите на десетгодишните државни обврзници надминале 5%.
Повисоките приноси значат поскапо финансирање за државите при ново задолжување, што може да создаде дополнителен притисок врз јавните финансии.
Истовремено, растот на трошоците за задолжување може да влијае и врз условите за финансирање на компаниите и домаќинствата.
На меѓународните пазари, во понеделникот беше забележано благо слабеење на американскиот долар, додека еврото зајакна за 0,16%, достигнувајќи приближно 1,122 долари.
Цената на нафтата од типот Брент се намали за повеќе од 1%, на околу 115 долари за барел, по информациите за дипломатски напори насочени кон намалување на тензиите на Блискиот Исток.
И покрај краткорочниот пад, високите цени на нафтата остануваат важен ризик за европската економија.
Инвеститорите ги очекуваат пораките на Кристин Лагард
Во фокусот на финансиските пазари оваа недела ќе бидат и одлуките на американската Федерална резерва и Банката на Јапонија.
Од двете институции, исто така, се очекува задржување на постојните каматни стапки.
Сепак, инвеститорите ќе обрнат особено внимание на пораките на претседателката на ЕЦБ, Кристин Лагард, по состанокот во четврток.
Нејзините изјави за инфлацијата, економскиот раст и идната монетарна политика би можеле да дадат дополнителни насоки за можните одлуки во декември.
Иако пазарните очекувања укажуваат на потенцијално ново зголемување на каматите, таквата одлука не е однапред определена и ќе зависи од новите економски податоци.
Што би значела нова одлука на ЕЦБ за македонските банки и граѓани?
Одлуките на Европската централна банка имаат значење и за македонскиот финансиски сектор, особено поради тесната економска поврзаност со еврозоната и политиката на стабилен девизен курс на денарот во однос на еврото.
Промените на каматните стапки во еврозоната можат посредно да влијаат врз условите за финансирање, каматите на кредитите и депозитите, како и врз одлуките на компаниите за инвестирање.
Особено внимание заслужуваат кредитите поврзани со ЕУРИБОР, каде што промените на референтните пазарни стапки можат да влијаат врз трошоците за задолжување, во зависност од договорените услови.
За компаниите, потенцијално повисоките каматни стапки можат да значат поскапо финансирање на нови инвестиции и дополнителен притисок врз ликвидноста.
За граѓаните, евентуалните промени најмногу би се почувствувале кај кредитите со променлива каматна стапка.
Сепак, одлуките на ЕЦБ не се пренесуваат автоматски или во ист обем врз каматите во македонските банки. Нивното влијание зависи од домашната монетарна политика, пазарните услови и кредитните договори.
Претстојниот состанок на ЕЦБ ќе биде важен показател за насоката на европската монетарна политика до крајот на 2026 година. Иако се очекува каматите засега да останат непроменети, високата инфлација и неизвесноста околу цените на енергенсите ја оставаат отворена можноста за ново зголемување во декември.
Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација
Колку се подготвени банките за следната криза? Европа ја зајакнува заштитата на депозитите, а регионот ги тестира механизмите за финансиска стабилност
Нафтата поевтини за речиси 2%, еврото зајакна во однос на доларот: Геополитичките случувања ги движат светските пазари
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити
