

Банки
Централна кооперативна банка со скромна добивка од 30,6 милиони денари за девет месеци

Централна кооперативна банка во третото тримесечје од 2024 година оствари добивка од 30,6 милиони денари.
Работењето на Банката во текот на 2024 година се одвива во услови на неизвесност на економијата како последица на високата инфлација, која во текот на 2024 година забави како последица на намалени притисоци од базичната инфлација и на храната на глобално ниво. Главниот акцент при одлучувањето за поставеноста на монетарната политика и овој квартал беше ставен на потребата од стабилизирање на инфлацијата на историски ниските нивоа и на инфлациските очекувања на потрајна основа, имајќи ги предвид присутните ризици, коишто во голема мера се поврзани со геополитичките тензии. Оттука, ова ниво на каматните стапки, заедно со промените направени досега кај задолжителната резерва и со преземените макропрудентни мерки, би придонеле за натамошно забавување на инфлацијата и за задржување на стабилноста на девизниот курс. Со оглед на монетарната стратегија на стабилен девизен курс на денарот во однос на еврото, промените во домашната монетарна политика ја одразуваат и поставеноста на монетарната политика на Европската централна банка.
Забележан е пораст на вкупната актива/пасива од 0,4% и остварување на поставениот план од 95%.
До третото тримесечје од 2024 година, евидентиран е пораст на кредити на и побарувања од други комитенти за 1% во однос на крајот на годината, при што планот за овој период е исполнет 97%. Порастот во најголем дел е остварен при одобрување кредити на физички лица.
Паричните средства и парични еквиваленти се намалени за 25% и на ниво на планот со исполнување од 100%. Позицијата вложувања во хартии од вредност е значително повисока во однос на крајот на претходната година, и повисока од планот за 7%.
Позицијата останати побарувања е пониска во однос на крајот од минатата година за 71%, и пониска во однос на планот за 71%.
Позицијата нематеријални средства бележи раст во однос на крајот на минатата година, кој се должи на континуираната набавка на софтвер и лиценци, додека кај позицијата недвижности и опрема е забележано незначително намалување како резултат на континуирана амортизација во третото тримесечје од 2024 година.
Кај позицијата преземени средства нема придвижување што се должи на тоа што нема ново преземање и продажба на средства во текот на третото тримесечје на 2024 година.
На 30 септември 2024 година, билансната вредност на издадените конвертибилни обврзници бележи пад во однос на крајот на минатата година како резултат на исплатената камата во текот на март 2024 година. Вредноста на издадените конвертибилни обврзници е искажана во позицијата субординирани обврски.
Позицијата депозити на други коминтенти бележи пораст во однос на крајот од годината од 6%, и намалување во однос на планот за 3.5% што се должи на зголемување на депозитната база како последица на зголемување на каматните стапки.
Во услови на растечка инфлација и општ пораст на каматните стапки во банкарскиот сектор, Централна кооперативна банка АД Скопје ги зголеми каматните стапки на депозитите што предизвика зголемување на расходите за камати за 48% во однос на истиот период минатата година. Додека остварените расходи за камати во известувачкиот период се пониски за 8% во однос на планираните.
Растечката економска криза и инфлаторните трендови влијаеја врз пазарот на капиталот и соодветно врз политиките на регулаторот и се чини дека веќе се создадени услови за прекин на континуираниот и долгогодишен тренд на намалување на активните каматни стапки на ниво на банкарски сектор. Ефектите од ваквата промена на трендот се чувствуваат во текот на 2024 година со што при пораст на вкупниот каматен пондер кај кредитите, Банката оствари повисоки вкупни приходи од камати за 22% во споредба со истиот период минатата година. Притоа, Банката успева да го одржи стабилно портфолиото на постоечки кредити и да го задржи високиот квалитет на истото. Во услови на силна конкурентска борба во текот на годината и одржувањето на висока конкурентност кај продуктната понуда на Банката, забележан е повисок нето-каматен приход во однос на истиот период претходната година од 10,4%.
Во септември 2024 година, забележан е пораст на приходите од провизии за 5,6% во однос на истиот период минатата година, но во однос на планот се пониски за 2%. Зголемените расходи за провизии од 17,7% придонесоа кон намалување на позицијата нето-приходи од провизии и надомести за 1%, во однос на истиот период претходната година, додека во однос на планот се пониски за 9,5%.
Позицијата трошоци за вработените бележи пораст во однос на истиот период претходната година и е на исто ниво во однос на планираните.
Позицијата останати расходи од дејноста бележи пораст од 7% во однос на истиот период минатата година, додека во однос на планот, остварени се пониски останати расходи од дејноста за 2,3%.
Останатите приходи од дејноста се пониски од планираните за 35%, и се за 18,9% пониски во однос на истиот период од 2023 година.
До третото тримесечје од 2024 година реализирани се пониски нето–приходи од курсни разлики за 2% во однос на истиот период минатата година.
Расходите за амортизација се пониски во однос на истиот период минатата година, и се 8,9% пониски во однос на планираните.
Заклучно со 30 септември 2024 година, евидентно е зголемување на издвоените резервации за кредитните изложености, при што еиздвоена исправка на вредноста на финансиските средства и посебна резерва за вонбилансната изложеност, на нето-основа во износ од 11,2 милиони денари, односно забележано е зголемување на оваа позиција за 1.2 милиони денари во однос на истиот период минатата година.



Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови

Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026

Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги

На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра

Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кој ќе биде македонскиот Revolut?



Банки
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Штаермеркише Шпаркасе Групацијата, во чиј состав е и Шпаркасе Банка АД Скопје, ја заврши првата половина од 2026 година со раст на деловната активност и позитивни финансиски резултати.
Во првите шест месеци од годинава, групацијата остварила нето-добивка по оданочување од 270,6 милиони евра, додека оперативниот резултат достигнал 337 милиони евра.
Според објавените податоци, корпоративното кредитирање во овој период е зголемено за 2,1 отсто. Истовремено, забележан е поголем интерес за станбено финансирање, како и значителен раст на приходите од провизии, особено во сегментите на инвестициските услуги и хартиите од вредност.
Вкупната актива на групацијата достигнала 23,9 милијарди евра, додека капиталот изнесувал 4,2 милијарди евра. Од Шпаркасе посочуваат и на стабилниот квалитет на кредитната изложеност, како и на придонесот на банките членки од Југоисточна Европа во вкупните резултати.
Шпаркасе Банка АД Скопје е дел од меѓународната банкарска групација, а од банката оценуваат дека постигнатите резултати ја потврдуваат финансиската стабилност на групацијата и нејзината долгорочна ориентација кон пазарите на кои работи.
Банката најавува дека и натаму ќе биде насочена кон развој на современи финансиски решенија, поддршка на клиентите и активности насочени кон домашната економија и заедницата.
Банки
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
Во Народната банка од 21 до 24 септември се одржа четиридневна работилница посветена на супервизијата над платежните услуги, на која експерти од Хрватската народна банка и претставници на домашната централна банка разменуваа искуства и практики од оваа област.
Работилницата се одржа во рамки на билатералната мерка „Payment Services Supervision“, како дел од Програмата за зајакнување на капацитетите на централните банки во Западен Балкан.
Главниот фокус беше ставен на супервизијата и надзорот над давателите на платежни услуги и издавачите на електронски пари, како и на практичната примена на европската регулаторна рамка.
Меѓу темите за кои се разговарало биле теренската и вонтеренската супервизија, засилената автентикација на корисниците, заштитата на средствата на корисниците, информирањето на корисниците на платежни услуги, како и актуелните регулаторни и супервизорски прашања.
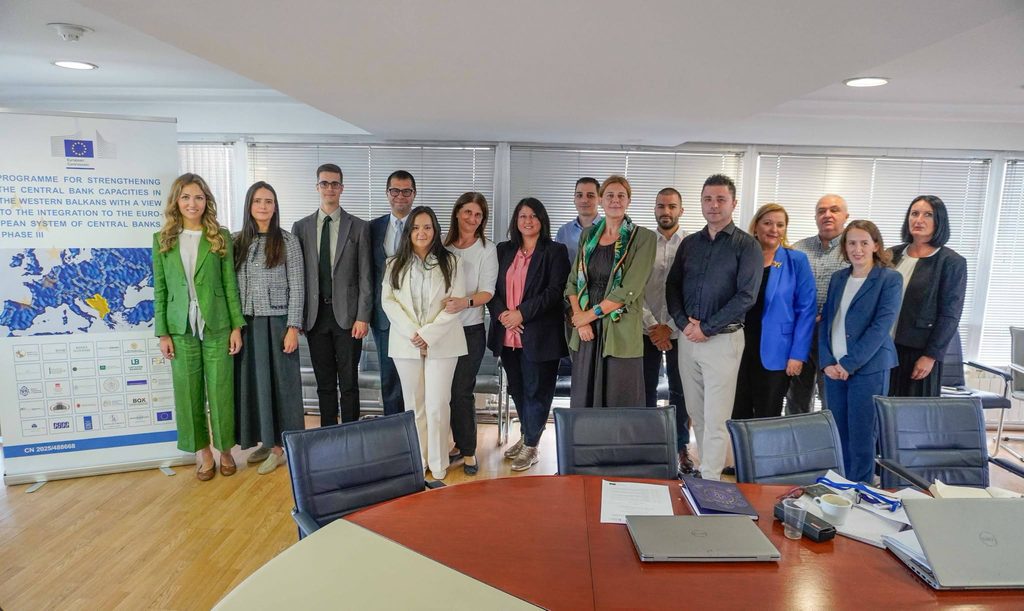
Според Народната банка, размената на конкретни примери и искуства од супервизорската работа треба да придонесе за натамошно унапредување на домашните практики за надзор, особено во услови на брз развој на платежниот сектор и појава на нови платежни услуги и деловни модели.
Соработката со Хрватската народна банка ќе продолжи и во наредниот период преку дополнителни активности за размена на практични знаења и зајакнување на капацитетите во областа на супервизијата над платежните услуги.
Банки
Британските банки првпат префрлија токенизирани депозити меѓу различни банки
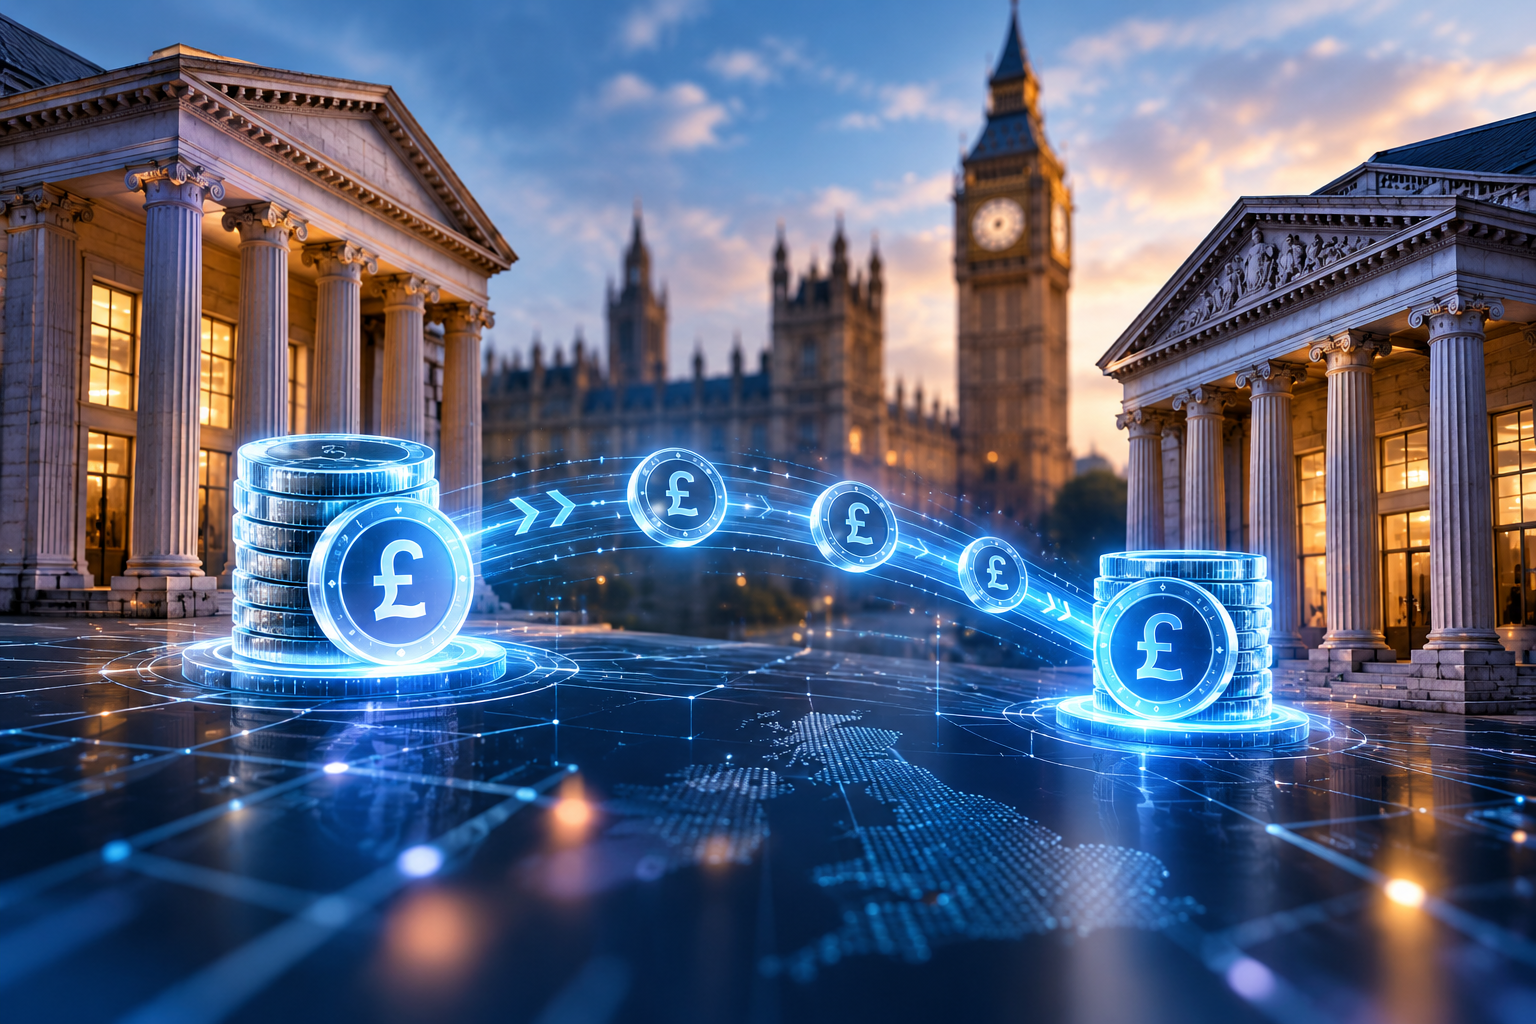
Водечките британски банки ги реализираа првите трансакции со клиенти во кои токенизирани депозити биле префрлени меѓу различни финансиски институции преку заедничка дигитална инфраструктура. Станува збор за значаен чекор во примената на блокчејн и програмски платежни технологии во секојдневното банкарство.
Трансакциите се спроведени во рамки на иницијативата „Great British Tokenised Deposit“, координирана од UK Finance, во која учествуваат Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest и Santander. Платформата е развиена од технолошката компанија Quant.
Во првата фаза биле реализирани две трансакции поврзани со рефинансирање станбени кредити. Средствата биле привремено „заклучени“ на сметките на клиентите и автоматски ослободени по исполнување на условите за завршување на трансакцијата, со што се намалуваат рачните проверки и можните доцнења при порамнувањето.
Технологијата овозможува средствата да останат на сметката на клиентот сè до моментот на реализација на трансакцијата, што значи дека клиентот може да продолжи да добива камата додека парите чекаат пренос.
Во рамки на проектот бил тестиран и модел за плаќање при купопродажба преку онлајн платформи. Парите на купувачот се задржуваат на неговата сметка и се префрлаат на продавачот дури откако ќе биде потврдено дека производот е предаден, што може да го намали ризикот од измама.
Токенизираните депозити не се криптовалута, туку дигитална форма на класичните банкарски депозити. Тие ги задржуваат правната и регулаторната заштита на традиционалните депозити, но овозможуваат плаќањата да бидат програмирани и автоматски да се извршат кога ќе се исполнат однапред утврдени услови.
Според UK Finance, пошироката примена на ваквиот модел би можела да донесе побрзи и поефикасни плаќања, поголема контрола на клиентите врз средствата и намален ризик од измами. Сепак, станува збор за пилот-проект, а услугата засега не е достапна за сите корисници.
Во следната фаза се планира тестирање на порамнување дигитални средства, при што банките ќе испробаат и издавање дигитални должнички инструменти што ќе се тргуваат и порамнуваат со користење токенизирани депозити.
Македонците повеќе се обложуваат отколку што инвестираат: 852 милиони евра во игри на среќа, 372 милиони евра во фондови
Штаермеркише Шпаркасе Групацијата со нето-добивка од 270,6 милиони евра во првата половина од 2026
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
