

Банки
Роберт Кијосаки – човекот кој ја предвиде финансиската криза во 2008 година и колапсот на Леман Брадерс, предвидува слично сценарио и за уште еден банкарски гигант!?


Колапсот на Silicon Valley Bank (SVB), која прекина со работа во петокот, откако не успеа да собере нов дополнителен капитал, па продаде државни обврзници со големи загуби за да ги исплати клиентите што ги подигнаа своите парични средства, придонесе целиот финансиски сектор да биде нестабилен и стравувањата се дека кризата може да се прошири и во други банки и земји.
Роберт Кијосаки е американски претприемач, бизнисмен и автор на повеќе од 26 книги, вклучувајќи го и меѓународниот бестселер за лични финансии „Богат татко сиромав татко“ која е продадена во над 41 милион примероци ширум светот.
Финансискиот експерт точно го предвиде колапсот на Леман Брадерс во 2008 година, кога започна големата финансиска криза. Кијосаки предупреди дека “Credit Suisse” може да биде следниот банкарски гигант изложен на ризик бидејќи нестабилниот пазар на обврзници паѓа, а зголемениот интерес предизвикува вртоглав пад на цената на обврзниците.
Говорејќи на “Cavuto: Coast to Coast”, Кијосаки рече: „Проблемот е пазарот на обврзници и моето предвидување, кажав за Lehman Brothers пред неколку години, и мислам дека следната банка што ја чека слична судбина е Credit Suisse.”
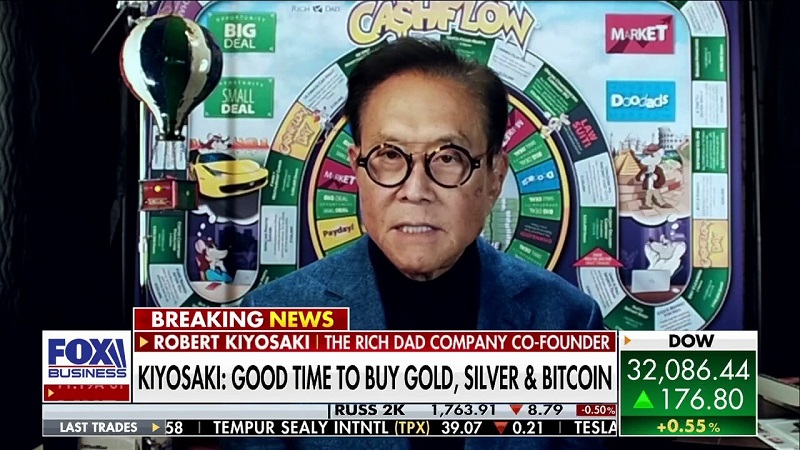
„Американскиот долар ја губи својата хомогеност во светот во моментов. Така, тие ќе печатат се повеќе и повеќе од ова обидувајќи се да го спречат ова нешто да потоне“, рече експертот држејќи банкнота од еден долар.
Тој го даде предвидувањето само неколку часа пред “Credit Suisse” да признае дека има „материјална слабост“ односно дека банката има проблем со ликвидноста.
Кијосаки дополнително објасни како пазарот на обврзници е „најголемиот проблем“ на економијата кој ќе ги доведе САД во „сериозни проблеми“ бидејќи очекува американскиот долар да ослаби.
Тој понатаму изрази загриженост за пензиските планови и индивидуалните пензиски сметки (IRA) во сегашното пазарно опкружување, додавајќи дека американскиот даночен обврзник ќе биде најтешко погоден од спасувачките пакети на банките.
„Мојата генерација, бумовите (boomers), се обидуваме да се пензионираме. Значи, ова е совршена бура на многу начини“, изјави Кијосаки. „Како што реков, повторно, мислам дека ФЕД и ФДИК сигнализираа дека ќе печатат повторно, што ги прави акциите добри. Но, оваа мала сребрена паричка овде е сè уште најдобра, таа е 35 долари, така што сметам дека секој може да си дозволи 35 долари, а јас сум многу загрижен за “Credit Suisse”, додаде Кијосаки.
Во услови на хиперинфлација и на се поголемото печатење повеќе пари, Кијосаки советуваше да се инвестира во сребро и злато за време на нестабилниот пазар.
„ФЕД и ФДИК сигнализираат хиперинфлација, што го прави златото и среброто уште подобри бидејќи ова нешто овде е ѓубре алудирајќи на доларите. Тие ќе шират се повеќе и повеќе од овие лажни пари, и тоа е она што ФЕД и ФДИК го сигнализираат – ние ќе отпечатиме што е можно повеќе од ова за да го спречиме забрзувањето на падот. Но, тие се момците кои го предизвикуваат тоа“, дополни финансискиот експерт.



Црна Гора за една година со СЕПА заштеди над 9 милиони евра – меѓународните трансакции поевтини за повеќе од 92%

Сајбернападите стануваат сериозна закана за банките: ММФ предупредува на десеткратен раст на инцидентите во финансискиот сектор

Азиските берзи во плус: Падот на цените на нафтата ги охрабри инвеститорите, но претпазливоста останува

ЕЦБ воведува два нови индикатори за следење на ризиците и ранливоста на банките во еврозоната

Цената на златото над 4.170 долари – инвеститорите очекуваат ФЕД да ги задржи каматните стапки непроменети

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа

Банки
Црна Гора за една година со СЕПА заштеди над 9 милиони евра – меѓународните трансакции поевтини за повеќе од 92%
За само една година од приклучувањето кон Единствената област за плаќања во евра (СЕПА), Црна Гора реализирала повеќе од 237.000 меѓународни трансакции во вкупна вредност од 4,2 милијарди евра. Новиот систем донел значителни финансиски придобивки за граѓаните и компаниите, со директни заштеди што надминуваат 9 милиони евра.
Според податоците објавени по повод првата годишнина од оперативното приклучување на Црна Гора кон СЕПА, од 7 октомври 2025 година, земјата бележи значителен напредок во модернизацијата на платниот промет и намалувањето на трошоците за меѓународните плаќања.
Најголемите придобивки се забележуваат кај банкарските провизии. Просечниот надоместок за СЕПА трансакција изнесувал само 5,71 евро, наспроти 73,40 евра кај претходните плаќања преку SWIFT системот. Тоа претставува намалување на просечните трошоци за повеќе од 92%.
Граѓаните плаќаат дури 97% пониски провизии
Особено значајни се заштедите кај електронските плаќања на физичките лица. Додека преку SWIFT системот просечниот надоместок изнесувал 57,34 евра, со воведувањето на СЕПА тој се намалил на само 1,82 евра, што претставува намалување од околу 97%.
Позитивните ефекти се чувствуваат и во деловниот сектор. Просечната цена на електронските меѓународни плаќања за компаниите се намалила од 54,62 евра на 5,96 евра, односно за приближно 89%.
Овие промени им овозможуваат на компаниите поефикасно управување со финансиските текови, пониски оперативни трошоци и поедноставена соработка со деловните партнери низ Европа.
Модернизација на платниот систем и воведување инстант плаќања
Приклучувањето кон СЕПА претставува еден од најзначајните чекори во модернизацијата на финансиската инфраструктура на Црна Гора.
Дополнителен напредок е постигнат во јули 2026 година, кога за граѓаните и компаниите станале достапни инстант плаќања во домашниот платен промет, засновани на технологијата и стандардите на европската платформа TIPS Clone.
Комбинацијата од прекугранични СЕПА трансакции и домашни инстант плаќања овозможува премин од традиционалните, поскапи и побавни начини на плаќање кон современа, дигитална и европски поврзана платежна инфраструктура.
Со тоа, Црна Гора веќе имплементирала значаен дел од европските платни стандарди што ѝ се достапни и пред полноправното членство во Европската Унија.
Следен чекор – поврзување со европскиот платен систем TARGET
Централната банка на Црна Гора продолжува со подготовките за следната фаза од финансиската интеграција, која предвидува идно поврзување со инфраструктурата TARGET на Евросистемот.
Целта е земјата да биде целосно подготвена за функционирање во европскиот платен промет од првиот ден на евентуалното членство во Европската Унија.
Резултатите од првата година покажуваат дека интеграцијата во СЕПА носи конкретни економски придобивки, не само преку намалување на банкарските провизии, туку и преку олеснување на меѓународната трговија, подобрување на ефикасноста на плаќањата и зајакнување на финансиската поврзаност со европскиот пазар.
Банки
Сајбернападите стануваат сериозна закана за банките: ММФ предупредува на десеткратен раст на инцидентите во финансискиот сектор
Сајберзаканите прераснуваат во еден од најзначајните ризици за глобалната финансиска стабилност. Новите анализи на Меѓународниот монетарен фонд (ММФ) покажуваат дека бројот на сајберинциденти во финансискиот сектор се зголемил десеткратно во последната деценија, додека измамите овозможени преку дигитални технологии речиси се тројно зголемени. Овие трендови отвораат важни прашања и за безбедноста и отпорноста на банкарските системи во регионот, вклучително и во Македонија.
На растечките ризици беше укажано и за време на Годишните состаноци на ММФ и Светската банка во Бангкок, одржани во октомври 2026 година, каде што меѓу клучните предизвици беа издвоени геополитичката неизвесност, финансиските ризици и потребата од поголема отпорност на сајберзаканите.
Според официјалното соопштение на Централната банка на Црна Гора од 17 октомври, на состаноците биле разгледани глобалните економски перспективи и потребата од зајакнување на институциите и меѓународната соработка. Посебно внимание било посветено на улогата на централните банки во зачувувањето на финансиската стабилност во услови на забрзана дигитализација.
ММФ: Дигиталните измами речиси тројно зголемени
Истражувањето на ММФ „The Rise of Cyber Events and Digital Fraud in the Financial Sector“, објавено на 27 март 2026 година, укажува на значително зголемување на сајберинцидентите и дигиталните измами.
Анализата опфаќа податоци за сајберинциденти од 162 земји и 20 економски сектори. Во разгледуваниот период од 2014 до 2023 година биле евидентирани 14.055 сајбернастани, од кои 1.246 се однесувале на финансискиот сектор.
Според наодите, токму банките и институциите поврзани со пазарите на капитал се меѓу најизложените финансиски институции.
Истражувањето покажува дека дигиталните измами речиси тројно се зголемиле во текот на една деценија. ММФ предупредува и дека вистинските размери на проблемот веројатно се поголеми, бидејќи во многу земји постојат недостатоци во пријавувањето и евидентирањето на ваквите случаи.
Сајбернапад може да ја загрози и финансиската стабилност
Во најновиот извештај за глобалната финансиска стабилност, објавен во октомври 2026 година, ММФ ги издвојува сајберзаканите како еден од ризиците што можат да предизвикаат нарушувања на финансиските пазари.
Проблемот не се ограничува само на можните финансиски загуби на одредена банка. Поголем сајберинцидент би можел да предизвика прекини во платежните услуги, недостапност на дигиталните банкарски канали и нарушување на довербата кај клиентите.
Со зголемената поврзаност меѓу банките, платежните системи и надворешните технолошки компании, последиците од сериозен напад потенцијално можат да се пренесат и на други учесници во финансискиот систем.
Дополнителен предизвик претставува и вештачката интелигенција. Според посебната анализа на ММФ од јуни 2026 година, оваа технологија може да ја подобри заштитата на финансиските институции, но истовремено може да им овозможи на напаѓачите побрзо откривање и искористување на безбедносните слабости.
Колку се подготвени македонските банки?
Глобалните предупредувања го отвораат и прашањето за отпорноста на македонскиот банкарски сектор на сајберинциденти и оперативни прекини.
Македонската банкарска регулаторна рамка опфаќа барања за управување со сигурноста на информативните системи, заштита на податоците и обезбедување непрекинатост во работењето.
Народната банка има пропишано методологија за сигурност на информативниот систем на банките, која ги опфаќа доверливоста, интегритетот и расположливоста на информациите, како и управувањето со ризиците поврзани со информатичката технологија.
Сепак, постоењето регулаторни барања само по себе не дава целосна слика за реалната подготвеност на банкарскиот сектор за посложени сајбернапади.
За таква процена се потребни дополнителни информации за спроведените безбедносни тестирања, капацитетите за одговор на инциденти, времето потребно за обновување на критичните услуги и начинот на управување со ризиците од надворешните ИТ-добавувачи.
Во јавно достапните извори користени за оваа анализа нема доволно актуелни и споредливи податоци за да се утврди колку сајбернапади биле регистрирани во македонските банки во 2026 година или колкави финансиски штети предизвикале.
Довербата на клиентите станува клучен фактор
Зголеменото користење мобилно и електронско банкарство носи значителни придобивки за граѓаните и компаниите, но истовремено ја зголемува важноста на дигиталната безбедност.
Измамнички пораки, лажни интернет-страници, злоупотреба на лични податоци и обиди за преземање пристап до банкарски сметки се дел од ризиците со кои можат да се соочат корисниците на дигитални финансиски услуги.
Притоа, важно е да се прави разлика меѓу директен сајбернапад врз информациските системи на банка и измама насочена кон конкретен клиент, иако двата типа инциденти можат да предизвикаат финансиска штета.
Пораката од најновите анализи на ММФ е дека сајбербезбедноста повеќе не е само техничко прашање, туку составен дел од управувањето со финансиските ризици.
За банките, предизвикот не е само да спречат напад, туку и да обезбедат непречено функционирање на критичните услуги и брзо закрепнување доколку се случи сериозен безбедносен инцидент.
Банки
ЕЦБ воведува два нови индикатори за следење на ризиците и ранливоста на банките во еврозоната
Европската централна банка (ЕЦБ) разви два нови индикатори за следење на финансиската ранливост на банките во еврозоната, со цел навремено откривање на потенцијалните ризици и процена на нивната способност да се справат со економски кризи. Новите алатки ќе овозможат почесто следење на стабилноста на банкарскиот сектор, без да се чекаат резултатите од редовните стрес-тестови.
Како што пренесува Cyprus Mail, повикувајќи се на нов работен документ на ЕЦБ, индикаторите ќе се ажурираат квартално, користејќи податоци од стрес-тестовите за солвентност што на секои две години ги спроведуваат Европската централна банка и Европската банкарска агенција (ЕБА).
Целта е супервизорските органи да добијат попрецизна и понавремена слика за тоа колку банките се отпорни на идни загуби и дали можат да останат профитабилни во услови на економско забавување.
Два индикатори за процена на банкарската стабилност
Првиот индикатор, наречен Индекс на ранливост при стрес (Stress Vulnerability Index – SVI), го проценува потенцијалното намалување на капиталот на банките во неповолни економски сценарија. Тој ги зема предвид ризиците од зголемени кредитни загуби, како и промените во ризично пондерираната актива.
Вториот, Индекс на ранливост на профитабилноста (Profitability Vulnerability Index – PVI), се фокусира на способноста на банките да генерираат приходи и самостојно да го зајакнуваат капиталот.
Овој индикатор особено го следи влијанието на економските услови врз нето-каматните приходи, односно разликата меѓу каматите што банките ги наплатуваат од кредитите и трошоците за камати на депозитите и другите извори на финансирање.
Новите индикатори ќе помогнат при одлучувањето за капиталните резерви
Истражувањето на ЕЦБ покажало дека двата индикатори бележеле зголемување за време на глобалната финансиска криза и европската должничка криза. Притоа, индикаторот за ранливост на профитабилноста реагирал поизразено во периоди на силни финансиски потреси.
Според истражувачите, двата индикатори не мора секогаш да се движат во иста насока. Така, ризикот од идни капитални загуби може да се намалува, додека профитабилноста на банките останува слаба. Можно е и обратното – банките да бележат подобри тековни приходи, но истовремено да бидат изложени на поголеми ризици од идно економско забавување.
Токму ваквите разлики можат да им помогнат на регулаторите да проценат кога е потребно воведување или зајакнување на превентивните мерки, кога треба да се задржат постојните капитални резерви и кога може да се пристапи кон нивно намалување.
Во документот се посочува дека, и покрај подобрувањето на профитабилноста, индикаторот за ранливост при стрес останал на релативно покачено ниво. Според авторите, ова укажува на потребата од внимателен пристап кон евентуалното намалување на капиталните заштитни резерви на банките.
Рано предупредување за можни банкарски проблеми
Анализата покажала и силна статистичка поврзаност меѓу двата индикатора и веројатноста банките да имаат потреба од државна финансиска поддршка по глобалната финансиска криза.
Ова се однесува како на програмите за докапитализација на поединечни банки, така и на пошироките национални програми за стабилизација на банкарските системи.
Според истражувачите, ваквите резултати укажуваат дека новите индикатори би можеле да бидат корисни алатки за рано идентификување на ранливи банки и банкарски системи, овозможувајќи им на супервизорските органи навремено да преземат мерки за зачувување на финансиската стабилност.
Црна Гора за една година со СЕПА заштеди над 9 милиони евра – меѓународните трансакции поевтини за повеќе од 92%
Сајбернападите стануваат сериозна закана за банките: ММФ предупредува на десеткратен раст на инцидентите во финансискиот сектор
Азиските берзи во плус: Падот на цените на нафтата ги охрабри инвеститорите, но претпазливоста останува
ЕЦБ воведува два нови индикатори за следење на ризиците и ранливоста на банките во еврозоната
Цената на златото над 4.170 долари – инвеститорите очекуваат ФЕД да ги задржи каматните стапки непроменети
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии