Анализи
ИНФЛАЦИЈАТА ВО САД: Пад на цените или само привремен потег? Како трговската војна и политичкиот притисок врз ФЕД ќе го обликуваат економскиот пејзаж
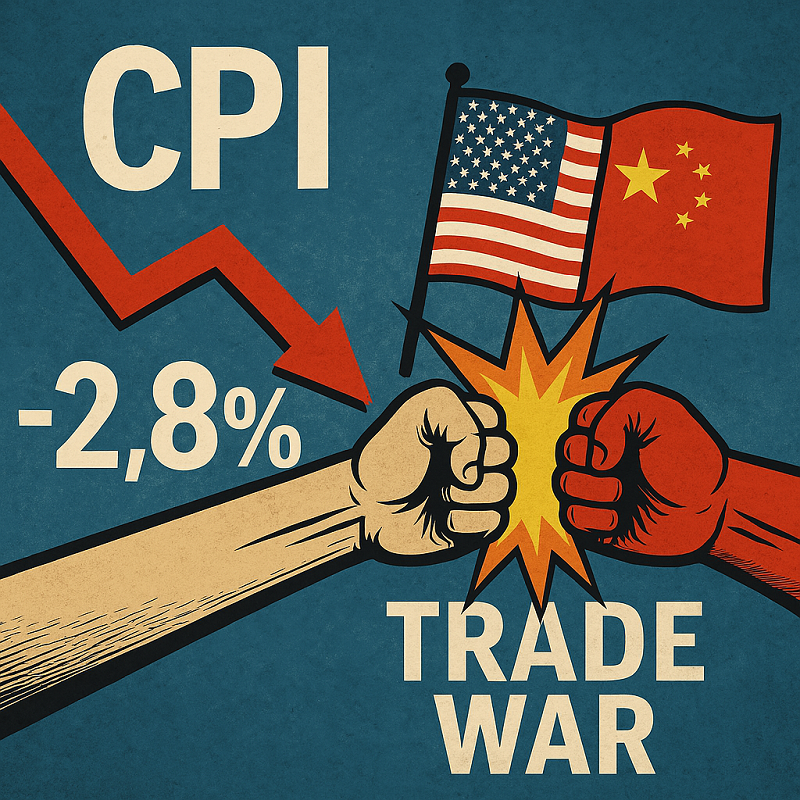
Последните податоци за индексот на потрошувачки цени (CPI) во САД покажуваат намалување од 3,1% на 2,8%, што е значителен показател за намалување на инфлацијата. Овој тренд на намалување на индексот на потрошувачки цени (CPI) е дополнително поткрепен со падот на базичната инфлација, која, исто така, бележи намалување во исто време. Таквите промени создаваат дилема во економската анализа: Дали ова претставува сигнал за стабилизација на инфлацијата и можност за продолжување на забавување на растот на цените или се работи само за краткотраен ефект кој може да биде променлив и нестабилен во периодот што следи?
Можни причини за падот на инфлацијата
Еден од најголемите фактори што довеле до падот на инфлацијата во САД може да се поврзе со слабеењето на цените на енергенсите, кои во последните месеци пораснаа со огромни брзини, но сега започнуваат да се стабилизираат и солидно да се намалуваат. Исто така, можеби има благ период на стабилизација на цените на храна и други основни потреби, што позитивно влијае на индексот на потрошувачки цени. Сепак, ако се погледне повнимателно, падот на инфлацијата може да биде и одраз на краткорочни фактори, како што се временски осцилации или привремени промени во понудата и побарувачката.
Дали ова е сигнал за забавување на инфлацијата или краткотраен ефект?
Иако податоците за инфлацијата покажуваат намалување, економистите остануваат внимателни и подготвени за можни повторни ценовни шокови. Има неколку клучни фактори што може да го променат трендот на инфлацијата:
- Промени во цените на нафтата и енергетските ресурси: Нараснувањето на цените на нафтата или на глобалните енергетски ресурси може повторно да ја зголеми инфлацијата.
- Продолжување на проблемите со синџирите на снабдување: Ваквите проблеми, ако не се решат во целост, можат да доведат до повторно зголемување на цените.
Затоа, падот на инфлацијата може да се смета за сигнал на краткотраен ефект, кој можеби ќе продолжи во периодот што следи, но не е гаранција дека трендот ќе биде траен.
Влијанието на трговската војна со Кина
Трговската војна помеѓу САД и Кина, како и напнатоста во глобалната трговија, може да има сериозни последици за инфлацијата во САД. Ако трговските бариери продолжат да се зголемуваат, тоа може да ги зголеми трошоците на увозот, што повторно ќе ја подгрее инфлацијата. Кина, како еден од најголемите трговски партнери на САД, игра клучна улога во глобалните синџири на снабдување, па секоја нестабилност во трговијата ќе ја почувствуваат цените на производите во САД. Можеби ќе има ефекти и на трошоците на работната сила, ако цената на увозните суровини и компоненти продолжи да расте.
Како ќе влијае американскиот претседател и ФЕД?
Американскиот претседател, со оглед на значењето на инфлацијата на политичката сцена, веројатно ќе изврши притисок на Федералните резерви да ги намалат каматните стапки и да започнат со квантитативно олеснување (QE) за да ја стимулираат економијата и да ја одржат ниска инфлацијата. Ова, пак, може да создаде притисок на ФЕД да ги намали каматните стапки за да ги поддржи бизнисите и потрошувачите во услови на трговска неизвесност.
ФЕД, сепак, ќе мора да биде внимателен со одлуките за квантитативно олеснување (QE), бидејќи долгорочниот ефект на таквите политики може да го зголеми кредитирањето и ризикот од „финансиски балон“, особено во насока на глобалната економска нестабилност. Влијанието од политичкиот притисок ќе зависи од вкупниот економски контекст и процената на ФЕД за долгорочните економски трендови.
Заклучок
Иако краткорочните податоци за инфлацијата изгледаат поволно, не може да се донесе брза пресуда за целосно забавување на инфлацијата. Влијанието од трговската војна со Кина и политичките притисоци врз ФЕД ќе бидат клучни фактори кои ќе влијаат на идните економски одлуки и ќе ја обликуваат политиката за инфлација во САД, но истовремено ќе го обликуваат и глобалниот економски тек!

Чекањето заврши! НЛБ Банка го открива „Миле – Да почекам“ и неговата нова мисија

АЛТА банка: Октомври е месец на штедењето

Инфлацијата во еврозоната на највисоко ниво во последните три години

Од утре поевтинуваат горивата: Дизелот пониско за 3 денари, бензините за 1,5 денар

Една година со SEPA: Колку Македонија навистина заштеди од поевтините евро-трансфери?

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања






Анализи
Една година со SEPA: Колку Македонија навистина заштеди од поевтините евро-трансфери?
Речиси една година по стартот на SEPA плаќањата во Македонија, ефектите веќе можат да се мерат во многу пониски банкарски трошоци за граѓаните и компаниите.
Од 7 октомври 2025 година, домашните банки почнаа да извршуваат кредитни трансфери во евра преку Единствената област за плаќања во евра – SEPA, со што значително се намали зависноста од поскапото кореспондентно банкарство.
Највидливиот ефект е кај провизиите.
За граѓанин што електронски испраќа 500 евра во земја од SEPA, просечниот трошок пред воведувањето на новиот систем изнесувал околу 1.600 денари, додека преку SEPA просечната провизија паднала на околу 260 денари.
Тоа е намалување за приближно 84%, или за повеќе од шест пати.
Уште поголема е разликата кај компаниите.
Од 4.740 на околу 570 денари за трансфер од 20.000 евра
Кај деловните субјекти, трансфер од 20.000 евра кон земја од SEPA преку стариот модел во просек чинел околу 4.740 денари.
По приклучувањето кон SEPA, просечниот надоместок се намалил на околу 570 денари.
Тоа е заштеда од околу 4.170 денари на само една трансакција, односно намалување на трошокот за приближно 88%.
Со други зборови, компаниите сега плаќаат околу осум пати помалку за ваков трансфер.
Разликата станува особено значајна кај фирмите што секојдневно плаќаат добавувачи, транспортни компании, опрема или услуги во ЕУ.
Компанија што, на пример, прави 20 вакви трансфери месечно, само врз основа на просечните провизии би можела да заштеди околу 83.400 денари месечно, или повеќе од еден милион денари годишно.
Ова е илустративна пресметка и реалниот ефект зависи од банката, каналот на плаќање и бројот и износот на трансакциите.
Поевтини се и приливите
SEPA не ги намали само трошоците за испраќање пари.
Кај прилив од 500 евра од SEPA земја, граѓаните претходно во просек плаќале околу 280 денари, додека по воведувањето на SEPA трошокот паднал на околу 140 денари.
Кај компаниите, прилив од 20.000 евра претходно чинел околу 1.180 денари, а сега просечниот трошок е околу 390 денари.
Тоа значи дека за фирмите трошокот за примање средства е намален приближно тројно.
Светска банка: трошоците за B2B плаќања паднаа десеткратно
Ефектот не е видлив само во тарифите на домашните банки.
Светска банка во анализата за Западен Балкан објавена во 2026 година наведува дека по оперативното приклучување на Албанија, Црна Гора и Македонија кон SEPA, просечните трошоци за прекугранични B2B плаќања нагло се намалиле.
За трансфер од 5.000 евра од земја од Западен Балкан кон ЕУ, просечниот трошок паднал од околу 0,76% на 0,08%.
Кај трансфер од 20.000 евра, просечниот трошок паднал од околу 0,47% на само 0,02%.
Тоа значи дека кај поголемите деловни плаќања трошокот станал повеќекратно понизок, а истовремено се намалила и разликата меѓу најевтините и најскапите трансфери.
Светска банка оценува дека просечните B2B трошоци по воведувањето на SEPA кај земјите што оперативно се приклучија паднале приближно десеткратно.
Македонија има особено голема корист
Причината зошто ефектот од SEPA е значаен за Македонија лежи и во структурата на нејзината економија.
Според податоци презентирани од Народната банка преку Европскиот совет за плаќања, дури 93% од прекуграничните трансакции на Македонија во 2024 година биле во евра.
Дополнително, околу 77% од меѓународната трговија на земјата се одвива со земји што се дел од SEPA.
Тоа значи дека намалувањето на трошоците не се однесува на мал или маргинален дел од платежниот промет, туку на најголемиот дел од евро-трансакциите што ги прават македонските компании и граѓани.
Колку Македонија заштеди вкупно?
Тука доаѓа и најважното прашање.
И покрај јасно видливото намалување на трошоците по трансакција, засега нема јавно објавена официјална пресметка колку милиони евра вкупно заштедиле македонските граѓани и компании во првата година од користењето на SEPA.
За таква пресметка би биле потребни податоци за вкупниот број и вредност на SEPA трансакциите, структурата по физички и правни лица, користените канали и конкретните тарифи на банките.
Но и без една конечна агрегирана бројка, размерот на ефектот е видлив.
Само кај еден типичен корпоративен трансфер од 20.000 евра, просечната заштеда изнесува околу 4.170 денари по трансакција.
Ако една компанија извршува 100 вакви плаќања годишно, тоа би значело приближно 417.000 денари, односно околу 6.800 евра помалку банкарски трошоци годишно.
Кај компании со стотици или илјадници прекугранични трансакции, ефектот станува уште поголем.
Не е само прашање на провизии
Придобивката од SEPA не се сведува само на пониски надоместоци.
SEPA плаќањата се поедноставни, постандардизирани и во голем број случаи побрзи од традиционалните кореспондентни трансфери.
Тоа за компаниите значи и подобро управување со ликвидноста, полесно планирање на паричните текови и помалку средства „заглавени“ во процесот на меѓународно плаќање.
Светска банка наведува дека заштедените средства веќе им овозможуваат на компании во регионот повеќе пари да насочат кон инвестиции, проширување на работењето и нови вработувања.
Следниот чекор е уште поголема конкуренција
Со влегувањето во SEPA, македонските банки повеќе не се натпреваруваат само меѓусебно.
Клиентите сè полесно можат да ги споредуваат трошоците за плаќање со оние во европските банки и fintech компании, што го зголемува притисокот провизиите дополнително да се намалуваат.
Во октомври 2025 година девет домашни банки започнаа со SEPA плаќања, а процесот на интеграција продолжи и понатаму.
Европскиот совет за плаќања ја вклучи Македонија во географскиот опфат на SEPA уште во март 2025 година, додека оперативната подготвеност за домашните даватели на платежни услуги беше поставена за октомври истата година.
По една година, првиот биланс е јасен: SEPA драматично го намали трошокот за испраќање и примање евра.
Она што сега недостига е следниот чекор – официјална пресметка колку овие поевтини трансакции вкупно им заштедиле на македонските граѓани и компании.
Анализи
„Невидливите“ банкарски трошоци: Колку губиме кога плаќаме во странска валута?
Купувате производ од странска веб-страница, резервирате хотел преку Booking, плаќате авионски билет или ја користите картичката додека сте на патување. Цената изгледа јасна – 100 евра, 200 долари или 5.000 српски динари.
Но, сумата што на крајот ќе биде повлечена од вашата сметка не мора да биде едноставна конверзија според курсот што го гледате на интернет.
Зад плаќањето може да стојат една или повеќе валутни конверзии, курс на картичната мрежа, курс на банката, дополнителен надомест за трансакција во странство, а понекогаш и таканаречена динамичка конверзија на валута – DCC.
Токму тука настануваат „невидливите“ трошоци што клиентот често ги забележува дури откако ќе ја погледне состојбата на сметката.
Од денари до евра, па можеби и до трета валута
За македонските граѓани проблемот е особено интересен затоа што основната сметка најчесто е во денари, додека голем дел од меѓународните онлајн продавници, хотелски резервации и туристички услуги се наплатуваат во евра, долари, фунти или друга валута.
Во зависност од картичката, банката и валутата во која трговецот ја испраќа трансакцијата, во процесот може да биде вклучена конверзија меѓу две, а во одредени ситуации и повеќе валути.
Затоа курсот од 61,5 денари за едно евро што потрошувачот го има во глава не значи дека токму по тој курс ќе биде пресметана картичната трансакција.
Конечната вредност зависи од правилата на банката издавач на картичката, картичниот систем, моментот на порамнување на трансакцијата и евентуалните дополнителни надоместоци.
Најскапото копче може да биде „плати во твојата валута“
Посебно внимание треба да се обрне кога терминал, банкомат или веб-страница ќе понуди избор:
„Плати во локална валута“ или „Плати во твојата валута“.
Втората опција на прв поглед изгледа попрактично – веднаш гледате колку ќе платите во валутата што ви е позната.
Но, зад неа често стои услугата Dynamic Currency Conversion – DCC.
Во тој случај конверзијата не ја прави вашата банка или картичната мрежа под нивните вообичаени услови, туку операторот на терминалот, банкоматот или платежниот сервис.
Visa предупредува дека ваквата конверзија може да содржи сопствен девизен курс и дополнителен надомест. Компанијата наведува и дека кај ваквите трансакции на клиентот треба јасно да му бидат прикажани курсот и дополнителниот markup и да му биде оставен избор дали ќе ја прифати конверзијата.
Практично, удобноста да ја видите сумата веднаш претворена во „позната“ валута може да ве чини повеќе.
Booking: цената што ја гледате не мора да биде конечниот девизен трошок
Ова е особено релевантно кај хотелските резервации.
Booking.com во своите услови наведува дека, кога избраната валута на платформата се разликува од валутата на давателот на услугата, може да понуди плаќање во валутата на корисникот.
Компанијата наведува дека курсот за конверзија е достапен во процесот на плаќање, а евентуалниот надомест за таквата услуга се прикажува како процент во однос на референтните курсеви на Европската централна банка.
Но тука приказната не мора да заврши – Booking експлицитно посочува дека и издавачот на картичката може дополнително да наплати надомест за трансакција во странска валута.
Тоа значи дека потрошувачот треба да внимава не само на цената на хотелот, туку и на валутата во која реално ќе биде задолжена картичката.
А што е со Amazon?
Слична е логиката и при онлајн купување.
Кај Amazon Pay, на пример, самиот сервис наведува дека не наплаќа посебна провизија за конверзија или странска трансакција, но предупредува дека таков надомест може да наплати банката што ја издала картичката.
Оттука, двајца купувачи кои купуваат ист производ по идентична цена, но користат картички од различни банки или различен тип картичка, не мора на крајот да имаат идентичен трошок.
Како 100 евра можат да станат поскапи?
Да земеме поедноставен хипотетички пример.
Купувате услуга од 100 евра.
При проста пресметка со курс од 61,5 денари за евро, очекуваниот трошок би бил 6.150 денари.
Но ако во процесот се примени понеповолен курс од само 2%, сумата веќе станува околу 6.273 денари.
Ако врз тоа постои уште еден надомест од 1%, вкупниот трошок се приближува до 6.336 денари.
Разликата кај една трансакција можеби не изгледа драматично – околу 186 денари.
Но ако во текот на годината плаќате хотели, авиобилети, онлајн претплати, облека, електроника и други производи во странство, ваквите мали разлики можат да се претворат во значителна сума.
Кај трансакција од 1.000 евра, разлика од само 3% веќе значи околу 30 евра дополнителен трошок.
На што треба да внимава клиентот?
Пред плаќање во странство или на странска интернет-страница, корисно е да се провери во која валута навистина ќе биде задолжена картичката.
Ако терминалот или банкоматот понуди сопствена конверзија, треба да се погледне курсот и процентот на надомест пред да се потврди трансакцијата.
Потрошувачите треба да ги проверат и тарифите на својата банка: дали постои посебен надомест за трансакција во странска валута, по кој курс се врши конверзијата и дали условите се разликуваат според типот на картичката.
Важно е и да не се споредува само износот што бил прикажан во моментот на купувањето, туку и конечниот износ што е книжен на банкарската сметка.
Најголемиот проблем е што трошокот често не се гледа како „провизија“
Токму тоа е суштината на проблемот.
Кога банка ќе наплати 200 денари провизија, клиентот лесно ја забележува.
Но кога дополнителниот трошок е вграден во понеповолен девизен курс, најголемиот број клиенти никогаш не пресметуваат колку реално платиле за конверзијата.
Затоа разликата меѓу официјалниот или пазарниот курс и курсот применет при конкретната трансакција може да биде подеднакво важна како и класичната банкарска провизија.
Со растот на онлајн купувањето, резервациите преку Booking, купувањата преку меѓународни платформи како Amazon и Temu и сè почестите патувања во странство, прашањето повеќе не е само „колку чини производот?“.
Сè поважно станува и второто прашање:
Колку нè чини плаќањето на тој производ?
Анализи
Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?
Вештачката интелигенција сè подлабоко навлегува во еден од најчувствителните сегменти на банкарството – обработката на плаќањата. Новото решение на финансиско-технолошката компанија Finastra покажува како AI во иднина може да им помогне на банките побрзо да ги откриваат причините за неуспешни или проблематични трансакции и да предлага корекции усогласени со правилата на платежните системи.
Темата е особено актуелна и за Македонија, која веќе е интегрирана во SEPA кредитните трансфери и се подготвува за следната голема фаза – инстант плаќањата.
Finastra на конференцијата Sibos 2026 во Мајами го претстави Repair Recommendations, нова AI функционалност во рамките на платформата AI OperatorAssist. Системот може да идентификува неправилност во платежната трансакција, да ја анализира причината и да предложи решение проверено според правилата на платежни мрежи и шеми како SWIFT, SEPA, Fedwire, UPI и Nexus.
Важно е дека системот не ја носи конечната одлука самостојно. Предложената корекција треба да биде разгледана и одобрена од човек, што значи дека AI функционира како алатка за поддршка на банкарските операции, а не како целосно автономен механизам.
Зошто платежните грешки стануваат сè поголем предизвик?
Со зголемувањето на бројот на дигитални, прекугранични и инстант плаќања, банките мора да обработуваат сè поголем број трансакции за сè пократко време.
Но не секое плаќање поминува непречено.
Проблем може да се појави поради неточни податоци, несоодветен формат на платежната порака, неусогласеност со правилата на определена платежна шема или друг оперативен проблем.
Во традиционален модел, таквите случаи често бараат интервенција од специјализирани банкарски тимови кои мора да ја идентификуваат причината, да ги проверат правилата и потоа да ја коригираат трансакцијата.
Finastra проценува дека грешките и прекините во обработката на плаќањата создаваат милијарди долари трошоци за финансиската индустрија годишно и генерираат значителен обем рачна работа.
Токму тука AI може да има практична примена – не само како chatbot или алатка за анализа, туку директно во банкарската платежна инфраструктура.
Македонија веќе е целосно интегрирана во SEPA кредитните трансфери
За македонскиот банкарски сектор оваа технологија доаѓа во интересен момент.
Од март 2026 година целиот домашен банкарски сектор е интегриран во SEPA Credit Transfer, откако и последната банка се приклучи кон шемата.
Тоа им овозможува на банките во земјава да извршуваат плаќања во евра во рамките на единствени европски правила, со цел поефикасни, побрзи и потранспарентни прекугранични трансакции.
Но поголемата интеграција со европскиот платежен простор носи и поголеми оперативни барања.
Колку повеќе платежни пораки се обработуваат и колку пократок станува рокот во кој мора да се реализира трансакцијата, толку помал простор има за долги рачни проверки и интервенции.
Следниот чекор се инстант плаќањата
Народната банка веќе го посочи воспоставувањето систем за инстант плаќања заснован на TIPS clone како следниот значаен чекор во модернизацијата на домашниот платежен систем.
Решението се развива во рамките на иницијативата на Европската централна банка за земјите од Западен Балкан.
Кај инстант плаќањата времето станува уште поважно.
Европската SEPA Instant Credit Transfer шема предвидува средствата да бидат ставени на располагање на сметката на примачот за помалку од десет секунди, при што системот функционира 24 часа дневно, седум дена во неделата.
Во таков систем класичниот модел во кој проблематична трансакција може долго да чека на рачна проверка станува сè помалку практичен.
Токму затоа технологии што автоматски ја препознаваат причината за проблемот и веднаш предлагаат корекција можат да станат важен дел од идната платежна инфраструктура.
Што би значело ова за македонските банки?
AI автоматизацијата на платежните грешки потенцијално може да донесе неколку значајни промени за банките.
Најочигледната е намалување на времето потребно за решавање проблематични трансакции. Наместо операторот рачно да пребарува низ повеќе системи и правила, AI може да ги собере релевантните информации и да предложи решение.
Вториот ефект е можноста банките да обработуваат поголем број трансакции без пропорционално да го зголемуваат бројот на вработени во оперативните тимови.
Дополнително, стандардизираното толкување на SEPA, SWIFT и други платежни правила може да помогне да се намали ризикот од различни интерпретации и човечки грешки.
Но ваквиот модел отвора и нови прашања.
Банките ќе мора да обезбедат дека AI препораките се проверливи, дека постои јасна трага кој донел конечна одлука и дека чувствителните платежни податоци се обработуваат во согласност со регулаторните и безбедносните стандарди.
AI нема да го тргне банкарскиот оператор – ќе му ја менува работата
Интересен аспект на решението на Finastra е што компанијата не предлага целосна автоматизација без човечки надзор.
Секоја препорака треба да биде проверена и одобрена од оператор.
Тоа покажува како најверојатно ќе изгледа првата фаза на масовното воведување AI во критичните банкарски процеси: алгоритмот ја презема анализата и пребарувањето низ голем број правила и податоци, додека човекот ја задржува конечната одговорност.
За македонските банки ова може да биде особено важно во периодот кога истовремено треба да се приспособуваат кон SEPA, инстант плаќањата, новите европски стандарди и сè поголем број дигитални трансакции.
Следната fintech револуција можеби нема да биде видлива за клиентот
Најголем дел од fintech иновациите што ги забележуваат клиентите досега се поврзани со мобилни апликации, дигитални картички и побрзо отворање сметки.
Но следната фаза може да се случува целосно „зад сцената“.
AI системите за откривање грешки, спречување измами, проверка на платежните пораки и автоматизирано управување со исклучоци можат да станат дел од инфраструктурата која клиентот никогаш нема директно да ја види.
Резултатот, сепак, би требало да го почувствува – помалку одбиени трансакции, пократко време за решавање проблеми и посигурни плаќања.
Со целосната интеграција на македонските банки во SEPA и претстојното воведување инстант плаќања, прашањето повеќе не е само колку брзо ќе се движат парите.
Сè поважно ќе биде и колку брзо банкарските системи можат да препознаат и поправат проблем кога нешто во платежниот процес ќе тргне наопаку.
Чекањето заврши! НЛБ Банка го открива „Миле – Да почекам“ и неговата нова мисија
АЛТА банка: Октомври е месец на штедењето
Инфлацијата во еврозоната на највисоко ниво во последните три години
Од утре поевтинуваат горивата: Дизелот пониско за 3 денари, бензините за 1,5 денар
Една година со SEPA: Колку Македонија навистина заштеди од поевтините евро-трансфери?
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
