Банки
Гувернерката Ангеловска-Бежоска на Банкарскиот самит во Белград: Банкарскиот систем важен фактор за побрза конвергенција кон ЕУ
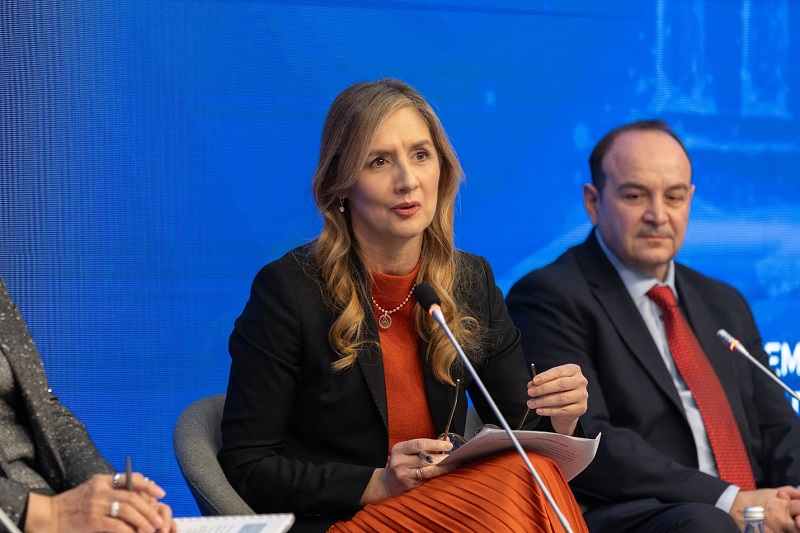
Банкарските системи во регионот успешно се справија со кризата, а нивната отпорност дополнително беше зајакната, обезбедувајќи им финансиска поддршка на економиите. Во однос на македонскиот банкарски систем, и покрај кризите адекватноста на капиталот беше зајакната, нефункционалните кредити се намалија на историски ниски нивоа, ликвидноста и натаму е солидна и стабилна, а кредитирањето е на солидно ниво. Ова покажува главно дека банкарскиот систем има капацитет да обезбеди поддршка за економскиот раст, особено за инвестициите. Сепак, пристапот до финансии треба уште да се подобрува, а нивото на кредитната активност треба и натаму да се зголемува. Во регионот на Западен Балкан учеството на кредитите во БДП е во распон од 45 до 55% од БДП, а во ЕУ над 80% од БДП. Ова го посочи гувернерката на Народната банка, Анита Ангеловска-Бежоска на панел-дискусијата на гувернерите којашто се одржа во рамките на Банкарскиот самит, организиран од Здружението на банки на Србија во Белград. На панел-дискусијата покрај гувернерката учествуваа и нејзините колеги од регионот, гувернерката на Србија Јоргованка Табаковиќ, гувернерот на Хрватска, Борис Вујчиќ, како и вицегувернерот на Црна Гора, Никола Фабрис и вицегувернерот на Босна и Херцеговина, Марко Видаковиќ.
На панел-дискусијата беше посочено дека и покрај последователните кризи, и натаму има конвергенција на земјите од регионот кон ЕУ, но побавна. Гувернерката Ангеловска-Бежоска укажа на значителните економски загуби од кризите коишто се случија изминатите години, при што симулациите покажуваат дека доколку не се случеа, конвергенцијата би била повисока за 5 процентни поени, додека нивото на бруто домашниот производ би било повисоко за 8% на крајот на 2024 година. Притоа, доколку македонската економија и натаму расте со просечната историска стапка на БДП по глава на жител, ќе бидат потребни 40 години за да се достигне нивото на доход на ЕУ, што само укажува на важноста од што побрзо надминување на постојните структурни пречки за економскиот раст, за што ќе биде неопходно и соодветно финансирање.
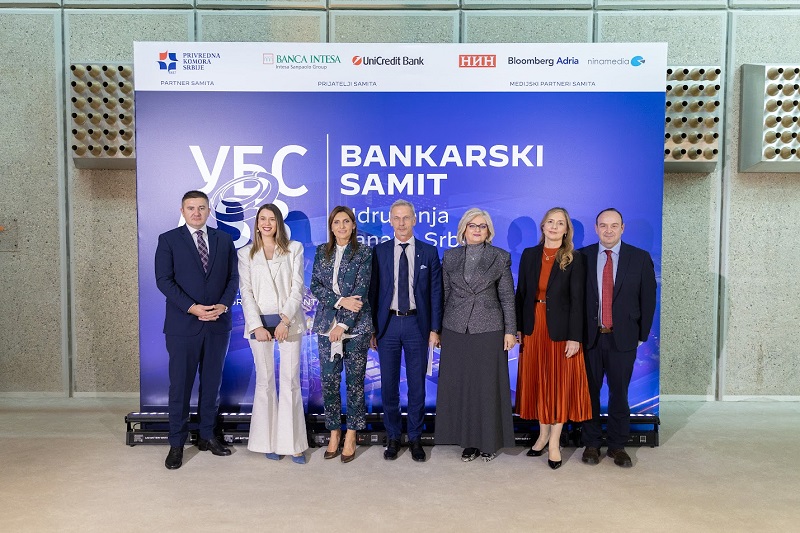
Оттука, несомнено еден од факторите за забрзување на конвергенцијата, покрај продуктивноста и работната сила, е и пристапот до финансии. На панел-дискусијата, гувернерката Ангеловска-Бежоска истакна дека според анкетата на ОЕЦД за напредокот во конвергенцијата, пристапот до финансии сѐ уште е предизвик за регионот, особено пристапот до алтернативни извори за финансирање. Индексот на ММФ којшто го мери не само квантитетот, туку и софистицираноста на финансиското посредување, покажува дека регионот е значително зад ЕУ. Оттаму, понатамошното унапредување на финансиското посредување во регионот ќе биде помеѓу приоритетите за забрзување на конвергенцијата и во иднина.
Гувернерката Ангеловска-Бежоска посочи дека понатамошното унапредување на финансиското посредување во регионот може да се постигне преку поттикнување на домашното штедење, насочување на дел од готовинските заштеди во евра во финансискиот систем, зголемување на пристапот до надворешните извори на финансирање преку привлекување странски директни инвестиции во финансискиот систем, зголемување на конкурентноста, дигитализацијата и вклученоста, диверзификација на изворите за финансирање и понатамошна интеграција во европските финансиски системи, вклучително и преку пристапувањето во СЕПА, за што нашата држава веќе поднесе барање и наскоро очекува позитивен одговор од релевантните европски институции.

Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“

Нови правила за заштита на штедачите во Македонија: Два посебни фонда, минимум 4% резерви и петгодишен рок за обесштетување

Нафтата повторно поскапува: Нападот врз најголемата саудиска рафинерија го крена Брент на 115,59 долари

Македонија може да расте побрзо, но ја кочи невидливата цена на трговијата: Што открива новиот извештај на Светската банка?

Народната банка на Србија презеде мерка за обезбедување доволно девизна готовина

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции






Банки
Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“
Стопанска банка АД – Скопје промовира специјална понуда за детскиот штеден депозит „ПЧЕЛКА“, со гарантирана годишна каматна стапка од 3,8% за денарските депозити и 2,8% за депозитите во евра. Понудата важи за депозити отворени во периодот од 26 до 31 октомври 2026 година, со рок на орочување од 36 месеци и можност за дополнителни уплати во текот на штедењето.
По повод Светскиот ден на штедењето, кој се одбележува на 31 октомври, Стопанска банка им нуди на родителите можност да започнат долгорочно штедење за своите деца под промотивни услови.
Со производот „ПЧЕЛКА“, банката овозможува постепено создавање заштеди што можат да бидат наменети за идните потреби на детето, образованието или други семејни планови.
Гарантирана каматна стапка за три години
Според промотивната понуда, детскиот депозит „ПЧЕЛКА“ може да се отвори во денари или во евра, со рок на орочување од 36 месеци.
За денарските депозити е предвидена годишна каматна стапка од 3,8%, додека за депозитите во евра каматата изнесува 2,8% годишно.
Каматните стапки се гарантирани за целиот период на орочување, што им овозможува на штедачите однапред да ги знаат договорените каматни услови.
Ова е особено значајно за семејствата што сакаат да планираат долгорочно штедење без изложеност на промени на договорената каматна стапка во текот на трите години.
Минимален влог од 3.000 денари или 50 евра
Според официјалните информации на Стопанска банка, минималниот износ потребен за отворање на депозитот „ПЧЕЛКА“ е 3.000 денари или 50 евра, во зависност од избраната валута.
Една од карактеристиките на производот е можноста за дополнителни уплати во текот на целиот период на орочување.
Дополнителните вложувања не се ограничени со минимален износ и можат да се вршат без раскинување на постојниот депозит.
Тоа значи дека родителите можат постепено да ги зголемуваат заштедите, во согласност со своите финансиски можности.
За дополнително вложените средства каматата се пресметува од моментот на уплатата до датумот на достасување на депозитот.
Дополнителните уплати не го продолжуваат договорениот рок на орочување.
Каматата се пресметува дневно, а средствата се достапни на крајот од орочувањето
Според условите на депозитниот производ, каматата се пресметува на дневна основа и се капитализира на 31 декември секоја година.
Депонентот располага со вложените средства и пресметаната камата на датумот на достасување на депозитот.
Банката предвидува и можност за предвремено раскинување на договорот, но во таков случај каматата се пресметува според условите за депозити по видување, а не според првично договорената каматна стапка за целиот период.
Затоа, пред отворањето на депозитот, важно е клиентите да се запознаат со условите за предвремено повлекување на средствата.
Кој може да отвори детски депозит?
Депозитот „ПЧЕЛКА“ е наменет за малолетни лица, а го отвораат нивните законски застапници или старатели, во согласност со условите на банката.
За отворање се потребни важечки документи за лична идентификација на законските застапници и извод од матичната книга на родените за детето.
Банката предвидува и можност дополнителни средства на депозитот да уплатуваат трети лица, согласно законските прописи.
По отворањето на депозитот, клиентот добива договор за депозит, а штедна книшка може да се издаде на барање.
Штедењето како прв чекор кон финансиска сигурност
Детските штедни депозити претставуваат еден од начините преку кои родителите можат постепено да издвојуваат средства за идните потреби на своите деца.
Можноста за дополнителни уплати овозможува штедењето да не биде ограничено само на почетниот влог, туку да се надополнува во согласност со семејниот буџет.
Истовремено, редовното издвојување средства може да придонесе и за развивање позитивни финансиски навики кај најмладите.
За семејствата што размислуваат за ваков вид штедење, важно е да ги споредат каматните стапки, рокот на орочување и условите за располагање со средствата.
Банки
Народната банка на Србија презеде мерка за обезбедување доволно девизна готовина
Народната банка на Србија на 27 октомври 2026 година соопшти дека презела мерка насочена кон обезбедување доволна количина странска ефективна валута. Информацијата доаѓа во период кога институцијата објави и посебни соопштенија поврзани со понудата на евра во менувачниците и трансферите на парични средства на финансиските институции.
Според објавите на официјалната веб-страница, српската централна банка истиот ден реагирала на информации во медиумите за достапноста на еврата во менувачниците.
Централната банка објавила и појаснување поврзано со наводите за трансфери на финансиски средства на финансиски институции.
Овие случувања го ставаат вниманието врз функционирањето на менувачкиот пазар и комуникацијата меѓу централната банка, финансиските институции и јавноста.
Девизната готовина е важна за граѓаните што купуваат или продаваат странски валути, за менувачниците и за дел од готовинските трансакции во економијата.
Официјалното објавување мерка за обезбедување готовина само по себе не е доказ за девизна или банкарска криза. За оценка на нејзиниот опфат и ефект потребен е увид во целосниот текст на мерката.
Банки
Халкбанк со платежна картичка за деца од 9 до 15 години: Бесплатна сметка, контрола на трошењето и лимити поставени од родителите
Халкбанк АД Скопје ја промовира детската платежна картичка „Халки“, наменета за деца на возраст од 9 до 15 години, со која најмладите можат постепено да стекнуваат финансиска самостојност и да учат одговорно да располагаат со својот џепарлак. Картичката овозможува плаќања во продавници и на интернет, додека родителите имаат увид во трансакциите и можност да поставуваат лимити на потрошувачката.
Со детската дебитна картичка Mastercard Debit Junior, Халкбанк нуди банкарски производ приспособен за потребите на најмладите корисници, кој истовремено им овозможува на родителите да го следат и контролираат користењето на средствата.
Како што наведува банката во својата објава на социјалните мрежи, целта на производот е децата уште од најрана возраст да почнат да развиваат одговорни финансиски навики и постепено да учат како да управуваат со сопствените пари.
Бесплатна сметка и префрлање џепарлак без провизија
Една од главните поволности на детската картичка е тоа што отворањето, водењето и одржувањето на платежната сметка на малолетното лице се без надоместок.
Родителите можат бесплатно да префрлаат средства од својата сметка на сметката на детето, со што се овозможува едноставно и редовно распределување на џепарлакот.
Според официјалните информации на Халкбанк, картичката се издава на име и презиме на детето и е поврзана со негова платежна сметка.
Со неа може да се плаќа на продажни места, да се извршуваат интернет-плаќања и бесконтактни трансакции, како и да се подига готовина од банкомати.
Банката наведува дека подигањето готовина е без надоместок од банкомати во земјата и странство.
Родителите можат да поставуваат дневни лимити
Посебно внимание е посветено на контролата на трошењето.
Според условите објавени на официјалната веб-страница на банката, стандардниот дневен лимит на детската картичка изнесува 2.000 денари по канал на користење.
Родителот или законскиот старател може да го приспособи лимитот преку електронското или мобилното банкарство, како и преку контакт-центарот на банката.
На овој начин, родителите можат да определат колкав износ детето ќе има на располагање за секојдневните потреби.
Дополнително, банката овозможува следење на трансакциите преку електронското и мобилното банкарство на родителот.
Предвидени се и бесплатни СМС-известувања на телефонскиот број на законскиот застапник или старател, преку кои може да се добиваат информации за извршените плаќања.
Во случај на губење на картичката, родителот има можност да ја блокира преку електронското банкарство.
Дигитални плаќања приспособени за најмладите
Детската платежна картичка поддржува и дигитално користење преку Apple Pay, Google Pay и Fidesmo Pay, согласно условите за користење на соодветните услуги.
Со ова, производот ги вклучува и современите начини на плаќање што сè повеќе се користат во секојдневниот живот.
Картичката е дебитна, што значи дека трошењето е поврзано со расположливите средства на платежната сметка, а не со користење потрошувачки кредит.
Ваквиот пристап им овозможува на децата да се запознаат со основните принципи на безготовинското плаќање, додека родителите ја задржуваат контролата врз користењето на средствата.
Како се аплицира за детската картичка?
Според официјалните услови на Халкбанк, за Mastercard Debit Junior може да се аплицира во филијалите на банката.
За поднесување барање е предвидено присуство на двајцата родители, односно законски застапници или старатели.
Потребната документација вклучува документ за лична идентификација на законските застапници, извод од матичната книга на родените за детето, изјава потпишана од двајцата законски застапници и барање за издавање и користење на картичката.
Банката на својата веб-страница објавува детални информации за карактеристиките, условите и начинот на аплицирање.
Првите финансиски навики започнуваат со џепарлакот
Користењето платежна картичка може да биде практичен начин децата постепено да научат да прават разлика меѓу потребите и желбите, да планираат помали трошоци и да ја разберат вредноста на парите.
Редовниот џепарлак, поставувањето лимити и разговорите за направените трошоци можат да помогнат во развивањето одговорен однос кон личните финансии.
Притоа, важно е финансиската самостојност да се развива постепено и со соодветни насоки од родителите.
Детската картичка претставува алатка за практична финансиска едукација, но не ја заменува потребата од разговор со децата за штедењето, безбедното плаќање и одговорното користење на средствата.
Со платежната картичка „Халки“, Халкбанк им овозможува на децата да ги направат првите чекори во самостојното управување со пари, додека родителите располагаат со алатки за следење и ограничување на потрошувачката.
Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“
Нови правила за заштита на штедачите во Македонија: Два посебни фонда, минимум 4% резерви и петгодишен рок за обесштетување
Нафтата повторно поскапува: Нападот врз најголемата саудиска рафинерија го крена Брент на 115,59 долари
Македонија може да расте побрзо, но ја кочи невидливата цена на трговијата: Што открива новиот извештај на Светската банка?
Народната банка на Србија презеде мерка за обезбедување доволно девизна готовина
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити
