
Банки
Ангеловска-Бежоска за „НИН“: Носење проактивни економски политики за поголема отпорност на идните предизвици


„Иако успешно поминавме низ голема економска бура, сѐ уште се соочуваме со променливи светски услови, поради што е потребна постојана будност и приспособливост“, посочува гувернерката на Народната банка, Анита Ангеловска-Бежоска во авторски текст во престижниот српски неделник „НИН“. Во текстот гувернерката ја анализира последната инфлациска криза и одговорот на централните банки, којшто овозможи стабилизација без притоа економиите да западнат во рецесија, или, пак, да има последици за финансиската стабилност. Ангеловска-Бежоска посочува дека со оглед на значителното намалување на инфлацијата, централните банки започнаа со циклусот на олабавување на монетарната политика. Притоа, таа ја нагласува потребата за проактивни економски политики коишто можат брзо и ефективно да се справат со сложените предизвици коишто може повторно да се појават во иднина.
Гувернерката посочува дека и покрај смирувањето на инфлацијата, сепак и понатаму има предизвици поврзани со поголемата инерција кај нејзината базична компонента. Таа наведува дека базичната инфлација во регионот од 5%, иако е преполовена во однос на нејзината највисока вредност во кризата, сепак е поотпорна во однос на вкупната инфлација којашто е намалена за 80%. „Оваа упорност е во голема мера нагласена со динамиката на растот на платите, којашто во просек изнесува 12% номинално и 8% во реални услови, со што се истакнува можната улога на политиките за платите во одржувањето на овие ценовни притисоци“, посочува гувернерката.
Во однос на останатите политики, таа истакнува дека при минатите кризи фискалниот одговор ги поддржа економиите, но таа поддршка имаше цена, исцрпувајќи го фискалниот простор и зголемувајќи ги дефицитите и јавниот долг. „Оттука, задржувањето на определбата за фискална консолидација ќе биде од суштинско значење во наредниот период, не само за да се обезбеди фискална одржливост, туку и за да се обезбеди неопходната поддршка за монетарната политика“, посочува Ангеловска-Бежоска. Во текстот се истакнува дека структурните фактори како што се деглобализацијата, стареењето на населението и климатските промени, заедно со технолошкиот напредок како вештачката интелигенција и натаму ќе влијаат врз потенцијалот за раст. За да се приспособиме кон нив ќе биде потребен проактивен пристап преку структурните реформи, овозможувајќи им на економиите да бидат отпорни на можните нарушувања во снабдувањето и да ги ублажат инфлациските притисоци на подолг рок.

Народната банка ги заострува условите за кредитирање на граѓаните

ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

Златото под притисок: Техничките сигнали укажуваат на можност за нов пад на цената

Славески: Структурните реформи можат да донесат раст на БДП од околу 14%

Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања





Банки
Народната банка ги заострува условите за кредитирање на граѓаните
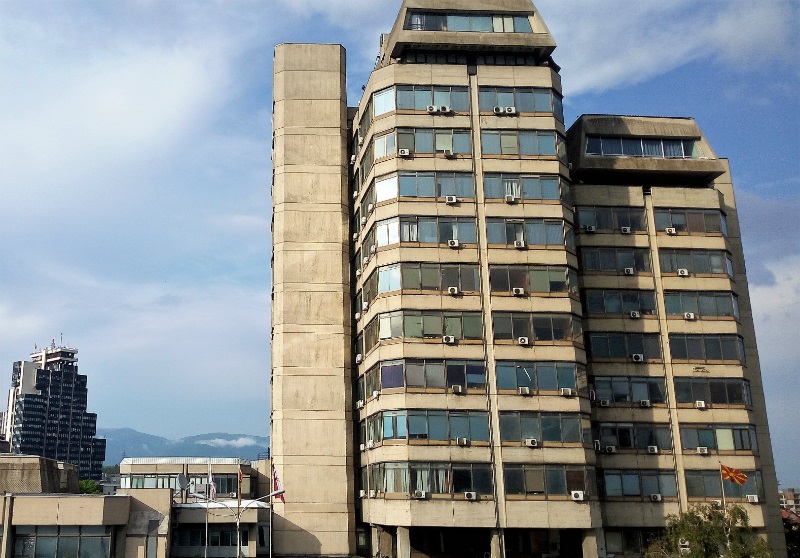
Народната банка воведува построги макропрудентни мерки за кредитирањето на физичките лица, со кои се намалува дозволеното ниво на задолженост на граѓаните и се скратува максималниот рок за отплата на дел од кредитите. Новите правила ќе почнат да се применуваат од 1 декември 2026 година.
Според одлуката на Извршниот одбор на Народната банка, максималниот однос меѓу месечните кредитни обврски и приходите на кредитокорисникот, познат како ДСТИ, се намалува за пет процентни поени.
Кај кредитите во денари, максималниот ДСТИ ќе изнесува 45%, наместо досегашните 50%, додека кај кредитите со валутна компонента лимитот се намалува од 45% на 40%. Тоа значи дека банките при одобрувањето кредити ќе треба да водат сметка месечните отплати на клиентите да не го надминуваат утврдениот процент од нивните месечни приходи.
Исклучок остануваат граѓаните кои за првпат купуваат сопствено живеалиште. За нив и натаму ќе важат досегашните лимити од 50% за денарските кредити и 45% за кредитите со валутна компонента.
Промени се предвидени и кај роковите за отплата. Максималниот рок за станбените кредити се скратува од 30 на 25 години, додека кај хипотекарните потрошувачки кредити ќе се намали од 20 на 15 години. За кредитите наменети за прво купување сопствено живеалиште максималниот рок останува 30 години.
Од Народната банка посочуваат дека мерките се носат превентивно, во услови кога банкарскиот систем е здрав и стабилен и нема присутни системски ризици. Истовремено, кредитирањето на населението продолжува да расте.
Во првото полугодие од 2026 година, кредитите на физичките лица бележат годишен раст од 12,2%, во споредба со 11,2% во 2025 година. Најголема динамика има кај станбените кредити, чиј годишен раст достигнал 16,6%.
Народната банка оценува дека ваквата динамика бара навремено ограничување на можните ризици од прекумерно задолжување на домаќинствата, со цел да се зачува одржливоста на кредитирањето и финансиската стабилност.
Макропрудентните ограничувања за кредитирањето на физичките лица првпат беа воведени во јули 2023 година, а дополнително беа зајакнати во декември 2025 година. Според централната банка, досегашната примена на мерките придонела за подобрување на структурата на новото кредитирање и за намалување на кредитирањето на домаќинствата со повисок должнички товар.
Со новите измени и натаму се задржува поповолниот регулаторен третман за граѓаните кои првпат решаваат станбено прашање.
Банки
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

Европската банка за обнова и развој инвестира до 64 милиони евра во AikGroup, со цел поддршка на регионалното ширење, унапредување на корпоративното управување и зајакнување на дигиталната и климатската отпорност на групацијата.
Европската банка за обнова и развој (ЕБОР), преку купување новоиздадени акции во вредност до 64 милиони евра, стекна удел од 5% во сопственичката структура на AikGroup, една од најбрзорастечките банкарски групации во Југоисточна Европа.
Инвестицијата има за цел да го поддржи понатамошното ширење на работењето и зајакнувањето на позицијата на AikGroup во регионот на Југоисточна Европа преку аквизиции и органски раст.
ЕБОР ќе именува свој претставник во Одборот на директори на групацијата, со што се очекува дополнително унапредување на корпоративното управување и поддршка на стратешкото одлучување во процесот на меѓународно ширење.
AikGroup е под надзор на Европската централна банка (ЕЦБ) и е во сопственост на Александар Костиќ. Групацијата работи преку своите членки во Србија – AikBank, AikLeasing и MV Investment, во Словенија – Gorenjska Banka и GB Leasing, како и во Црна Гора преку Hipotekarna Banka.
Во изминатите години групацијата забележа брз раст преку повеќе аквизиции, а денес има повеќе од 800.000 клиенти и управува со вкупна актива вредна над 10 милијарди евра. Целта е во следните три до пет години вкупната актива да достигне 20 милијарди евра преку нови аквизиции и продолжување на органскиот раст во регионот.
Извршниот директор на ЕБОР за финансиски институции, Франсис Малиг, оцени дека силните регионални банкарски групации со транспарентно работење имаат важна улога во подобрувањето на корпоративното управување во банкарскиот сектор, како и во поддршката на растот на приватниот сектор и економската интеграција.
Според него, со оваа инвестиција ЕБОР ја поддржува визијата на AikGroup за изградба на водечка регионална банкарска групација, со повисоки стандарди на корпоративно управување, развој на дигиталните капацитети и поголема отпорност на климатските ризици и сајбер-заканите.
Претседателот на Извршниот одбор на AikGroup, Разван Мунтеану, изјави дека влезот на ЕБОР како нов акционер претставува потврда на стратегијата и амбицијата на групацијата да изгради водечка финансиска групација во Југоисточна Европа и да создава долгорочна вредност на пазарите на кои работи.
Тој посочи дека комбинацијата од регионалното присуство и експертизата на AikGroup и глобалното искуство на ЕБОР треба да придонесе за побрза економска транзиција во регионот, додека инвестицијата ќе го поддржи натамошното проширување на пазарите и зголемувањето на оперативната ефикасност.
Проектот треба дополнително да ги зацврсти стандардите за корпоративно управување, а присуството на претставник на ЕБОР во Одборот на директори да обезбеди дополнително меѓународно искуство од финансиската индустрија.
Како дел од инвестицијата, AikGroup ќе може да користи и техничка поддршка во повеќе области, меѓу кои сајбер-безбедноста и управувањето со податоци, во согласност со барањата на Актот на ЕУ за дигитална оперативна отпорност – DORA.
Со вклучувањето на ЕБОР во сопственичката структура, AikGroup се обврза и дополнително да развие и спроведе план за климатска транзиција усогласен со целите на Парискиот договор. Планот треба да придонесе за интегрирање на климатските аспекти во управувањето, стратегијата, управувањето со ризици и практиките за објавување информации во рамките на групацијата и нејзините зависни друштва.
Трансакцијата е дел од Стратегијата на ЕБОР за финансискиот сектор и е усогласена со пристапот на банката за забрзување на дигиталната транзиција, паралелно со поддршката на развојот на конкурентен, добро управуван и отпорен банкарски сектор во Западен Балкан.
На 31 декември 2025 година, AikGroup располагала со вкупна актива од повеќе од 10 милијарди евра и капитална база од 1,4 милијарди евра. Групацијата има повеќе од 3.000 вработени и обезбедува широк спектар финансиски услуги за различни категории клиенти.
Банки
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
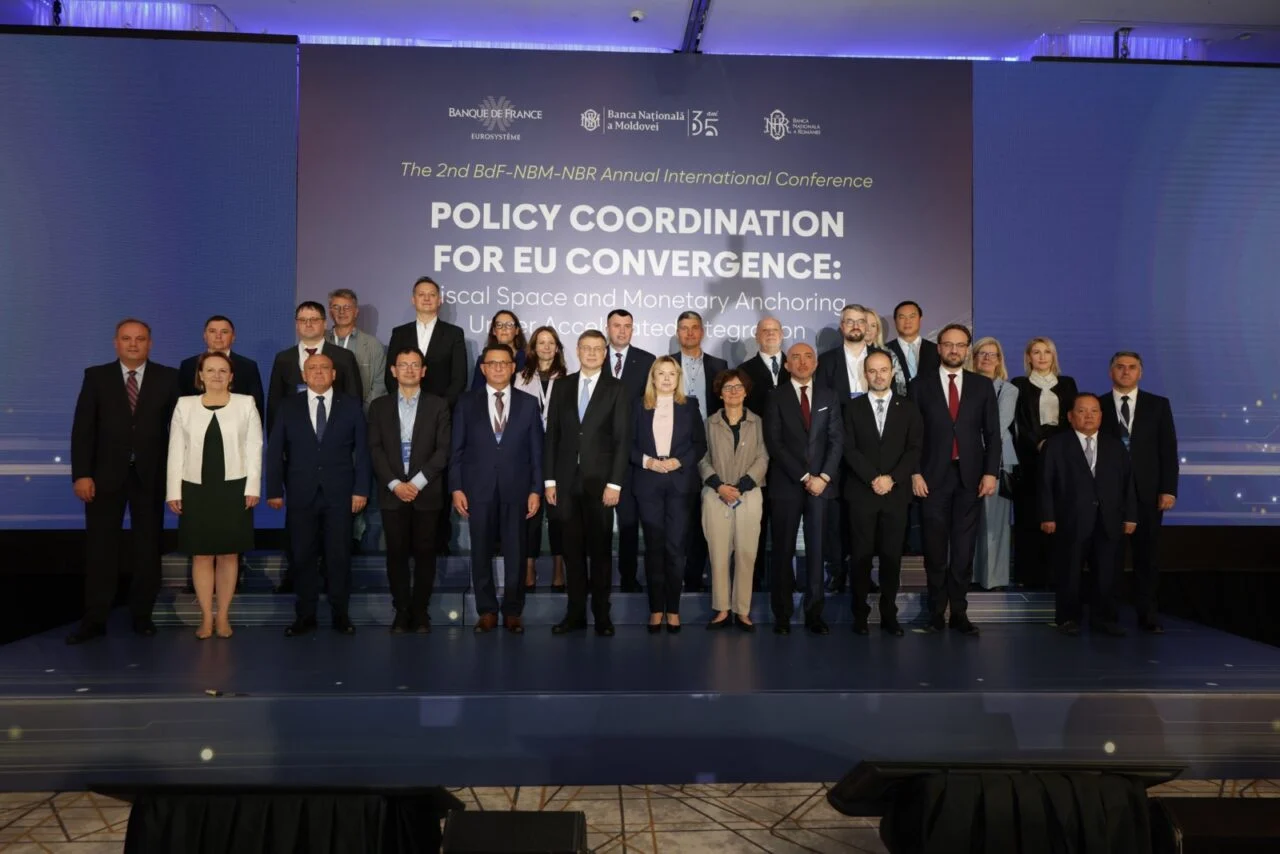
Комбинацијата од реформи на пазарот на трудот, во човечкиот капитал, деловното окружување и доброто управување може значително да го забрза економското приближување на Македонија кон Европската Унија и да донесе раст на БДП од околу 14 проценти.
Ова го истакна гувернерот на Народната банка, Трајко Славески, на Годишната меѓународна конференција „Координација на политиките за конвергенција кон ЕУ: фискален простор и монетарно закотвување во услови на забрзана интеграција“, одржана во Кишињев, Молдавија.
Според проценките што ги презентираше гувернерот, ваков ефект врз економијата би бил можен доколку земјата успее да затвори половина од јазот што постои во однос на водечките економии од Централна, Источна и Југоисточна Европа.
Говорејќи на панел-дискусијата „Интеграција во единствениот пазар и структурна конвергенција“, Славески оцени дека реалната конвергенција на земјите од Западен Балкан сè уште се одвива бавно.
Токму затоа, според него, структурните реформи остануваат клучни за зголемување на долгорочниот потенцијал за раст и за побрзо приближување кон економските стандарди на Европската Унија.
Трговската отвореност достигна 130% од БДП
Славески посочи дека долгогодишната макроекономска стабилност создала основа за развој на домашната економија, додека поголемата трговска отвореност и интегрирањето во европските и глобалните синџири на вредност значително го промениле економскиот и извозниот профил на земјата.
Во 2025 година, трговската отвореност достигнала околу 130 проценти од БДП, што е речиси двојно повеќе во споредба со почетокот на транзицијата.
Според гувернерот, следниот голем чекор треба да биде подобрување на институционалниот капацитет.
Тој како особено важни ги издвои владеењето на правото, ефикасноста на институциите и поголемата предвидливост на економските политики.
Подоброто управување, според Славески, може да ја подобри инвестициската клима, да ја зголеми ефикасноста на јавните политики и да го засили ефектот од инвестициите во човечки капитал и приватниот сектор.
Интеграцијата во единствениот пазар како двигател на растот
Подлабокото вклучување во Единствениот пазар на ЕУ, според гувернерот, може да биде еден од клучните двигатели на конвергенцијата.
Во тој контекст, Планот за раст на ЕУ за Западен Балкан обезбедува рамка што комбинира поголема интеграција со европскиот пазар, развој на Заедничкиот регионален пазар, спроведување структурни реформи и финансиска поддршка.
Еден од најконкретните примери за економските придобивки од европската интеграција, според Славески, е членството на земјата во Единствената област за плаќање во евра – SEPA.
SEPA носи милионски заштеди
За граѓаните, трошокот за испраќање 500 евра преку SEPA е намален за шестпати во споредба со претходните кореспондентски банкарски аранжмани.
Кај компаниите ефектот е уште поголем. За трансакција од 20.000 евра, трошокот е околу осумпати понизок.
Според проценките на Народната банка, вкупните заштеди од пониските банкарски провизии би можеле да достигнат околу 5 милиони евра само во првата година.
Следуваат инстант плаќањата
Паралелно со придобивките од SEPA, во тек се и оперативните подготовки за воспоставување на TIPS Clone – инфраструктура за инстант плаќања компатибилна со системите на Европската Унија.
Новиот систем треба да овозможи побрзи и поефикасни платежни трансакции и дополнително да го приближи домашниот финансиски систем кон европската платежна инфраструктура.
Пораката од конференцијата е дека финансиската интеграција сама по себе не е доволна. За Македонија да го забрза приближувањето кон европските економии ќе бидат потребни паралелни реформи во институциите, пазарот на трудот, човечкиот капитал и деловното окружување.
Токму комбинацијата од овие реформи, според проценките што ги презентираше Славески, може да има најголем ефект врз идниот економски раст.
Народната банка ги заострува условите за кредитирање на граѓаните
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%
Златото под притисок: Техничките сигнали укажуваат на можност за нов пад на цената
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
Што значи AI автоматизацијата на платежните грешки за македонските банки во ерата на SEPA и инстант плаќањата?
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
