Банки
Андреева од Народната банка: Макропрудентните мерки на Народната банка придонесуваат за задржување на финансиската стабилност
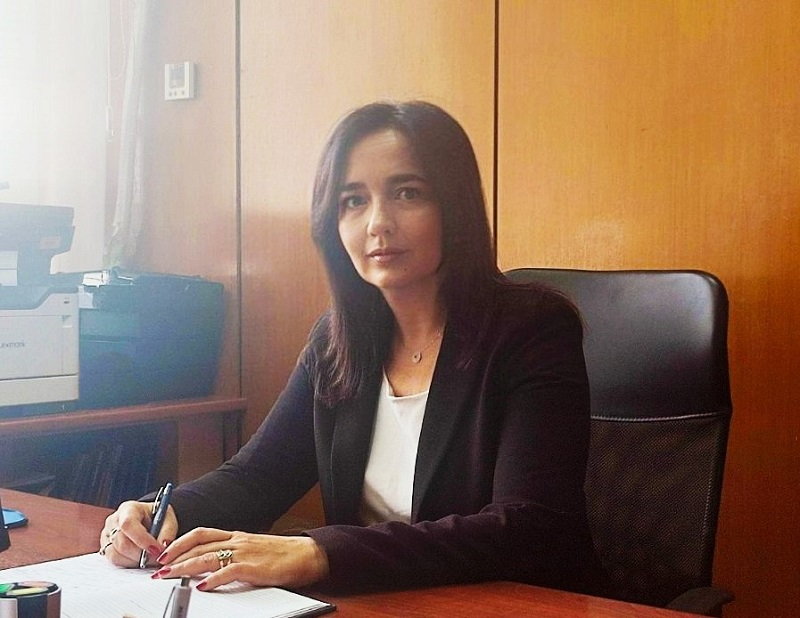
„Преку спроведување на макропрудентната политика и преземање макропрудентни мерки кон банките, штедилниците и другите финансиски институции на кои им издала дозвола, Народната банка се грижи за постигнувањето и задржувањето на финансиската стабилност. Една од тие мерки е противцикличниот заштитен слој на капиталот којшто беше „активиран“ во средината на 2022 година и за оваа мерка една од меѓународните агенции за кредитен рејтинг наведува дека придонесла за стабилизирање на растот на станбените кредити и за забавување на растот на цените на становите“, пишува Наташа Андреева, директорката на Дирекцијата за финансиска стабилност и макропрудентна политика, во колумна за билтенот на Македонската банкарска асоцијација.
Андреева објаснува дека целта на воведувањето на стапката на противцикличниот заштитен слој на капиталот е да се делува превентивно и навремено да се гради и да се зајакнува капиталната сила на домашните банки, што е во основата на отпорноста на банкарскиот сектор на ризици. „При оцената на системските ризици, посебен акцент беше ставен на геополитичката неизвесност и ризиците поврзани со војната во Украина, што создаваа ризици за домашната економска активност и за инфлацијата. Дополнителен фактор беше растот на цените на становите, којшто забрзуваше во тој период, при натамошен солиден раст на станбените кредити“, пишува Андреева и наведува дека мотивот за првичното воведување на стапката на противцикличниот заштитен слој се присутните ризици од повеќе страни, како што се пред сè зголемените ризици од макроекономското окружување, коишто можеа да го зголемат ризикот од проциклично остварување на кредитниот ризик и наталожување на кредитните загуби во билансите на банките.
Во средината на 2023 година, кај нас за првпат започнаа да се применуваат и макропрудентните мерки насочени кон кредитната побарувачка со цел да се избегне прекумерното задолжување. „Така, за кредит на физичко лице обезбеден со недвижност се ограничи соодносот помеѓу износот на кредитот и вредноста на заложената недвижност на 85%. Потоа, износот на месечните обврски на физичкото лице врз основа на кредити во однос на неговите месечни приходи се ограничи на 55% за кредит во денари и 50% за кредит во девизи или со девизна клаузула. Во услови на сѐ повисоки цени и каматни стапки, целта на оваа мерка беше да се намали системскиот ризик што би произлегол од евентуалната презадолженост на секторот „домаќинства“, при раст на општото ниво на цените, вклучително и на становите“, пишува Андреева во колумната и додава дека одредувањето на максималната висина на овој показател според валутата на кредитот е во согласност со стратегиските определби на Народната банка за денаризација и придонесува за деевроизација на билансите на банките.
Андреева објаснува дека Народната банка ја споделува одговорноста за водењето на севкупната мекропрудентна политика со останатите регулатори на финансискиот систем, при што меѓусебната соработка на надлежните регулатори се остварува преку Комитетот за финансиска стабилност и двата негови поткомитета, во кои членуваат претставници од сите финансиски регулатори.

Халк Осигурување со порака за Розов Октомври: Грижата за себе е најубавата форма на заштита

Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор

Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

NLB Next носи попусти за технологија кај повеќе познати брендови

ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања




Банки
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Кина ја забрзува консолидацијата на малите, претежно рурални банки, во обид да го зајакне финансискиот систем во услови на забавување на економскиот раст.
Според анализа на Fitch Ratings, во текот на 2025 година биле затворени рекордни 670 банки, што претставува околу една четвртина од вкупниот број банки во земјата. Кинеските власти ги интензивирале спојувањата и ликвидациите со цел да создадат помал број, но поголеми и подобро капитализирани финансиски институции.
Од Fitch посочуваат дека малите и руралните комерцијални банки се меѓу најранливите делови од кинескиот банкарски систем, поради послаб квалитет на активата, ниска капитализираност и недостатоци во управувањето, особено во помалку развиените региони.
Приносот на активата кај руралните банки во првата половина од годинава се намалил на 0,45%, од 0,56% во 2021 година. Истовремено, уделот на нефункционалните кредити пораснал на 2,8%, што е значително над просекот за банкарскиот сектор од 1,5%.
Овие банки имаат поголема изложеност кон мали компании, градежни и недвижносни фирми, како и кон финансиски субјекти поврзани со локалните власти.
Целта на консолидацијата е да се засили надзорот, да се намали регулаторната арбитража и да се подобри транспарентноста во секторот. Fitch оценува дека проблемите кај малите банки веројатно нема да предизвикаат поширока финансиска зараза, бидејќи нивното работење е претежно локализирано, а изложеноста кон други банки е ограничена.
Сепак, агенцијата предупредува дека структурните слабости кај дел од овие институции може да продолжат и во краток рок.
Консолидацијата доаѓа во период кога кинеската економија покажува знаци на забавување. БДП во вториот квартал пораснал за 4,3% на годишно ниво, што е најбавна стапка на раст од 2022 година, додека индустриската добивка во август пораснала за 4,2%, што е најслабото темпо на раст оваа година.
Банки
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

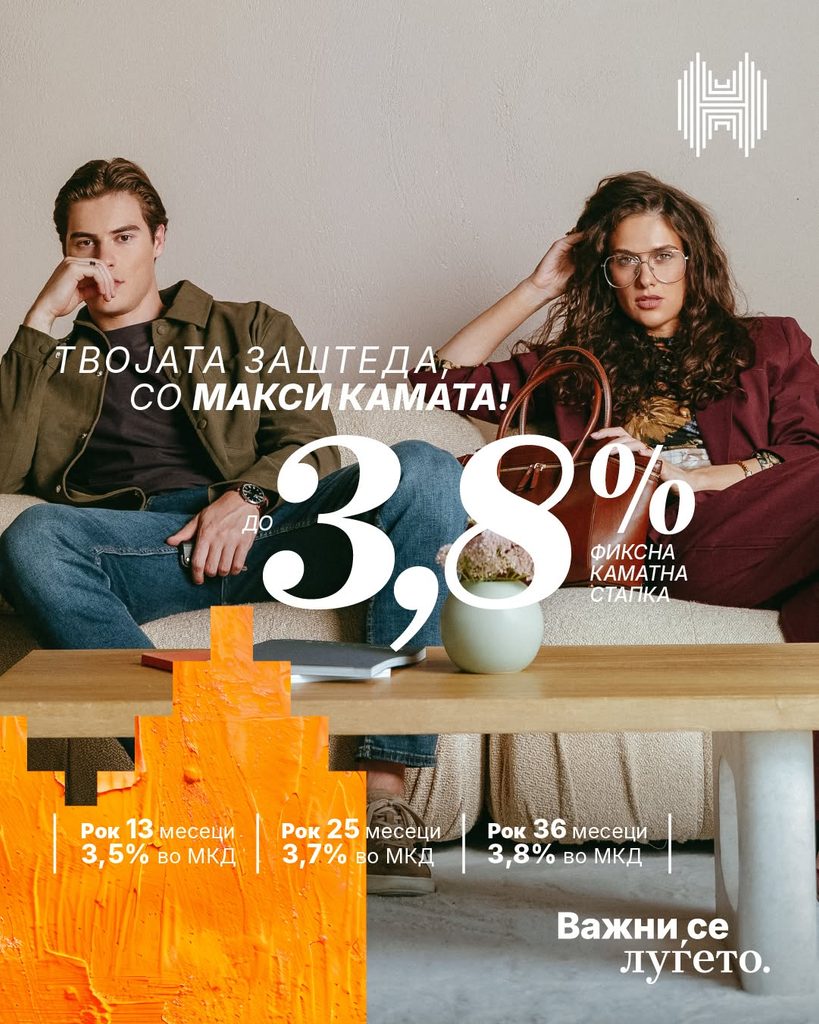
Халкбанк АД Скопје го промовира Макси депозитот, штеден производ со фиксна каматна стапка до 3,8%, во рамки на активностите по повод октомври – месецот на штедењето.
Корисниците можат да изберат различен период на орочување, во зависност од своите финансиски планови и потреби.
За депозит во денари, Банката нуди фиксна каматна стапка од 3,8% за период од 36 месеци, 3,7% за 25 месеци и 3,5% за 13 месеци.
Од Халкбанк посочуваат дека понудата е наменета за клиентите кои сакаат своите средства да ги орочат со однапред утврдена каматна стапка и да направат чекор кон остварување на своите финансиски цели.
Повеќе информации за условите на Макси депозитот се достапни на официјалната веб-страница на Халкбанк.
Банки
NLB Next носи попусти за технологија кај повеќе познати брендови
НЛБ Банка Скопје ја промовира понудата NLB Next, преку која корисниците можат да добијат попусти и дополнителни поволности кај повеќе партнери од областа на технологијата и електрониката.
Понудата е насочена кон купување мобилни телефони, компјутери, гејминг опрема, паметни часовници, слушалки и друга технолошка опрема.
Меѓу партнерите вклучени во NLB Next се Mega Mobil, iSTYLE, Neptun, Anhoch, My, Setec и Техномаркет.
Од Банката посочуваат дека целта на NLB Next е на клиентите да им овозможи дополнителни поволности при купување производи што се дел од нивното секојдневие, особено во сегментот на нови технологии и дигитални уреди.
Преку програмата, клиентите можат да ги користат достапните попусти кај партнерите и да изберат производи согласно своите потреби и интереси.
Халк Осигурување со порака за Розов Октомври: Грижата за себе е најубавата форма на заштита
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%
NLB Next носи попусти за технологија кај повеќе познати брендови
ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација