

Банки
Добивката на ТТК Банка порасна за 2,9% и дојде до 1,76 милиони евра во 2024 година


Во периодот од 1 јануари до 31 декември 2024 година, ТТК Банка АД Скопје ја реализираше својата стратегија, работејќи во согласност со клучните цели и задачи утврдени во Деловната политика и во Финансискиот план за 2024 година.
Во текот на 2024 година, ТТК Банка АД Скопје успешно ги усогласи своите стратешки цели со променливите макроекономски услови, што доведе до зголемување на профитабилноста и обезбеди стабилна и континуирана вредност за сите засегнати страни – клиентите, вработените и акционерите.
Заклучно со 31 декември 2024 година, Банката забележа позитивен финансиски резултат од 108,3 милиони денари, што претставува пораст од 2,9% во споредба со истиот период минатата година. Овој успех е резултат на зголемените оперативни приходи од 3,6%, при што истовремено беа контролиран и расходите, кои пораснаа за 8,0%. Дополнително, исправките на вредноста на финансиските средства на нетооснова достигнаа 37,4 милиони денари, што ја потврдува финансиската стабилност на Банката и нејзината подготвеност да се справи со динамичните пазарни услови.
Финансиски остварувања на ТТК Банка
Во 2024 година, билансната сума на Банката достигна ниво од 11.015 милиони денари, што претставува значителен раст од 9,1% во споредба со претходната година. Планот е остварен со 105,5%.
Заклучно со 31.12.2024 година, евидентиран е пораст на кредитите и побарувања од други комитенти за 9,9% во однос на 31.12.2023 година. Порастот во најголем дел произлегува од зголемувањето на кредитирањето на физички лица за 13,1%, преку зголемени пласмани на потрошувачки и на станбените кредити. Планот за овој период е исполнет со 104,0%.
Депозитите на други комитенти изнесуваат 9.466 милиони денари и бележат пораст во однос на минатата година од 11,4%, што се должи на зголемувањето на депозитите по видување и на орочените депозити кај физичките лица за 13,8% и на зголемувањето на орочени депозити на финансиски друштва за 90,5%. Во однос на планот се остварени со 107,1%.
Нето-приходите од камати претставуваат основна компонента во формирањето на вкупните приходи од работењето на Банката. Остварените нето-приходи од камати во периодот од 1.1.2024 до 31.12.2024 година изнесуваат 344,9 милиони денари и во однос на планот се остварени со 101,4%. Во однос на истиот период минатата година, зголемени се за 37,4 мил. денари или 12,2%. Порастот, во најголем дел, се должи на зголемените каматни приходи од секторот Банки и Финансиски институции, како резултат на повисоките каматни стапки поставени од монетарната политика на Централната банка при остварен раст и на приходите од камати од секторите стопанство и домаќинства.
Нето-приходите од провизии и надоместоци за услуги во тековниот период изнесуваат 166,9 милиони денари. Најголемо учество во генерирањето на приходите од провизии имаат провизиите од домашниот платен промет, како и провизиите од картично работење. Приходите од провизија бележат годишен раст од 2,5%. Нето-приходите од провизии и надоместоци за услуги во однос на планот за овој период се остварени со 84,8%.
Нето-приходите од курсни разлики изнесуваат 15,7 милиони денари и бележат годишен раст од 1,1% како резултат на зголемениот обем на тргувања на девизниот и на менувачкиот пазар. Во однос на планот се остварени со 96,8%.
Останатите приходи од работењето на Банката изнесуваат 26,1 милиони денари и се пониски за 53,9% во однос на минатата година, како резултат, во најголем дел, од понискиот износ на приходи од капитална добивка од продажба на преземени средства во тековната година. Во однос на планот се остварени со 48,5%.
Вкупните оперативни трошоци во анализираниот период изнесуваат 417,6 милиони денари и се за 8,0% повисоки во однос на истиот период минатата година, како резултат на зголемените трошоци за плати и вработени, што ја одразува стратегијата на Банката за континуирано инвестирање во човечките ресурси и задржување на квалификуваниот персонал, како и на повисоките трошоци за амортизација, кои се резултат на инвестиции во инфраструктурата и технологијата. Во однос на планот се остварени со 99,6%.
Во споменатиов период, исправката на вредноста на финансиските средства и на посебната резерва за вонбилансна изложеност на нето-основа изнесува 37,4 милиони денари и таа соодветствува со обемот, структурата и квалитетот на пласманите на Банката. Во споредба со истиот период од претходната година, овој износ е на пониско ниво за 10 милиони денари, што претставува намалување од 21,3%, што е резултат на засилените активности на Банката во наплатата на кредитните пласмани.
Во текот на 2024 година прокнижена е загуба заради оштетување на нефинансиските средства во износ од 1,1 милиони денари.
Очекувања за претстојниот период
Најновите услови во економијата овозможуваат да се продолжи со претпазливо нормализирање на поставеноста на монетарната политика. Оттука, централните банки почнаа да ги олабавуваат затегнатите монетарни политики, што сигнализира дека каматните стапки ќе продолжат постепено да се намалуваат и во претстојниот период. И натаму треба да се следат ризиците поврзани со надворешното окружување, пред сè, цените на примарните производи, коишто сè уште се под влијание на нестабилниот геополитички контекст и климатските промени, а треба да се внимава и на ризиците од домашните фактори коишто можат да влијаат врз побарувачката и цените во следниот период.
Сегашната клима сугерира дека и во следниот период Банката и понатаму внимателно ќе ги анализира тековните макроекономски параметри, ќе ги следи мерките, активностите и предвидувањата на економските авторитети и на носителите на економските политики и на операторите, ќе ги усогласува интерните индикатори и ќе го приспособува нејзиното работење на пазарните услови, со фокус кон одржување на ликвидноста и на долгорочната стабилност.
Банката ќе продолжи да дејствува проактивно, фокусирајќи се кон стабилно и профитабилно оперативно работење врз основа на реални и на предвидливи очекувања. Кредитната активност се очекува да продолжи да се реализира преку работата со населението и со малите и средни претпријатија, паралелно со севкупното зајакнување на економската активност и на зголемената побарувачка за кредити. Притоа, Банката ќе ги презема сите неопходни активности за одржување на квалитетот на портфолиото, конкурентноста и развојот на понудата на производи и услуги, како и изнаоѓање флексибилни решенија приспособени на потребите на клиентите.
Креирањето одржливи и ефикасни процеси, посветеноста кон зголемување на квалитетот и ефикасноста во клиентската услуга и зголеменото клиентско задоволство, реализацијата на планираниот обем на активности предвидени со деловната политика, понудата на зелени кредитни производи приспособени на потребите на клиентите, натамошниот развој на дигитализација на процесите, надградбата на производите и услугите достапни преку дигиталните канали како и потпирањето на сопствените извори на финансирање и понатаму ќе претставуваат основа на деловната стратегија на Банката за 2025 година, при што и натаму депозитите од секторот население остануваат со доминантно учество во вкупните извори на средства.


Халк Осигурување со нов состав на Управниот одбор и континуитет во управувањето

Инфлацијата во Германија може да достигне 3,2 отсто, највисоко ниво од крајот на 2023 година

Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел

Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?

Берзите под притисок, акциите бележат пад: S&P 500 и Nasdaq паднаа, нафтата скокна над 107 долари

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?





Банки
Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?
Купувањето енергетски ефикасен стан во Македонија веќе може да значи и поповолни услови за финансирање. Зелените станбени кредити, кои во Европа сè повеќе се користат за насочување капитал кон домови со мала потрошувачка на енергија, веќе се појавуваат и во понудата на домашните банки.
Најдиректен пример е НЛБ Банка, која во својата актуелна понуда има посебен „зелен станбен кредит“ наменет за купување енергетски ефикасен дом, односно станови со енергетска класа А или Б. Кредитот е достапен до 18 милиони денари, со рок на отплата до 30 години. Кај варијантата со животно осигурување, фиксната каматна стапка е 3,05 проценти за првите пет години или 3,5 проценти за првите десет години.
Според актуелната стандардна понуда на НЛБ, станбениот кредит има фиксна каматна стапка од 3,45 проценти за првите пет години или 3,9 проценти за првите десет години, додека кај „Станбен Плус“ стапките се 3,25 и 3,7 проценти. Тоа покажува дека, барем кај одредени модели, купувачот на енергетски ефикасен стан може да добие пониска почетна камата од онаа кај стандардниот станбен производ. Сепак, условите зависат и од видот на осигурување и профилот на клиентот, па споредбата треба да се прави според вкупниот трошок на кредитот, а не само според номиналната камата.
Трендот не се ограничува само на еден банкарски производ. Европската банка за обнова и развој преку програмата GEFF III REPower Residential годинава обезбеди нови линии за македонски банки, со цел парите да завршат токму во енергетски ефикасни домови, обновливи извори на енергија и станбени објекти со високи енергетски перформанси.
Во 2026 година ЕБОР одобри до четири милиони евра за НЛБ Банка за натамошно зелено кредитирање на станбениот сектор во Северна Македонија. Средствата се наменети за технологии со висока енергетска ефикасност, решенија за обновлива енергија и станбени згради со високи енергетски перформанси.
И Комерцијална банка добива нова кредитна линија од четири милиони евра во рамките на WB GEFF III. Според ЕБОР, парите ќе се користат за кредитирање зелени инвестиции во станбени згради и за технологии, материјали и решенија што ја зголемуваат енергетската ефикасност. Програмата е поддржана и од Европската Унија, која обезбедува инвестициски поттик за квалификуваните корисници и техничка помош.
Шпаркасе банка, исто така, има одобрена линија до четири милиони евра од ЕБОР во рамките на истата програма. Според проектната документација на ЕБОР, средствата се наменети и за изградба на станбени објекти со високи енергетски перформанси, покрај инвестициите во енергетска ефикасност и обновливи извори. Банката веќе нуди ЕКО кредити за домаќинствата, а за успешно реализирани и потврдени инвестиции наведува можност за инвестициски грант до 20 проценти од вредноста на инвестицијата.
Стопанска банка, пак, има „зелени кредити“ обезбедени со хипотека, но тие во моментов се претставени како кредити за инвестиции во енергетска ефикасност – изолација, енергетски ефикасни прозорци и врати, топлински пумпи, соларни колектори, фотоволтаици и друга опрема – а не како посебен станбен кредит за купување нов енергетски ефикасен стан.
Зад ваквите производи стои поширока европска политика на поврзување на домувањето со енергетската транзиција. Европската инвестициска банка веќе финансира модели за зелени хипотеки и енергетски ефикасно домување во повеќе земји. Во април 2026 година, на пример, ЕИБ и Европскиот инвестициски фонд учествуваа во финансиска операција во Шпанија и Португалија насочена кон хипотеки за енергетско реновирање и купување нови домови со речиси нулта потрошувачка на енергија.
ЕИБ има и посебни операции за финансирање на „зелени хипотеки“. Во Шпанија, преку проект со BBVA, финансирањето е целосно насочено кон одржливо домување и изградба на објекти што ги исполнуваат критериумите за речиси нулта потрошувачка на енергија или повисоки стандарди.
Тоа значи дека прашањето веќе не е дали „зелениот“ критериум ќе влезе во станбеното кредитирање во Македонија – тој веќе е присутен. Следната фаза ќе биде дали повеќе банки ќе почнат јасно да ја преточуваат енергетската класа на станот во подобри услови за купувачот: пониска камата, пониски трошоци, грант или комбинација од повеќе поволности.
За купувачите, енергетскиот сертификат на станот затоа постепено може да стане важен не само за идните сметки за струја и греење, туку и за цената по која ќе го финансираат сопствениот дом.
Банки
10% поврат со Mastercard картичките на Стопанска банка секој прв ден во месецот
Стопанска банка АД – Скопје ги потсетува корисниците на Mastercard картичките дека преку програмата Mastercard Day, секој прв ден во месецот можат да добијат 10% поврат на средства при плаќање за храна и пијалаци.
Понудата важи за плаќања со Mastercard картичка издадена од Стопанска банка, и тоа во земјата и во странство.
За користење на поволноста, корисниците треба претходно да се регистрираат преку платформата Priceless.com.
Со оваа понуда, корисниците можат да остварат поврат при плаќање во ресторани, кафулиња и други продажни места од категоријата храна и пијалаци, согласно условите на програмата Mastercard Day.
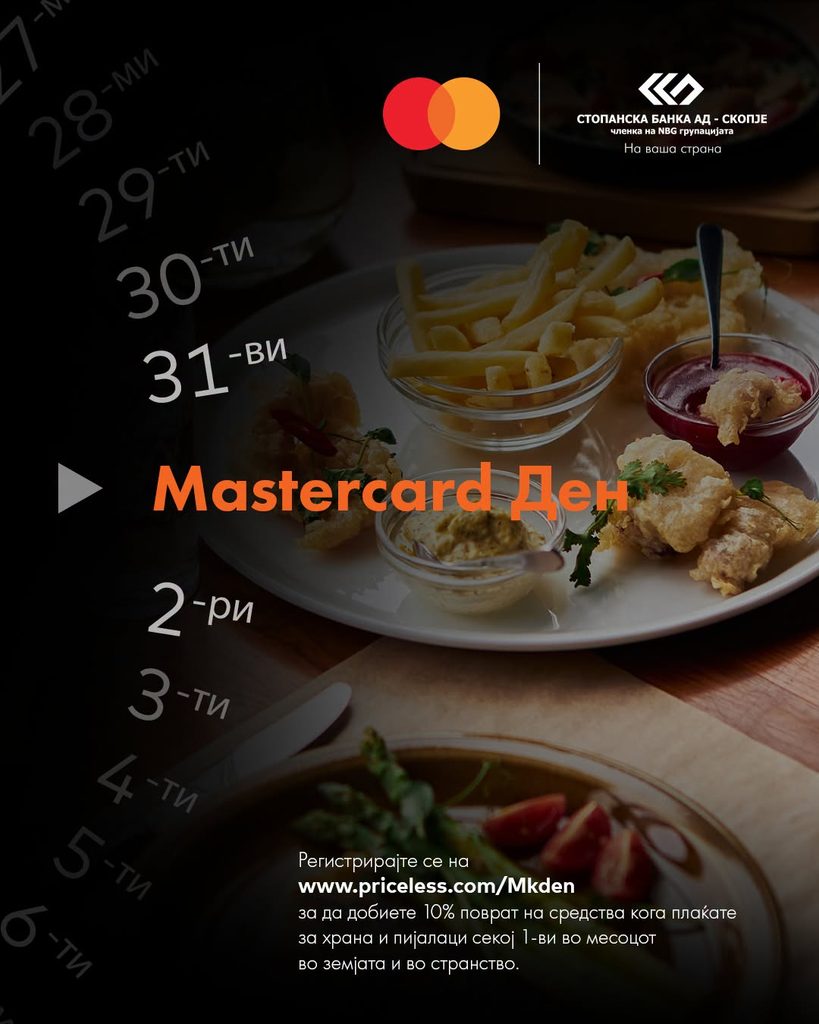
Повеќе информации за регистрацијата и условите на понудата се достапни на страницата на Mastercard Priceless.
Банки
Светска банка одобри 600 милиони долари за развој на гасниот сектор во Србија
Светска банка одобри 600 милиони долари, односно околу 526 милиони евра, за Програмата за развој на гасниот сектор во Србија, соопшти меѓународната финансиска институција.
Програмата е наменета за зајакнување на енергетската безбедност и сигурноста во снабдувањето во Србија преку инвестиции во критичната гасна инфраструктура, спроведување секторски реформи и јакнење на институционалните капацитети.
Финансирањето треба да придонесе за подобрување на отпорноста и сигурноста на гасниот систем на Србија и за модернизација на секторот.
Според информацијата објавена од SeeNews, вредноста на одобрената програма изнесува 600 милиони долари.
Халк Осигурување со нов состав на Управниот одбор и континуитет во управувањето
Инфлацијата во Германија може да достигне 3,2 отсто, највисоко ниво од крајот на 2023 година
Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел
Следната генерација станбени кредити ќе биде зелена: пониска камата за енергетски ефикасен дом?
Берзите под притисок, акциите бележат пад: S&P 500 и Nasdaq паднаа, нафтата скокна над 107 долари
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје