Анализи
И македонските банки ќе мора да овозможат инстант плаќања

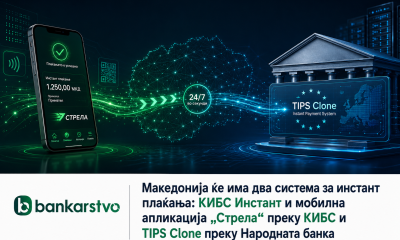
Македонските банки ќе мора да дозволат инстант плаќања за граѓаните и компаниите кои ќе се извршуваат во многу кратко време од околу 10 секунди. Тоа значи дека парите од сметката на плаќачот ќе легнат на сметката на примачот за не подолго време од 10 секунди. Ова претставува своевидна револуција во светот на платежните трансакции затоа што примачот веднаш ќе може да располага со парите и да врши натамошни трансфери доколку му се потребни.
Но, инстант плаќањата ќе може да се вршат само во домашниот платен промет, а не и во меѓународниот затоа што тука основна пречка е Законот за девизно работење кој не дозволува граѓаните од земјава туку така да префрлаат пари во странство. Инаку, и во земјите од Европската унија сите банки и платежни институции од 1 јануари следната година ќе мора да извршуваат инстант плаќања, услуга која досега беше достапна на доброволна основа на платежната институција.
Новитет со инстант плаќањата во домашниот платен промет го воведува КИБС заедно со учесниците во платниот систем во земјава – деловните банки, Народната банка и двата трезори при Министерството за финансии и Фондот за здравствено осигурување. Системот за инстант плаќања на кој се работи ќе се состои од две платформи, платформа за централно решение за инстант плаќања и платформа која ќе овозможи канали (решенија) за иницирање и прифаќање инстант плаќања, која ќе биде поврзана директно за централното ИП-решение.
Предвидена е и платформа која за потрошувачите (физички и правни лица) ќе овозможи мобилна апликација преку која ќе може да се иницираат инстант плаќања, а за трговците што ќе прифаќаат инстант плаќања, предвидени се повеќе решенија поддржани од платформата: мобилна апликација за трговци, ИП-платежна апликација за ПОС-терминали, функционалност за ИП кај интернет-продавниците и функционалност за ИП интегрирана во системот на трговецот, согласно неговите потреби.
Придобивките од инстант плаќањата се тоа што плаќачот може да плати од својата сметка во кое било време, каде било и кому било, парите се веднаш достапни за користење за примачот, а трошоците на банките за управување со готовина ќе се намалат.
Дознаваме дека се уште не се испеглани сите детали околу функционирањето на новиот систем за инстант плаќања затоа што банките бараат средствата што ќе ги издвојат на посебна сметка во централната банка за порамнување на инстант плаќањата во реално време да се евидентираат како дел од задолжителната резерва.
Но, останува фактот дека граѓаните и компаниите нема да можат да вршат инстант плаќања кон странство затоа што Законот за девизно работење строго забранува брзи и нерегулирани одливи на финансиски средства од земјава затоа што тоа може да предизвика големи одливи и нарушување на монетарната стабилност и на девизниот курс.
Инаку, од почетокот на следната година инстант плаќања ќе мора задолжително да дозволат и банките и платежните институции во еврозоната, а неколку месеци подоцна и во целата Европска унија.
Европскиот парламент формално ја одобри легислативата, која наложува плаќањата помеѓу граѓаните и компаниите да се вршат во рок од 10 секунди, во кои е вклучена и нотификација дека примачот ги примил парите.
Во овие 10 секунди платежната институција треба:
- Да го провери идентитетот на примачот
- Да провери евентуална измама
- Да провери евентуални забрани и казни
Познавачите коментираат дека овој новитет навистина е голем предизвик за многу банки и платежни институции, кои ќе треба да ги ревидираат своите инструменти за мониторирање на трансакциите и за превенција од злоупотреби и измами.
Според новата регулатива, сите платежни институции ќе мора да им обезбедат на своите клиенти опција во кој било период од денот да вршат кредитен трансфер што нема да трае подолго од 10 секунди од моментот на одобрување. Трошокот за инстант плаќањата не смее да биде повисок од тој за редовни кредитни трансфери, за кои пак некогаш се потребни повеќе денови за да се извршат.
Според агенцијата Ернст и Јанг, на крајот од 2021 година само 11% од кредитните трансфери во ЕУ биле извршени со брзи плаќања. Комесаријатот за надоместоци за финансиски услуги во Брисел проценува дека близу 200 милијарди евра се заглавени секој ден во транзитот на кредитните трансфери во европскиот финансиски систем.
Со овие новитети, ЕУ сака да се доближи на Бразил, Индија, Австралија и Велика Британија, каде инстант плаќањата растат многу брзо. Застапниците на новата регулатива коментираат дека системот на ЕУ за платежни трансакции е базиран на систем од 80-те години на минатиот век и дека со новата регулатива конечно ќе влезе во 21 век.



Јанкуловски: Подготвуваме модерна рамка за развој на македонскиот пазар на капитал

AI веќе го менува кредитирањето: Скопје домаќин на дебата за новите модели на заеми

Албанија подготвува станбен кредити со 0% камата и 100% финансирање

Кредитите во август пораснале за 13,6 отсто, депозитите за 9 отсто

ЕЦБ и европските централни банки бараат промена на правилата за резервите на стејблкоините

Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони

НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита






Анализи
Албанија подготвува станбен кредити со 0% камата и 100% финансирање
Албанија подготвува нов модел за поддршка при купување стан, кој предвидува станбени кредити со субвенционирана камата, а за одредени категории и можност за целосно банкарско финансирање на вредноста на недвижноста.
Според најавите на албанската министерка за економија и иновации Делина Ибрахимај, една од предложените шеми предвидува купувачите на станови во вредност до 60.000 евра да можат да добијат кредит со каматна стапка од 0%. За станови поскапи од 60.000 евра, корисникот би плаќал камата до 3%, а државата би го субвенционирала делот над ова ниво.
За недвижностите над 60.000 евра се разгледува и можност банките да финансираат до 100% од вредноста на станот, односно купувачот да не мора да обезбеди сопствено учество. Максималната вредност на недвижностите што би биле опфатени со оваа мерка сè уште се разгледува, а како ориентир се споменува износ од околу 200.000 евра. Програмата треба да биде насочена кон млади лица на почетокот на кариерата, млади двојки и семејства.
Новите мерки сè уште се во подготовка. Албанските власти работат на законската рамка, а дел од новите шеми би можеле да започнат уште во ноември. Планирана е и поддршка за изнајмување станови, при што државата би покривала половина од киријата до одреден лимит.
Албанија веќе спроведува и конкретни програми со нулта камата. Во август беше отворен повик за 300 станбени кредити со 0% камата за вработени во јавната администрација кои ги исполнуваат условите за програмата.
Може ли ваков модел и во Македонија?
Албанскиот пример го отвора прашањето дали слична шема би можела да се примени и во Македонија, особено во услови на растечка побарувачка за станбени кредити.
Податоците на Народната банка покажуваат дека во август станбените кредити во Македонија биле за 16,2% повисоки во споредба со истиот месец минатата година, додека на месечно ниво пораснале за 0,6%.
Сепак, евентуалното субвенционирање на станбените кредити отвора и друго важно прашање – дали дополнителното поттикнување на побарувачката, доколку понудата на нови станови не расте со исто темпо, би можело дополнително да влијае врз цените на недвижностите.
Во поширок економски контекст, S&P Global Ratings во септември го потврди суверениот кредитен рејтинг на Албанија на „BB“ со стабилен изглед. Агенцијата очекува раст на албанската економија од 3,4% во 2026 година и просечно околу 3% годишно во периодот 2027–2029.
За споредба, Северна Македонија кај S&P има рејтинг „BB-“ со стабилен изглед, односно едно ниво под Албанија.
Анализи
Просечната нето-плата во јули достигна 48.499 денари
Просечната месечна исплатена нето-плата по вработен во јули годинава изнесувала 48.499 денари, што претставува раст од 7,1 отсто во однос на истиот месец минатата година, покажуваат податоците на Државниот завод за статистика.
На годишно ниво, позначителен раст на платите е забележан во финансиските дејности и осигурувањето, каде зголемувањето изнесува 10,7 отсто. Кај снабдувањето со вода, управувањето со отпад и санацијата на околината растот е 10,4 отсто, додека кај дејностите со недвижен имот платите се зголемиле за 9,6 отсто.
Во споредба со јуни, просечната нето-плата во јули е повисока за 0,2 отсто. Најголемо месечно зголемување е забележано кај стручните, научните и техничките дејности од 4,3 отсто, потоа во трговијата и поправката на моторни возила од 3,2 отсто и во градежништвото од 2,3 отсто.
Највисока просечна нето-плата во јули е исплатена во секторот информации и комуникации и изнесувала 89.532 денари.
Следуваат финансиските дејности и осигурувањето со просечна плата од 69.191 денар, додека во рударството и вадењето камен просечната нето-плата изнесувала 59.258 денари.
Анализи
Револут најавува натамошно ширење: сака да стане глобална банка со минимален кредитен ризик
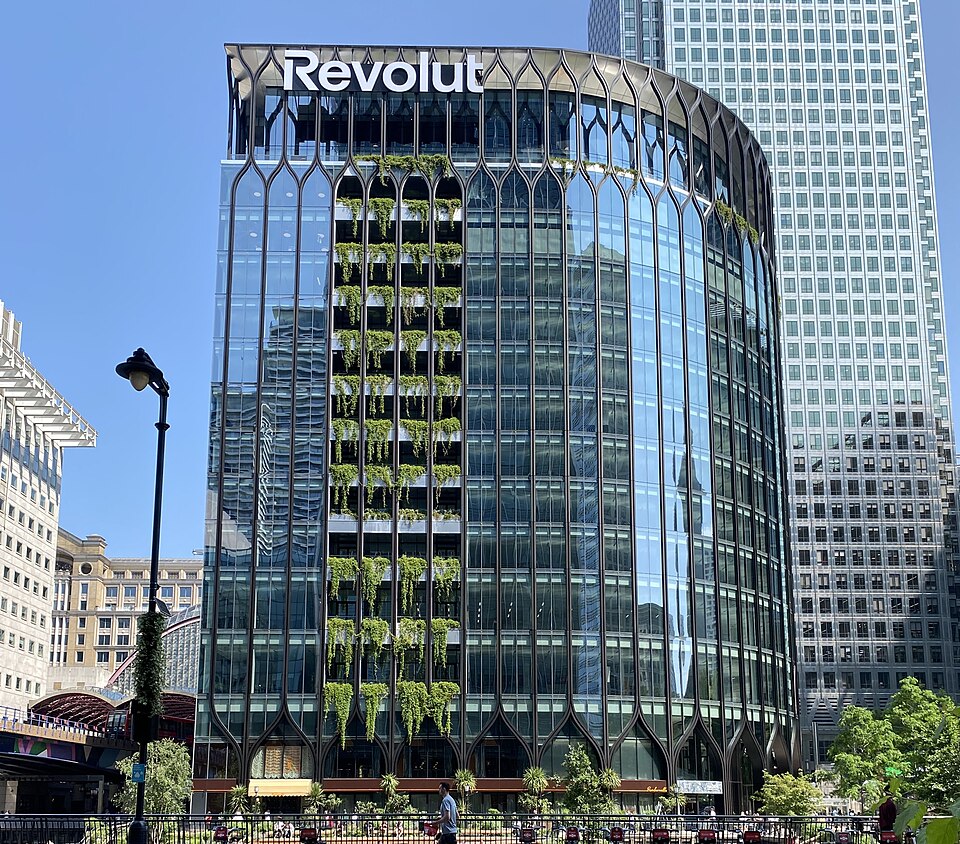
Револут има амбиција да стане првата вистински глобална банка, со околу 80 милиони клиенти, но притоа да задржи деловен модел со многу низок кредитен ризик, објави Financije.hr.
Дигиталната финансиска компанија веќе одамна не е само картичка за патувања и поволна конверзија на валути. Денес преку една апликација нуди плаќања, штедење, инвестирање, тргување со акции и криптовалути, осигурување и сè поширок спектар банкарски производи.
Револут, основан во 2015 година, денес работи на околу 40 пазари и има приближно 80 милиони клиенти. Според податоците наведени во текстот, вредноста на компанијата достигнала 115 милијарди долари.
За разлика од традиционалните банки, кај кои голем дел од депозитите се претвораат во кредити, кај Револут односот меѓу кредитите и депозитите изнесува само околу шест проценти. Компанијата настојува кредитите што ќе ги одобри да може да ги продаде на други финансиски институции или да ги претвори во хартии од вредност, со што најголемиот дел од кредитниот ризик би го преземале други инвеститори.
Ваквиот модел го позиционира Револут повеќе како финансиска и дистрибутивна платформа отколку како класична банка. Приходите не се засноваат само на кредити, туку и на картични провизии, претплати, тргување, конверзија на валути, управување со средства и дистрибуција на финансиски производи.
Компанијата продолжува и со регионалното ширење. Во Хрватска Револут веќе има повеќе од 750.000 корисници, а домашните картични плаќања во последните 12 месеци пораснале за 59 проценти, додека меѓународните за 43 проценти. Износите на штедењето се зголемиле за 60 проценти на годишно ниво, а вкупните депозитни салда за 29 проценти. Од компанијата најавиле и понатамошно проширување на понудата на хрватскиот пазар.
Сепак, ваквиот модел не значи дека финансискиот ризик исчезнува. Наместо тоа, тој се пренесува кон банките, фондовите, осигурителните компании и другите инвеститори што ги преземаат кредитите.
Според анализата, дигиталните банки веројатно нема целосно да ги заменат традиционалните, туку би можеле значително да ја променат поделбата на улогите во финансискиот сектор – едни институции да го контролираат односот со клиентите и продажбата на производи, а други да го обезбедуваат капиталот и да го носат долгорочниот ризик.
Јанкуловски: Подготвуваме модерна рамка за развој на македонскиот пазар на капитал
AI веќе го менува кредитирањето: Скопје домаќин на дебата за новите модели на заеми
Албанија подготвува станбен кредити со 0% камата и 100% финансирање
Кредитите во август пораснале за 13,6 отсто, депозитите за 9 отсто
ЕЦБ и европските централни банки бараат промена на правилата за резервите на стејблкоините
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита