Банки
Советoт на Народната банка донесе нови макропрудентни мерки за понатамошно јакнење на отпорноста на банкарскиот сектор
Советoт на Народната банка, на редовната седница одржана на 28 април 2023, во насока на понатамошно јакнење на отпорноста на банкарскиот сектор, донесе одлука за воведување макропрудентни мерки за квалитетот на кредитната побарувачка, согласно со европската практика. Согласно со Законот за финансиска стабилност којшто стапи на сила минатата година, во декември 2022 година, Советот усвои одлука со која се воведоа макропрудентните инструменти за квалитетот на кредитната побарувачка, односно прецизно се определи методологијата за пресметување на показателите преку кои се следи способноста на физичкото лице да ги отплаќа месечните обврски врз основа на кредити, како и соодносот помеѓу износот на кредит и вредноста на заложениот недвижен имот.
Со новововедените макропрудентни мерки се продолжува со јакнење на макропрудентната рамка преку утврдување на максимални вредности за овие показатели на системска основа. Макропрудентните мерки се изготвени во консултации со Меѓународниот монетарен фонд, а се во линија со препораките на европските институции. Максималните вредности се утврдени врз основа на детална анализа на податоци обезбедени од страна на банките и штедилниците и не отстапува значајно од најчесто применуваната висина на овие показатели од нивна страна. Со преземените мерки превентивно се делува за спречување на кумулирање на системски ризици во сегментот на домакинствата и на пазарот на недвижности.
На истата седница беше усвоен и Годишниот извештај на Народната банка за 2022 година, во кој се наведува дека и покрај предизвиците кои ги наметна руската војна во Украина, минатата година беше задржана стабилноста на девизниот курс на денарот, кон крајот на годината започна да забавува инфлацијата, додека девизните резерви беа одржани на адекватно ниво. Во услови на стратегија на „де факто“ фиксен девизен курс на денарот во однос на еврото, имаше потреба од промени во монетарната политика заради стабилизирање на инфлациските очекувања и инфлацијата на среден рок, одржување на стабилноста на домашната валута, притоа имајќи ги предвид и промените на монетарната политика на Европската централна банка. За таа цел, Народната банка уште од крајот на 2021 година започна со постепено нормализирање на монетарната политика, што беше направено преку соодветно управување со ликвидноста, како и со постепено зголемување на основната каматна стапка во неколку наврати, почнувајќи од април 2022 година. И покрај предизвиците при оперативното водење на политиките во услови на општа глобална неизвесност, Народната банка и во 2022 година посветено работеше и спроведе низа програмски активности, во насока на натамошно зајакнување на регулаторната рамка, осовременување на расположливиот сет на инструменти, зголемување на транспарентноста и општествената одговорност. Преземени се бројни активности за создавање предуслови за спроведување на новиот Закон за платежни услуги и платни системи (подготвени се и донесени 25 подзаконски акти), со што ќе се овозможи влез на нови даватели на платежни услуги, ќе се зголеми конкуренцијата, квантитетот и квалитетот на платежните услуги, а исто така и се зајакнува заштитата на потрошувачите. Народната банка започна со објавување нови статистички податоци за показателот должнички хартии од вредност исполнувајќи го највисокиот меѓународен статистички стандард СДДС плус, а исто така меѓу податоците и показателите за банкарскиот систем, почна да објавува и квартални податоци за кредитите за зелено финансирање одобрени на домаќинствата и нефинансиските друштва. На иницијатива на Народната банка, а заради создавање услови за поддршка на развојот на финтек-секторот, финансиските регулатори склучија Меморандум за соработка со кој се поставува систем преку кој регулаторите координирано ќе дејствуваат (Комитет за финтек), во однос на спроведувањето на националната Стратегија за финтек-секторот, која беше подготвена од Народната банка и усвоена од Комитетот за финтек. Централната банка продолжи и со засилени активности во доменот на финансиската едукација со што придонесува за подигањето на финансиската писменост и финансиската инклузија на населението во нашата земја.
Советот на Народната банка го усвои и Извештајот за ризиците во банкарскиот сектор во 2022 година. Во него се наведува дека и покрај неизвесното макроекономско окружување, предизвикано од глобални фактори, а пропратено со енергетска криза, раст на инфлацијата и затегнување на финансиските услови, банкарскиот систем продолжи со непречено вршење на финансиското посредување. Во 2022 година, банките обезбедија највисок годишен кредитен раст во последните десетина години, што се должи на корпоративниот сектор, а кредитите на домаќинствата остварија поумерен раст. На страна на изворите на средства, депозитите од нефинансиските субјекти бележеа променливи движења во текот на 2022 година, што резултираше со побавен годишен раст во споредба со претходната година. Носител на депозитниот раст во 2022 година беа депозитите од домаќинства, но и депозитите од претпријатија бележат раст. Склоноста на депонентите за чување на своите средства во девизи беше повисока, но со мерките кои ги презеде Народната банка со задолжителната резерва, се поттикна повисок раст на депозитите во денари во последните месеци од 2022 година, што се очекува да продолжи и во иднина.
Изложноста банкарскиот систем на ризиците е умерена, а спроведеното стрес-тестирање покажува задоволителна отпорност на банкарскиот систем на симулираните шокови. Ликвидноста на банкарскиот систем е на задоволително ниво, а солвентноста се подобри во 2022 година, при што стапката на адекватност на капиталот достигна највисоко ниво за последните десетина години, од 17,7%. Соодветната капитализираност на банките е многу значајна за справување со различни предизвици при надолните фази од економските циклуси и во кризни услови. Квалитетот на кредитното портфолио се подобри со оглед на намалувањето на вкупните нефункционални кредити и на нивното учество во вкупните кредити до историски најниското ниво од 2,9%. Учеството на нефункционалните во вкупните кредити се намали и кај двата сектора, и изнесува 3,9%, во портфолиото на корпоративни кредити и 1,9%, во кредитното портфолио составено од домаќинства. Сепак со оглед на неизвесното окружување, неопходно е натамошно прудентно однесување.

Чекањето заврши! НЛБ Банка го открива „Миле – Да почекам“ и неговата нова мисија

АЛТА банка: Октомври е месец на штедењето

Инфлацијата во еврозоната на највисоко ниво во последните три години

Од утре поевтинуваат горивата: Дизелот пониско за 3 денари, бензините за 1,5 денар

Една година со SEPA: Колку Македонија навистина заштеди од поевтините евро-трансфери?

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања





Банки
Чекањето заврши! НЛБ Банка го открива „Миле – Да почекам“ и неговата нова мисија
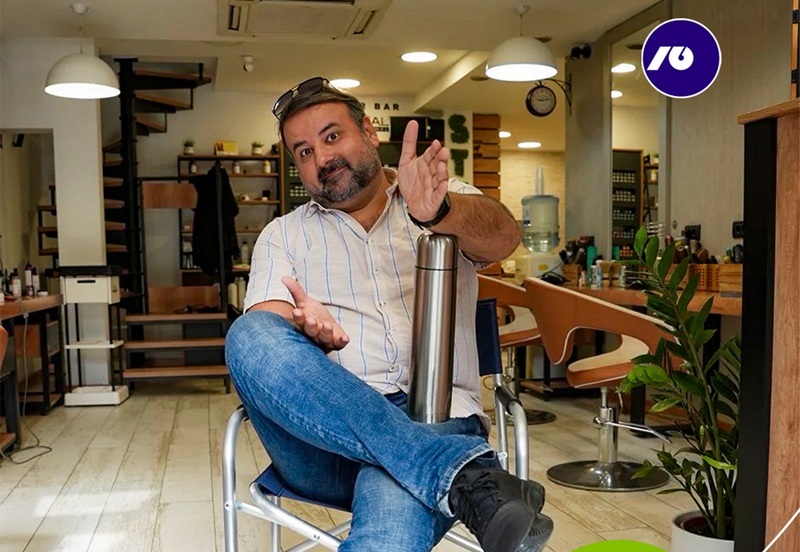
Зад интернет-сензацијата „Миле – Да почекам“, кој за само неколку недели го привлече вниманието и ги освои симпатиите на јавноста во земјата и во регионот, стои НЛБ Банка. Преку внимателно осмислена комуникација во две фази, најава и откривање (teaser/reveal), со елементи на герила маркетинг, Банката создаде препознатлива приказна што внесе хумор во секојдневието и отвори важна тема: „Зошто да чекате кога бројни банкарски обврски денес можете да ги завршите брзо, едноставно и безбедно преку мобилно банкарство?“
Хумор со јасна граница и одговорен пристап
Од првата идеја до реализацијата, тимот работеше со особено внимание кампањата да биде етична, добронамерна и јасно поставена во рамки на фикција. Нејзината намера беше да внесе ведрина во секојдневието и на разбирлив начин да прикаже ситуации со кои многумина можат да се поистоветат, со целосна почит кон секоја институција, професија и поединец.
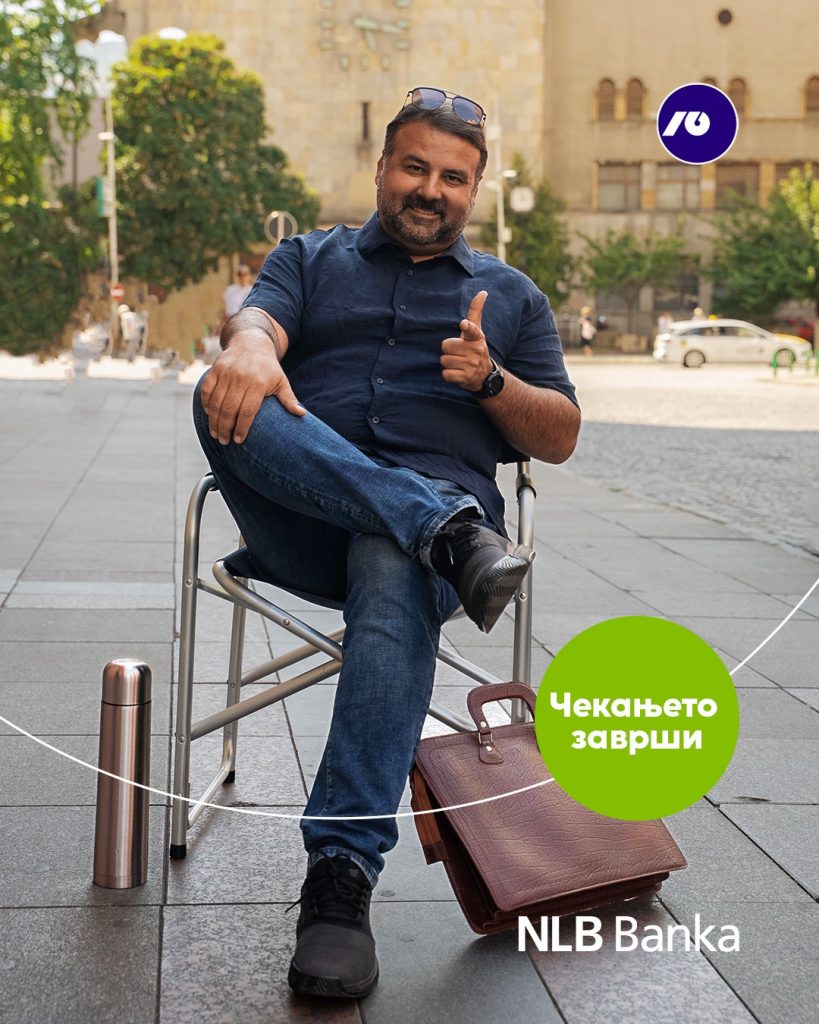
Миле е фиктивен лик што го толкува професионалниот актер Александар Степанулески од Драмскиот театар во Скопје. Неговата одмерена актерска изведба и сериозниот пристап кон апсурдните ситуации се клучни за приказната да остане топла, човечна и ненавредлива.
Од „професионален чекач“ до дигитален едукатор
Со откривањето на НЛБ Банка започнува и втората, клучна фаза на кампањата. Миле ги бара клиентите за кои претходно чекал во банка, само за да дознае дека тие веќе ги завршиле своите обврски преку телефон, по што сфаќа дека неговиот „бизнис“ е сериозно загрозен. Токму тука приказната добива нова насока. Од професионален чекач, Миле станува дигитален почетник, а потоа и едукатор кој учи заедно со публиката. Во серијал од кратки видеа, тој чекор по чекор ги открива можностите на мобилните апликации на НЛБ Банка – мКлик и NLB Pay. Хуморот останува негов заштитен знак, но секое видео содржи и реален, јасно прикажан кориснички процес, без изложување лични податоци.
Седум функционалности, една порака: Не мора да чекате
Низ видеата, Миле го започнува своето патување низ мобилното банкарство. Најнапред
открива како онлајн да отвори платежна сметка и веднаш да добие дигитална дебитна
картичка, а потоа и како да аплицира за дигитална кредитна картичка. Следниот чекор го носи кон плаќањето со телефон преку NLB Pay, додека преку мКлик учи како да аплицира за потрошувачки кредит и да отвори онлајн депозит. До крајот на серијалот, тој совладува и како да поднесе барање за зголемување на лимитот на кредитната картичка и барање за дозволено пречекорување, покажувајќи дека секоја од овие банкарски услуги може да се заврши едноставно, брзо и без чекање во експозитура.
Кампањата е наменета за луѓето кои сè уште чувствуваат несигурност или имаат навика банкарските обврски да ги завршуваат исклучиво во експозитура. Преку внимателно изградениот лик на Миле, одговорниот хумор и јасните практични примери, таа покажува дека бројни услуги се достапни преку телефон – едноставно, брзо и без непотребно чекање. Така, Миле од „професионален чекач“ кој стравува за својот бизнис прераснува во едукатор и инфлуенсер кој ги охрабрува другите да го направат првиот дигитален чекор со една силна порака – со мобилното банкарство на НЛБ Банка, чекањето завршува, а банкарството продолжува таму каде што сте вие.
Банки
АЛТА банка: Октомври е месец на штедењето
Октомври, како месец посветен на штедењето, е можност граѓаните да се потсетат на значењето на добрите финансиски навики и нивната улога во создавањето долгорочна финансиска сигурност, посочуваат од АЛТА банка.
Од Банката нагласуваат дека редовното штедење е еден од наједноставните начини за создавање поголема финансиска стабилност, но и повеќе можности за реализација на идните планови.
„Овој октомври, создади навика што вреди“, порачуваат од АЛТА банка, поттикнувајќи ги граѓаните да го искористат месецот на штедењето како повод за воспоставување редовна навика за одвојување средства.
Банки
Дигиталното евро се приближува до реалноста: ЕЦБ веќе бара онлајн продавници за тестирање на плаќањата
Европската централна банка прави нов чекор кон практично тестирање на дигиталното евро. Евросистемот отвори повик за онлајн и мобилни трговци од еврозоната кои сакаат да учествуваат во пилот-проектот за новата дигитална валута, со што проектот постепено се поместува од фазата на дизајн кон тестирање во услови што треба што повеќе да наликуваат на реални плаќања.
Повикот е отворен до 27 октомври 2026 година, а избраните e-commerce и m-commerce компании ќе можат директно да тестираат како би изгледало прифаќањето на дигиталното евро при онлајн купување.
Пилотот стартува во втората половина на 2027 година
Според планот на ЕЦБ, пилот-проектот треба да започне во втората половина на 2027 година и да трае 12 месеци.
Во него ќе учествуваат 36 платежни институции од еврозоната, избрани трговци, како и вработени во ЕЦБ и во 19 национални централни банки.
За тестирањето ќе се користи таканаречено beta digital euro – верзија која функционално и технички треба да биде блиска до дигиталното евро предвидено со предложената европска регулатива.
Сепак, оваа тест-верзија нема да има статус на законско платежно средство.
Целта е да се проверат техничката функционалност, оперативните процеси и корисничкото искуство пред да се донесат понатамошни одлуки за евентуално официјално воведување на дигиталното евро.
Како ќе изгледа плаќањето?
Избраните интернет и мобилни продавници ќе тестираат како дигиталното евро може да се интегрира во нивните постојни checkout системи.
Тие ќе можат да проверуваат како корисникот го избира дигиталното евро како средство за плаќање, како се извршува трансакцијата и како новиот платежен метод би можел да се вклопи во постојните e-commerce процеси.
Од трговците се очекува потоа да дадат повратни информации за интеграцијата, потребите на бизнисите, корисничкото искуство и евентуалните проблеми што ќе се појават при тестирањето.
Практично, ЕЦБ повеќе не тестира само концепт на хартија – следниот чекор е да се види како дигиталното евро функционира во сценарио слично на тоа кога потрошувач плаќа производ или услуга преку интернет.
Веќе се избрани 36 платежни компании
Подготовката на пилотот започна порано годинава.
Во јули ЕЦБ избра 36 даватели на платежни услуги кои ќе учествуваат во проектот, откако биле примени повеќе од 50 апликации.
Според ЕЦБ, избраните компании опфаќаат различни бизнис-модели и големини и обезбедуваат широка географска покриеност во еврозоната.
Токму тие платежни институции ќе бидат важната врска меѓу идната инфраструктура на дигиталното евро, трговците и корисниците.
ЕЦБ отвори уште еден повик за банки и fintech компании
Паралелно со тестирањето кај трговците, ЕЦБ на 28 септември отвори и нов повик за компании и организации кои сакаат да експериментираат со можни дополнителни услуги базирани на дигиталното евро.
Во него можат да учествуваат трговци, платежни компании, технолошки фирми, fintech компании, здруженија на потрошувачи, јавни институции и истражувачки организации.
Еден од главните фокуси ќе биде развојот на нови практични функции и услуги што би можеле да го подобрат користењето на дигиталното евро и за граѓаните и за трговците.
Со тоа станува јасно дека ЕЦБ не го гледа дигиталното евро само како уште едно средство за плаќање, туку и како инфраструктура врз која приватниот сектор потенцијално би можел да развива нови услуги.
Што всушност ќе биде дигиталното евро?
Дигиталното евро е замислено како дигитална форма на централнобанкарски пари.
Тоа значи дека, за разлика од средствата што граѓаните денес ги имаат на сметка во комерцијална банка, дигиталното евро би претставувало директна обврска на Евросистемот.
Идејата е граѓаните да можат да го користат за секојдневни плаќања – во продавници, на интернет или меѓу физички лица – слично како што денес користат готовина или картички.
Но ЕЦБ сè уште зборува за потенцијално воведување на дигиталното евро. Пилот-проектот не значи дека конечната одлука за негово издавање веќе е донесена. Резултатите од тестирањето треба да бидат дел од подготовките за идните одлуки.
Зошто ова е важно и за банките?
Иако дигиталното евро би било централнобанкарска валута, комерцијалните банки и платежните компании би останале клучни посредници меѓу инфраструктурата на Евросистемот и клиентите.
Токму затоа тестирањето со 36 платежни институции е особено важно.
За банкарскиот сектор едно од клучните прашања е како дигиталното евро ќе се вклопи во постојниот модел на депозити, картички и електронско банкарство и дали ќе промени дел од приходите што денес банките ги остваруваат од платежни услуги.
Истовремено, за Visa, Mastercard и останатите платежни системи појавата на нов паневропски начин на плаќање поддржан од централните банки би можела да отвори сосема нов конкурентски пејзаж.
А што значи ова за Македонија?
Македонија не е членка на еврозоната, па евентуалното воведување на дигиталното евро нема автоматски да значи дека тоа ќе стане домашна валута или замена за денарот.
Сепак, поради големата економска поврзаност со Европската Унија, широката употреба на еврото во меѓународната трговија и растот на онлајн купувањето и прекуграничните плаќања, развојот на дигиталното евро ќе биде важен и за македонските банки, компании и потрошувачи.
Особено интересно ќе биде како дигиталното евро во иднина ќе се поврзе со SEPA, инстант плаќањата и другите платежни системи во земјите надвор од еврозоната.
Засега едно е сигурно: дигиталното евро веќе не е само теоретска идеја.
Со изборот на 36 платежни компании и со потрагата по реални интернет продавници кои ќе го тестираат, ЕЦБ почнува практично да проверува како би изгледало неговото користење во секојдневното плаќање.
Чекањето заврши! НЛБ Банка го открива „Миле – Да почекам“ и неговата нова мисија
АЛТА банка: Октомври е месец на штедењето
Инфлацијата во еврозоната на највисоко ниво во последните три години
Од утре поевтинуваат горивата: Дизелот пониско за 3 денари, бензините за 1,5 денар
Една година со SEPA: Колку Македонија навистина заштеди од поевтините евро-трансфери?
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања