Банки
Се зголеми профитабилноста на корпоративниот сектор во 2022 година, а задолженоста и натаму е во умерени рамки
И покрај предизвиците коишто ги донесе енергетската криза и инфлациските притисоци, речиси во сите дејности од корпоративниот сектор се зголемија приходите од работењето и се подобри нивната профитабилност, се наведува во Извештајот за финансиската стабилност за 2022 година.
Во 2022 година, сите дејности се вратија на патеката на профитабилно работење, при што во однос на големината на субјектите, главен двигател на растот на нето-добивката на домашниот корпоративен сектор се големите претпријатија, коишто воедно имаат и најголемо учество во вкупната остварена нето-добивка на корпоративниот сектор (55,2%). Од друга страна, микросубјектите и натаму остваруваат загуба во работењето и тие сѐ уште се најранливата група субјекти од корпоративниот сектор. Учеството на субјектите од корпоративниот сектор што работеле со загуба се намали во 2022 година и изнесува 26,8% од вкупниот број субјекти од корпоративниот сектор. Растот на профитабилноста придонесува за одржливоста на долгот на корпоративниот сектор, којшто и натаму има соодветен капацитет за редовно намирување на обврските.
Во Извештајот се наведува дека корпоративниот сектор бележи подобрување и на оперативната ефикасност, при подобра уредност во извршувањето на обврските и наплатата на побарувањата, поради што показателите за ликвидноста сѐ уште се на стабилно ниво, но тоа и натаму е скромно.
Задолженоста на корпоративниот сектор расте, со што учеството на вкупниот долг во БДП се зголеми (71,1% наспроти 69% во претходната година), но и натаму е во умерени рамки и под меѓународните прагови за ранливост. Сепак, неопходна е претпазливост во овој сегмент. Доколку долгот на домашниот корпоративен сектор се прикаже без краткорочните трговски кредити, како инструмент за финансирање на трговската размена со странство, којшто вообичаено е бескаматен, тогаш учеството на вкупниот долг на домашниот корпоративен сектор во БДП на крајот од 2022 година е речиси исто во споредба со претходната година и изнесува 55,1%. Секторот на нерезидентите и натаму е главниот доверител на домашниот корпоративен сектор, а се зголеми и задолженоста кон домашните банки во услови на висок раст на цените на енергентите и општ пораст на трошоците во работењето, што влијаеше врз потребите за ликвидност на домашниот корпоративен сектор.
Сепак, ризиците за работењето на корпоративниот сектор и натаму се нагласени и во периодот што следи главно се поврзани со надворешното окружување коешто е променливо и неизвесно.
Целиот извештај е достапен на следнава врска: https://www.nbrm.mk/content/FSR_2022_MKD.pdf.

Халк Осигурување со порака за Розов Октомври: Грижата за себе е најубавата форма на заштита

Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор

Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

NLB Next носи попусти за технологија кај повеќе познати брендови

ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања




Банки
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Кина ја забрзува консолидацијата на малите, претежно рурални банки, во обид да го зајакне финансискиот систем во услови на забавување на економскиот раст.
Според анализа на Fitch Ratings, во текот на 2025 година биле затворени рекордни 670 банки, што претставува околу една четвртина од вкупниот број банки во земјата. Кинеските власти ги интензивирале спојувањата и ликвидациите со цел да создадат помал број, но поголеми и подобро капитализирани финансиски институции.
Од Fitch посочуваат дека малите и руралните комерцијални банки се меѓу најранливите делови од кинескиот банкарски систем, поради послаб квалитет на активата, ниска капитализираност и недостатоци во управувањето, особено во помалку развиените региони.
Приносот на активата кај руралните банки во првата половина од годинава се намалил на 0,45%, од 0,56% во 2021 година. Истовремено, уделот на нефункционалните кредити пораснал на 2,8%, што е значително над просекот за банкарскиот сектор од 1,5%.
Овие банки имаат поголема изложеност кон мали компании, градежни и недвижносни фирми, како и кон финансиски субјекти поврзани со локалните власти.
Целта на консолидацијата е да се засили надзорот, да се намали регулаторната арбитража и да се подобри транспарентноста во секторот. Fitch оценува дека проблемите кај малите банки веројатно нема да предизвикаат поширока финансиска зараза, бидејќи нивното работење е претежно локализирано, а изложеноста кон други банки е ограничена.
Сепак, агенцијата предупредува дека структурните слабости кај дел од овие институции може да продолжат и во краток рок.
Консолидацијата доаѓа во период кога кинеската економија покажува знаци на забавување. БДП во вториот квартал пораснал за 4,3% на годишно ниво, што е најбавна стапка на раст од 2022 година, додека индустриската добивка во август пораснала за 4,2%, што е најслабото темпо на раст оваа година.
Банки
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

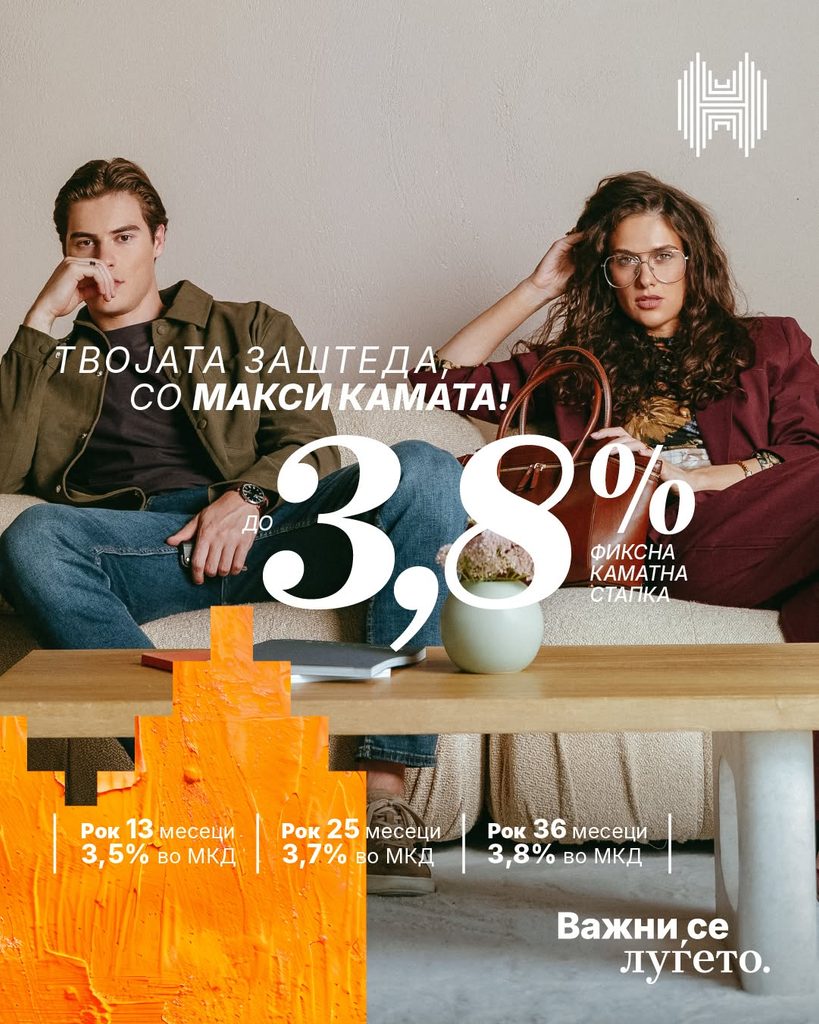
Халкбанк АД Скопје го промовира Макси депозитот, штеден производ со фиксна каматна стапка до 3,8%, во рамки на активностите по повод октомври – месецот на штедењето.
Корисниците можат да изберат различен период на орочување, во зависност од своите финансиски планови и потреби.
За депозит во денари, Банката нуди фиксна каматна стапка од 3,8% за период од 36 месеци, 3,7% за 25 месеци и 3,5% за 13 месеци.
Од Халкбанк посочуваат дека понудата е наменета за клиентите кои сакаат своите средства да ги орочат со однапред утврдена каматна стапка и да направат чекор кон остварување на своите финансиски цели.
Повеќе информации за условите на Макси депозитот се достапни на официјалната веб-страница на Халкбанк.
Банки
NLB Next носи попусти за технологија кај повеќе познати брендови
НЛБ Банка Скопје ја промовира понудата NLB Next, преку која корисниците можат да добијат попусти и дополнителни поволности кај повеќе партнери од областа на технологијата и електрониката.
Понудата е насочена кон купување мобилни телефони, компјутери, гејминг опрема, паметни часовници, слушалки и друга технолошка опрема.
Меѓу партнерите вклучени во NLB Next се Mega Mobil, iSTYLE, Neptun, Anhoch, My, Setec и Техномаркет.
Од Банката посочуваат дека целта на NLB Next е на клиентите да им овозможи дополнителни поволности при купување производи што се дел од нивното секојдневие, особено во сегментот на нови технологии и дигитални уреди.
Преку програмата, клиентите можат да ги користат достапните попусти кај партнерите и да изберат производи согласно своите потреби и интереси.
Халк Осигурување со порака за Розов Октомври: Грижата за себе е најубавата форма на заштита
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%
NLB Next носи попусти за технологија кај повеќе познати брендови
ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
