Банки
Нацевска: Преку финансиска едукација до унапредување на финансиската вклученост и премостување на родовиот јаз
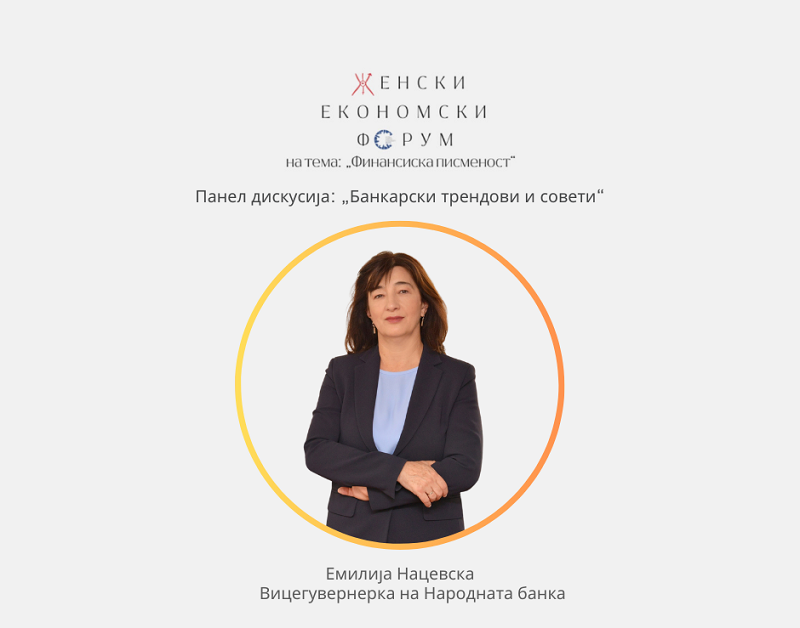
„Повисокото ниво на финансиска писменост придонесува кон повисока вклученост на населението во финансискиот систем, а со тоа и кон побрз економски развој. Подобро едуцираните и информираните клиенти подобро управуваат со личните финансии и придонесуваат кон финансиската стабилност, којашто исто така е предуслов за поголема финансиска вклученост. Оттаму, преку финансиската едукација може да се придонесе кон поголема вклученост на населението во финансиските текови, како и кон надминување на родовиот јаз и поголема вклученост на жените. Една од стратегиските цели на Народната банка е понатамошно спроведување на процесот на финансиска едукација, како и унапредување на финансиската вклученост преку стратегиски, холистички приод, а со тоа и придонес кон одржувањето на финансиската стабилност и економскиот развој.“ Ова беа дел од пораките на вицегувернерката Емилија Нацевска, која учествуваше на панел-дискусијата „Банкарски трендови и совети“, на Женскиот економски форум на тема „Финансиска писменост“.
Разгледувајќи ги најновите податоци од платежната статистика, вицегувернерката посочи дека финансиската вклученост на населението во земјава мерена според бројот на сметки по глава на жител е висока, односно дека на крајот на 2022 година граѓаните во просек поседувале 1,8 сметки по глава на жител, што е повеќе за 0,1 п.п. во однос на просечниот број сметки по глава на жител кај населението во Европската Унија. За ваквото високо ниво на овој показател голема заслуга има нашата регулативна рамка, односно преминот кон концептот на бруто-плата и задолжителна исплата на платите и пензиите на платежните сметки. Меѓутоа, резултатите од спроведените анкети на Меѓународната мрежа за финансиска едукација при Организацијата за економска соработка и развој (ИНФЕ ‒ ОЕЦД), во кои се опфатени и прашања од аспект на финансиското знаење, однесување и ставови, укажуваат дека нивото на финансиска писменост на домашното возрасно население е на нивото на земјите од Југоисточна Европа, што е под нивото на ЕУ и на ОЕЦД и се јавува потреба од натамошни активности за финансиска едукација, а со тоа и за унапредување на финансиската писменост на населението во користењето на финансиските производи и услуги.
За да може подобро да се согледаат финансиската писменост на населението и навиките во користењето на одделните платежни услуги, Народната банка од минатата година воспостави платежна статистика според родовата и возрасната структура. Од аспект на родовата структура на сопствениците на сметките, податоците посочуваат на родов јаз од 0,5 сметки повеќе во корист на мажите, или 2,1 сметки по глава на жител од машки пол, наспроти 1,6 сметки по глава на жител од женски пол. Но, жените кои поседуваат платежна сметка повеќе ги користат дигиталните придобивки при плаќањата како интернет-банкарство и мобилни апликации, а исто така се и поактивни плаќачи. Статистиките на возрасните групи, пак, покажуваат дека најголеми корисници на дигиталните канали за увид во сметките и за извршување на електронските плаќања се возрасните групи од 25 до 54 години.
Вицегувернерката Нацевска нагласи дека подобрувањето на финансиската вклученост и финансиска писменост во земјава е една од стратегиските цели на Народната банка. Банката стратегиски им пристапува на овие активности, во согласност со националната петгодишна Стратегија за финансиска едукација и финансиска инклузија, којашто беше изработена под водство на Народната банка. Тимот за финансиска едукација при Народната банка повеќе години одржува едукативни предавања на редовна основа за сите заинтересирани образовни институции во земјата, со сѐ поголем опфат.
Вицегувернерката порача дека е многу важно граѓаните да се информираат за своите финансиски одлуки од релевантни извори. Таа го посочи негативниот ефект којшто го имаат лажните вести врз граѓаните, а ја истакна и посветеноста на централната банка во одржувањето на ценовната и финансиската стабилност. Народната банка и натаму ќе биде посветена на спроведувањето на финансиската едукација, но и на транспарентната комуникација во интерес на граѓаните и економијата.

Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор

Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

NLB Next носи попусти за технологија кај повеќе познати брендови

ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци
Халкбанк со ПЕНЗИ пакет: Пензијата пред први во месецот и 1.000 денари за нови корисници

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања




Банки
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Кина ја забрзува консолидацијата на малите, претежно рурални банки, во обид да го зајакне финансискиот систем во услови на забавување на економскиот раст.
Според анализа на Fitch Ratings, во текот на 2025 година биле затворени рекордни 670 банки, што претставува околу една четвртина од вкупниот број банки во земјата. Кинеските власти ги интензивирале спојувањата и ликвидациите со цел да создадат помал број, но поголеми и подобро капитализирани финансиски институции.
Од Fitch посочуваат дека малите и руралните комерцијални банки се меѓу најранливите делови од кинескиот банкарски систем, поради послаб квалитет на активата, ниска капитализираност и недостатоци во управувањето, особено во помалку развиените региони.
Приносот на активата кај руралните банки во првата половина од годинава се намалил на 0,45%, од 0,56% во 2021 година. Истовремено, уделот на нефункционалните кредити пораснал на 2,8%, што е значително над просекот за банкарскиот сектор од 1,5%.
Овие банки имаат поголема изложеност кон мали компании, градежни и недвижносни фирми, како и кон финансиски субјекти поврзани со локалните власти.
Целта на консолидацијата е да се засили надзорот, да се намали регулаторната арбитража и да се подобри транспарентноста во секторот. Fitch оценува дека проблемите кај малите банки веројатно нема да предизвикаат поширока финансиска зараза, бидејќи нивното работење е претежно локализирано, а изложеноста кон други банки е ограничена.
Сепак, агенцијата предупредува дека структурните слабости кај дел од овие институции може да продолжат и во краток рок.
Консолидацијата доаѓа во период кога кинеската економија покажува знаци на забавување. БДП во вториот квартал пораснал за 4,3% на годишно ниво, што е најбавна стапка на раст од 2022 година, додека индустриската добивка во август пораснала за 4,2%, што е најслабото темпо на раст оваа година.
Банки
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

Халкбанк АД Скопје го промовира Макси депозитот, штеден производ со фиксна каматна стапка до 3,8%, во рамки на активностите по повод октомври – месецот на штедењето.
Корисниците можат да изберат различен период на орочување, во зависност од своите финансиски планови и потреби.
За депозит во денари, Банката нуди фиксна каматна стапка од 3,8% за период од 36 месеци, 3,7% за 25 месеци и 3,5% за 13 месеци.
Од Халкбанк посочуваат дека понудата е наменета за клиентите кои сакаат своите средства да ги орочат со однапред утврдена каматна стапка и да направат чекор кон остварување на своите финансиски цели.
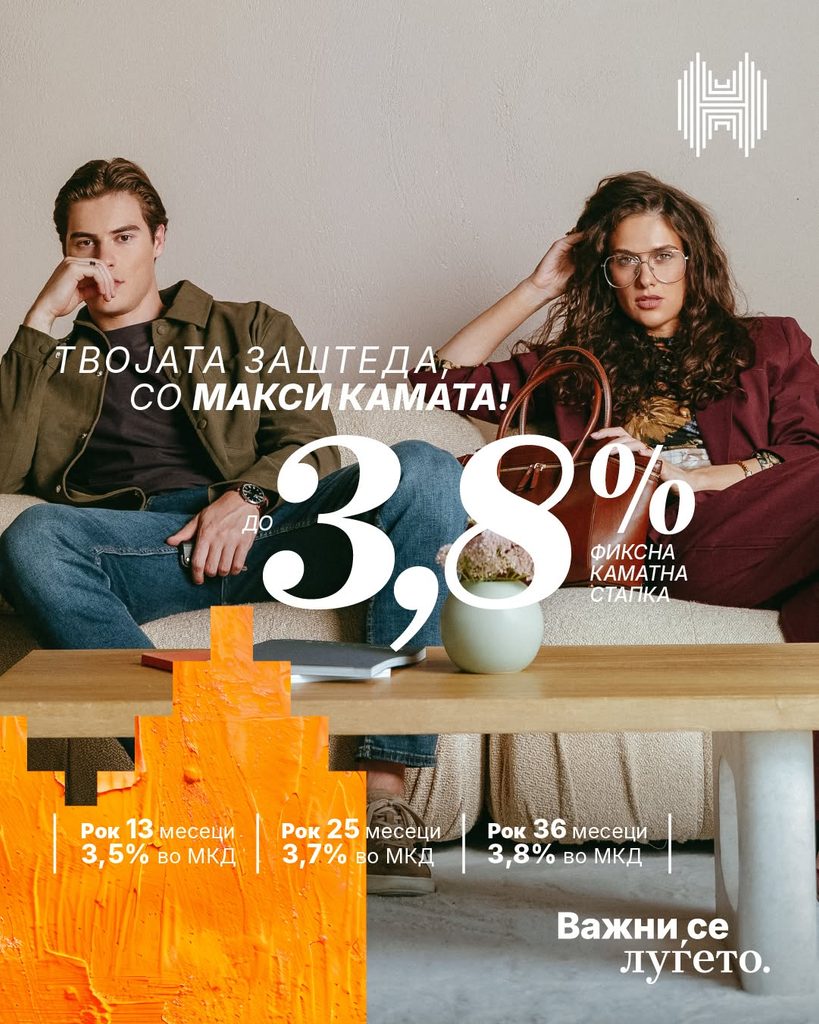
Повеќе информации за условите на Макси депозитот се достапни на официјалната веб-страница на Халкбанк.
Банки
NLB Next носи попусти за технологија кај повеќе познати брендови
НЛБ Банка Скопје ја промовира понудата NLB Next, преку која корисниците можат да добијат попусти и дополнителни поволности кај повеќе партнери од областа на технологијата и електрониката.
Понудата е насочена кон купување мобилни телефони, компјутери, гејминг опрема, паметни часовници, слушалки и друга технолошка опрема.
Меѓу партнерите вклучени во NLB Next се Mega Mobil, iSTYLE, Neptun, Anhoch, My, Setec и Техномаркет.
Од Банката посочуваат дека целта на NLB Next е на клиентите да им овозможи дополнителни поволности при купување производи што се дел од нивното секојдневие, особено во сегментот на нови технологии и дигитални уреди.
Преку програмата, клиентите можат да ги користат достапните попусти кај партнерите и да изберат производи согласно своите потреби и интереси.
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%
NLB Next носи попусти за технологија кај повеќе познати брендови
ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци
Халкбанк со ПЕНЗИ пакет: Пензијата пред први во месецот и 1.000 денари за нови корисници
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација