

Банки
УНИБанка оствари добивка од 2,5 милиони евра во првата половина на 2024 година, но истата е значително намалена во споредба со истиот период од минатата година

УНИБанка заклучно со првото полугодие од 2024 година оствари позитивни финансиски резултати преку реализација на низа активности поврзани со зголемување и подобрување на понудата за клиентите со нови атрактивни продукти вклучително и од областа на платните сервиси. Банката продолжи со процесот на имплементација на нови технологии со цел пренасочување на клиентите кон дигиталните канали како побезбедни, поевтини и поедноставни начини на извршување на банкарските трансакции. Дигитализацијата, покрај тоа што придонесе за низа поволности за клиентите – брзина, сигурност, достапност, секако има влијание и на подобрување на ефикасноста на банката.
Во однос на ризиците од надворешното окружување, од една страна се согледуваат надолни ризици главно поврзани со постојаните геополитички тензии, додека од друга страна, се согледуваат и поволни ризици, коишто претпоставуваат побрзи глобални структурни промени и поволни влијанија од новите технологии, кои ќе ја зголемат продуктивноста и глобалниот раст. Во вакви услови основна цел на Банката е да се одржи и зачува ликвидната и солвентната позиција на банката, да се задржи континуитетот и квалитетот на услугите кои ги нуди како и да се обезбеди финансиска подршка на клиентите, притоа залагајќи се максимално за безбедноста на клиентите при користењето на услугите на Банката, како и за безбедноста на вработените.
Во првото полугодие од 2024 година, УНИБанка има промени во сметководствените политики и методите на вреднување во делот на воведување на фотоволтаични системи и утврдување на нивниот корисен век.
Остварени приходи
Остварените вкупни приходи од работење во првото полугодие од 2024 година изнесуваат 1.132 милиони денари и во однос на истиот период од минатата година бележат зголемување од 11.3%.
Најголем придонес во остварувањето на позитивен финансиски резултат во износ од 156,7 милиони денари имаат приходите од камати како најзначаен елемент на банкарските приходи.
Имено, во структурата на вкупните приходи (приходи од камати, приходи од провизии и надомести, нето-приходи/расходи од курсни разлики и останати приходи од дејноста), најголемо учество од 66.8% имаат приходите од камати, кои во споредба со истиот период од 2023 година се зголемени за 14.2%, а анализата на секторската структура на приходите од камати покажува поголема ориентација на банката кон кредитирање на секторот население.
Остварени расходи
Остварените расходи во првото полугодие од 2024 година изнесуваат 975,4 милиони денари и бележат зголемување од 24.6% во однос на истиот период од 2023 година. Зголемувањето на расходите се должи на зголемувањето на расходите за камати, поголемиот износ на издвоени средства за зајакнување на резервациите по кредити, како и на зголемувањето на административните расходи.
Исполнување на планот и очекувања за претстојниот период
Во првото полугодие од 2024 година окружувањето во коешто делуваше банката, се одликуваше со постепена стабилизација на ценовниот раст и поволен девизен пазар, но и понатаму постојат ризици и неизвесност, главно поврзани со надворешното окружување. Во однос на ризиците од надворешното окружување, од една страна се согледуваат надолни ризици главно поврзани со постојаните геополитички тензии, додека од друга страна, се согледуваат и поволни ризици, коишто претпоставуваат побрзи глобални структурни промени и поволни влијанија од новите технологии, кои ќе ја зголемат продуктивноста и глобалниот раст.
И покрај тоа, во првото полугодие од 2024 година, нето активата на банката е речиси во согласност со планираната.
Анализата на структурата на пасивата на билансот на состојба на 30.06.2024 година и нејзината споредба со планираната укажуваат на надминување на планираните извори на финансирање од секторот население и секторот финансии за 1.0% и 3.5% респективно.
Во претстојниот период банката очекува да продолжи тенденцијата на зголемување на активата, континуиран раст и задржување на квалитетот на кредитното портфолио на банката, кој би бил подржан со зголемен раст на депозитната база преку имплементација на нови депозитни продукти, во насока на зголемување на учеството на нефинансиските извори на финансирање, со посебен акцент на зголемување на учеството на платежните сметки, оптимизирање на административните трошоци, зголемување на пазарното учество по различни сегменти во банкарскиот сектор во зависност од преземениот ризик, влијанието на адекватноста на капиталот и профитабилноста, подобрување на квалитетот на услугите, развој на знаењето и вештините на човечките ресурси како главен столб на доброто работење и исполнување на зацртаните цели во Бизнис планот на Банката за 2024 година. Усовршување на дигиталните сервиси и канали за плаќање, вештачката интелигенција, зелените проекти, ЕСГ сегментот, раст на учеството на мобилните плаќања се работи кои се дел од долгорочната стратегија на Банката и на нив ќе бидеме посветени и во иднина, а се со цел да излеземе во пресрет на различните потреби и интереси на клиентите.



Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги

На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра

Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус

NLB Lease&Go со флексибилни лизинг решенија за различни модели на возила

Британските банки првпат префрлија токенизирани депозити меѓу различни банки
Народната банка вработува седум лица: Плати до 91.385 денари

Оглас за вработување во Централна кооперативна банка АД Скопје

НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка





Банки
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
Во Народната банка од 21 до 24 септември се одржа четиридневна работилница посветена на супервизијата над платежните услуги, на која експерти од Хрватската народна банка и претставници на домашната централна банка разменуваа искуства и практики од оваа област.
Работилницата се одржа во рамки на билатералната мерка „Payment Services Supervision“, како дел од Програмата за зајакнување на капацитетите на централните банки во Западен Балкан.
Главниот фокус беше ставен на супервизијата и надзорот над давателите на платежни услуги и издавачите на електронски пари, како и на практичната примена на европската регулаторна рамка.
Меѓу темите за кои се разговарало биле теренската и вонтеренската супервизија, засилената автентикација на корисниците, заштитата на средствата на корисниците, информирањето на корисниците на платежни услуги, како и актуелните регулаторни и супервизорски прашања.
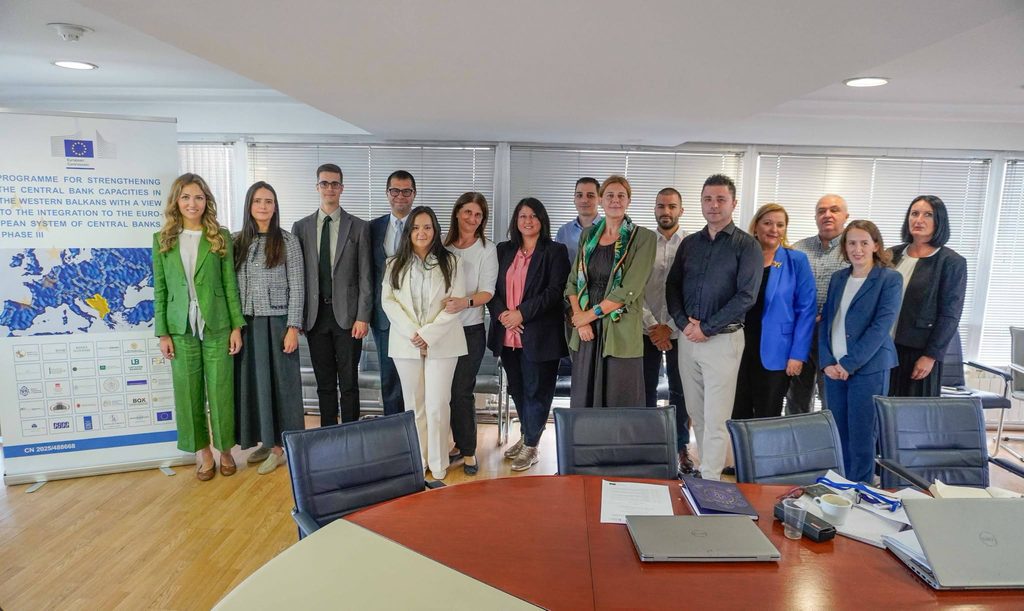
Според Народната банка, размената на конкретни примери и искуства од супервизорската работа треба да придонесе за натамошно унапредување на домашните практики за надзор, особено во услови на брз развој на платежниот сектор и појава на нови платежни услуги и деловни модели.
Соработката со Хрватската народна банка ќе продолжи и во наредниот период преку дополнителни активности за размена на практични знаења и зајакнување на капацитетите во областа на супервизијата над платежните услуги.
Банки
Британските банки првпат префрлија токенизирани депозити меѓу различни банки
Водечките британски банки ги реализираа првите трансакции со клиенти во кои токенизирани депозити биле префрлени меѓу различни финансиски институции преку заедничка дигитална инфраструктура. Станува збор за значаен чекор во примената на блокчејн и програмски платежни технологии во секојдневното банкарство.
Трансакциите се спроведени во рамки на иницијативата „Great British Tokenised Deposit“, координирана од UK Finance, во која учествуваат Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest и Santander. Платформата е развиена од технолошката компанија Quant.
Во првата фаза биле реализирани две трансакции поврзани со рефинансирање станбени кредити. Средствата биле привремено „заклучени“ на сметките на клиентите и автоматски ослободени по исполнување на условите за завршување на трансакцијата, со што се намалуваат рачните проверки и можните доцнења при порамнувањето.
Технологијата овозможува средствата да останат на сметката на клиентот сè до моментот на реализација на трансакцијата, што значи дека клиентот може да продолжи да добива камата додека парите чекаат пренос.
Во рамки на проектот бил тестиран и модел за плаќање при купопродажба преку онлајн платформи. Парите на купувачот се задржуваат на неговата сметка и се префрлаат на продавачот дури откако ќе биде потврдено дека производот е предаден, што може да го намали ризикот од измама.
Токенизираните депозити не се криптовалута, туку дигитална форма на класичните банкарски депозити. Тие ги задржуваат правната и регулаторната заштита на традиционалните депозити, но овозможуваат плаќањата да бидат програмирани и автоматски да се извршат кога ќе се исполнат однапред утврдени услови.
Според UK Finance, пошироката примена на ваквиот модел би можела да донесе побрзи и поефикасни плаќања, поголема контрола на клиентите врз средствата и намален ризик од измами. Сепак, станува збор за пилот-проект, а услугата засега не е достапна за сите корисници.
Во следната фаза се планира тестирање на порамнување дигитални средства, при што банките ќе испробаат и издавање дигитални должнички инструменти што ќе се тргуваат и порамнуваат со користење токенизирани депозити.
Банки
Стопанска банка нуди кредит за млади на возраст од 18 до 35 години
Стопанска банка АД – Скопје ја промовира својата кредитна понуда наменета за млади лица на возраст од 18 до 35 години.
Станува збор за „Кредит за млади со обезбедување“, производ наменет за корисници кои сакаат финансиска поддршка за нови планови, вложувања или други лични потреби.
Од Банката посочуваат дека кредитот е осмислен како можност за младите полесно да направат следен чекор кон реализација на своите цели, стекнување нови искуства и создавање нови можности.
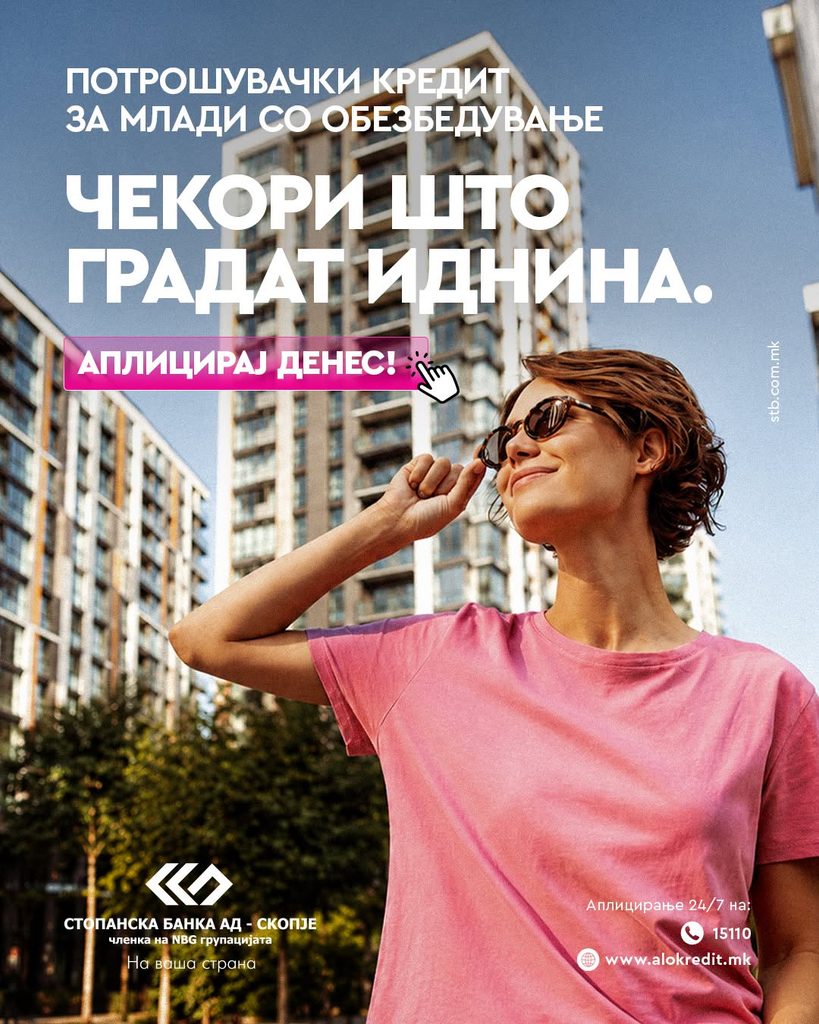
Повеќе информации за условите и начинот на аплицирање се достапни на официјалната веб-страница на Стопанска банка.
Народната банка и Хрватската народна банка разменуваа искуства за надзорот на платежните услуги
На Македонска берза купени 1.483 акции на Комерцијална банка за речиси 600 илјади евра
Берзанските индекси на Волстрит без поголеми промени, Nasdaq повторно во плус
NLB Lease&Go со флексибилни лизинг решенија за различни модели на возила
Британските банки првпат префрлија токенизирани депозити меѓу различни банки
Народната банка вработува седум лица: Плати до 91.385 денари
Оглас за вработување во Централна кооперативна банка АД Скопје
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
Банкипред 2 месеци
Стопанска банка ја почнува исплатата на јулските пензии на 31 јули
-
 Банкипред 2 месеци
Тони Стојановски останува на чело на НЛБ Банка: Народната банка даде зелено светло за нов четиригодишен мандат
-
 Кариерапред 1 месец
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-
 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати јулската пензија
-
Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита