

Интервјуа
Интервју | МАРИЈАНА ЛОНЧАР-ВЕЛКОВА: Дигиталната ера носи нови предизвици, но и поголеми можности за заштита на потрошувачите
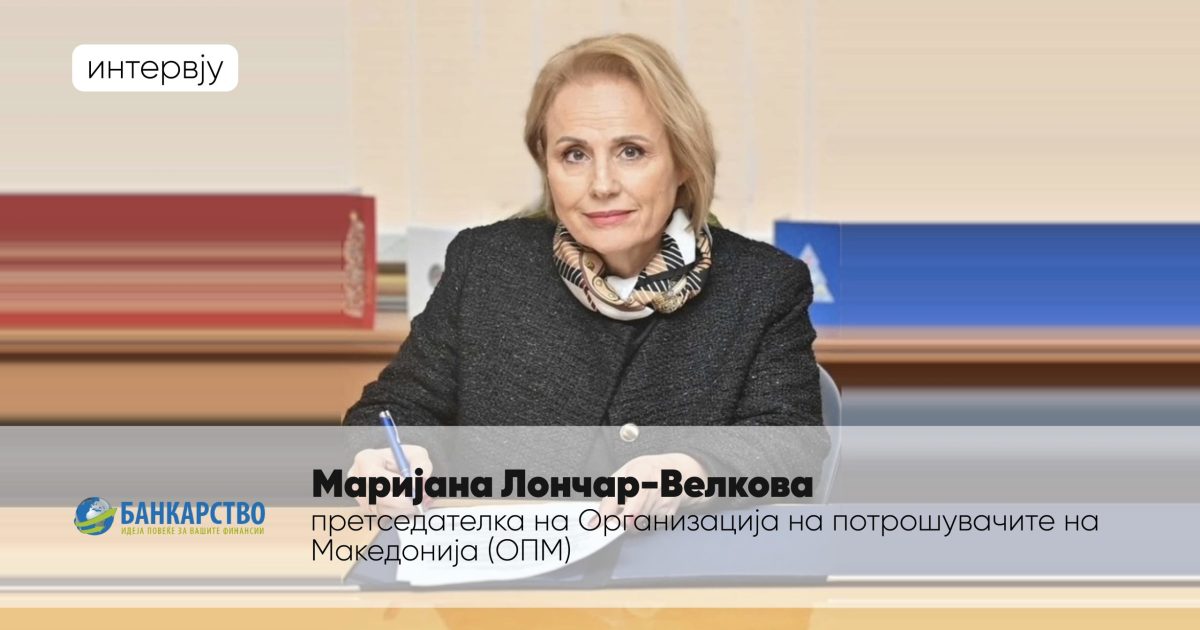


Денес, 15 март, го одбележуваме Светскиот ден на правата на потрошувачите – ден посветен на подигнување на глобалната свест за заштита на потрошувачите, нивните права и предизвиците со кои се соочуваат во современиот пазар. Во услови на растечка дигитализација, нови економски предизвици и брз развој на технологијата, потребата од ефикасна заштита и едукација на потрошувачите станува сè поизразена.
Организацијата на потрошувачи на Македонија има клучна улога во оваа област, активно работи на зајакнување на свесноста, давање совети, развивање алатки и соработка со домашни и меѓународни партнери за подобрување на пазарната рамнотежа и заштита на интересите на граѓаните.
На овие теми, во продолжение разговараме со г-ѓа Маријана Лончар-Велкова, претседателка на Организацијата на потрошувачи на Македонија (ОПМ).
Банкарство.мк: Како ја оценувате свесноста на македонските потрошувачи во однос на нивните права? Дали граѓаните доволно ги користат механизмите за заштита на правата што им се на располагање?
Маријана Лончар-Велкова: Ова прашање беше од голем интерес за нас, особено по донесувањето на новиот Закон за заштита на потрошувачите. Затоа изработивме и спроведовме прашалник кој се однесуваше на тоа колку потрошувачите ги познаваат своите права. Над 500 испитаници одговорија на Фејсбук, а од одговорите согледавме дека граѓаните се свесни за своите права и во добар дел ги познаваат. Меѓутоа, останува фактот дека само 34% од испитаниците го знаат точниот законски рок од 14 дена во кој имаат право да се повлечат од договорот склучен на далечина (договор со кој се обврзале за купување на одреден производ или користење услуга преку интернет или друго средство за комуникација).
Од друга страна, 76% од испитаниците се запознаени со правото дека на трговецот му е забрането да наплатува известување или опомена во случај на доцнење со наплата на доспеани парични обврски од страна на потрошувачите.
Ги посочив овие одговори затоа што проблемите во овие области се актуелни. Во првиот случај, тоа е онлајн купувањето, каде што најмногу измами се случуваат преку социјалните мрежи, како што е Фејсбук. Потрошувачите треба да знаат дека доколку рокот за повлекување од договорот од 14 дена не е наведен во понудата за производите што се продаваат на Фејсбук, тоа е доволен индикатор дека не станува збор за регистриран трговец. Како резултат на тоа, најчесто нема да можат да си ги остварат своите права, што во праксата е чест случај.
Во вториот случај, најголем дел од потрошувачите сметаат дека оваа одредба се однесува само на давателите на јавни услуги, односно дека тие не смеат да наплатуваат опомени за задоцнето плаќање. Меѓутоа, малкумина знаат дека оваа одредба важи за сите трговци, вклучително и за сите даватели на финансиски услуги, согласно Законот за заштита на потрошувачите.
Механизмите за заштита се користат во целиот систем за заштита на потрошувачите, но сепак има проблеми со времетраењето на решавањето на спорот. Ова е особено евидентно во времето што му е потребно на инспекциското тело да одговори на поднесена претставка од потрошувач – рокот изнесува 30 дена, што според мене е предолг период за постапување по предметот. Сепак, евидентно е дека во сè поголем број случаи, кога Организацијата на потрошувачи на Македонија (ОПМ) реагира до трговците, тие побрзо го решаваат проблемот со потрошувачот. Ова укажува на зголемена свест кај трговците и примена на добри практики. Особено подобрување се забележува по воведувањето на т.н. потрошувачки приговор во Законот за заштита на потрошувачите, со кој трговецот е должен во рок од 15 дена да одговори на приговорот на потрошувачот.
Сепак, напоменувам дека овој закон е доста комплексен и до одреден степен е усогласен со Директивите за заштита на потрошувачите кои се на сила во ЕУ. Во секој случај, треба да се има предвид дека потрошувачкото право е динамично, а примената на директивите постојано се преиспитува од страна на Европската комисија. Често доаѓа до нивни измени или носење нови директиви во оваа област, па затоа се очекува и нашето законодавство да ги следи овие промени во рамките на евроинтегративните процеси.
Банкарство.мк: Сведоци сме на глобален тренд на раст на цените, што значително влијае на стандардот на граѓаните. Дали Организацијата за потрошувачи на Македонија забележува зголемен број на поплаки во врска со некоректно зголемување на цените, измами или неетички пазарни практики?
Маријана Лончар-Велкова: Покачувањето на цените на храната, средствата за хигиена и другите производи предизвика многу реакции во јавноста. Нашата организација јавно реагираше и побара да се преземат построги мерки, иако тие можеби не се целосно прифатливи во пазарната економија, како што се ограничување на маржите на основните прехранбени производи или плафонирање на цените. Целта беше да се заштити стандардот на граѓаните и да се стабилизираат цените. Сепак, по истекот на овие мерки, цените повторно почнаа нагло да растат.
Дополнително, се соочивме со одложената примена и неприменување на Законот за нефер трговски практики. Истовремено, Комисијата за заштита на конкуренцијата поведе постапки против одредени трговци за прекршување на овој закон. Во други случаи, се појави основано сомнение за картелско договарање меѓу одредени трговци, по што беа поведени соодветни постапки од страна на Комисијата.
Посочивме и дека покачувањето на цените на полисите за осигурување од автоодговорност за 15% од страна на сите осигурителни компании во април/мај е доволна основа Комисијата за заштита на конкуренцијата да го преиспита ваквото однесување и да поведе постапка. Всушност, сведоци сме дека една од постапките за картелско здружување се однесува токму на осигурителните компании.
ОПМ, врз основа на барање од оштетени потрошувачи, како овластено тело за заштита на колективните интереси на потрошувачите, поведе постапки за обештетување на граѓаните против дел од осигурителните компании пред судовите.
Банкарство.мк: Онлајн купувањето сè повеќе доминира, но во исто време се зголемуваат и поплаките за неиспорачани или неквалитетни производи, скриени трошоци и проблеми со поврат на средства нешто што повеќе се јавува поради продавниците на социјалните медиуми кои не се легални, но ја погодуваат е-трговијата. Кои се најчестите поплаки што ги добивате во врска со е-трговијата и трговијата преку социјални медиуми (Фејсбук0Инстаграм шоп) и како потрошувачите можат најдобро да се заштитат?
Маријана Лончар-Велкова: Значителен број поплаки добиени во нашето советувалиште во 2024 година се однесуваат на онлајн, односно интернет купувањето преку социјалните мрежи. Најголем проблем за потрошувачите претставува нелегалната продажба на Фејсбук и другите социјални медиуми, каде што најчесто се измамени и оштетени. Тие добиваат производи со поинакви карактеристики од нарачаните, производи со недостатоци или целосно неупотребливи артикли.
Потрошувачите што поднесуваат поплаки во овој сегмент најчесто се жалат на нелегалната онлајн продажба преку социјалните мрежи, каде што биле измамени преку заведувачко рекламирање од лажни продавачи. Овие продавачи креираат профили на социјалните мрежи, но не се регистрирани како правни лица. Во такви случаи настануваат проблеми кога потрошувачите купуваат производи преку вакви профили, особено кога продавачите им испраќаат неквалитетни, оштетени или сосема различни производи од нарачаните, без да издадат фискална сметка или фактура. Поради ова, потрошувачите немаат можност да ги вратат или заменат производите.
Кога станува збор за онлајн купувањето, потрошувачите најчесто набавуваат облека и обувки, потоа накит, мебел, мали куќни апарати и производи со помала вредност.
Банкарство.мк: Во Македонија сè уште постои предизвик со транспарентноста на давателите на финансиски услуги. Дали сметате дека банките, осигурителните компании и другите финансиски институции ги информираат граѓаните доволно јасно за условите на нивните услуги, особено кај кредитите и осигурувањето?
Маријана Лончар-Велкова: Според поплаките добиени во советувалиштето на ОПМ, во однос на финансиските услуги, најголем дел од жалбите во изминатата година се однесуваа на осигурителните компании, особено во врска со прекумерно наплатени износи за полиси за автоодговорност. Останатите поплаки се во доменот на кредитните производи што ги нудат банките, вклучувајќи високи променливи каматни стапки, проблеми со картички и трансакции, како и финансиските друштва, каде што имаше поплаки за наплата на опомени за задоцнето плаќање и високи трошоци, кои често пати го надминуваат долгот два до три пати.
Во рамки на проектот „Јакнење на правата на потрошувачите во финансиските услуги“, финансиран од Европската организација на потрошувачи (BEUC), ОПМ во текот на 2024 година ја изработи платформата „Пријави проблем за финансиски услуги“. Преку оваа платформа, сите оштетени потрошувачи можат да пријават проблем со одреден давател на финансиски услуги, а ние ќе се обидеме да го решиме по институционален пат – спогодбено преку надлежните институции или, доколку е потребно, со поведување судска постапка пред надлежен суд.
Банкарство.мк: Паралелно со дигитализацијата, сè почести се и онлајн измамите поврзани со финансиските услуги. Дали Организацијата за потрошувачи добива поплаки од граѓаните за такви случаи? Што би препорачале како најдобар начин за заштита од финансиски измами?
Маријана Лончар-Велкова: Овие измами се многу чести, но бидејќи е потребна брза интервенција, ОПМ ги упатува граѓаните да побараат помош од надлежните институции, како и веднаш да го пријават случајот во својата банка.
Од друга страна, ги советуваме потрошувачите да бидат внимателни при споделување лични или финансиски податоци, лозинки или броеви на кредитни картички преку СМС-пораки, е-пошта и слични канали. Исто така, препорачуваме редовно проверување на состојбата на сметките, следење на трансакциите и анализирање на извештаите. Доколку забележат трансакции што не ги направиле, недостаток на средства или други нерегуларности, веднаш треба да го пријават тоа во банката.
Особено е важно да користат силни лозинки и да бидат внимателни при онлајн купување, односно да купуваат само од доверливи веб-страници. Во нашите совети нагласуваме дека е многу ризично да се користат јавни Wi-Fi мрежи за финансиски трансакции.
Банкарство.мк: Европската Унија воведува сè построги регулативи за заштита на потрошувачите, особено во однос на зелената економија и правото на поправка на производите. Дали сметате дека Македонија треба да направи законски измени за подобра заштита на потрошувачите во овие области?
Маријана Лончар-Велкова: Секако, законската регулатива треба да се унапреди за подобра заштита на потрошувачите, кои всушност ја предводат зелената транзиција. Остварувањето на правото на поправка на производите ќе придонесе за поголема одговорност кон животната средина од страна на потрошувачите.
Оваа директива треба да биде транспонирана во националното законодавство на земјите-членки и да започне со примена од 31 јули 2026 година. Целта е да се промовира поодржлива потрошувачка преку овозможување поправка и повторна употреба на стоките дури и по истекот на гаранцијата за производот.
Воедно, оваа директива го остварува приоритетот на Европската комисија за зелена транзиција, особено преку Европскиот зелен договор. Таа треба да се согледа во координација со Директивата за екодизајн, која треба да биде заменета со Регулативата за екодизајн за одржливи производи. Преку оваа регулатива, мерките за екодизајн ќе промовираат поправка на производите со поставување барања за нивниот дизајн и достапноста на резервните делови.
Оваа директива, исто така, ја надополнува Директивата за зајакнување на потрошувачите во зелената транзиција, чија цел е да им обезбеди на потрошувачите подобри информации за издржливоста и поправливоста на стоките на продажното место.
Правото на поправка им овозможува на потрошувачите да ги поправат производите кога ќе се расипат, наместо да ги фрлаат и купуваат нови. Со тоа, ќе се намали отпадот и загадувањето од старите производи, што директно ја поддржува зелената економија. Истовремено, ова право ќе го стимулира развојот на услужниот сектор кој нуди поправки, што може да придонесе и за економски раст.
Поради позитивните аспекти на оваа правна регулатива, неопходно е нејзино воведување во нашето законодавство. Со тоа ќе се дефинираат нови правила за поправка на производите, а компаниите ќе бидат поттикнати да произведуваат поиздржливи производи.
Банкарство.мк: Како гледате на иднината на потрошувачките права во Македонија? Дали има простор за подобрување на механизмите за заштита и кои се клучните чекори што треба да се преземат за да се унапреди оваа област?
Маријана Лончар-Велкова: Правата на потрошувачите во Република Северна Македонија не треба да заостануваат зад оние на потрошувачите во Европската Унија. Македонските потрошувачи треба да уживаат исти права како и европските, а за тоа е потребно континуирано усогласување на националната правна регулатива со европската.
Иако во државата е воспоставен систем за заштита на потрошувачите, тоа не е доволно. Потребно е јакнење на институциите и нивните капацитети, а доколку е неопходно, треба да се размисли и за создавање нови институции или интегрирање на постоечките, со цел подобрување на заштитата на потрошувачите и зајакнување на довербата во системот.
Истовремено, неопходно е да се јакнат капацитетите на здруженијата за заштита на потрошувачите, кои треба да располагаат со постојани материјални средства за спроведување на нивните основни активности. Ова вклучува советување и застапување на потрошувачите, одржување на платформите за пријавување проблеми, едукација на граѓаните и унапредување на заштитата на животната средина и природата.
Прашалникот го состави и интервјуто го уреди Филип Чижбановски.
Преземањето на авторски содржини (текстови и фотографии) од оваа страница е строго забрането без претходно писмено одобрение и е предмет на условите наведени на следниот линк.


Комерцијална банка повторно златен спонзор на Скопскиот маратон

АЛТА банка денеска ги исплати пензиите

Шест земји од ЕУ бараат кратење од стотици милијарди евра од новиот европски буџет

НЛБ Банка: Времето може да има значајна улога во долгорочното инвестирање

Народната банка: Финансискиот систем останува стабилен и отпорен
Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?







Интервјуа
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Во време кога дигитализацијата забрзано го менува начинот на кој брендовите комуницираат со публиката, маркетингот станува сè поважен дел од деловната стратегија. Но, поголемата брзина, бројот на канали и достапноста на новите технологии носат и нови предизвици, од одржување на квалитетот на комуникацијата до градење и зачувување на довербата.
За современите трендови во маркетингот, влијанието на дигитализацијата, значењето на практичното знаење и ризикот од површен пристап во маркетингот и комуникацијата, разговараме со Самоил Крстевски, сопственик на маркетинг агенцијата „Media Lab Solution“, кој има долгогодишно искуство во маркетингот, високото образование и работењето со компании, особено од финансискиот и осигурителниот сектор.
Банкарство: Вашиот професионален пат опфаќа искуство во високото образование, работа како маркетинг менаџер во неколку компании од осигурителниот сектор, а денес управувате со маркетинг агенција која работи на брендирање и позиционирање на сериозни компании, особено од финансискиот сектор. Како сите овие различни професионални искуства го обликуваа вашиот пристап кон бизнисот и градењето доверба со клиентите?
Самоил Крстевски: Работата во различни професионални сфери ми овозможи оформување на поширок и посуштински поглед кон пазарот, човечкиот фактор и вредноста на стратешки поставениот деловен пристап.
Многу често зборувам за тоа дека работата со студентите носи посебно задоволство и енергија. Искуството во високото образование ми овозможи континуирано и одблизу да следам многу генерации млади луѓе, да го разберам нивниот начин на размислување, нивните очекувања, амбиции и поглед кон иднината, но и да бидам во тек со промените што ги носи секоја нова генерација. Таа поврзаност со младите продолжува и денес. Дел од мојот тим го сочинуваат млади луѓе кои со своите идеи, енергија и поинаков поглед кон работата внесуваат свежина во секојдневието. Верувам дека токму спојот на искуството и новата енергија создава средина во која и едните и другите постојано учиме, се надградуваме и се движиме напред.
Осигурителниот сектор, од друга страна, претставува сериозна индустрија што гради силно чувство за одговорност кон клиентите и бара прецизна и јасна комуникација.
Денес, како сопственик на маркетинг агенција, овие искуства се спојуваат и маркетингот не се гледа само како промоција, туку како сериозна деловна функција што директно влијае врз кредибилитетот, репутацијата и долгорочната позиција на брендот.
Банкарство: Колку образованието денес има значење во создавањето професионалци што можат да одговорат на современиот пазар?
Самоил Крстевски: Образованието и понатаму има исклучително важна улога затоа што ги поставува темелите на знаењето, аналитичкото размислување и професионалната зрелост.
Но, денес не е доволно да се поседува само формално образование, најголема вредност има кога по завршеното образование се надградувате со добро практично професионално искуство. Неформалното образование, за жал, кај нас се уште е на многу ниско ниво и најчесто е сведено на обуки и школувања од некомпетентни предавачи. Така, често се случува и кај нас да пристигне навидум одлично “CV” од кандидати кои аплицираат за работа, а суштински се слаби познавачи на индустријата, алатките за работа и немаат чувство за оваа проблематика. Не е доволно да се наведе само дали е посетен некој курс или академија кога реалноста е поинаква и тој кандидат не е подготвен за работа на реални проекти.
Банкарство: Управувате со маркетинг агенција која соработува со реномирани домашни и странски компании. Како тоа го менува пристапот кон маркетингот?
Самоил Крстевски: Работата со различни компании, а особено оние од финансискиот сектор, наметнува многу повисоко ниво на одговорност. Во таков контекст, маркетингот не се сведува само на комуникација и видливост, туку станува дел од пошироката
деловна стратегија. Секоја порака мора да биде внимателно поставена, секој канал внимателно избран, а секоја кампања усогласена со законските прописи, регулативите, вредностите и репутацијата на клиентот. Тоа покажува дека во маркетинг комуницирањето мора да бидеме одмерени, аналитички поткрепени и суштински поврзани со деловните цели и очекувања.
Денешниот маркетинг свет се движи многу побрзо, а воедно е покомплексен и поконкурентен од кога било досега. Компаниите имаат на располагање повеќе канали, повеќе формати и повеќе алатки, но истовремено се соочуваат со многу поголем притисок да бидат релевантни, прецизни и доследни. Пазарот повеќе не наградува само присуство. Се повеќе се вреднува способноста да се изгради порака што има тежина, комуникација што создава доверба и стратегија што носи реална деловна вредност. Еден од најголемите предизвици е да се задржи квалитетот и сериозноста на комуникацијата во средина што постојано бара брзина и видливост.
Вториот предизвик е засилената конкуренција затоа што многумина имаат пристап до истите платформи и формати, а третиот и најважен е довербата. Денешната публика многу брзо препознава кога комуникацијата е неавтентична, пренагласена или без вистинска содржина. Токму затоа, брендовите мора да градат позрел, попрецизен и поодговорен однос со публиката.
Банкарство: Каква улога има дигитализацијата во современиот маркетинг?
Самоил Крстевски: Дигитализацијата денес има суштинска улога и веќе не се гледа како дополнување, туку како основа на современиот маркетинг. Таа овозможува попрецизно таргетирање, подобра сегментација, анализа на однесувањето на публиката, управување со кампањи во реално време и поефикасна дистрибуција на содржината.
Практично, дигитализацијата му овозможува на маркетингот да биде побрз, “попаметен” и многу поприлагоден на конкретниот корисник.
Генерално, сметам дека дигитализацијата и кај нас е навлезена на завидно ниво и не заостануваме многу од светските трендови, иако се уште се зборува дека треба да се воведе и дека се уште не е доволно застапена кај нас, па се организираат форуми, панел-дискусии на кој се зборува за недостатоците и проблемите, но никогаш не слушаме кое е всушност решението, како да се подигне свеста или да слушнеме некое практично искуство од имплементација на дигитализацијата.
Банкарство: На кој начин дигитализацијата најмногу ќе се користи во маркетингот во периодот што следи?
Самоил Крстевски: Моја лична проценка е дека најголема примена ќе има во прилагодениот пристап, автоматизацијата и аналитиката. Тоа значи дека брендовите се повеќе ќе се насочуваат кон комуникација што е приспособена на интересите, навиките и однесувањето на конкретниот корисник. Технологијата ќе зазема се поголема улога, но нема да го замени човечкиот фактор. Таа може да ја зголеми ефикасноста, да помогне во анализата и да го забрза извршувањето, но не може да ја замени проценката, интуицијата, стратешкото размислување и чувството за контекст. Маркетингот и понатаму ќе зависи од знаењето, зрелоста и способноста на луѓето да донесат правилни одлуки и да изградат вистинска врска со публиката.
Банкарство: Дали постои ризик дигитализацијата да доведе до премногу површен маркетинг?
Самоил Крстевски: Да, тој ризик е реален. Кога комуникацијата се сведува само на брзина, формат и постојано присуство, постои опасност да се изгуби тежината на пораката. Во обидот да бидат модерни и видливи, дел од брендовите стануваат премногу лесни во тонот и недоволно внимателни кон сопствениот идентитет.
Банкарство: Што денес бараат компаниите од една маркетинг агенција?
Самоил Крстевски: Тие бараат повеќе од креативно решение. Бараат партнер што пред се ја разбира индустријата, деловниот контекст, пазарот и специфичните цели на клиентот. Ние кои сме дел од оваа индустрија, често сме сведоци на лоши стратегии и погрешно комуницирање при презентација на одреден производ или услуга.
Секоја индустрија има свои правила и зборови што се користат за одредена публика. Мора да се внимава кога ќе се помине прагот и наместо одлична промоција ќе се создаде несакан ефект.
Современиот маркетинг не е прашање на видливост по секоја цена, туку на стратешко, одговорно и доследно градење доверба, репутација и долгорочна вредност.
Интервјуа
Дигитализацијата и довербата се двигатели на новото банкарство – Беркан Имери во FinSight
Македонскиот банкарски сектор во изминатите години поминува низ значајна трансформација, поттикната од дигитализацијата, променетите навики на клиентите и растечкиот интерес за нови форми на инвестирање. Во такви услови, банките сè повеќе се позиционираат како финансиски партнери кои, покрај традиционалните услуги, нудат пристап до современи инвестициски решенија и дигитални финансиски алатки.
Во најновото издание на емисијата FinSight, гостин е Беркан Имери, член на Управниот одбор на Халк Банка, една од најбрзорастечките банки на македонскиот пазар во последните години.
Во интервјуто, Имери говори за развојниот пат на банката, промените во финансиското однесување на граѓаните и компаниите, како и за предизвиците и можностите што ги носи новата економска реалност.
Посебен акцент е ставен на сè поголемиот интерес на домашните инвеститори за вложување во хартии од вредност на меѓународните пазари, тема која добива на значење во услови на глобализирани финансиски текови и потреба од диверзификација на инвестициите.
Во разговорот се анализираат и актуелните движења на каматните стапки на депозитите и кредитите, побарувачката за станбени кредити, како и најчестите причини поради кои граѓаните се задолжуваат.
Дополнително, Имери зборува за искористеноста на средствата од унгарската кредитна линија од страна на македонските компании, улогата на банките во поддршката на бизнис-секторот и можностите за понатамошен економски развој.
Во време кога дигиталните услуги стануваат стандард, интервјуто отвора и важни прашања поврзани со сајбер безбедноста, заштитата од финансиски измами и иднината на безготовинските плаќања. Дали мобилниот телефон ќе стане главна алатка за плаќање и дали класичните платежни картички постепено ќе ја губат својата улога се дел од темите на кои Имери дава свој осврт.
На крајот од разговорот, тој ги открива и стратешките приоритети на Халк Банка за следните пет години, визијата за понатамошен раст и позиционирање на банката во сè поконкурентна финансиска средина.
Целото интервју со Беркан Имери во FinSight можете да го проследите во продолжение.
Новинар: Наташа Мерсовска
Интервјуа
Филомена Пљакоска Аспровска во FinSight: Дали мобилниот телефон ќе стане нашиот единствен паричник?
Како изгледа иднината на плаќањата во време кога дигитализацијата и вештачката интелигенција сè повеќе го менуваат начинот на кој купуваме, плаќаме и управуваме со сопствените финансии?
На овие и на многу други актуелни прашања одговори дава Филомена Пљакоска Аспровска, главен извршен директор и претседател на Управниот одбор на CaSys, во најновата епизода на поткастот FinSight, реализирана со поддршка на GEA – Алијансата за родова еднаквост при АЕТСМ.
Во разговорот се отвораат теми поврзани со улогата на CaSys во развојот на современата платежна инфраструктура во земјата, како и предизвиците и можностите што ги носи забрзаната дигитална трансформација на финансискиот сектор.
Дали мобилниот телефон постепено го заменува традиционалниот паричник? Се менуваат ли навиките на граѓаните кога станува збор за плаќањата и дали пластичната платежна картичка ќе остане дел од нашето секојдневие и во иднина? Ова се само дел од прашањата за кои се дискутира во интервјуто.
Пљакоска Аспровска зборува и за подготвеноста на македонското општество за безготовински плаќања, трендовите во користењето на платежните картички, како и за улогата на институциите во градењето поголема доверба кај граѓаните во дигиталните начини на плаќање.
Во фокусот на разговорот е и развојот на е-трговијата во Македонија. Каде се наоѓаме во споредба со земјите од регионот и со развиените европски пазари? Зошто дел од граѓаните сè уште се воздржани кога станува збор за онлајн купување и како можат подобро да се заштитат од злоупотреби и интернет измами?
Интервјуто обработува и теми поврзани со токенизираните плаќања, нивната безбедност и разликите во однос на традиционалните картични трансакции, како и очекувањата за тоа како ќе изгледаат плаќањата во следната деценија.
Дополнително, се разговара и за трансформацијата на банките во дигиталната ера, односно дали финансиските институции постепено стануваат технолошки компании, како и за активностите на Casys во областа на родовата еднаквост и намалувањето на разликите меѓу мажите и жените на работното место.
Новата епизода на FinSight е достапна на YouTube каналот на Банкарство.
Новинар: Наташа Мерсовска
Комерцијална банка повторно златен спонзор на Скопскиот маратон
АЛТА банка денеска ги исплати пензиите
Шест земји од ЕУ бараат кратење од стотици милијарди евра од новиот европски буџет
НЛБ Банка: Времето може да има значајна улога во долгорочното инвестирање
Народната банка: Финансискиот систем останува стабилен и отпорен
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 4 недели
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
