Продукти
Иднината на банкарството е во доброто корисничко искуство
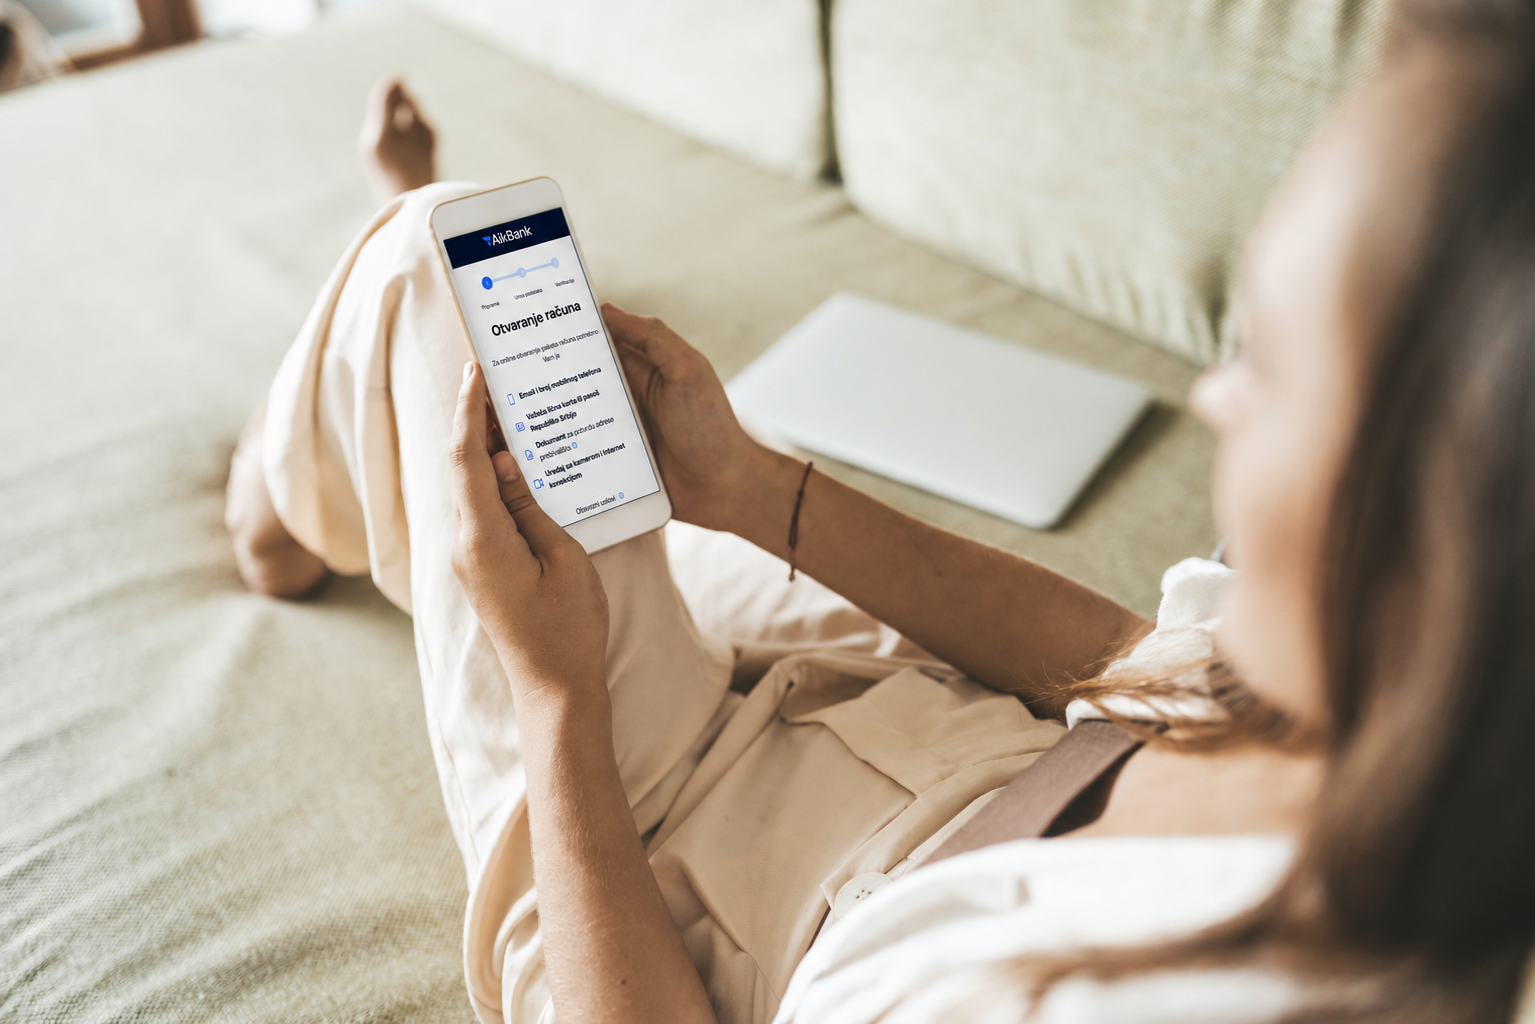


Дигиталната трансформација на банкарството им овозможи на клиентите да користат банкарски производи и услуги преку mBanking апликација, инстант плаќања, онлајн отворање сметка или аплицирање за кредит, без одење во филијала. За да се постигне брзо и едноставно корисничко искуство, приспособено на современиот корисник, зад секој навидум едноставен „клик“ стојат сложени процесни системи, креирани врз основа на напредни технологии и целосно усогласени со регулативата.
Пример за тоа е и соработката меѓу AikBank, која е дел од регионалната банкарска групација AikGroup, и ASEE, еден од водечките технолошки партнери на финансискиот сектор во регионот. Со заедничка работа на развојот на дигитални банкарски услуги, овие две компании покажуваат како успешната трансформација на корисничкото искуство изгледа во практика, а како дел од заедничката соработка неодамна беше лансирано дигитално отворање сметка, со што на клиентите им е овозможено кој било од пакетите сметки да го отворат целосно онлајн.
Во време кога корисниците на дигитални услуги очекуваат едноставност, брзина и практичност, напредните дигитални услуги стануваат значаен фактор за конкурентноста на банките.
„Корисниците денес очекуваат дигиталното банкарско искуство да биде подеднакво едноставно како користењето на која било платформа, од стриминг сервиси до апликации за купување или превоз. Финансискиот сектор мора да најде начин да одговори на тие пазарни очекувања во поглед на практичноста“, истакнува Маја Микиќ, членка на Извршниот одбор за операции и технологии во AikBank.
Кога се креираат решенија, најважната задача е да се најде начин тие во целост да бидат приспособени на очекувањата на корисниците, а истовремено да ги исполнуваат регулаторните барања. На клиентите им е потребно едноставно корисничко искуство, при кое сите процеси во позадина, од идентификација на корисникот и сите безбедносни проверки, функционираат незабележливо и во рок од неколку секунди. Како што сè повеќе банкарски услуги се дигитализираат, технолошките решенија мора да бидат сè понапредни за целиот процес да функционира непречено.
Затоа во последните години се менува и улогата на технолошките партнери во финансиската индустрија. На банките денес не им се потребни само добавувачи на софтверски решенија, туку партнери кои го разбираат функционирањето на финансискиот сектор, регулаторната рамка и промените низ кои поминува банкарската индустрија. Фокусот се помести од поединечни, изолирани проекти кон долгорочни партнерства што ја поддржуваат трансформацијата на работењето, интегрираат различни системи и овозможуваат развојот на нови производи да ја следи динамиката на пазарот.
Преку разбирање на банкарските процеси, регулативата и технологијата, ASEE развива решенија што им овозможуваат на банките дигитално отворање сметки, поднесување барања и договарање банкарски производи и услуги. Таквиот пристап подразбира максимално поедноставување на процесите на дигиталните канали за крајните корисници, без разлика дали станува збор за физички или правни лица. Тоа се постигнува преку автоматизација на собирањето, обработката и проверката на податоците, како и преку поддршка во одлучувањето со напредни дигитални платформи што се интегрираат со постојните системи и поширокиот екосистем на финансиската институција. На тој начин банките можат побрзо да развиваат и воведуваат нови производи и услуги, со пократко време потребно за нивно излегување на пазарот и во согласност со деловните планови, регулаторните барања и очекувањата на корисниците.
На овој начин ASEE учествува во трансформацијата на финансиските институции низ целиот регион, не само преку примена на технологија, туку и преку поддршка на развојот на корисничко искуство што одговара на новите очекувања на пазарот. Технолошката модернизација така не се гледа како збир на поединечни проекти, туку како континуиран процес на унапредување на корисничкото искуство и долгорочен развој на банкарските услуги.
Додека од агол на корисникот процесот на отворање сметка изгледа едноставно и брзо – сè се завршува преку мобилен телефон, за околу 15 минути и без ниту една посета на филијала – зад него во реално време се одвива цела низа технолошки и регулаторни процедури. На тој начин на корисниците им е овозможено да отворат сметка тогаш кога им одговара и каде и да се наоѓаат, без компромис кога станува збор за безбедноста.
„Отворањето сметка онлајн сè уште е елемент на диференцијација на пазарот, но во блиска иднина тоа ќе стане нешто што се очекува од банките“, истакнува Маја Микиќ. „Клиентите се во толкава мера опкружени со технологии што очекуваат исто ниво на удобност, практичност и брзина и од банката, и од стриминг сервисот, и од онлајн трговецот. Затоа наш приоритет при креирањето на процесот за онлајн отворање сметка беше да им обезбедиме на клиентите едноставно искуство, со минимален број потребни чекори, без пречки и со дополнителни поволности што ќе ги охрабрат да ги испробаат предностите на современите дигитални технологии.“
Трендовите на пазарот покажуваат дека интересот за ваков пристап кон банкарските услуги продолжува да расте меѓу различни генерации корисници, со што дополнително се потврдува дека дигиталното банкарство одамна не е привилегија на помладите или технолошки понапредните клиенти, туку стандард што го прифаќа сè поширок круг корисници.
Во наредните години врската меѓу банкарството и технологијата дополнително ќе се продлабочува. Развојот на вештачката интелигенција, напредната аналитика и персонализираните финансиски услуги дополнително ќе ги зголемува очекувањата на корисниците, додека регулаторните барања и безбедносните стандарди ќе стануваат сè посложени. Во такво опкружување, конкурентска предност ќе имаат банките што ќе успеат да развијат едноставно и интуитивно корисничко искуство, засновано на сигурни дигитални процеси, безбедна обработка на податоци и доверба како највредна валута на банкарството.
ПР објава



ЕЦБ предупредува на нов бран поскапувања на храната: Енергијата и сушата повторно ги зголемуваат цените

Биткоинот падна за 2,55 отсто, обемот на тргување надмина 34 милијарди евра: Инвеститорите и натаму покажуваат оптимизам

Стопанска банка предупредува: Еден погрешен клик може скапо да ве чини – внимавајте на лажните пораки

Од што живеат европските држави: Данска најмногу се потпира на даноци, Норвешка заработува од нафта и гас

ЕЦБ го зајакнува меѓународниот пристап до евра – централните банки ќе можат да добијат до 50 милијарди евра ликвидност

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

НЛБ Банка со промотивни депозити во евра и денари со фиксни каматни стапки

Оглас за вработување во Централна кооперативна банка АД Скопје



Продукти
Мобилното банкарство доминира: 72,8% од електронските платежни трансакции се иницирани преку апликации
Мобилниот телефон сè повеќе станува главниот канал преку кој граѓаните во Македонија ги извршуваат своите банкарски плаќања, покажуваат податоците на Народната банка за првото тримесечје од 2026 година.
Според соопштението објавено на 1 јули, дури 72,8% од електронски иницираните платежни трансакции во анализираниот период биле извршени преку мобилни апликации.
Бројот на електронски иницираните платежни трансакции пораснал за 21,9% на годишно ниво, додека нивната вредност се зголемила за 23%. Истовремено, бројот на трансакции иницирани преку мобилни апликации забележал годишен раст од 25,9%.
Позитивни движења се регистрирани и кај картичните плаќања, чиј број се зголемил за 12,2%, а вредноста за 14,5%. Особено забележлив е растот на бројот на интернет-плаќања со картички од 18,7%.
Овие показатели ја потврдуваат постепената промена на навиките на граѓаните, кои сè почесто избираат дигитални канали наместо традиционални банкарски шалтери.
За банките и платежните институции ова значи дека конкурентноста сè повеќе ќе зависи од корисничкото искуство, едноставноста на плаќањето, брзината на извршување и сигурноста на дигиталните услуги.
Развојот на инстант плаќањата може дополнително да го засили овој тренд, но треба да се прави разлика меѓу постојните мобилни банкарски трансфери и новите инстант платежни инфраструктури, кои имаат различни технички и оперативни карактеристики.
Редакција Банкарство
Продукти
Корпоративни обврзници со камата од 4,75%: Колку се исплатливи во споредба со банкарското штедење?
Корпоративните обврзници издадени од македонските банки претставуваат алтернативен инструмент за инвеститорите кои бараат редовен каматен приход, но нивната исплатливост не може да се оценува само според номиналната каматна стапка. Последната емисија на ТТК Банка, со вкупна номинална вредност од 1,5 милиони евра, отвора простор за споредба меѓу приносите на должничките хартии од вредност и класичните банкарски депозити.
ТТК Банка на 1 октомври 2026 година ја регистрираше својата четврта емисија корпоративни обврзници во Централниот депозитар за хартии од вредност. Емисијата опфаќа 1.500 обврзници со номинална вредност од по 1.000 евра, а вкупната вредност изнесува 1,5 милиони евра.
Според објавените информации за условите на емисијата, фиксната годишна каматна стапка изнесува 4,75 проценти. За инвеститор кој поседува обврзница со номинална вредност од 1.000 евра, оваа стапка одговара на номинална годишна камата од 47,50 евра, пред евентуалните даночни обврски и трошоци.
За споредба, просечната пондерирана каматна стапка на вкупните депозити во македонскиот банкарски сектор на крајот од јуни изнесувала 2,17 проценти. Кај денарските депозити просечната стапка била 2,61 процент, додека кај девизните изнесувала 1,68 проценти.
Разликата меѓу каматата на корпоративната обврзница и просечната депозитна камата е значителна, но не претставува директна споредба на инструменти со идентичен ризик. Дополнително, просечните депозитни стапки се однесуваат на постојните депозитни состојби, а не на конкретна актуелна понуда за ново орочување.
Корпоративната обврзница претставува побарување од издавачот и не е исто што и банкарски депозит. Особено е важно инвеститорите да го проверат редоследот на наплата во случај на финансиски проблеми кај издавачот, како и дали инструментот е обезбеден или субординиран.
Дополнителен фактор е ликвидноста. Дури и кога обврзницата е котирана на берза, тоа не гарантира дека инвеститорот ќе може веднаш да ја продаде по цена блиска до номиналната вредност.
За инвеститорите кои планираат да ги задржат обврзниците до доспевање, значајни се договорената камата, динамиката на исплатите и кредитната способност на издавачот. За оние кои можеби ќе имаат потреба од предвремена продажба, важни се и секундарниот пазар, расположливата ликвидност и можните промени на пазарната цена.
Ваквите емисии придонесуваат за проширување на понудата на домашниот пазар на капитал, но нивната улога ќе биде поголема доколку се развие и поактивен секундарен пазар, кој би овозможил полесно тргување и поефикасно формирање на цените.
Редакција Банкарство
Продукти
iute Macedonia со 54% попуст на POWERHEALTH трака за трчање преку iuteMarket
iute Macedonia објави нова понуда преку платформата iuteMarket, во рамки на која POWERHEALTH трака за трчање е достапна со 54% попуст.
Како што информира компанијата, станува збор за практично решение за домашен тренинг, наменето за корисници кои сакаат да ја одржуваат својата фитнес рутина без посета на теретана.
Промотивната цена на траката изнесува 22.999 денари, а достапна е и можност за плаќање на рати, при што наведениот износ на рата е 5.750 денари.
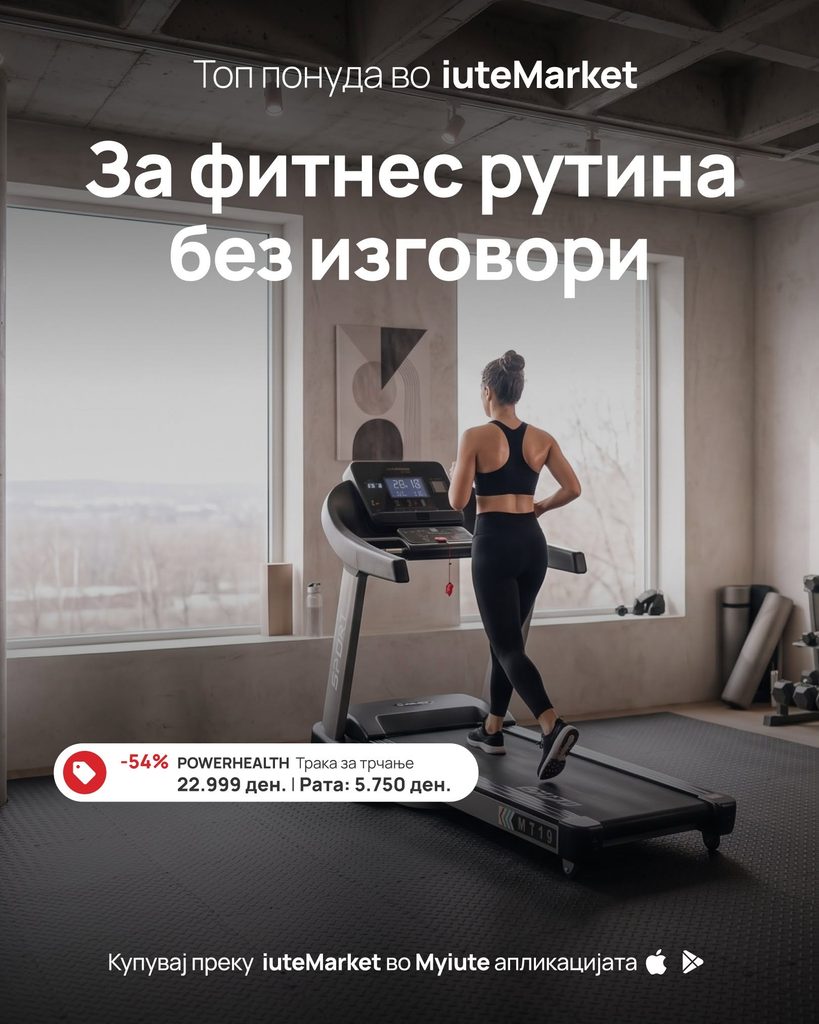
Купувањето може да се реализира преку iuteMarket во рамки на Myiute апликацијата.
Со оваа понуда, iute Macedonia продолжува да ја проширува достапноста на производи преку својата дигитална платформа, овозможувајќи им на корисниците поедноставен пристап до купување и финансирање преку мобилната апликација.
ЕЦБ предупредува на нов бран поскапувања на храната: Енергијата и сушата повторно ги зголемуваат цените
Биткоинот падна за 2,55 отсто, обемот на тргување надмина 34 милијарди евра: Инвеститорите и натаму покажуваат оптимизам
Стопанска банка предупредува: Еден погрешен клик може скапо да ве чини – внимавајте на лажните пораки
Од што живеат европските држави: Данска најмногу се потпира на даноци, Норвешка заработува од нафта и гас
ЕЦБ го зајакнува меѓународниот пристап до евра – централните банки ќе можат да добијат до 50 милијарди евра ликвидност
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
НЛБ Банка со промотивни депозити во евра и денари со фиксни каматни стапки
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
-
 Банкипред 2 месеци
Халкбанк започна со исплата на августовските пензии
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Банкипред 2 месеци
НЛБ Банка нема да работи на 28 август поради празникот Голема Богородица
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство