Банки
Ангеловска-Бежоска за НИН: Монетарната политика овозможи одржување на макроекономската стабилност во неизвесни кризни времиња
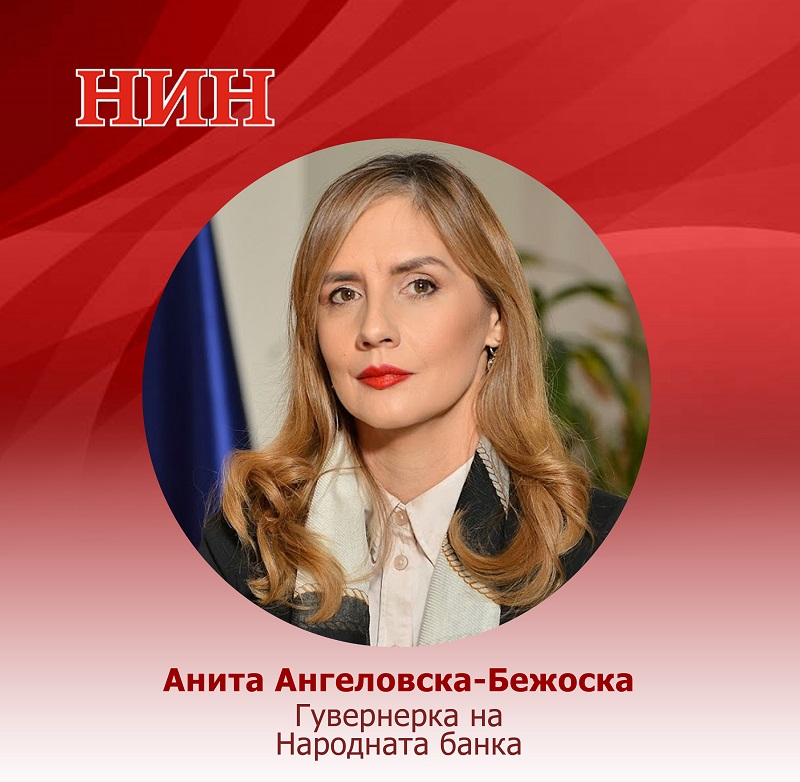
„Постигнувањето рамнотежа помеѓу ценовната и финансиската стабилност беше главниот фокус на централните банки, вклучително и на Народната банка, во изминатите неколку години. Историјата покажува дека зголемувањето на каматните стапки на централните банки може да ги зголеми ризиците за финансискиот систем, што всушност се потврди и овојпат преку минатогодишните случувања во САД. Сепак, во целина, добро е што централните банки придонесоа за значително намалување на инфлациските притисоци, а без притоа да има поголеми неповолни ефекти врз финансиските системи. Инфлациските притисоци во домашната економија се значително намалени, девизните резерви се зголемени и на солидно ниво, а финансиската стабилност е зајакната и покрај кризниот период“, истакнува гувернерката Анита Ангеловска-Бежоска во авторски текст објавен во српскиот неделник НИН, списание со повеќедецениска традиција.
Гувернерката Ангеловска-Бежоска потенцира дека централните банки значително ја затегнаа монетарната политика преку зголемување на основните каматни стапки. Така во регион на ЦЈЕ, основните стапки се зголемија во просек за 600 базични поени, слично како и кај нас. Тоа што е специфично кај нас е дека, со оглед на нашата монетарна стратегија на одржување стабилен девизен курс на денарот во однос на еврото, Народната банка не се потпираше само на каматната стапка, туку користеше широк сет монетарни мерки. Монетарните мерки беа надополнети и со макропрудентни мерки коишто за првпат беа применети во текот на овие кризни години.
Претпазливите политики доведоа до намалување на инфлациските притисоци, а без притоа да се зголемат ризиците во финансискиот систем. Особено е важно што во текот на овој кризен период беше зајакната стабилноста на банкарскиот систем, што е предуслов и за раст на економијата. Во текстот, гувернерката нагласи дека адекватноста на капиталот на банките достигна 18,4% во 2023 година, што е највисоко ниво во последните 17 години, што е клучно за одржување на стабилноста при соочување со можни ризици, како и од аспект на кредитирањето и поддршката на граѓаните и компаниите.
„Кредитните портфолија на банките генерално се квалитетни, без сериозни знаци на остварување на кредитниот ризик, а учеството на нефункционалните кредити во вкупните кредити е на историски најниско ниво од 2,8%. Силниот банкарски систем овозможи да се продолжи со кредитната поддршка на економијата, иако во помала мера. За разлика од некои други земји, кредитната криза беше избегната“, посочува гувернерката Ангеловска-Бежоска, додавајќи дека иако постои чувство на оптимизам, сепак условите и натаму се неизвесни и сѐ уште има ризици за светската и домашната економија на краток и на среден рок. Оттука, потребна е натамошна претпазливост, особено при следењето и управувањето со кредитниот ризик, чиешто значење се зголемува во услови на неизвесно окружување и затегнати финансиски услови.
Авторскиот текст на гувернерката е достапен на следнава врска.

Халк Осигурување со порака за Розов Октомври: Грижата за себе е најубавата форма на заштита

Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор

Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

NLB Next носи попусти за технологија кај повеќе познати брендови

ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања




Банки
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Кина ја забрзува консолидацијата на малите, претежно рурални банки, во обид да го зајакне финансискиот систем во услови на забавување на економскиот раст.
Според анализа на Fitch Ratings, во текот на 2025 година биле затворени рекордни 670 банки, што претставува околу една четвртина од вкупниот број банки во земјата. Кинеските власти ги интензивирале спојувањата и ликвидациите со цел да создадат помал број, но поголеми и подобро капитализирани финансиски институции.
Од Fitch посочуваат дека малите и руралните комерцијални банки се меѓу најранливите делови од кинескиот банкарски систем, поради послаб квалитет на активата, ниска капитализираност и недостатоци во управувањето, особено во помалку развиените региони.
Приносот на активата кај руралните банки во првата половина од годинава се намалил на 0,45%, од 0,56% во 2021 година. Истовремено, уделот на нефункционалните кредити пораснал на 2,8%, што е значително над просекот за банкарскиот сектор од 1,5%.
Овие банки имаат поголема изложеност кон мали компании, градежни и недвижносни фирми, како и кон финансиски субјекти поврзани со локалните власти.
Целта на консолидацијата е да се засили надзорот, да се намали регулаторната арбитража и да се подобри транспарентноста во секторот. Fitch оценува дека проблемите кај малите банки веројатно нема да предизвикаат поширока финансиска зараза, бидејќи нивното работење е претежно локализирано, а изложеноста кон други банки е ограничена.
Сепак, агенцијата предупредува дека структурните слабости кај дел од овие институции може да продолжат и во краток рок.
Консолидацијата доаѓа во период кога кинеската економија покажува знаци на забавување. БДП во вториот квартал пораснал за 4,3% на годишно ниво, што е најбавна стапка на раст од 2022 година, додека индустриската добивка во август пораснала за 4,2%, што е најслабото темпо на раст оваа година.
Банки
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%

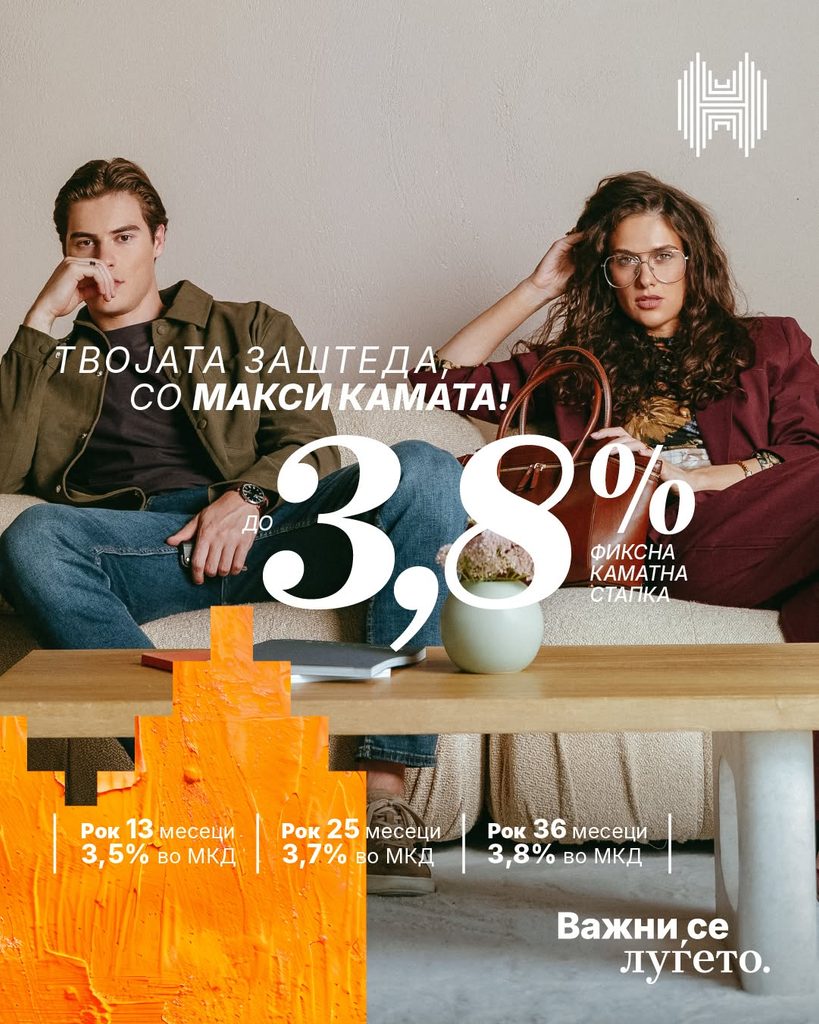
Халкбанк АД Скопје го промовира Макси депозитот, штеден производ со фиксна каматна стапка до 3,8%, во рамки на активностите по повод октомври – месецот на штедењето.
Корисниците можат да изберат различен период на орочување, во зависност од своите финансиски планови и потреби.
За депозит во денари, Банката нуди фиксна каматна стапка од 3,8% за период од 36 месеци, 3,7% за 25 месеци и 3,5% за 13 месеци.
Од Халкбанк посочуваат дека понудата е наменета за клиентите кои сакаат своите средства да ги орочат со однапред утврдена каматна стапка и да направат чекор кон остварување на своите финансиски цели.
Повеќе информации за условите на Макси депозитот се достапни на официјалната веб-страница на Халкбанк.
Банки
NLB Next носи попусти за технологија кај повеќе познати брендови
НЛБ Банка Скопје ја промовира понудата NLB Next, преку која корисниците можат да добијат попусти и дополнителни поволности кај повеќе партнери од областа на технологијата и електрониката.
Понудата е насочена кон купување мобилни телефони, компјутери, гејминг опрема, паметни часовници, слушалки и друга технолошка опрема.
Меѓу партнерите вклучени во NLB Next се Mega Mobil, iSTYLE, Neptun, Anhoch, My, Setec и Техномаркет.
Од Банката посочуваат дека целта на NLB Next е на клиентите да им овозможи дополнителни поволности при купување производи што се дел од нивното секојдневие, особено во сегментот на нови технологии и дигитални уреди.
Преку програмата, клиентите можат да ги користат достапните попусти кај партнерите и да изберат производи согласно своите потреби и интереси.
Халк Осигурување со порака за Розов Октомври: Грижата за себе е најубавата форма на заштита
Кина затвори 670 банки за една година: Пекинг го прекројува банкарскиот сектор
Халкбанк со Макси депозит: Фиксна каматна стапка до 3,8%
NLB Next носи попусти за технологија кај повеќе познати брендови
ЕЦБ: Инфлацијата во еврозоната е 3,8%, каматите ќе зависат од новите економски податоци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Анализипред 1 месец
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Осигурувањепред 2 месеци
ЗОИЛ Македонија го смени името во Алта Осигурување, седиштето се сели во Скопје
-
 Банкипред 1 месец
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
