

Продукти
Халкбанк со нови функционалности за електронско и мобилно банкарство


Халкбанк АД Скопје воведува нови функционалности за електронско и мобилно банкарство, кои се однесуваат за онлајн аплицирање и одобрување за дебитна картичка, кредитна картичка и overdraft (дозволено пречекорување), без посета на банка.
Халкбанк е една од предводниците во имплементацијата на нови технолошки и информатички трендови и прва банка на пазарот што овозможи толу широка палета на дигитални производи меѓу кои се и Онлајн депозитот и Онлајн кредитот.
На овој начин, Халкбанк ја потврдува својата лидерска позиција во воведување нови иновативни, онлајн услуги на пазарот.




Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт

Цените на нафтата паднаа и покрај зголемените тензии на Блискиот Исток

Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ

Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?

Над 680.000 членства во пензиските фондови: Каде се инвестираат парите за идните пензии?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа





Продукти
Мобилното банкарство доминира: 72,8% од електронските платежни трансакции се иницирани преку апликации
Мобилниот телефон сè повеќе станува главниот канал преку кој граѓаните во Македонија ги извршуваат своите банкарски плаќања, покажуваат податоците на Народната банка за првото тримесечје од 2026 година.
Според соопштението објавено на 1 јули, дури 72,8% од електронски иницираните платежни трансакции во анализираниот период биле извршени преку мобилни апликации.
Бројот на електронски иницираните платежни трансакции пораснал за 21,9% на годишно ниво, додека нивната вредност се зголемила за 23%. Истовремено, бројот на трансакции иницирани преку мобилни апликации забележал годишен раст од 25,9%.
Позитивни движења се регистрирани и кај картичните плаќања, чиј број се зголемил за 12,2%, а вредноста за 14,5%. Особено забележлив е растот на бројот на интернет-плаќања со картички од 18,7%.
Овие показатели ја потврдуваат постепената промена на навиките на граѓаните, кои сè почесто избираат дигитални канали наместо традиционални банкарски шалтери.
За банките и платежните институции ова значи дека конкурентноста сè повеќе ќе зависи од корисничкото искуство, едноставноста на плаќањето, брзината на извршување и сигурноста на дигиталните услуги.
Развојот на инстант плаќањата може дополнително да го засили овој тренд, но треба да се прави разлика меѓу постојните мобилни банкарски трансфери и новите инстант платежни инфраструктури, кои имаат различни технички и оперативни карактеристики.
Редакција Банкарство
Продукти
Корпоративни обврзници со камата од 4,75%: Колку се исплатливи во споредба со банкарското штедење?
Корпоративните обврзници издадени од македонските банки претставуваат алтернативен инструмент за инвеститорите кои бараат редовен каматен приход, но нивната исплатливост не може да се оценува само според номиналната каматна стапка. Последната емисија на ТТК Банка, со вкупна номинална вредност од 1,5 милиони евра, отвора простор за споредба меѓу приносите на должничките хартии од вредност и класичните банкарски депозити.
ТТК Банка на 1 октомври 2026 година ја регистрираше својата четврта емисија корпоративни обврзници во Централниот депозитар за хартии од вредност. Емисијата опфаќа 1.500 обврзници со номинална вредност од по 1.000 евра, а вкупната вредност изнесува 1,5 милиони евра.
Според објавените информации за условите на емисијата, фиксната годишна каматна стапка изнесува 4,75 проценти. За инвеститор кој поседува обврзница со номинална вредност од 1.000 евра, оваа стапка одговара на номинална годишна камата од 47,50 евра, пред евентуалните даночни обврски и трошоци.
За споредба, просечната пондерирана каматна стапка на вкупните депозити во македонскиот банкарски сектор на крајот од јуни изнесувала 2,17 проценти. Кај денарските депозити просечната стапка била 2,61 процент, додека кај девизните изнесувала 1,68 проценти.
Разликата меѓу каматата на корпоративната обврзница и просечната депозитна камата е значителна, но не претставува директна споредба на инструменти со идентичен ризик. Дополнително, просечните депозитни стапки се однесуваат на постојните депозитни состојби, а не на конкретна актуелна понуда за ново орочување.
Корпоративната обврзница претставува побарување од издавачот и не е исто што и банкарски депозит. Особено е важно инвеститорите да го проверат редоследот на наплата во случај на финансиски проблеми кај издавачот, како и дали инструментот е обезбеден или субординиран.
Дополнителен фактор е ликвидноста. Дури и кога обврзницата е котирана на берза, тоа не гарантира дека инвеститорот ќе може веднаш да ја продаде по цена блиска до номиналната вредност.
За инвеститорите кои планираат да ги задржат обврзниците до доспевање, значајни се договорената камата, динамиката на исплатите и кредитната способност на издавачот. За оние кои можеби ќе имаат потреба од предвремена продажба, важни се и секундарниот пазар, расположливата ликвидност и можните промени на пазарната цена.
Ваквите емисии придонесуваат за проширување на понудата на домашниот пазар на капитал, но нивната улога ќе биде поголема доколку се развие и поактивен секундарен пазар, кој би овозможил полесно тргување и поефикасно формирање на цените.
Редакција Банкарство
Продукти
iute Macedonia со 54% попуст на POWERHEALTH трака за трчање преку iuteMarket
iute Macedonia објави нова понуда преку платформата iuteMarket, во рамки на која POWERHEALTH трака за трчање е достапна со 54% попуст.
Како што информира компанијата, станува збор за практично решение за домашен тренинг, наменето за корисници кои сакаат да ја одржуваат својата фитнес рутина без посета на теретана.
Промотивната цена на траката изнесува 22.999 денари, а достапна е и можност за плаќање на рати, при што наведениот износ на рата е 5.750 денари.
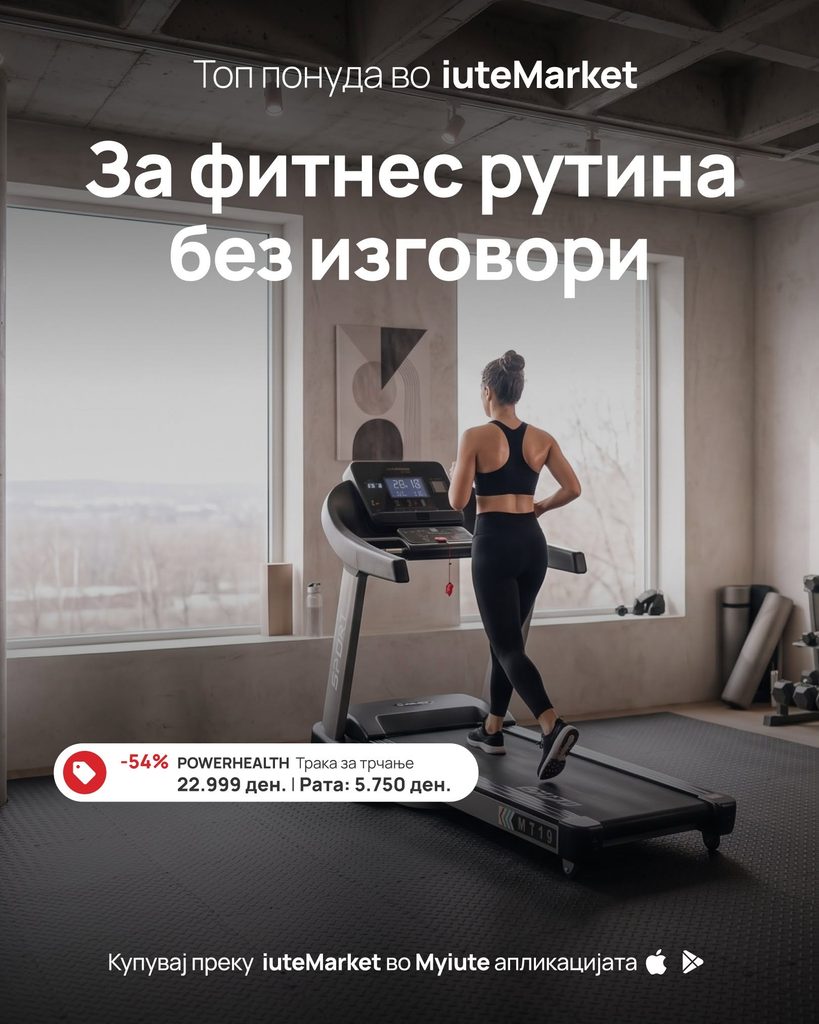
Купувањето може да се реализира преку iuteMarket во рамки на Myiute апликацијата.
Со оваа понуда, iute Macedonia продолжува да ја проширува достапноста на производи преку својата дигитална платформа, овозможувајќи им на корисниците поедноставен пристап до купување и финансирање преку мобилната апликација.
Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт
Цените на нафтата паднаа и покрај зголемените тензии на Блискиот Исток
Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ
Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?
Над 680.000 членства во пензиските фондови: Каде се инвестираат парите за идните пензии?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии
