Совети
Каде да ги инвестирате вишокот пари: Банкарски депозити, државни обврзници или инвестициски фондови?


За граѓаните кои располагаат со поголема заштеда, но не сакаат да преземаат висок ризик, изборот не се сведува само на орочен депозит во банка. Алтернативи можат да бидат државните записи и обврзници, како и одредени инвестициски или парични фондови.
На пример, доколку располагате со 30.000 евра, разликите во приносот, достапноста на средствата и ризикот можат да бидат значајни. Затоа, покрај номиналната каматна стапка или очекуваниот принос, важно е да се земат предвид даноците, надоместоците, рокот на инвестирање и можноста средствата да се повлечат предвреме.
Штедењето е наједноставно, но приносот обично е понизок
Орочениот депозит останува една од наједноставните опции за инвеститорите кои приоритет им даваат на сигурноста и предвидливоста.
Каматата е однапред позната, а средствата не зависат од секојдневните промени на финансиските пазари. Од друга страна, каматните стапки може да бидат пониски во споредба со потенцијалниот принос од други инструменти.
Кај орочените депозити треба да се проверат и условите за предвремено повлекување, бидејќи тоа може да значи губење на дел или целата договорена камата.
Државните обврзници нудат поинаков однос меѓу приносот и рокот
Државните записи и обврзници се уште една можност за инвеститорите кои бараат релативно конзервативна инвестиција.
Државните записи обично имаат пократок рок и се купуваат по цена пониска од номиналната вредност, додека разликата до номиналната вредност го претставува приносот за инвеститорот.
Кај државните обврзници, пак, инвеститорот може да добива однапред утврдена камата во текот на периодот на нивното траење.
Сепак, важно е да се има предвид дека обврзницата не е исто што и депозит. Доколку инвеститорот сака да ги повлече средствата пред достасување, а обврзницата треба да се продаде на пазарот, нејзината цена во тој момент може да биде повисока или пониска од куповната.
Инвестициските и паричните фондови нудат поголема флексибилност, но и пазарен ризик
Паричните и другите конзервативни инвестициски фондови можат да бидат интересни за инвеститори кои сакаат поголема ликвидност и диверзификација.
Сепак, приносот не е однапред гарантиран, а вредноста на вложувањето може да се менува зависно од движењата на пазарите и структурата на портфолиото. Дополнително, треба внимателно да се проверат влезните и излезните надоместоци, како и годишните трошоци за управување.
Совет: не инвестирајте според највисоката камата
При избор на инвестиција за 30.000 евра, најважно е да не се гледа само кој инструмент нуди највисок принос.
Практично правило е прво да се одреди кога ќе ви бидат потребни парите и колкав ризик сте подготвени да преземете. Средствата што може да ви бидат потребни во краток рок не е разумно целосно да се врзуваат во долгорочни инструменти.
За поконзервативен инвеститор, комбинација од ликвидна заштеда и инструменти со фиксен принос може да биде посоодветна од вложување на целиот износ во една опција.
Најдобрата инвестиција не е нужно онаа со највисока камата, туку онаа што најдобро одговара на вашиот рок, потреба за ликвидност и подготвеност да преземете ризик.



Фич: Кредибилната монетарна политика и стабилниот банкарски систем се клучни фактори за економската стабилност

Каде да ги инвестирате вишокот пари: Банкарски депозити, државни обврзници или инвестициски фондови?

Септемвриските пензии преку Халкбанк се достапни на сметките на пензионерите!

Германија пред нов инфлациски удар: цените на горивата ја туркаат инфлацијата над 3%

АЛТА Банка Белград го зголеми уделот во АЛТА банка Битола на 95,266%

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?






Совети
Како да заштедите до 150 евра месечно со неколку едноставни промени што прават голема разлика
Кога трошоците за живот растат, првата помисла често е да се намалат највисоките сметки – помалку греење, помалку гориво или откажување од работи што директно влијаат на квалитетот на животот. Но, не мора секогаш да штедите на греење, гориво или работи што директно влијаат на квалитетот на животот, за да заштедите.
Понекогаш најголемата разлика ја прават малите секојдневни навики како помалку импулсивни купувања, купување само онолку колку што ви е навистина потребно, повторна употреба на предметите и поевтини алтернативи за одредени производи.
Според пресметка објавена од францускиот портал „French Minutes Maison“, комбинацијата од помалку импулсивни купувања, рационално купување храна и повторна употреба на предметите може да донесе заштеда од околу 150 евра месечно, односно до 1.800 евра годишно.
Првата промена започнува во маркет, купувајте онолку колку што навистина ви треба
Еден од наједноставните начини за намалување на трошоците е купувањето на потребните количини, особено кај житарките, мешунките и другите суви производи.
Поголемото пакување не секогаш значи и поголема заштеда. Ако дел од храната не се искористи и заврши во отпад, практично се фрлаат и потрошените пари.
Затоа, наместо да купувате повеќе само затоа што производот е на попуст или се нуди во поголемо пакување, корисно е да се процени колку навистина ќе се потроши.
Втората промена е намалување на непотребните производи за домаќинството
Дополнителна заштеда може да се постигне со рационализирање на производите за одржување на домот.
Наместо повеќе различни средства за различни површини, дел од нив може да се заменат со поедноставни и поевтини алтернативи, како бел оцет и сода бикарбона, каде што се соодветни за употреба.
Иако поединечните трошоци изгледаат мали, нивното повторување секој месец може значително да влијае врз домашниот буџет.
Најмногу пари често се трошат на импулсивни купувања
Една од најголемите „дупки“ во буџетот се производите што не сме планирале да ги купиме.
Ситни купувања поради попуст, моментална потреба или привлечна понуда можеби изгледаат безопасно, но кога ќе се соберат во текот на месецот, износот може да биде значителен.
Едно едноставно прашање пред купувањето може да помогне: „Дали навистина ми треба ова?“
Затоа, третата и можеби најважна промена е стоп за импулсивните купувања!
Искористете го повторно она што веќе го имате
Заштедата не секогаш значи да купите нешто поевтино. Понекогаш најдобрата опција е воопшто да не купите нов производ.
Стаклените тегли можат повторно да се користат за складирање, мебелот може да се поправи наместо да се замени, а одредени предмети можат да добијат нова намена.
Со постепено менување на овие навики, малите заштеди можат да се претворат во значаен износ на годишно ниво.
До 1.800 евра годишно, но овој износ не е загарантиран за секое домаќинство
Според наведената пресметка, комбинацијата од рационално купување, намалување на импулсивните трошоци, повторна употреба и поевтини алтернативи може да донесе до околу 150 евра заштеда месечно, односно околу 1.800 евра годишно.
Секако, вистинските заштеди зависат од големината на домаќинството, претходните навики и цените каде што се купува, па затоа 150 евра не треба да се сметаат за загарантиран износ за секое домаќинство. Но, принципот останува ист. Големите дупки во семејниот буџет не секогаш се предизвикани од една огромна сметка.
Главната поента е едноставна: домашниот буџет не го оптоваруваат само големите сметки. Често најголемата разлика ја прават десетиците мали, непланирани трошоци што се повторуваат секој месец.
Останато
Одбележан денот на пензиската свесност – Институциите и пензиските друштва обединети за поголема финансиска писменост кај младите
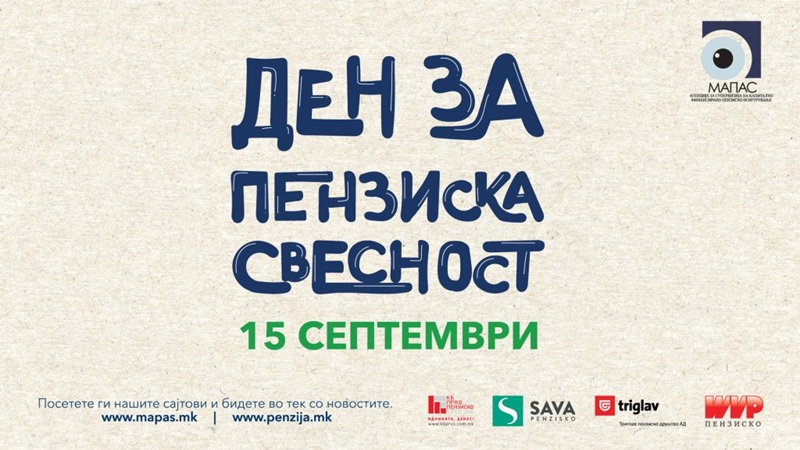
Денеска, во просториите на СЕПУГС „Васил Антевски Дрен“ – Скопје, со свечен настан беше одбележан 15 Септември – Денот на пензиска свесност. Настанот, организиран од Агенцијата за супервизија на капитално финансирано пензиско осигурување (МАПАС), СЕПУГС „Васил Антевски Дрен“ и Асоцијацијата на Друштва за управување со пензиски фондови на Северна Македонија, имаше за цел унапредување на финансиската писменост кај младите и зајакнување на соработката помеѓу образовниот, институционалниот и бизнис секторот.
Централен дел на настанот беше свеченото потпишување на Меморандумот за соработка меѓу МАПАС и СЕПУГС „Васил Антевски Дрен“ – Скопје. Меморандумот предвидува реализација на заеднички едукативни активности, спроведување на практична настава, учење преку работа и феријална практика за учениците во престојната учебна 2026/2027 година. Целта на оваа соработка е подобро подготвување на младите за нивниот понатамошен образовен и професионален развој преку директно запознавање со функционирањето на финансискиот и пензискиот систем.
Настанот го отвори директорот на СЕПУГС „Васил Антевски Дрен“ – Скопје, Александар Мијоски, кој им посака добредојде на присутните и изрази благодарност за укажаната чест училиштето да биде домаќин на ваков значаен настан. Тој особено се заблагодари за континуираната поддршка од институциите и за можноста што им се нуди на учениците преку практичната настава да се стекнат со реални вештини.
Претседателот на Советот на експерти на МАПАС, Ремзи Бајрами, се осврна на потребата од рана финансиска едукација и важноста од поврзување на теоријата со реалниот сектор.
„Финансиските навики се создаваат рано. Одлуките што ги носиме денес, начинот на кој размислуваме за парите, штедењето, планирањето и иднината, постепено го определуваат нашиот финансиски пат. Знаењето за финансии не е дополнителна вештина, тоа е животна вештина. Со потпишувањето на овој Меморандум не воспоставуваме само формална соработка помеѓу две институции, туку воспоставуваме мост помеѓу образованието и практиката“, истакна Ремзи Бајрами, претседател на Советот на експерти на МАПАС.
Во рамките на настанот беше промовирано и новото едукативно видео „Твојата патека, твоја иднина“, кое е дел од долгогодишната едукативна кампања „Засади желба“, која ја реализираат пензиските друштва со поддршка на МАПАС. Претседателот на Асоцијацијата на Друштва за управување со пензиски фондови на Северна Македонија ја истакна клучната порака на кампањата, дека навременото донесување финансиски одлуки и разбирањето на личната сопственост врз средствата во вториот столб претставуваат важен чекор кон посигурна иднина.
„Финансиската писменост не е знаење што се стекнува на крајот од работниот век, туку вештина што се гради уште од почетокот на професионалното формирање. Годинава, по шести пат ја промовираме кампањата „Твојата патека, твоја иднина“, со која сакаме да испратиме јасна порака: иднината не се случува сама по себе. Таа се создава преку одлуките што ги носиме денес. Вториот пензиски столб претставува значаен дел од таа иднина. Средствата што се акумулираат на индивидуалните сметки се лична сопственост на секој член“, истакна Маријан Николовски, претседател на Асоцијацијата на Друштва за управување со пензиски фондови на Северна Македонија.
Во таа насока, тој упати и директна порака до младите, потсетувајќи ги дека нивната финансиска иднина започнува да се гради од самиот момент на потпишување на првиот договор за вработување.
Со одбележувањето на овој ден, институциите и пензиските друштва испратија обединета порака дека активното вклучување на компаниите во образовниот процес и финансиската писменост се неопходни предуслови за создавање услови младите успешно да ја градат својата иднина во нашата држава.
Анализи
Избегнувајте ги овие ПИН-кодови за вашата платежна картичка – Крадците секогаш прво нив ги внесуваат

Секој што некогаш ја изгубил или му е украдена картичката го знае стравот од ненадејно губење на сите тешко заработени пари. Но, опасноста демне дури и ако вашиот ПИН е доволно едноставен за некој да може да го погоди.
ПИН-кодот е една од основните заштити на платежната картичка, но изборот на едноставна комбинација може значително да го зголеми ризикот од неовластен пристап.
Изборот на добар ПИН може да биде предизвик
ПИН кодот треба да биде лесен за паметење, но не треба да го запишувате. За разлика од лозинката, не можете да користите интерпункциски знаци или големи букви и сте ограничени на само 10 цифри.
Иако четирицифрениот ПИН овозможува 10.000 можни комбинации, голем број корисници и понатаму избираат лесни и предвидливи кодови. Меѓу најчестите се 1234, 0000, 1111 и 1212, но и комбинации како 4321, 2222, 7777 или други повторливи и симетрични шеми.
Токму ваквите комбинации најчесто се меѓу првите што би ги испробал хакер или крадец кој се обидува да добие неовластен пристап. Ризикот е уште поголем доколку ПИН-кодот е поврзан со лесно достапни лични информации, како датум на раѓање.
Што предупредуваат експертите?
Експертите предупредуваат дека промената на вашиот ПИН може да биде едноставен, но важен чекор во заштитата на вашите лични информации и финансиски средства.
Тие советуваат корисниците да избегнуваат очигледни комбинации и лични податоци при изборот на ПИН. Кодот треба да биде непредвидлив, но доволно лесен за паметење, без да се запишува на картичката или да се чува заедно со неа.
Фич: Кредибилната монетарна политика и стабилниот банкарски систем се клучни фактори за економската стабилност
Каде да ги инвестирате вишокот пари: Банкарски депозити, државни обврзници или инвестициски фондови?
Септемвриските пензии преку Халкбанк се достапни на сметките на пензионерите!
Германија пред нов инфлациски удар: цените на горивата ја туркаат инфлацијата над 3%
АЛТА Банка Белград го зголеми уделот во АЛТА банка Битола на 95,266%
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот