

Анализи
АНАЛИЗА ШТЕДНИ ВЛОГОВИ: Во која банка е најповолно да ги орочите средствата на една година?

Колкави се разликите во каматите за штедење во различни банки? За една година може да заработите минимални 3.300 денари, но вашата заработка може да достигне и 23.171 денар!
Повеќе од сигурно е дека штедењето станува исплатлива инвестиција затоа што каматните стапки од почетокот на годината значително се зголемија. Факт е дека сите банки во земјава ги зголемија каматните стапки за штедење во денари и во евра, но сепак постојат големи разлики помеѓу нив кога станува збор за висината на каматните стапки. Тоа го прави штедењето вистински предизвик за граѓаните.
Тргнувајќи од значајните промени и големите разлики кај каматните стапки за штедење, Банкарство.мк ги анализира каматите за орочен депозит во денари со рок од 12 или 13 месеци, како промотивен период на орочување карактеристичен за одредени банки. За пример зедовме депозит од 600.000 денари и пресметавме колкав износ на камата ќе добиете за орочениот депозит. Ги анализиравме најповолните депозитни производи на претходно наведените рочности од секоја банка.
Што покажа нашата анализа? Најголемиот износ на камата што ќе го добиете за орочување на 600.000 денари на 12 месеци (односно 13 месеци кај некои банки) изнесува 23.171 денар, а најмалиот 3.300 денари!
Еве што покажа нашата анализа:
Централна кооперативна банка – Супер депозит (13 месеци)
Износ на камата: 23.171 денари
Висина на годишна к.с.: 3,40%
Исплата на камата: по истек на орочување.
Шпаркасе банка – Депозит плус (13 месеци)
Износ на камата: 19.874 денари
Висина на годишна к.с.: 3,1% фиксна
Исплата на камата: по истек на орочување.
Уни банка – Депозит фикс (12 месеци)
Износ на камата: 18.600 денари
Висина на годишна к.с. денари
Висина на годишна к.с.: 3,10%
Исплата на камата: по истек на орочување.
Прокредит банка – Орочен депозит (13 месеци)
Износ на камата: 18.200денари
Висина на годишна к.с.: 2,8%
Исплата на камата: месечно во промотивен период.
Халкбанка банка – Промо летен депозит (12 месеци)
Износ на камата: 18.000 денари
Висина на годишна к.с.: 3,00% фиксна
Исплата на камата: по истек на орочување или месечно.
Стопанска банка Битола – Депозит со антиципативна исплата на камата (12 месеци)
Износ на камата: 16.800 денари
Висина на годишна к.с.: 2,80%
Исплата на камата: на денот на уплата на влогот.
НЛБ банка – Супер депозит (13 месеци)
Износ на камата: 17.309 денари
Висина на годишна к.с.: 2,70%
Исплата на камата: месечно или по истек на орочување
Стопанска банка Скопје – Депозит со антиципативна исплата на камата (12 месеци)
Износ на камата: 15.041 денари
Висина на годишна к.с.: 2,50%
Исплата на камата: на денот на уплата на влогот.
Комерцијална банка – Стандардно орочено штедење (12 месеци)
Износ на камата: 6.016 денари
Висина на годишна к.с.: 1,00%
Исплата на камата: по истек на орочување.
ТТК банка – Стандарден депозит (12 месеци)
Износ на камата: 3.300 денари
Висина на годишна к.с.: 0,55%
Исплата на камата: месечно.


Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели

Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст

Од утре нови цени на горивата: Бензините и дизелот остануваат со исти цени, поскапува мазутот

Во Македонија се планира изградба на уште 1.030 станови: Растат одобренијата за градење, но што значи тоа за пазарот на недвижности?

АСО побара дополнителни појаснувања од Евроинс: Што се случува со полисите склучени преку осигурителен брокер во стечај?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии

Халкбанк започна со исплата на августовските пензии







Анализи
Македонските банки се приближуваат до еден билион денари актива: Кредитите растат за 13%, но добивката се намалува
Македонскиот банкарски сектор продолжува да расте со динамика која ја менува големината и структурата на домашниот финансиски систем. На крајот од јуни 2026 година, вкупната актива на банките достигнала 954,94 милијарди денари, што е за речиси 97 милијарди денари повеќе во споредба со истиот период минатата година. Зад ваквиот раст стојат зголеменото кредитирање, повисоките депозити и зајакнувањето на капиталната основа, но деталната анализа на финансиските показатели открива и еден интересен тренд: иако банките управуваат со повеќе средства и одобруваат повеќе кредити, нивната вкупна добивка во првата половина од годината е пониска отколку лани.
Податоците на Македонската банкарска асоцијација, кои се засноваат на официјалната статистика на Народната банка, покажуваат дека банкарскиот сектор останува добро капитализиран и со релативно ниско учество на нефункционалните кредити. Истовремено, намалувањето на просечните каматни стапки и промените во структурата на работењето создаваат нови предизвици за профитабилноста.
Банкарската актива пораснала за речиси 97 милијарди денари
На 30 јуни 2025 година, вкупната актива на македонските банки изнесувала 858,40 милијарди денари, додека една година подоцна достигнала 954,94 милијарди денари. Разликата од 96,54 милијарди денари претставува годишен раст од приближно 11,2 проценти.
Изразено во евра, банкарскиот сектор управува со актива од околу 15,5 милијарди евра, што ја потврдува неговата доминантна улога во домашниот финансиски систем. Ваквата вредност не треба да се поистоветува со расположливи пари за кредитирање, бидејќи банкарската актива опфаќа кредити, ликвидни средства, хартии од вредност и други билансни позиции.
Зголемувањето на активата е значајно и од аспект на финансиското посредување, бидејќи покажува дека банките продолжуваат да привлекуваат средства и да ги насочуваат кон различни финансиски пласмани. Сепак, за целосна проценка на одржливоста на растот потребно е да се анализираат и структурата на активата, изворите на финансирање и квалитетот на кредитното портфолио.
Кредитирањето расте побрзо од депозитите
Вкупните кредити на банките на крајот од јуни 2026 година изнесувале 592,19 милијарди денари, наспроти 524,19 милијарди денари една година претходно. Тоа претставува зголемување од приближно 68 милијарди денари, односно годишен раст од 13 проценти.
Истовремено, депозитите достигнале 677,06 милијарди денари, што е за 61,97 милијарди денари повеќе во споредба со јуни 2025 година. Нивниот годишен раст изнесува околу 10,1 процент, што значи дека кредитната активност се зголемува со нешто побрзо темпо од депозитната база.
Односот меѓу вкупните кредити и депозитите на крајот од јуни 2026 година изнесувал приближно 87,5 проценти, додека една година претходно бил околу 85,2 проценти. Ова е показател дека банките пласираат поголем дел од средствата во кредитни побарувања, но самиот сооднос не е доволен за да се оцени ликвидноста на системот.
Компаниите го забрзуваат кредитниот раст
Кредитите на домаќинствата достигнале 294,42 милијарди денари, во споредба со 262,61 милијарди денари во јуни 2025 година. Годишното зголемување изнесува приближно 12,1 процент, што покажува дека побарувачката за финансирање од населението останува значајна.
Кај нефинансиските компании, кредитите се зголемиле од 257,32 милијарди на 293,77 милијарди денари, што претставува раст од околу 14,2 проценти. Корпоративното кредитирање, според тоа, бележи повисока стапка на раст од кредитирањето на домаќинствата.
Овој тренд е важен за економијата бидејќи финансирањето на компаниите може да биде поврзано со инвестиции, проширување на производството и потреби од обртни средства. Сепак, само од вкупната вредност на корпоративните кредити не може да се утврди колкав дел е насочен кон нови продуктивни инвестиции, а колкав кон рефинансирање или тековна ликвидност.
Каматите се намалуваат, а тоа ја менува профитабилноста
Просечната пондерирана каматна стапка на вкупните кредити на крајот од јуни 2026 година изнесувала 4,67 проценти, додека една година претходно била 5,03 проценти. Намалувањето од 0,36 процентни поени претставува поволен тренд за постојните должници, особено кај кредитите со променлива каматна стапка, доколку договорните услови овозможуваат нејзино приспособување.
Од друга страна, просечната каматна стапка на депозитите се намалила многу помалку, од 2,20 на 2,17 проценти. Разликата меѓу просечните кредитни и депозитни каматни стапки со тоа се намалила од 2,83 на 2,50 процентни поени.
Оваа разлика не претставува нето каматна маржа на банките, бидејќи таа зависи и од структурата на средствата, обврските и каматните приходи и расходи. Сепак, движењето укажува дека условите за остварување приходи од класичното банкарско посредување се менуваат.
Банките имаат повеќе кредити, но помала добивка
Еден од најинтересните показатели е финансискиот резултат на банкарскиот сектор. Во првата половина од 2026 година банките оствариле вкупна добивка од 8,46 милијарди денари, додека во истиот период минатата година добивката изнесувала 9,24 милијарди денари.
Тоа претставува намалување од приближно 774 милиони денари, односно околу 8,4 проценти, и покрај значителниот раст на кредитната активност и вкупната актива.
Намалувањето на добивката е придружено со послаби показатели за поврат на капиталот и активата. Повратот на капиталот, ROE, се намалил од 16,78 на 13,80 проценти, додека повратот на активата, ROA, се намалил од 2,19 на 1,80 проценти.
Овие движења покажуваат дека растот на обемот на работење не се претвора автоматски во повисока профитабилност. За прецизно утврдување на причините би биле потребни дополнителни податоци за нето каматните приходи, провизиите, оперативните расходи и исправките на вредноста.
Квалитетот на кредитното портфолио останува релативно добар
И покрај забрзаниот кредитен раст, учеството на нефункционалните кредити останува ниско. На крајот од јуни 2026 година, нивното учество изнесувало 1,97 проценти, наспроти 2,45 проценти една година претходно.
Истовремено, стапката на адекватност на капиталот изнесувала 19,52 проценти, што покажува дека банкарскиот сектор располага со значителна капитална основа за покривање на ризиците.
Сепак, ниското тековно учество на нефункционалните кредити не претставува гаранција дека кредитниот ризик нема да се зголеми во иднина. Забрзаното кредитирање бара внимателно следење на задолженоста на клиентите, особено доколку економските услови или трошоците за финансирање се променат.
Што значат овие движења за граѓаните и компаниите?
За граѓаните, растот на кредитната активност и намалувањето на просечните каматни стапки можат да создадат поповолни услови за финансирање, но реалната цена на секој кредит и понатаму зависи од договорната камата, рокот на отплата, провизиите и дополнителните трошоци.
За компаниите, зголеменото корпоративно кредитирање покажува дека банкарскиот сектор продолжува да обезбедува значајна финансиска поддршка. Најголемата економска корист ќе се оствари доколку кредитите придонесат за продуктивни инвестиции, зголемен извоз и повисока конкурентност.
За банките, пак, предизвикот ќе биде да го одржат растот без дополнително влошување на профитабилноста и квалитетот на активата.
Заклучок
Македонските банки се приближуваат до границата од еден билион денари вкупна актива, со кредитна активност што расте побрзо од депозитите и со стабилни капитални показатели. Но, истовременото намалување на добивката и повратот на капиталот покажува дека следната фаза од развојот на секторот нема да се оценува само според големината на билансите, туку и според ефикасноста, управувањето со ризиците и способноста за создавање одржлива вредност.
КЛУЧНА БРОЈКА:
954,94 милијарди денари, вкупна актива на банкарскиот сектор на 30 јуни 2026 година.
КЛУЧЕН ЗАКЛУЧОК:
Кредитите растат за приближно 13 проценти на годишно ниво, додека добивката на банките во првата половина од годината се намалила за околу 8,4 проценти. Растот на банкарскиот сектор продолжува, но неговата профитабилност се соочува со нови предизвици.
Анализи
„Бавно цунами“: ММФ открива колку работни места ќе промени вештачката интелигенција
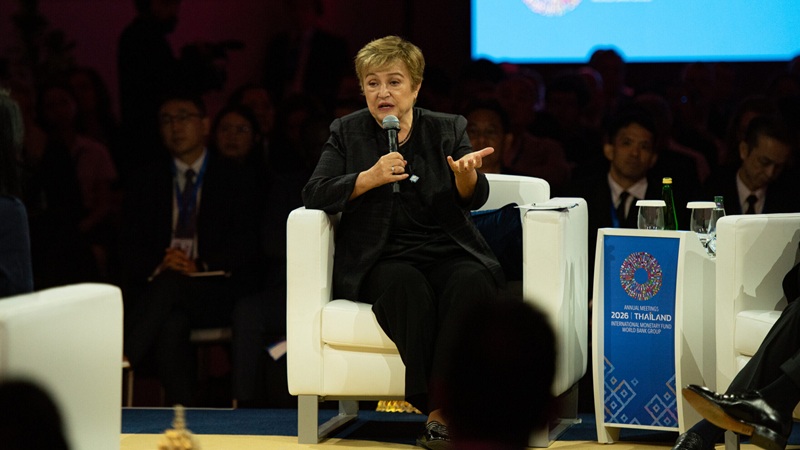
Меѓународниот монетарен фонд (ММФ) ја зголеми прогнозата за растот на светската економија во 2026 година на 3,1%, но предупреди дека повисоките цени на енергенсите, инфлацијата и нерамномерните придобивки од вештачката интелигенција продолжуваат да создаваат ризици за глобалниот економски изглед.
Во најновиот извештај, Фондот ја ревидираше нагоре претходната прогноза од 3%, додека во 2025 година глобалната економија забележа раст од 3,5%. Сепак, очекуваниот раст останува послаб од минатогодишниот, а економските резултати сè повеќе се разликуваат меѓу земјите.
Нафтата ја зголемува инфлацијата
ММФ очекува просечната цена на нафтата во 2026 година да достигне околу 96 долари за барел, што претставува зголемување од речиси 41% во однос на претходната година. Поради повисоките енергетски трошоци, глобалната инфлација се очекува да се зголеми на 4,7%, од 4,1% во 2025 година.
За американската економија, ММФ предвидува раст од 2,3% во 2026 и во 2027 година. Кај развиените економии, растот годинава се очекува да достигне 2,1%, во споредба со 2% во 2025 година, пред да забави на 1,9% во 2027 година.
Вештачката интелигенција ќе влијае врз 40% од работните места
Едно од клучните предупредувања во извештајот се однесува на влијанието на вештачката интелигенција врз пазарот на трудот. Директорката на ММФ, Кристалина Георгиева, го опиша овој процес како „бавно цунами“, нагласувајќи дека промените веќе почнуваат да се чувствуваат.
Според проценките на Фондот, со текот на времето би можеле да бидат засегнати околу 40% од работните места во светот. Дел од нив ќе бидат унапредени преку нови технологии и повисока продуктивност, додека други може да бидат деградирани или целосно укинати.
ММФ посочува дека придобивките од технолошкиот подем не се распределуваат подеднакво. САД и Кина сочинуваат повеќе од три четвртини од нето-побарувачката за увоз на компјутерски чипови и друга опрема поврзана со вештачката интелигенција, што им дава значајна предност во актуелниот технолошки циклус.
Растот сè повеќе се концентрира во помал број земји
Нерамномерноста на глобалниот раст се гледа и во фактот што, според извештајот, само 32 земји сега сочинуваат 95% од растот на светската економија, во споредба со 54 земји во април.
Најновите прогнози беа објавени во пресрет на годишните состаноци на ММФ и Светската банка во Бангкок. Тие се засноваат врз претпоставката дека испораките на нафта и гас преку Ормуската Теснина ќе бидат обновени до март 2027 година и дека побарувачката поврзана со вештачката интелигенција ќе се намали умерено.
Пораката на ММФ е дека глобалната економија засега го одржува растот, но сè повеќе зависи од развојот на енергетските пазари, геополитичките случувања и одржливоста на инвестициите во вештачката интелигенција.
Анализи
ЕЦБ ги испитува очекувањата за каматите и инфлацијата – што ќе се случува со европската економија до 2029 година?
Европската централна банка (ЕЦБ) во октомври 2026 година спроведува нова анкета меѓу монетарните аналитичари, со која ги испитува очекувањата за движењето на каматните стапки, инфлацијата, економскиот раст и финансиските пазари во еврозоната. Истражувањето опфаќа прогнози до 2029 година, како и долгорочни очекувања, а посебно внимание се посветува на можните промени на каматните стапки на претстојните состаноци на ЕЦБ.
Октомвриската анкета, позната како Survey of Monetary Analysts (SMA), е дел од редовното следење на очекувањата на финансиските експерти за монетарната политика и економските движења во еврозоната.
Документот на ЕЦБ опфаќа неколку клучни области: каматните стапки и пазарните услови, програмите за купување обврзници, операциите за рефинансирање на банките, како и прогнозите за инфлацијата, невработеноста и економскиот раст.
Ќе ги зголеми или намали ЕЦБ каматните стапки?
Едно од централните прашања во октомвриското истражување се однесува на очекувањата за каматните стапки на Европската централна банка.
Од аналитичарите се бара да ги проценат идните движења на каматната стапка на депозитните олеснувања, каматата на главните операции за рефинансирање и каматната стапка на маргиналните кредитни олеснувања.
Истражувањето ги опфаќа претстојните состаноци на Управниот совет во октомври и декември 2026 година, како и состаноците во текот на 2027 година.
Посебен дел од анкетата бара аналитичарите да ја проценат веројатноста за различни одлуки на ЕЦБ, вклучително и намалување, задржување или зголемување на депозитната каматна стапка.
Меѓу разгледуваните можности се промени од 10, 25, 50 и 75 базични поени, како и поголеми поместувања.
Ова покажува дека централната банка сака да добие подетална слика не само за најверојатната идна одлука, туку и за ризиците што финансиските пазари ги поврзуваат со различните сценарија.
Под лупа и ЕУРИБОР – важен показател за кредитите
Во октомвриската анкета се бараат и очекувања за тримесечниот ЕУРИБОР, една од најважните референтни каматни стапки на европскиот финансиски пазар.
ЕУРИБОР има особено значење за кредитите со променлива каматна стапка, бидејќи кај дел од кредитните договори се користи како основа за пресметка на каматата.
Промените на овој показател можат да влијаат врз месечните обврски на граѓаните и компаниите кои отплаќаат кредити поврзани со ЕУРИБОР.
Затоа, очекувањата за неговото движење се важни не само за европските банки, туку и за финансиските пазари надвор од еврозоната.
Инфлацијата во фокусот – ЕЦБ бара прогнози до 2029 година
Голем дел од октомвриското истражување е посветен на инфлацијата и економските изгледи во еврозоната.
Во анкетниот документ е наведена инфлација од 3,3 проценти за третиот квартал од 2026 година, додека показателот за базичната инфлација, без енергија и храна, изнесува 2,5 проценти.
Аналитичарите треба да достават прогнози за инфлацијата, економскиот раст и стапката на невработеност за наредните квартали, заклучно со 2029 година.
Посебно се бараат проценки за веројатноста годишната инфлација во 2026, 2027, 2028 и 2029 година да биде над или под нивото од два проценти.
Ова е особено значајно бидејќи среднорочната инфлациска цел на Европската централна банка изнесува два проценти.
Во истражувањето се анализираат и долгорочните инфлациски очекувања, при што аналитичарите треба да ги проценат веројатностите за различни нивоа на инфлацијата.
ЕЦБ ги следи и ризиците од економско забавување
Покрај инфлацијата, Европската централна банка бара проценка за можните ризици врз економскиот раст.
Аналитичарите треба да оценат дали ризиците во периодот од 2026 до 2029 година се насочени кон послаб раст, посилен раст или се релативно избалансирани.
Дополнително, во анкетата се бараат проценки за разликата меѓу реалниот и потенцијалниот економски раст на еврозоната.
Ваквите показатели помагаат да се процени дали економијата работи под своите можности, дали постои ризик од прегревање или дали активноста е блиску до потенцијалното ниво.
Од аналитичарите се бара и да ги наведат најважните ризици што би можеле да влијаат врз нивните прогнози за инфлацијата и економскиот раст.
Под надзор и пазарите на државни обврзници
Октомвриското истражување ги опфаќа и очекувањата за приносите на десетгодишните државни обврзници на Германија, Франција, Италија и Шпанија.
Овие показатели имаат значење за трошоците за задолжување на европските држави и за состојбата на финансиските пазари.
ЕЦБ бара прогнози за октомври 2027 и октомври 2028 година, со што настојува да добие увид во среднорочните очекувања за финансирањето и пазарните ризици.
Истовремено, истражувањето ги следи очекувањата за програмите за купување обврзници APP и PEPP, како и можноста за активирање на инструментот за заштита на преносот на монетарната политика (TPI).
Според почетните податоци наведени во документот, на крајот од третиот квартал на 2026 година вредноста на обврзниците во рамките на APP изнесувала 2.285 милијарди евра, додека кај PEPP изнесувала 1.352 милијарди евра.
Што значат европските камати за Македонија?
Одлуките на Европската централна банка имаат значење и за македонската економија поради трговската и финансиската поврзаност со еврозоната.
Промените на европските каматни стапки можат да влијаат врз трошоците за финансирање на банките, условите за кредитирање на компаниите и движењата на каматните стапки кај кредитите поврзани со европски референтни показатели.
Особено важни се очекувањата за ЕУРИБОР, бидејќи неговите промени можат да се одразат врз дел од кредитите со променлива камата.
Сепак, одлуките на ЕЦБ не се пренесуваат автоматски врз сите кредити во Македонија. Ефектите зависат од домашната монетарна политика, условите на финансискиот пазар и одредбите на поединечните кредитни договори.
Што ќе покажат октомвриските очекувања?
Октомвриската анкета на Европската централна банка претставува важен инструмент за следење на очекувањата на монетарните аналитичари во период на економска неизвесност.
Резултатите од истражувањето можат да дадат дополнителен увид во тоа како финансиските експерти го оценуваат идното движење на инфлацијата, каматните стапки и економскиот раст.
Токму резултатите од истражувањето ќе бидат значајни за согледување на очекувањата на финансиските пазари во пресрет на следните одлуки за европската монетарна политика.
Денот во 5 вести: Банкарската актива се приближува до билион денари, растат пензиските фондови и се менуваат економските показатели
Само 1,97% од кредитите се нефункционални: Македонските банки го одржуваат квалитетот на портфолиото и покрај силниот кредитен раст
Од утре нови цени на горивата: Бензините и дизелот остануваат со исти цени, поскапува мазутот
Во Македонија се планира изградба на уште 1.030 станови: Растат одобренијата за градење, но што значи тоа за пазарот на недвижности?
АСО побара дополнителни појаснувања од Евроинс: Што се случува со полисите склучени преку осигурителен брокер во стечај?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Стопанска банка денеска ги исплаќа августовските пензии
Халкбанк започна со исплата на августовските пензии
-

 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-

 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 1 месец
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии