Бизнис
Голема финтек трансакција на повидок: „Nubank“ преговара за „Monzo“, вредноста може да достигне и до 10 милијарди фунти!?


Бразилската дигитална банка „Nubank“ води прелиминарни разговори за преземање на британската банка „Monzo“, во трансакција која би можела да ја процени вредноста на компанијата меѓу 8 и 10 милијарди фунти (10,6–13,25 милијарди долари).
Разговорите се во рана фаза и не постои гаранција дека ќе резултираат со договор. „Monzo“ ги ангажирала „Morgan Stanley“ и „Qatalyst“ како советници, додека од компаниите не ги коментираат шпекулациите.
За „Monzo“, на маса се наоѓаат две опции, продажба на компанијата или нова рунда финансирање. Во вториот случај, вредноста би можела да надмине 8 милијарди фунти, а собраниот капитал би бил искористен за понатамошно проширување во Европа.
Monzo значително ја зголеми вредноста
Потенцијалното вреднување претставува голем скок во однос на последната официјална проценка од 4,5 милијарди фунти во октомври 2024 година.
Во меѓувреме, финансиските резултати на „Monzo“ значително се подобрија. Во годината заклучно со 31 март 2026 година, приходите пораснале за 39%, на 1,7 милијарди фунти, додека законската добивка пред оданочување достигнала 87,3 милиони фунти, што е раст од 44%. Прилагодената добивка пред оданочување изнесувала 172,6 милиони фунти.
Депозитите на клиентите пораснале за 55%, на 25,7 милијарди фунти, а бројот на клиенти достигнал 15,2 милиони, по привлекувањето околу три милиони нови корисници.
Со вреднување од 8 до 10 милијарди фунти, „Monzo“ би била проценета на приближно 4,7 до 5,9 пати од годишните приходи.
Зошто Nubank ја сака Monzo?
За дигиталниот бразилски гигант „Nubank“, преземањето би претставувало значаен чекор надвор од нејзините традиционални пазари во Латинска Америка.
Компанијата на крајот на јуни имала 139 милиони клиенти, од кои речиси 118 милиони во Бразил, 15,8 милиони во Мексико и повеќе од пет милиони во Колумбија. Во вториот квартал нето-добивката за првпат надминала 1 милијарда долари, додека приходите достигнале 5,88 милијарди долари.
Со „Monzo“, „Nubank“ би добила веќе развиена банкарска операција во Обединетото Кралство, повеќе од 15 милиони клиенти и основа за понатамошно европско ширење.
Сепак, евентуалното преземање би донело и нови регулаторни и интеграциски предизвици, особено со оглед на различните пазари на кои работат двете компании.
Monzo го забрзува ширењето во Европа
„Monzo“, од друга страна, сè повеќе го насочува растот кон Европа. Банката доби лиценца од Централната банка на Ирска и започна со работа во земјата, додека истовремено го гради присуството во Шпанија.
Компанијата претходно се повлече од американскиот пазар и ги пренасочи ресурсите кон Обединетото Кралство и Европа.
Затоа, нова рунда финансирање со вреднување над 8 милијарди фунти би ѝ овозможила на Monzo да продолжи самостојно со европската експанзија и истовремено да ја задржи можноста за идна иницијална јавна понуда (IPO).
Одлуката меѓу продажба и ново финансирање така се сведува на две различни стратегии: реализација на високата вредност преку продажба или привлекување нов капитал со надеж дека понатамошниот европски раст ќе создаде уште поголема вредност во иднина.



Голема финтек трансакција на повидок: „Nubank“ преговара за „Monzo“, вредноста може да достигне и до 10 милијарди фунти!?

ЕУ воведува дигитален паричник: од декември личните документи ќе можат да бидат на вашиот телефон

Фич: Кредибилната монетарна политика и стабилниот банкарски систем се клучни фактори за економската стабилност

Каде да ги инвестирате вишокот пари: Банкарски депозити, државни обврзници или инвестициски фондови?

Септемвриските пензии преку Халкбанк се достапни на сметките на пензионерите!

Народната банка вработува седум лица: Плати до 91.385 денари

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?






Бизнис
ЕУ воведува дигитален паричник: од декември личните документи ќе можат да бидат на вашиот телефон
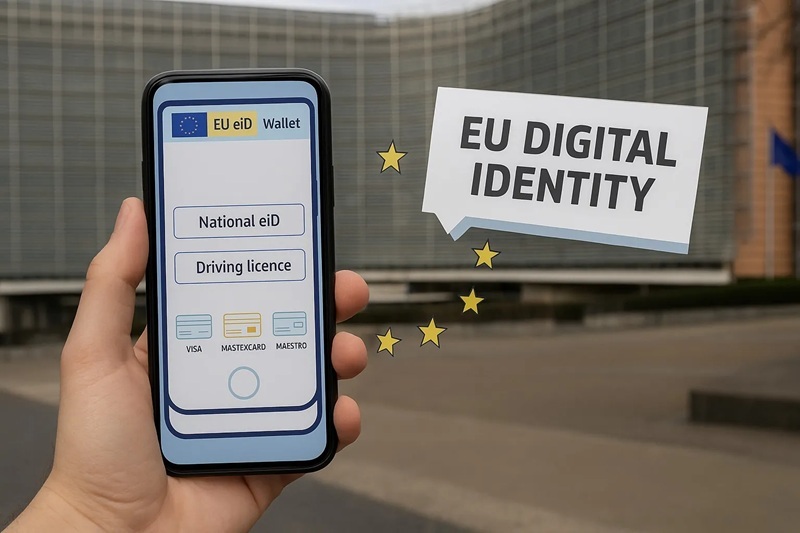
До 24 декември 2026 година, секоја земја-членка на Европската Унија треба да им понуди на граѓаните најмалку еден сертифициран европски дигитален паричник за идентитет.
Станува збор за дел од европскиот систем за дигитален идентитет, кој треба да овозможи личните документи, сертификатите и други дигитални потврди да се користат преку телефон или друг електронски уред.
Важно е што користењето на паричникот нема да биде задолжително. Физичките документи, како личната карта и возачката дозвола, продолжуваат да важат.
Што ќе има во дигиталниот паричник?
Целта е граѓаните да можат на едно место да чуваат и користат различни документи и потврди, како и да ги користат при електронски услуги, административни постапки и други ситуации каде е потребна потврда на идентитет.
Една од главните предности е контролата врз личните податоци.
Наместо корисникот да го споделува целиот документ, системот треба да овозможи да се достави само информацијата што е неопходна.
На пример, ако треба да се потврди дека некое лице е полнолетно, може да се потврди возраста без да се открие точниот датум на раѓање.
Не сите земји ќе бидат подеднакво подготвени
Иако рокот е заеднички за сите членки, практичната имплементација ќе се разликува од земја до земја.
Италија е меѓу земјите кои најмногу напреднале со дигиталниот идентитет, додека други членки сè уште ја финализираат инфраструктурата и потребната регулатива.
Затоа, 24 декември 2026 година не значи дека сите граѓани ќе добијат идентична апликација и исти функционалности во ист момент. Секоја држава треба да обезбеди најмалку еден паричник што ги исполнува европските стандарди.
Совет за граѓаните
Дигиталниот паричник може значително да го поедностави секојдневното користење на јавни и приватни услуги, но неговата најважна вредност е контролата врз споделувањето на личните податоци.
При користење на ваквите услуги, корисниците треба внимателно да проверуваат кои податоци ги споделуваат, со кого и за која цел. Дигитализацијата не значи дека треба автоматски да се споделуваат повеќе лични информации – напротив, европскиот модел е насочен кон принципот „само онолку податоци колку што се неопходни“.
Бизнис
БиХ добива нови 10 милиони евра за дигитализација и автоматизација на малите компании
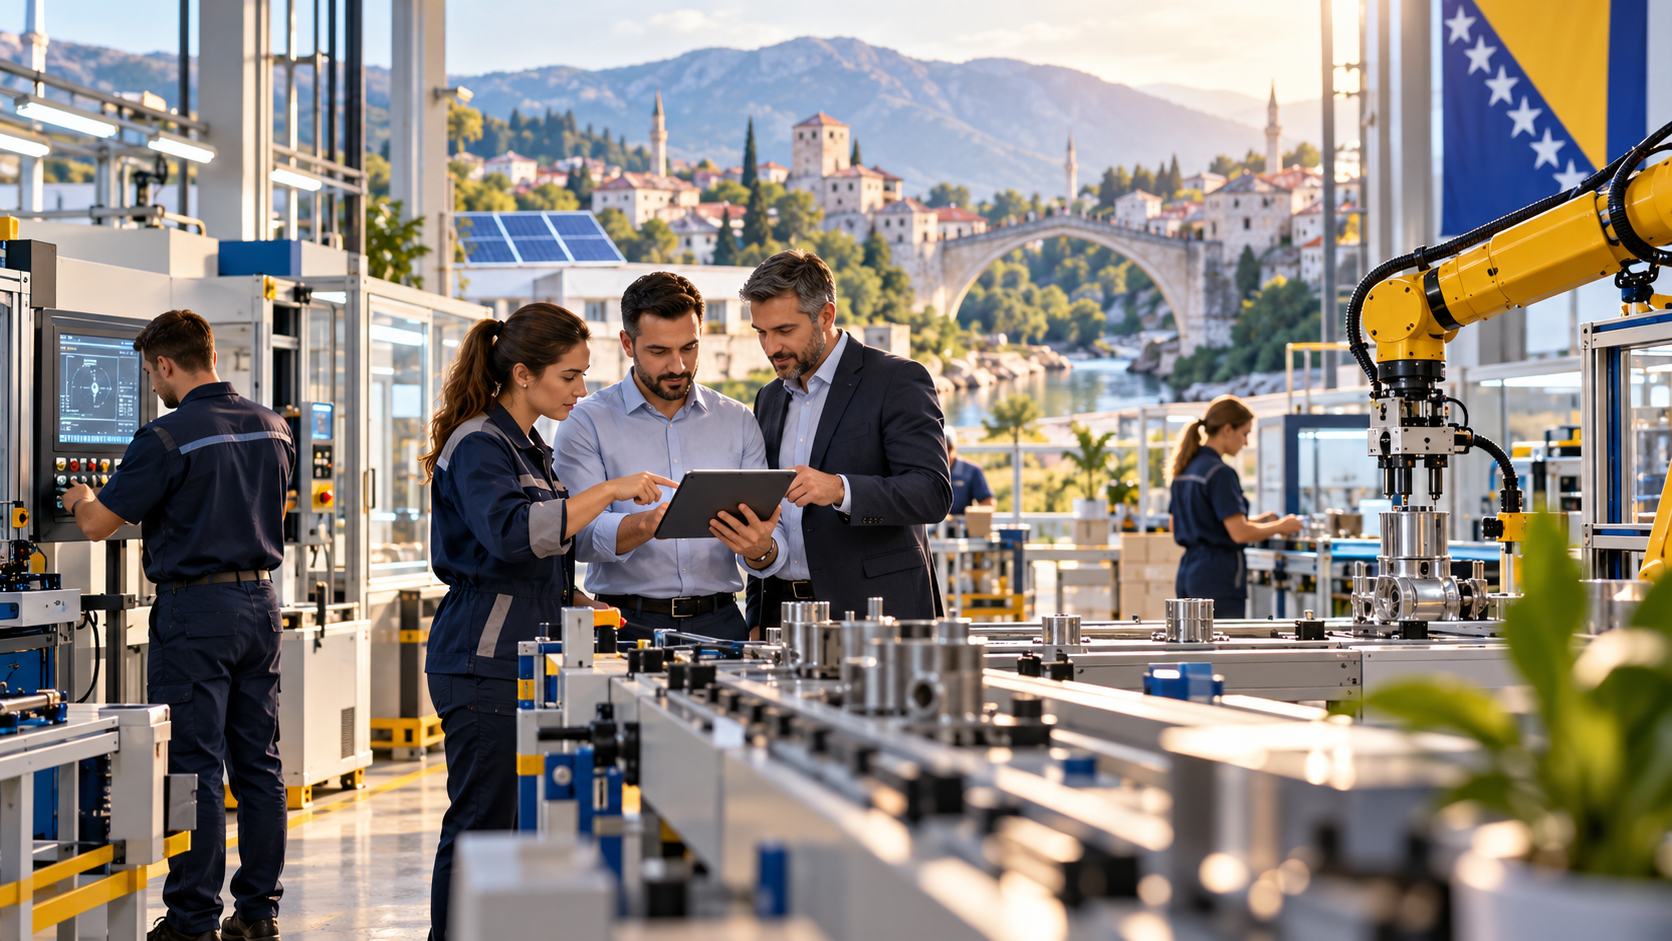
ЕБОР обезбедува 10 милиони евра за UniCredit Bank Mostar, кои ќе бидат насочени кон мали и средни компании што сакаат да инвестираат во автоматизација, дигитални решенија и енергетски поефикасна технологија. Програмата е поддржана и од Европската унија преку Western Balkans Investment Framework.
Малите и средните компании во Босна и Херцеговина ќе добијат нов извор на финансирање за модернизација на производството, дигитализација и намалување на потрошувачката на енергија.
Европската банка за обнова и развој – ЕБОР одобри 10 милиони евра за UniCredit Bank Mostar, кои банката ќе ги пласира кон локални мали и средни претпријатија преку програмата Go Digital in the Western Balkans.
Парите се наменети за компании што инвестираат во автоматизација на процесите, дигитални технологии, модернизација на опремата и решенија што ја подобруваат енергетската и ресурсната ефикасност.
Што ќе можат да финансираат компаниите?
Целта не е само компаниите да купат нов софтвер или компјутерска опрема.
Програмата е поставена пошироко и треба да им помогне на малите и средните претпријатија да инвестираат во технологии кои директно ја зголемуваат продуктивноста.
Тоа може да вклучува автоматизирани производствени линии, дигитално управување со процесите, модерни машини, системи за контрола и следење на производството, како и енергетски поефикасна технологија.
ЕБОР наведува дека финансирањето треба истовремено да ја поттикне дигиталната и зелената трансформација на компаниите и да им помогне полесно да ги усогласат своите операции со стандардите на Европската унија.
ЕУ обезбедува и дополнителни стимулации
Go Digital не се состои само од класични банкарски кредити.
Програмата е поддржана од Европската унија преку Western Balkans Investment Framework – WBIF, а компаниите што успешно ќе реализираат подобни инвестиции можат да добијат и инвестициски грантови.
На регионално ниво, ЕБОР предвидува до 350 милиони евра финансирање преку партнерски банки во Западен Балкан, додека компаниите што ги исполнуваат условите можат да добијат ЕУ грант во висина од 10% од кредитот по успешна реализација на инвестицијата.
Тоа значи дека за фирмите програмата може да биде поповолна од стандарден комерцијален кредит, особено кај инвестиции каде почетниот трошок за нова технологија е висок.
Фокус на продуктивноста, не само на „дигитализацијата“
Една од главните причини за ваквите програми е големиот јаз во продуктивноста меѓу компаниите од Западен Балкан и фирмите во поразвиените економии на ЕУ.
За малите компании инвестицијата во автоматизација често е тешка бидејќи бара голем почетен капитал, додека повратот доаѓа постепено преку пониски трошоци, побрзо производство и помалку рачна работа.
Токму затоа ЕБОР ја поврзува дигитализацијата со конкурентноста.
Според банката, модерната технологија може да им помогне на компаниите да ја подобрат продуктивноста, да ги оптимизираат трошоците и полесно да конкурираат и на домашните и на странските пазари.
Дел од поширока регионална програма
Инвестицијата во БиХ не е изолиран проект.
Go Digital in the Western Balkans е регионална иницијатива преку која ЕБОР и ЕУ обезбедуваат средства за дигитална трансформација на мали и средни компании во земјите од Западен Балкан.
Програмата има четири главни цели: поголема употреба на автоматизација и дигитални технологии, поголеми зелени инвестиции, полесно усогласување со европските стандарди и подобар пристап до финансирање за компаниите што сакаат да се модернизираат.
Во проектот со UniCredit Bank Mostar има и компонента насочена кон подобар пристап до финансирање за компании предводени од жени, вклучително и специјализирана поддршка за подготовка на дигитални инвестициски проекти.
ЕБОР досега инвестирала речиси 3,5 милијарди евра во БиХ
Новиот кредит е дел и од поширокото присуство на ЕБОР во земјата.
Од почетокот на своите операции во Босна и Херцеговина, банката инвестирала речиси 3,5 милијарди евра во 266 проекти, опфаќајќи инфраструктура, приватен сектор и проекти за поголема економска отпорност.
Во овој случај фокусот е директно насочен кон приватниот сектор и малите компании, кои вообичаено потешко обезбедуваат долгорочно финансирање за технолошка модернизација.
Поголемата приказна е модернизацијата на компаниите од Западен Балкан
Сумата од 10 милиони евра сама по себе не е огромна во рамки на банкарскиот систем.
Но значењето на програмата е во типот на инвестиции што ги стимулира.
Наместо кредитите да се користат само за тековна ликвидност или обртни средства, средствата се насочуваат кон технологии што потенцијално можат трајно да ја подобрат продуктивноста на компаниите.
За економиите од Западен Балкан тоа е особено важно.
Недостатокот на работна сила, растот на платите, енергетските трошоци и потребата од приближување кон европските стандарди постепено ги принудуваат компаниите да произведуваат повеќе со помалку ресурси.
Во таква средина, автоматизацијата и дигитализацијата веќе не се само прашање на технолошки напредок.
Сè повеќе стануваат услов за конкурентност.
А новите 10 милиони евра во БиХ се уште еден пример дека и европските финансиски институции го насочуваат капиталот токму во таа насока.
Извори: European Bank for Reconstruction and Development, European Union / Western Balkans Investment Framework.
Бизнис
Кредит, плаќање и купување во една апликација – Македонија меѓу првите пазари за нов fintech модел
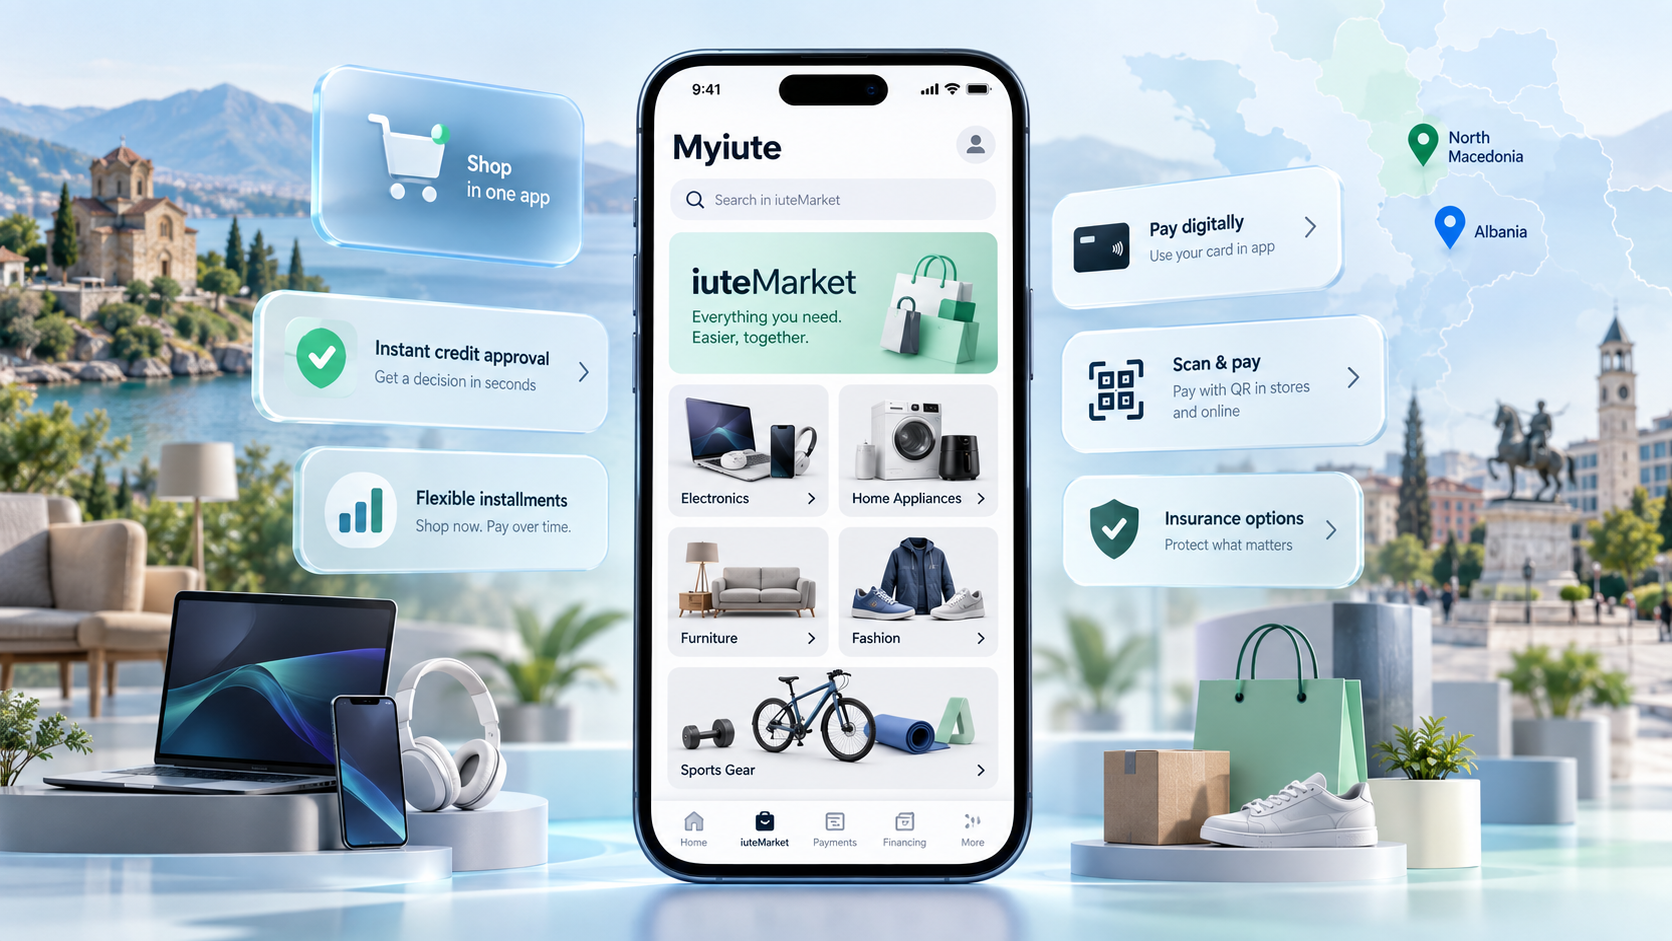
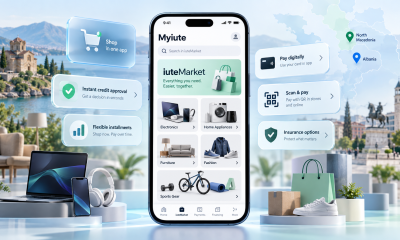
Македонија е меѓу првите пазари на кои финансиска апликација почнува да функционира и како целосен marketplace. Iute Group го интегрираше iuteMarket директно во апликацијата Myiute, а услугата првично е достапна во Северна Македонија и Албанија.
Новината е што корисникот повеќе не мора прво да најде производ на посебна интернет-продавница, а потоа одделно да бара начин за финансирање. Во iuteMarket производите може да се пребаруваат, избираат, купуваат и, кога е достапно, да се платат на рати – сè во рамките на една апликација.
На македонскиот пазар платформата опфаќа категории како електроника, бела техника, мебел, спортска опрема, мода и производи за убавина. Корисниците можат да изберат производ од партнерската мрежа и целата трансакција да ја завршат онлајн преку Myiute.
Од кредитна апликација кон „финансиски marketplace“
Токму тука се гледа поширокиот fintech тренд. Myiute досега веќе ги обединуваше кредитирањето, плаќањата, трансферите и осигурувањето, а со додавањето на iuteMarket во истиот дигитален екосистем се вклучува и самото купување производи.
Во пракса, тоа е пример за моделот познат како embedded finance – финансиската услуга е вградена директно во моментот кога клиентот купува нешто.
Наместо процесот да изгледа вака: производ → продавница → барање кредит → одобрување → повторно враќање кај трговецот, платформата се обидува целиот пат да го смести во една дигитална средина.
The Fintech Times го издвојува токму овој аспект, наведувајќи дека новата услуга во Myiute ги комбинира откривањето производи со постојната инфраструктура на Iute за кредитирање и плаќања.
Македонија и Албанија први
За македонскиот fintech и e-commerce сектор особено е интересно што Iute не го започна овој модел на некој од најголемите европски пазари, туку првично токму во Северна Македонија и Албанија.
Компанијата потврдува дека iuteMarket најпрво е достапен за корисниците на Myiute во овие две земји, а подоцна е планирано проширување и на другите пазари на групацијата.
Тоа практично ги претвора двата пазара во рана фаза на тестирање на модел во кој финансиска апликација не е само место за управување со пари, туку и точка од која започнува самата потрошувачка.
Што значи ова за банките?
Тука е и најважниот дел од приказната.
Традиционално, банката или кредитната институција се појавува откако клиентот веќе одлучил што сака да купи и му е потребно финансирање. Кај embedded finance логиката е обратна – кредитот и плаќањето се вградуваат директно во процесот на избор на производ.
Со тоа финансиските компании почнуваат да се натпреваруваат не само околу каматната стапка или условите за кредит, туку и околу тоа кој ќе го контролира целото корисничко искуство – од изборот на производот до плаќањето.
За македонските банки ова е релевантен сигнал. Домашниот дигитален банкарски пазар досега главно се развиваше преку мобилно банкарство, картички, дигитални паричници и плаќања. Следната фаза може да биде интегрирање на самото купување, финансирање и партнерски понуди во банкарските апликации.
Нов продажен канал и за трговците
Моделот не е важен само за финансиските институции.
За трговците, marketplace во финансиска апликација отвора дополнителен продажен канал. Наместо клиентот да добие само можност за кредит кога ќе стигне до нивната продавница, производот може уште од почетокот да биде прикажан на публика која веќе користи финансиска апликација и има достапни начини за плаќање или финансирање.
Iute токму тоа го наведува како една од главните идеи на новиот модел – партнерските трговци да станат дел од поширок дигитален пат кој ги поврзува изборот на производ, финансирањето и плаќањето.
Од mobile banking кон super-app модел
Myiute веќе нуди кредити, плаќање преку QR-код, купување на рати, трансфери и други финансиски услуги. Според македонската страница на компанијата, преку апликацијата корисниците имаат пристап и до понуди од повеќе од 800 партнери, како и QR-плаќања во над 1.000 партнерски продажни места.
Со додавањето на iuteMarket, границата меѓу мобилно банкарство, fintech, e-commerce и BNPL дополнително се брише.
Токму затоа iuteMarket е повеќе од уште еден webshop. Тој е пример за поширока промена во финансиската индустрија: апликацијата што вчера служеше за да земете или отплатите кредит, утре може да биде местото каде што го избирате производот, го финансирате, го плаќате и управувате со целата трансакција.
А Македонија, барем во овој случај, е меѓу првите пазари каде тој модел се тестира во пракса.
Голема финтек трансакција на повидок: „Nubank“ преговара за „Monzo“, вредноста може да достигне и до 10 милијарди фунти!?
ЕУ воведува дигитален паричник: од декември личните документи ќе можат да бидат на вашиот телефон
Фич: Кредибилната монетарна политика и стабилниот банкарски систем се клучни фактори за економската стабилност
Каде да ги инвестирате вишокот пари: Банкарски депозити, државни обврзници или инвестициски фондови?
Септемвриските пензии преку Халкбанк се достапни на сметките на пензионерите!
Народната банка вработува седум лица: Плати до 91.385 денари
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот