
Банки
ТТК Банка АД Скопје ја зголеми добивката за 36,6 проценти!

Во периодот од 1.1.2023 до 30.6.2023 година, ТТК Банка АД Скопје дејствуваше во насока на остварување на своите приоритетни цели и задачи дефинирани во Деловната политика и во Финансискиот план на Банката за 2023 година.
Во анализираниот период, во услови на изразена економска и енергетска криза, динамичен пазар и силна конкуренција, применувајќи го одржливиот, ефикасен и традиционален деловен модел, ТТК Банка АД Скопје генерираше позитивен финансиски резултат кој се темели на реализација на поставените стратегиски цели за ефикасно функционирање како основа за понатамошен контролиран раст.
Во ваков специфичен економско-социјален амбиент, преку приспособлива стратегија на работење и преку посебна интерна посветеност, ТТК Банка АД Скопје забележа позитивен финансиски резултат, темелен на здрава основа и во согласност со амбиентот. Заклучно со 30.6.2023 година, финансискиот резултат изнесува 56,2 милиони денари, што претставува повисок резултат за 36,6% во однос на истиот период минатата година. Повисокиот финансиски резултат се должи, пред сè, на забрзаниот раст на оперативните приходи од 6,9%, при контролиран раст на оперативните расходи од 0,7%. Во истиот период, исправката на вредноста на финансиските средства на нето-основа изнесува 26,9 милиони денари.
ТТК Банка АД Скопје како активен, стабилен и етаблиран учесник на македонскиот финансиски пазар, на 18.5.2023 година, успешно го финализираше процесот на зголемување на основната главнина преку скрип емисија на нови акции по пат на приватна понуда и го зголеми својот почетен капитал (основна главнина) за износ од 57.698.000 денари.
Вкупниот капитал по извршената скрип емисија на 965.586 обични акции со номинална вредност од 1.000 денари изнесува 965.586.000 денари, со што дополнително се зајакна билансот на состојбата на Банката.
Сето ова ја одразува посветеноста на ТТК Банка АД Скопје за обезбедување иновативни решенија за своите акционери, за создавање дополнителна вредност за нив и посветеност да им обезбеди нови можности и придобивки од нивните инвестиции во Банката на долг рок.
Финансиски остварувања на Банката
Нето-приходите од камати претставуваат основна компонента во формирањето на вкупните приходи од работењето на Банката. Остварените нето-приходи од камати во периодот од 1.1.2023 до 30.6.2023 година изнесуваат 145,8 милиони денари и во однос на планот се остварени со 100%. Во однос на истиот период минатата година зголемени се за 26,9 мил. денари или 22,7%.
Нето-приходите од провизии и надоместоци за услуги во тековниот период изнесуваат 86,4 милиони денари. Најголем придонес во генерирањето на приходите од провизии имаат провизиите од домашниот платен промет, како и провизиите од картично работење, кои бележат пораст, во најголем дел, заради зголемените приходи од провизии од услугите реализирани преку проширената мрежа на банкомати и зголемениот обем на работењето со картичките. Во однос на планот за овој период, нето-приходите од провизии и надоместоци за услуги се остварени со 100%.
Нето-приходите од курсни разлики изнесуваат 7,2 милиони денари и бележат годишен раст од 12,9% како резултат на зголемениот обем на тргувања на девизниот и на менувачкиот пазар. Во однос на планот се остварени со 109%.
Останатите приходи од работењето на Банката изнесуваат 27,2 милиони денари како резултат, пред сẻ, на реализирани приходи од капитална добивка од продажба на преземени средства. Во однос на планот истите се остварени со 64%.
Вкупните оперативни трошоци во анализираниот период изнесуваат 179,4 милиони денари и се за 0,7% повисоки во однос на истиот период минатата година, како резултат, во најголем дел, од повисоките трошоци за плати. Во однос на планот се остварени со 97%.
Периодот на посилен раст на приходите на банката се искористи за јакнење на капацитетот за справување со идни кредитни загуби, со што исправката на вредноста на финансиските средства и на посебната резерва за вонбилансна изложеност на нето-основа изнесува 26,9 милиони денари и е повисока за 10,9% во однос на 30.6.2022 година и таа соодветствува со обемот, структурата и квалитетот на пласманите на Банката.
Во текот на првото полугодие од 2023 година прокнижена е загуба заради оштетување на нефинансиските средства во износ од 4,9 милиони денари.

Претставници на АЛТА банка на одбележувањето на 25 години КИБС

Народната банка ги заострува условите за кредитирање на граѓаните

ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

Златото под притисок: Техничките сигнали укажуваат на можност за нов пад на цената

Славески: Структурните реформи можат да донесат раст на БДП од околу 14%

НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка

Кој ќе биде македонскиот Revolut?

Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања






Банки
Претставници на АЛТА банка на одбележувањето на 25 години КИБС
Претставници на АЛТА банка присуствуваа на свеченото одбележување на 25-годишниот јубилеј на КИБС.
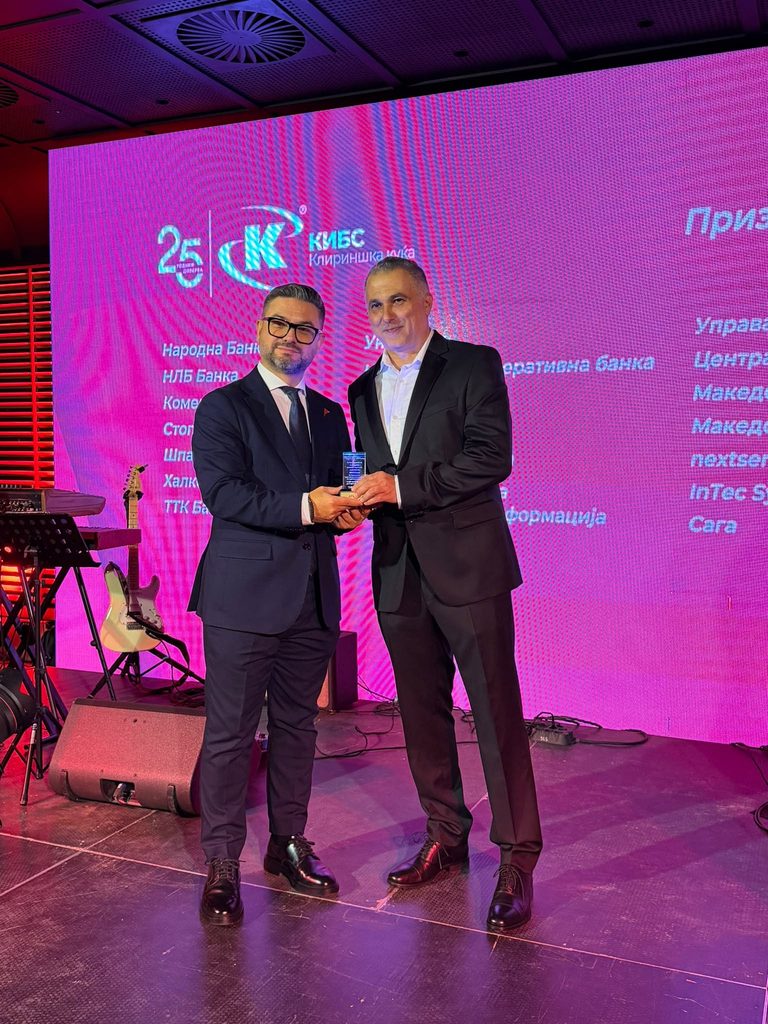
Од банката посочуваат дека настанот бил можност да се истакне значењето на континуираната соработка и партнерските односи во финансискиот сектор.
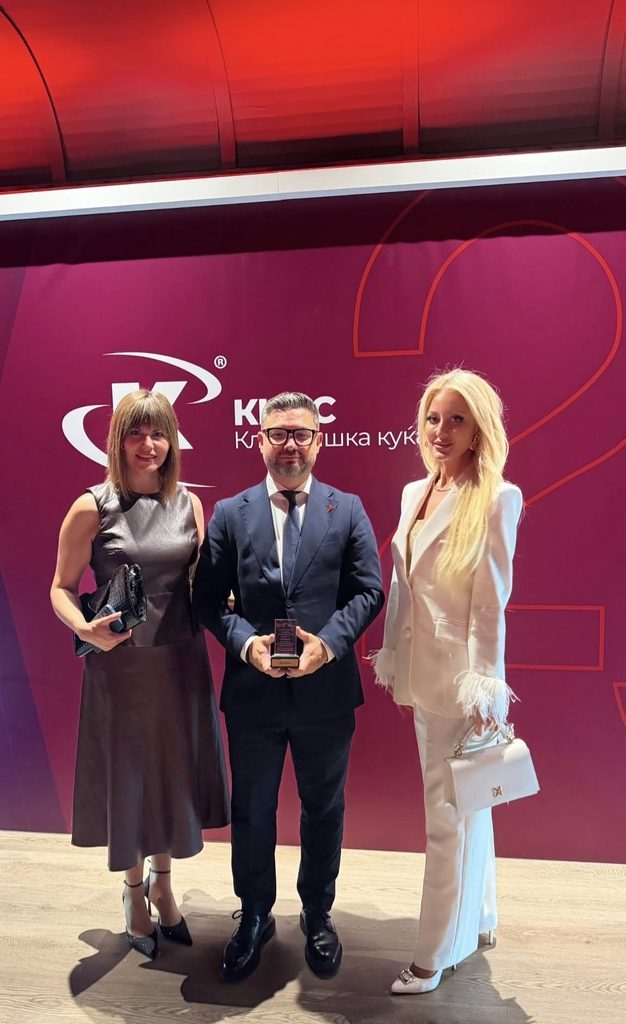
Присуството на претставниците на АЛТА банка на јубилејното одбележување уште еднаш ја нагласува важноста на институционалната соработка и поврзаноста меѓу учесниците во финансискиот систем.
Банки
Народната банка ги заострува условите за кредитирање на граѓаните
Народната банка воведува построги макропрудентни мерки за кредитирањето на физичките лица, со кои се намалува дозволеното ниво на задолженост на граѓаните и се скратува максималниот рок за отплата на дел од кредитите. Новите правила ќе почнат да се применуваат од 1 декември 2026 година.
Според одлуката на Извршниот одбор на Народната банка, максималниот однос меѓу месечните кредитни обврски и приходите на кредитокорисникот, познат како ДСТИ, се намалува за пет процентни поени.
Кај кредитите во денари, максималниот ДСТИ ќе изнесува 45%, наместо досегашните 50%, додека кај кредитите со валутна компонента лимитот се намалува од 45% на 40%. Тоа значи дека банките при одобрувањето кредити ќе треба да водат сметка месечните отплати на клиентите да не го надминуваат утврдениот процент од нивните месечни приходи.
Исклучок остануваат граѓаните кои за првпат купуваат сопствено живеалиште. За нив и натаму ќе важат досегашните лимити од 50% за денарските кредити и 45% за кредитите со валутна компонента.
Промени се предвидени и кај роковите за отплата. Максималниот рок за станбените кредити се скратува од 30 на 25 години, додека кај хипотекарните потрошувачки кредити ќе се намали од 20 на 15 години. За кредитите наменети за прво купување сопствено живеалиште максималниот рок останува 30 години.
Од Народната банка посочуваат дека мерките се носат превентивно, во услови кога банкарскиот систем е здрав и стабилен и нема присутни системски ризици. Истовремено, кредитирањето на населението продолжува да расте.
Во првото полугодие од 2026 година, кредитите на физичките лица бележат годишен раст од 12,2%, во споредба со 11,2% во 2025 година. Најголема динамика има кај станбените кредити, чиј годишен раст достигнал 16,6%.
Народната банка оценува дека ваквата динамика бара навремено ограничување на можните ризици од прекумерно задолжување на домаќинствата, со цел да се зачува одржливоста на кредитирањето и финансиската стабилност.
Макропрудентните ограничувања за кредитирањето на физичките лица првпат беа воведени во јули 2023 година, а дополнително беа зајакнати во декември 2025 година. Според централната банка, досегашната примена на мерките придонела за подобрување на структурата на новото кредитирање и за намалување на кредитирањето на домаќинствата со повисок должнички товар.
Со новите измени и натаму се задржува поповолниот регулаторен третман за граѓаните кои првпат решаваат станбено прашање.
Банки
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%

Европската банка за обнова и развој инвестира до 64 милиони евра во AikGroup, со цел поддршка на регионалното ширење, унапредување на корпоративното управување и зајакнување на дигиталната и климатската отпорност на групацијата.
Европската банка за обнова и развој (ЕБОР), преку купување новоиздадени акции во вредност до 64 милиони евра, стекна удел од 5% во сопственичката структура на AikGroup, една од најбрзорастечките банкарски групации во Југоисточна Европа.
Инвестицијата има за цел да го поддржи понатамошното ширење на работењето и зајакнувањето на позицијата на AikGroup во регионот на Југоисточна Европа преку аквизиции и органски раст.
ЕБОР ќе именува свој претставник во Одборот на директори на групацијата, со што се очекува дополнително унапредување на корпоративното управување и поддршка на стратешкото одлучување во процесот на меѓународно ширење.
AikGroup е под надзор на Европската централна банка (ЕЦБ) и е во сопственост на Александар Костиќ. Групацијата работи преку своите членки во Србија – AikBank, AikLeasing и MV Investment, во Словенија – Gorenjska Banka и GB Leasing, како и во Црна Гора преку Hipotekarna Banka.
Во изминатите години групацијата забележа брз раст преку повеќе аквизиции, а денес има повеќе од 800.000 клиенти и управува со вкупна актива вредна над 10 милијарди евра. Целта е во следните три до пет години вкупната актива да достигне 20 милијарди евра преку нови аквизиции и продолжување на органскиот раст во регионот.
Извршниот директор на ЕБОР за финансиски институции, Франсис Малиг, оцени дека силните регионални банкарски групации со транспарентно работење имаат важна улога во подобрувањето на корпоративното управување во банкарскиот сектор, како и во поддршката на растот на приватниот сектор и економската интеграција.
Според него, со оваа инвестиција ЕБОР ја поддржува визијата на AikGroup за изградба на водечка регионална банкарска групација, со повисоки стандарди на корпоративно управување, развој на дигиталните капацитети и поголема отпорност на климатските ризици и сајбер-заканите.
Претседателот на Извршниот одбор на AikGroup, Разван Мунтеану, изјави дека влезот на ЕБОР како нов акционер претставува потврда на стратегијата и амбицијата на групацијата да изгради водечка финансиска групација во Југоисточна Европа и да создава долгорочна вредност на пазарите на кои работи.
Тој посочи дека комбинацијата од регионалното присуство и експертизата на AikGroup и глобалното искуство на ЕБОР треба да придонесе за побрза економска транзиција во регионот, додека инвестицијата ќе го поддржи натамошното проширување на пазарите и зголемувањето на оперативната ефикасност.
Проектот треба дополнително да ги зацврсти стандардите за корпоративно управување, а присуството на претставник на ЕБОР во Одборот на директори да обезбеди дополнително меѓународно искуство од финансиската индустрија.
Како дел од инвестицијата, AikGroup ќе може да користи и техничка поддршка во повеќе области, меѓу кои сајбер-безбедноста и управувањето со податоци, во согласност со барањата на Актот на ЕУ за дигитална оперативна отпорност – DORA.
Со вклучувањето на ЕБОР во сопственичката структура, AikGroup се обврза и дополнително да развие и спроведе план за климатска транзиција усогласен со целите на Парискиот договор. Планот треба да придонесе за интегрирање на климатските аспекти во управувањето, стратегијата, управувањето со ризици и практиките за објавување информации во рамките на групацијата и нејзините зависни друштва.
Трансакцијата е дел од Стратегијата на ЕБОР за финансискиот сектор и е усогласена со пристапот на банката за забрзување на дигиталната транзиција, паралелно со поддршката на развојот на конкурентен, добро управуван и отпорен банкарски сектор во Западен Балкан.
На 31 декември 2025 година, AikGroup располагала со вкупна актива од повеќе од 10 милијарди евра и капитална база од 1,4 милијарди евра. Групацијата има повеќе од 3.000 вработени и обезбедува широк спектар финансиски услуги за различни категории клиенти.
Претставници на АЛТА банка на одбележувањето на 25 години КИБС
Народната банка ги заострува условите за кредитирање на граѓаните
ЕБОР влегува во сопственичката структура на AikGroup со удел од 5%
Златото под притисок: Техничките сигнали укажуваат на можност за нов пад на цената
Славески: Структурните реформи можат да донесат раст на БДП од околу 14%
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
Кој ќе биде македонскиот Revolut?
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Банкипред 2 месеци
Премиум дебитната картичка на Стопанска банка овозможува пристап до над 1.800 аеродромски деловни зони
-
 Кариерапред 2 месеци
Народната банка вработува седум лица: Плати до 91.385 денари
-

 Кариерапред 2 месеци
НЛБ Групацијата вработува специјалист за Управување со ризици/финансии
-

 Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-

 Банкипред 2 месеци
НЛБ Банка ја исплати паричната помош за корисниците на социјална, детска и цивилна заштита
-
 Банкипред 1 месец
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
Кариерапред 2 месеци
Оглас за вработување во Централна кооперативна банка АД Скопје
-
Банкипред 1 месец
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот