Продукти
Штедење со Мој депозит – придобивка за примателите на плата во Халкбанк

Штедењето е многу паметна финансиска одлука, бидејќи имањето заштеда значи сигурност што е повеќе од добредојдена во денешно време. Но, покрај тоа што обезбедуваат сигурност, заштедите можат да донесат и приходи доколку не се чуваат „под перница“, туку се вложат во банка.
Каматните стапки на штедните влогови почнаа да растат, па идеална можност е ваквиот период да се искористи и да се креира штеден влог, а воедно и да се одбере банка – долгорочен партнер за вашите финансиски планови и стратегии.
Производот Мој депозит на Халкбанк АД Скопје е со атрактивни каматни стапки и е наменет за физички лица кои имаат прилив по основ на плата, пензија или дополнителни примања во Халкбанк во претходните 90 дена од денот на отварање на депозитот.
Рокот на орочување може да биде на 13 и 25 месеци, а каматната стапка која е фиксна за целиот период на орочување, изнесува 3,40% доколку се штеди во денари, односно 2% за штедење во евра на рок од 13 месеци. Во случај на орочување на 25 месеци, каматата за денарско штедење е 3,80%, односно 2,50% за девизно штедење.
Кај овој производ минималниот потребен влог за креирање депозит е 3.000 денари, односно 50 евра, а негова посебна атрактивност е што овозможува дополнителни уплати пред истекот на датумот на доспевање, што значи дека секоја нова заштеда можете да ја додадете на веќе оформениот депозит. Делумно повлекување на средстватa не е дозволено пред истекот на периодот на орочување, a каматата може да се исплаќа месечно или на крајот на периодот на орочување.
Производот Мој депозит инаку е дел од услугата „Приматели на плата“ на Халкбанк која на секој корисник му носи и значајни бенефиции. Секој што ќе отвори трансакциска сметка во Халкбанк и преку неа остварува редовен доход, добива Mastercard Debit Contactless картичка со која може да подигнува готовина од банкоматите на сите банки во земјата без провизија, а добива и и можност за дозволено пречекорување на тековната сметка во висина до три месечни плати.
Уште една можност што ја нуди банката за обезбедување средства за задоволување на одредени потреби се кредитните картички од светските брендови Visa и MasterCard. Со нив, не само што секогаш ќе имате дополнителен извор на средства, туку ќе можете и да пазарувате на рати без камата во мрежата на трговци со кои Банката има склучено договор за рати без камата и да добивате бонус поени за секоја трансакција. Бонус програмата обезбедува добивање одреден процент на попуст при одредени пазарувања, кој на вашата сметка се евидентира како бонус поени кои потоа може да ги искористите на било кое продажно место каде што постои ПОС терминал на Халкбанк.
Халкбанк, како лидер во воведувањето нови технологии, на сите оние кои ќе отворат сметка во банката им нуди и современо, брзо и сигурно електронско и мобилно банкарство кое овозможува добивање нотификации за примена плата како и за секој прилив и одлив, но и извршување на останати обврски online.

Остануваат уште три дена: Народната банка доделува 60.000 денари за најдобро креативно видео

UniCredit со нов инвестициски фонд во Србија: Граѓаните добиваат можност за вложување на меѓународните финансиски пазари

НЛБ Банка воведе две нови премиум кредитни картички: Бесплатен пристап до аеродромски салони, патничко осигурување и специјални поволности

Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“

Нови правила за заштита на штедачите во Македонија: Два посебни фонда, минимум 4% резерви и петгодишен рок за обесштетување

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции






Продукти
Мобилното банкарство доминира: 72,8% од електронските платежни трансакции се иницирани преку апликации
Мобилниот телефон сè повеќе станува главниот канал преку кој граѓаните во Македонија ги извршуваат своите банкарски плаќања, покажуваат податоците на Народната банка за првото тримесечје од 2026 година.
Според соопштението објавено на 1 јули, дури 72,8% од електронски иницираните платежни трансакции во анализираниот период биле извршени преку мобилни апликации.
Бројот на електронски иницираните платежни трансакции пораснал за 21,9% на годишно ниво, додека нивната вредност се зголемила за 23%. Истовремено, бројот на трансакции иницирани преку мобилни апликации забележал годишен раст од 25,9%.
Позитивни движења се регистрирани и кај картичните плаќања, чиј број се зголемил за 12,2%, а вредноста за 14,5%. Особено забележлив е растот на бројот на интернет-плаќања со картички од 18,7%.
Овие показатели ја потврдуваат постепената промена на навиките на граѓаните, кои сè почесто избираат дигитални канали наместо традиционални банкарски шалтери.
За банките и платежните институции ова значи дека конкурентноста сè повеќе ќе зависи од корисничкото искуство, едноставноста на плаќањето, брзината на извршување и сигурноста на дигиталните услуги.
Развојот на инстант плаќањата може дополнително да го засили овој тренд, но треба да се прави разлика меѓу постојните мобилни банкарски трансфери и новите инстант платежни инфраструктури, кои имаат различни технички и оперативни карактеристики.
Редакција Банкарство
Продукти
Корпоративни обврзници со камата од 4,75%: Колку се исплатливи во споредба со банкарското штедење?
Корпоративните обврзници издадени од македонските банки претставуваат алтернативен инструмент за инвеститорите кои бараат редовен каматен приход, но нивната исплатливост не може да се оценува само според номиналната каматна стапка. Последната емисија на ТТК Банка, со вкупна номинална вредност од 1,5 милиони евра, отвора простор за споредба меѓу приносите на должничките хартии од вредност и класичните банкарски депозити.
ТТК Банка на 1 октомври 2026 година ја регистрираше својата четврта емисија корпоративни обврзници во Централниот депозитар за хартии од вредност. Емисијата опфаќа 1.500 обврзници со номинална вредност од по 1.000 евра, а вкупната вредност изнесува 1,5 милиони евра.
Според објавените информации за условите на емисијата, фиксната годишна каматна стапка изнесува 4,75 проценти. За инвеститор кој поседува обврзница со номинална вредност од 1.000 евра, оваа стапка одговара на номинална годишна камата од 47,50 евра, пред евентуалните даночни обврски и трошоци.
За споредба, просечната пондерирана каматна стапка на вкупните депозити во македонскиот банкарски сектор на крајот од јуни изнесувала 2,17 проценти. Кај денарските депозити просечната стапка била 2,61 процент, додека кај девизните изнесувала 1,68 проценти.
Разликата меѓу каматата на корпоративната обврзница и просечната депозитна камата е значителна, но не претставува директна споредба на инструменти со идентичен ризик. Дополнително, просечните депозитни стапки се однесуваат на постојните депозитни состојби, а не на конкретна актуелна понуда за ново орочување.
Корпоративната обврзница претставува побарување од издавачот и не е исто што и банкарски депозит. Особено е важно инвеститорите да го проверат редоследот на наплата во случај на финансиски проблеми кај издавачот, како и дали инструментот е обезбеден или субординиран.
Дополнителен фактор е ликвидноста. Дури и кога обврзницата е котирана на берза, тоа не гарантира дека инвеститорот ќе може веднаш да ја продаде по цена блиска до номиналната вредност.
За инвеститорите кои планираат да ги задржат обврзниците до доспевање, значајни се договорената камата, динамиката на исплатите и кредитната способност на издавачот. За оние кои можеби ќе имаат потреба од предвремена продажба, важни се и секундарниот пазар, расположливата ликвидност и можните промени на пазарната цена.
Ваквите емисии придонесуваат за проширување на понудата на домашниот пазар на капитал, но нивната улога ќе биде поголема доколку се развие и поактивен секундарен пазар, кој би овозможил полесно тргување и поефикасно формирање на цените.
Редакција Банкарство
Продукти
iute Macedonia со 54% попуст на POWERHEALTH трака за трчање преку iuteMarket
iute Macedonia објави нова понуда преку платформата iuteMarket, во рамки на која POWERHEALTH трака за трчање е достапна со 54% попуст.
Како што информира компанијата, станува збор за практично решение за домашен тренинг, наменето за корисници кои сакаат да ја одржуваат својата фитнес рутина без посета на теретана.
Промотивната цена на траката изнесува 22.999 денари, а достапна е и можност за плаќање на рати, при што наведениот износ на рата е 5.750 денари.
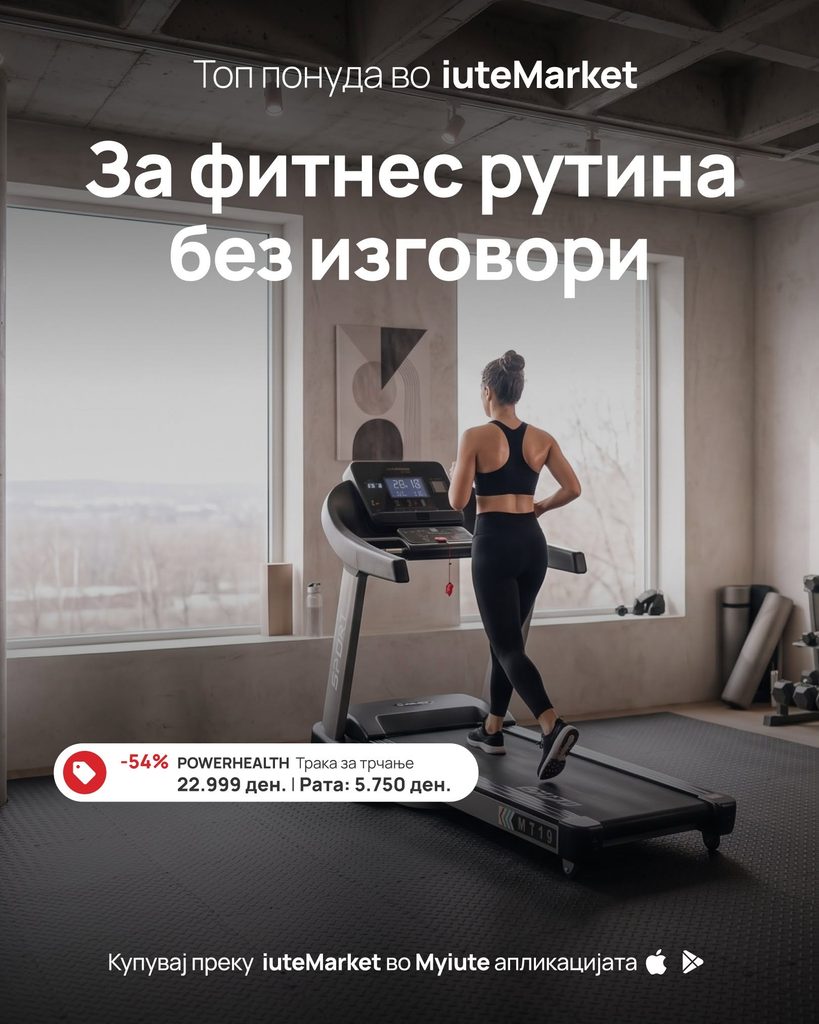
Купувањето може да се реализира преку iuteMarket во рамки на Myiute апликацијата.
Со оваа понуда, iute Macedonia продолжува да ја проширува достапноста на производи преку својата дигитална платформа, овозможувајќи им на корисниците поедноставен пристап до купување и финансирање преку мобилната апликација.
Остануваат уште три дена: Народната банка доделува 60.000 денари за најдобро креативно видео
UniCredit со нов инвестициски фонд во Србија: Граѓаните добиваат можност за вложување на меѓународните финансиски пазари
НЛБ Банка воведе две нови премиум кредитни картички: Бесплатен пристап до аеродромски салони, патничко осигурување и специјални поволности
Стопанска банка со специјална понуда за детско штедење: Камата до 3,8% за депозитите „ПЧЕЛКА“
Нови правила за заштита на штедачите во Македонија: Два посебни фонда, минимум 4% резерви и петгодишен рок за обесштетување
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити
