Банки
Родовата рамноправност започнува со финансиска независност: Зошто ви е потребен пакетот за жени на Халкбанк?
Финансиската независност е навистина критичен аспект за промовирање на родовата еднаквост. Кога поединците, без разлика на нивниот пол, имаат средства да се издржуваат економски, тоа може да доведе до поголемо зајакнување и еднаквост. За да се постигне поголема родова еднаквост, општествата треба да работат на создавање средина во која сите поединци имаат можност да постигнат финансиска независност. Ова вклучува решавање на прашањата како што се разликите во платите засновани на полот, промовирање на еднаков пристап до образование и можности за вработување и оспорување на традиционалните родови улоги и стереотипи кои може да ги ограничат економските перспективи.
Една од клучните причини зошто финансиската самостојност е важна за родовата еднаквост е што им овозможува на поединците да донесуваат свои финансиски одлуки, кои може да вклучуваат инвестирање, штедење и трошење според нивните потреби и цели. Финансиската независност може да помогне и да се елиминира родовата дискриминација на работното место, бидејќи поединците се оценуваат врз основа на нивните вештини и способности, а не според нивниот пол. Покрај тоа, овој тип самостојност ја намалува и зависноста на поединците од другите за финансиска поддршка. Ова може да ги спречи да бидат заробени во ситуации каде што можеби ќе треба да толерираат злоупотреба или нееднаков третман поради нивната финансиска ранливост.
И жените претприемачи прават исклучителни чекори во деловниот свет, рушејќи ги бариерите и преобликувајќи ги индустриите. Сепак, женското претприемништо на глобално ниво сè уште се соочува со многу пречки. Токму затоа, неопходно е посветување посебно внимание на поддршка на жените кои сакаат да развијат сопствен бизнис и креирање соодветни пакети на производи за поддршка на иновативните идеи на жените кои сакаат да се испробаат како претприемачи.
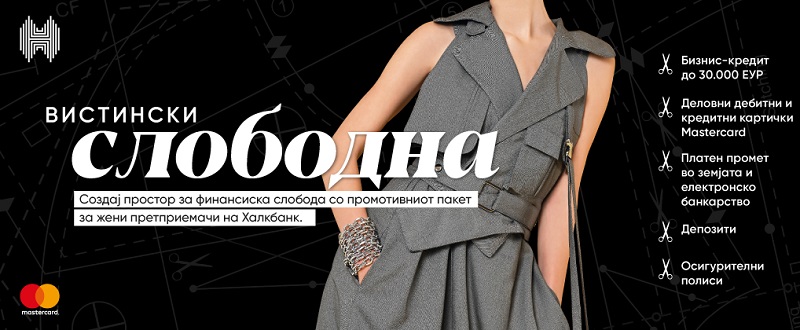
Халкбанк креираше пакет на производи за жени претприемачи со кој досега поддржа многу идеи и добар дел од нив се развија во успешни бизнис приказни. Овој пакет е наменет за микро, мали и средни претпријатија каде доминантини основачи или сопственици (над 51% сопственост) се жени, односно, кога основачи се правни лица, крајниот доминантен сопственик да е жена или повеќе жени.
Пакетот за жени нуди низа погодности како можност за добивање финансиски средства за основни и обртни средства во висина до 30.000 евра со рок на отплата до 60 месеци или над 30.001 евра со рок на отплата до 120 месеци, а максималниот износ на кредитот изнесува до 500.000 евра. Пакетот овозможува фиксна годишна каматна стапка за кредитите до 12 месеци и варијабилна годишна каматна стапка за кредити над 12 месеци.
Пакетот нуди и низа други бенефиции како бесплатно водење на сметката, пониски провизии за денарски платен промет и за плаќање налози преку е-банкинг, без месечен трошок за електронско банкарство и бесплатна изработка на ЛИБ за активација, деловна Мастеркард дебитна картичка без надоместок за издавање и намален трошок за 50% на годишна членарина, потоа 30% зголемени каматни стапки за депозити за правни лица, како и еднократен попуст од 15% за каско, домаќинско и патничко осигурување.

Од полноќ поевтинуваат бензините за 5 денари, дизелот останува 99 денари за литар

Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година

Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации

Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација

Колку се подготвени банките за следната криза? Европа ја зајакнува заштитата на депозитите, а регионот ги тестира механизмите за финансиска стабилност

По Охридска банка, Шпаркасе ја купува и УНИБанка?

NLB Lease&Go вработува Советник за продажба

Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра

Оглас за вработување во Централна кооперативна банка АД Скопје

Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции



Банки
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
На 23 октомври истече објавениот рок за доставување коментари во рамките на четири јавни консултации што Европската банкарска агенција ги започна во јули.
Консултациите се однесуваат на дополнително усогласување на европските правила за заштита на депозитите.
Предложените стандарди опфаќаат информации што банките треба да им ги доставуваат на депонентите, размена на податоци меѓу институциите, третман на одредени клиентски средства и управување со средствата на системите за гарантирање депозити.
Една од предложените насоки се однесува на инвестирањето на средствата со кои располагаат фондовите за гарантирање депозити.
Целта е да се обезбеди соодветна ликвидност, диверзификација и можност за брзо користење на средствата кога е потребно обесштетување на депонентите.
Банки
Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација
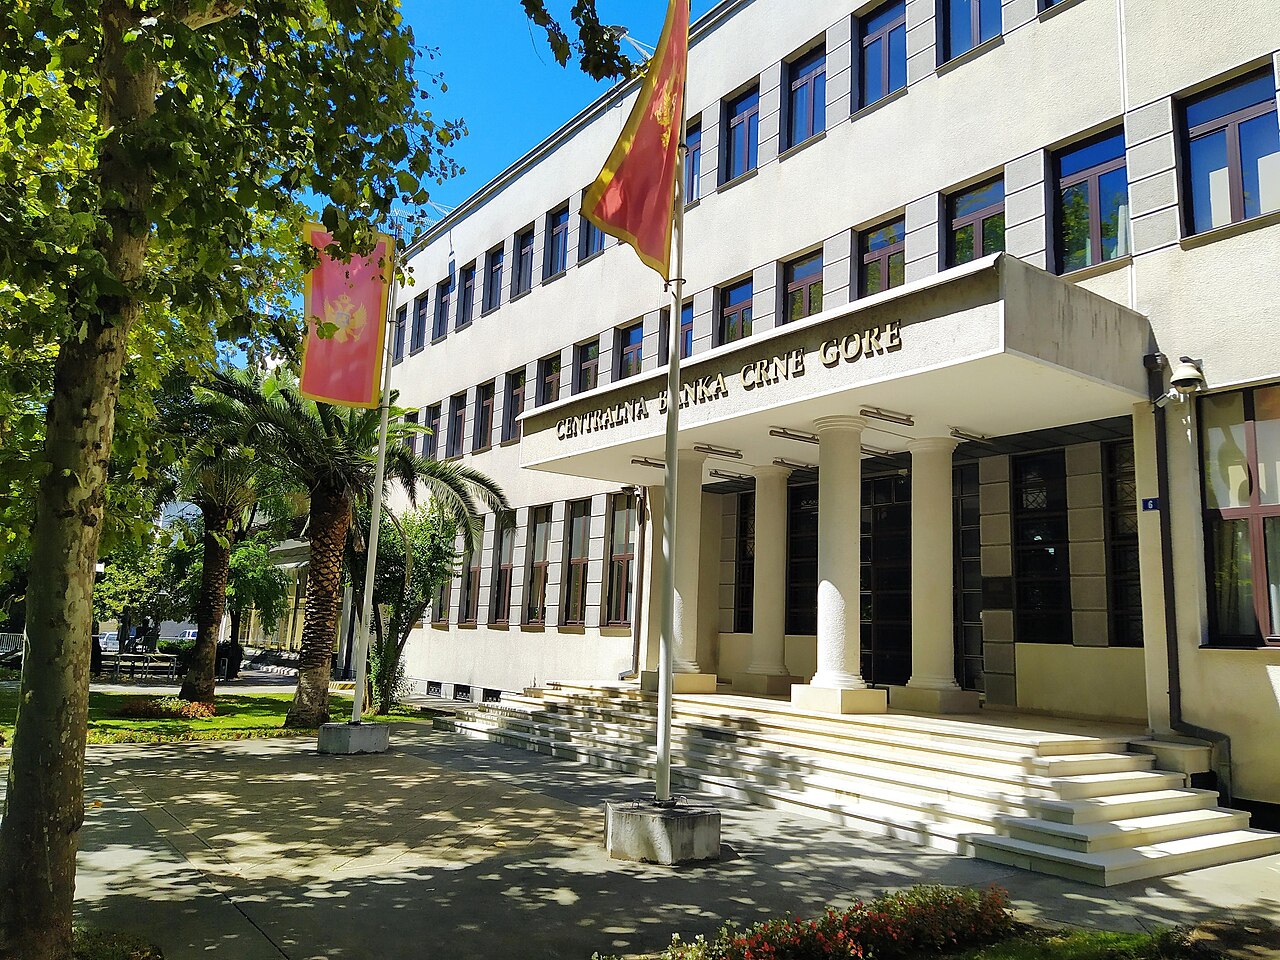
Централна банка на Црна Гора, во соработка со советодавниот центар FinSAC на Светска банка, спровела симулација на санација на фиктивна кредитна институција.
Целта била да се провери подготвеноста на институциите за координирано постапување во случај на банкарска криза.
Во симулацијата учествувале околу 50 претставници од повеќе институции, меѓу кои централната банка, Министерството за финансии, Фондот за заштита на депозитите, Комисијата за пазарот на капитал и Агенцијата за заштита на конкуренцијата.
Учесниците добивале нови информации во реално време и морале да носат одлуки под временски притисок.
Биле тестирани внатрешните процедури, размената на информации и координацијата при подготовка на клучните одлуки.
Според централната банка, симулацијата покажала висок степен на институционална подготвеност.
Активноста е дел од подготовките на Црна Гора за идно учество во европската Банкарска унија и исполнување на обврските од Поглавјето 9 – Финансиски услуги.
Ваквите симулации се важни за заштитата на депозитите и ограничувањето на последиците од евентуална банкарска криза. Македонските институции можат да го разгледаат црногорскиот пристап како регионално искуство, но резултатите од симулацијата не докажуваат дека постои проблем кај конкретна банка.
Банки
ЕЦБ пред важна одлука: Каматите најверојатно остануваат на 2,5%, можно ново зголемување во декември
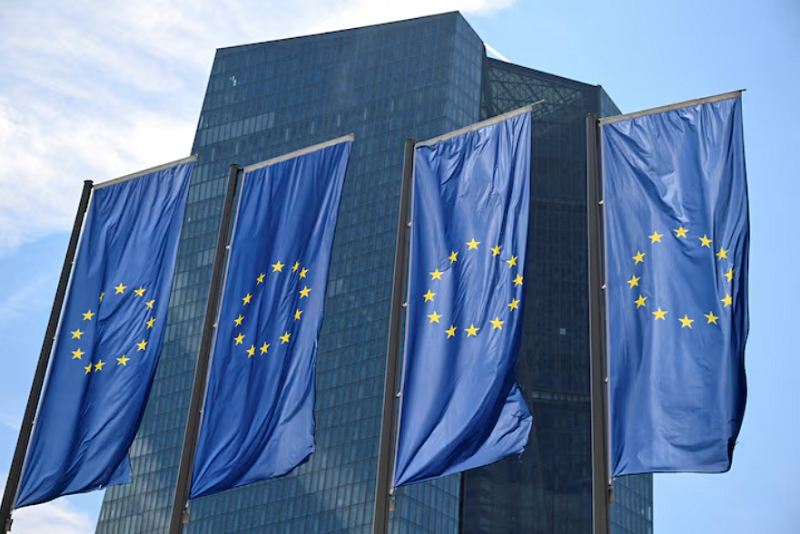
Европската централна банка (ЕЦБ) најверојатно ќе ги задржи каматните стапки непроменети на состанокот закажан за четврток, 29 октомври 2026 година. Сепак, засилените инфлациски притисоци и високите цени на енергенсите ги зголемуваат очекувањата дека до крајот на годината би можело да следува ново заострување на монетарната политика.
Според проценките на економистите анкетирани од Ројтерс, ЕЦБ се очекува да направи пауза по зголемувањата на каматните стапки во јуни и септември. Дел од аналитичарите прогнозираат дека следното зголемување би можело да се случи во декември, за дополнителни 0,25 процентни поени.
Во моментов, каматната стапка на депозитната олеснителна можност на ЕЦБ изнесува 2,5%, додека стапката на главните операции за рефинансирање е 2,65%, а на маргиналното кредитирање 2,9%.
Инфлацијата во еврозоната достигна 3,8%
Главниот предизвик за Европската централна банка останува забрзувањето на инфлацијата, која и понатаму значително ја надминува среднорочната цел од 2%.
Според официјалните податоци на Евростат, годишната инфлација во еврозоната во септември 2026 година достигна 3,8%, наспроти 3,2% во август.
Особено изразено е влијанието на енергенсите, чии цени продолжуваат да создаваат притисок врз потрошувачките цени и трошоците за работење на компаниите.
Основната инфлација, која ги исклучува енергијата, храната, алкохолот и тутунот, изнесуваше 2,5%.
Разликата меѓу вкупната и основната инфлација укажува на значајното влијание на енергетските цени врз актуелните инфлациски движења.
Продолжувањето на ваквите притисоци би можело да го усложни процесот на враќање на инфлацијата кон целното ниво на ЕЦБ.
Високите цени на енергенсите и државното задолжување дополнително ги загрижуваат пазарите
Покрај инфлацијата, вниманието на инвеститорите е насочено и кон движењата на европскиот пазар на државни обврзници.
Особено се следи Франција, каде што, според информациите што ги пренесува Ројтерс, приносите на десетгодишните државни обврзници надминале 5%.
Повисоките приноси значат поскапо финансирање за државите при ново задолжување, што може да создаде дополнителен притисок врз јавните финансии.
Истовремено, растот на трошоците за задолжување може да влијае и врз условите за финансирање на компаниите и домаќинствата.
На меѓународните пазари, во понеделникот беше забележано благо слабеење на американскиот долар, додека еврото зајакна за 0,16%, достигнувајќи приближно 1,122 долари.
Цената на нафтата од типот Брент се намали за повеќе од 1%, на околу 115 долари за барел, по информациите за дипломатски напори насочени кон намалување на тензиите на Блискиот Исток.
И покрај краткорочниот пад, високите цени на нафтата остануваат важен ризик за европската економија.
Инвеститорите ги очекуваат пораките на Кристин Лагард
Во фокусот на финансиските пазари оваа недела ќе бидат и одлуките на американската Федерална резерва и Банката на Јапонија.
Од двете институции, исто така, се очекува задржување на постојните каматни стапки.
Сепак, инвеститорите ќе обрнат особено внимание на пораките на претседателката на ЕЦБ, Кристин Лагард, по состанокот во четврток.
Нејзините изјави за инфлацијата, економскиот раст и идната монетарна политика би можеле да дадат дополнителни насоки за можните одлуки во декември.
Иако пазарните очекувања укажуваат на потенцијално ново зголемување на каматите, таквата одлука не е однапред определена и ќе зависи од новите економски податоци.
Што би значела нова одлука на ЕЦБ за македонските банки и граѓани?
Одлуките на Европската централна банка имаат значење и за македонскиот финансиски сектор, особено поради тесната економска поврзаност со еврозоната и политиката на стабилен девизен курс на денарот во однос на еврото.
Промените на каматните стапки во еврозоната можат посредно да влијаат врз условите за финансирање, каматите на кредитите и депозитите, како и врз одлуките на компаниите за инвестирање.
Особено внимание заслужуваат кредитите поврзани со ЕУРИБОР, каде што промените на референтните пазарни стапки можат да влијаат врз трошоците за задолжување, во зависност од договорените услови.
За компаниите, потенцијално повисоките каматни стапки можат да значат поскапо финансирање на нови инвестиции и дополнителен притисок врз ликвидноста.
За граѓаните, евентуалните промени најмногу би се почувствувале кај кредитите со променлива каматна стапка.
Сепак, одлуките на ЕЦБ не се пренесуваат автоматски или во ист обем врз каматите во македонските банки. Нивното влијание зависи од домашната монетарна политика, пазарните услови и кредитните договори.
Претстојниот состанок на ЕЦБ ќе биде важен показател за насоката на европската монетарна политика до крајот на 2026 година. Иако се очекува каматите засега да останат непроменети, високата инфлација и неизвесноста околу цените на енергенсите ја оставаат отворена можноста за ново зголемување во декември.
Од полноќ поевтинуваат бензините за 5 денари, дизелот останува 99 денари за литар
Fitch: Унгарија може да ги исполни условите за воведување на еврото до крајот на 2030 година
Европа подготвува нови стандарди за заштита на банкарските депозити: Заврши рокот за четири јавни консултации
Црна Гора тестираше сценарио за банкарска криза: Околу 50 претставници на институции учествуваа во симулација
Колку се подготвени банките за следната криза? Европа ја зајакнува заштитата на депозитите, а регионот ги тестира механизмите за финансиска стабилност
По Охридска банка, Шпаркасе ја купува и УНИБанка?
NLB Lease&Go вработува Советник за продажба
Се менува банкарскиот пазар во Македонија: Шпаркасе ја презема УНИ Банка за 69 милиони евра
Оглас за вработување во Централна кооперативна банка АД Скопје
Иуте Македонија го проширува тимот: Отворена позиција за Раководител на дигитални кориснички операции
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
 Интервјуапред 2 месеци
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
-
 Кариерапред 2 месеци
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
-
 Банкипред 2 месеци
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
По Охридска банка, Шпаркасе ја купува и УНИБанка?
-
 Кариерапред 2 месеци
NLB Lease&Go вработува Советник за продажба
-
Банкипред 2 месеци
Стопанска банка со промотивни камати до 3,5% за орочени депозити
