Банки
НЛБ Банка создава нови урбани простори за младите: Отворена првата NLB Next зона во Дебар Маало
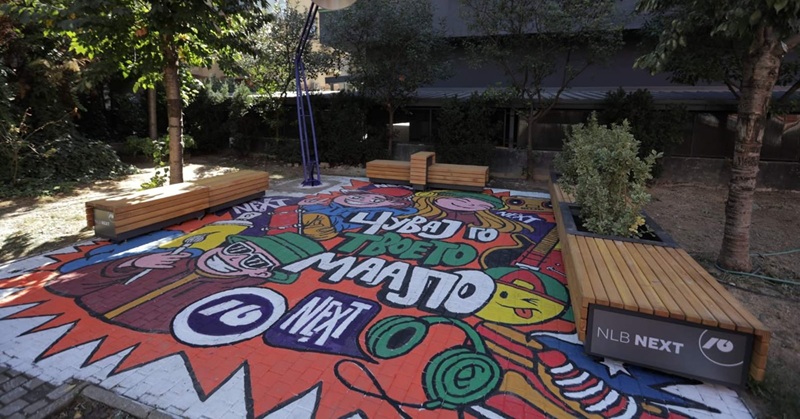


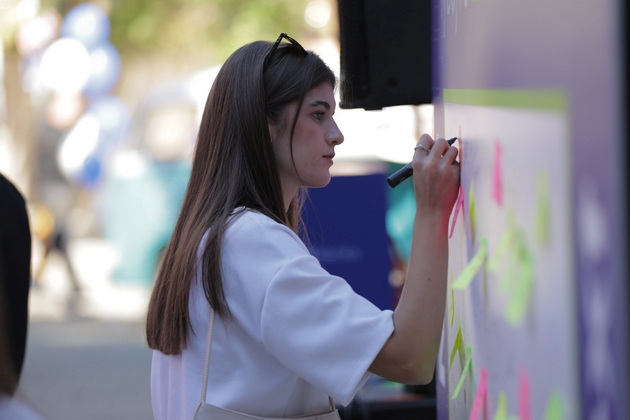
Младите не се само дел од маалото, тие се неговиот најсилен пулс. Денеска НЛБ Банка во паркчето кај „Кино Карпош“ ја отвори првата од четирите NLB Next зони – простор што им припаѓа на младите, за нивните средби, идеи, дружења и иницијативи што го менуваат маалото на подобро. Токму на стартот на академската година, Дебар Маало доби ново место за поврзување, но и силна порака за заедничка одговорност „Чувај го твоето маало“. Отворањето го одбележаа музика, дружење и голем број млади од скопските факултети и средни училишта.
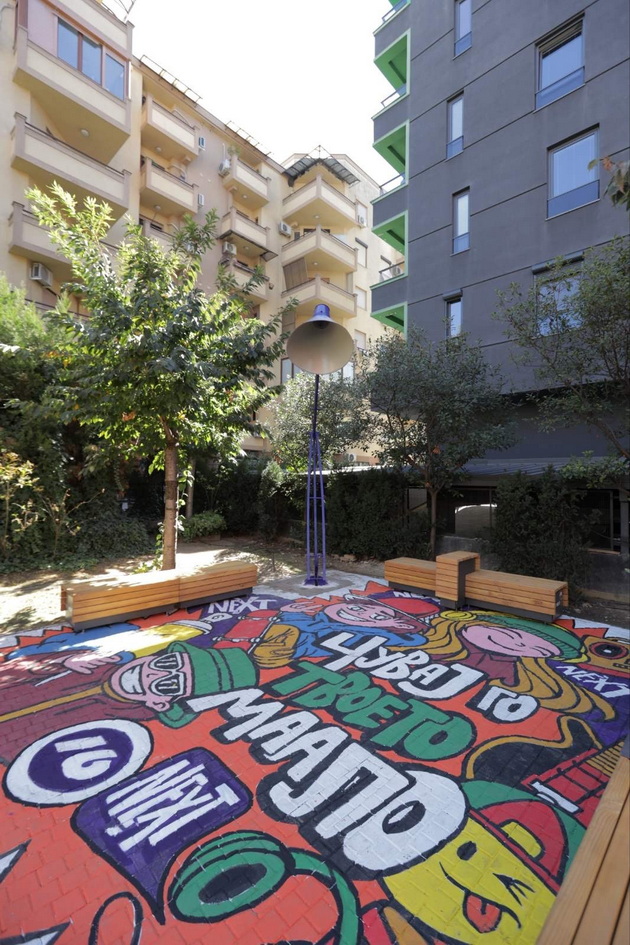
NLB Next урбаните зони се проект на НЛБ Банка, реализиран во соработка со општините Центар и Чаир, со цел да се создадат современи и функционални простори што ги поврзуваат младите и го збогатуваат животот во маалото. Зоната е отворена и достапна за сите, како практично место за пауза меѓу предавања, средба со друштвото или краток одмор. Со модуларни клупи, масички, жардињери, осветлување и ново зеленило, просторот е претворен во пријатно урбано катче во кое секој може да се задржи, да се одмори и да ужива.
Посебен визуелен печат на зоната ѝ дава исцртаната подлога во паркчето, авторско дело на Драган Китановски – Драш, еден од најпрепознатливите и најдоследни автори на македонската улична сцена. Визуелното решение ја носи пораката „Чувај го твоето маало“ како постојан потсетник дека убавината и вредноста на заедничкиот простор зависат од грижата и одговорноста на секој од нас.
Зоната кај „Кино Карпош“ е првата од четирите планирани локации. Во наредниот период, во Општина Центар ќе бидат поставени уште две NLB Next зони: на булевар „Партизански Одреди“, кај Соборниот храм, и на Боемска улица, непосредно до Градежниот и Архитектонскиот факултет. Четвртата зона ќе биде отворена во Општина Чаир, спроти Балканскиот универзитет.
Урбаните зони ја преточуваат во реален простор идејата врз која е создаден NLB Next- младите да добијат поддршка, слобода и можности за полесен почеток на нивната самостојност. Затоа NLB Next не е само банкарски пакет, туку концепт што го следи нивниот начин на живот: динамичен,дигитален и поврзан.
NLB Next е целосно бесплатен пакет наменет за млади од 18 до 25 години, кој обединува услуги за едноставно секојдневно банкарство, дигитално управување со финансиите и поволности приспособени на нивните потреби и ритам. Со него, НЛБ Банка им овозможува на младите полесно и посигурно да ги направат своите први самостојни финансиски чекори, со решение што им е достапно таму каде што се и тогаш кога им е потребно.
Со четирите NLB Next урбани зони, оваа поддршка излегува надвор од рамките на банкарството и станува видлив дел од секојдневието на младите, во просторите каде што се среќаваат, споделуваат идеи, создаваат нови можности и го градат духот на своето маало.



Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт

Цените на нафтата паднаа и покрај зголемените тензии на Блискиот Исток

Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ

Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?

Над 680.000 членства во пензиските фондови: Каде се инвестираат парите за идните пензии?

10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот

НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш

Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution

Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство

АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа




Банки
Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт
Рајфајзен банка Романија (Raiffeisen Bank Romania) котираше нова емисија корпоративни обврзници во вредност од 750 милиони романски леи, односно околу 141 милион евра, на регулираниот пазар на Букурешката берза (BVB). Станува збор за десеттата емисија обврзници на банката што се тргува на романскиот пазар на капитал.
Новата емисија, која од 16 октомври е достапна за тргување под берзанскиот симбол RBRO33, опфаќа вкупно 1.250 обврзници, со номинална вредност од 600.000 леи по обврзница.
Според податоците објавени од Букурешката берза, обврзниците носат фиксна каматна стапка од 7,538 проценти до 2032 година, по што каматата ќе стане променлива и ќе се пресметува врз основа на тримесечната референтна стапка ROBOR, зголемена за 0,85 процентни поени.
Средствата се обезбедени преку институционални инвеститори
Емисијата беше реализирана на 13 август годинава и беше наменета за институционални инвеститори, како дел од стратегијата на банката за зајакнување на капиталната позиција и диверзификација на изворите на финансирање.
Обврзниците се од категоријата приоритетни необезбедени должнички инструменти и се подобни за исполнување на регулаторните барања за минимално ниво на сопствени средства и прифатливи обврски на кредитните институции.
Десетта емисија обврзници на романскиот пазар
Со новото котирање, Рајфајзен банка продолжува да го користи домашниот пазар на капитал како извор за долгорочно финансирање.
Емисијата е дел од меѓународната програма за финансирање EMTN (Euro Medium Term Notes), која овозможува прибирање средства преку издавање среднорочни должнички хартии од вредност.
Рајфајзен банка е меѓу позначајните банкарски институции во Романија, со приближно 2,4 милиони клиенти од редот на физичките и правните лица. Банката е активна и во финансирањето одржливи проекти и во развојот на пазарот на зелени финансиски инструменти.
Новата емисија претставува дополнително проширување на понудата на корпоративни обврзници на Букурешката берза и ја потврдува улогата на пазарот на капитал како алтернативен канал за финансирање на банкарскиот сектор во Романија.
Банки
Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ
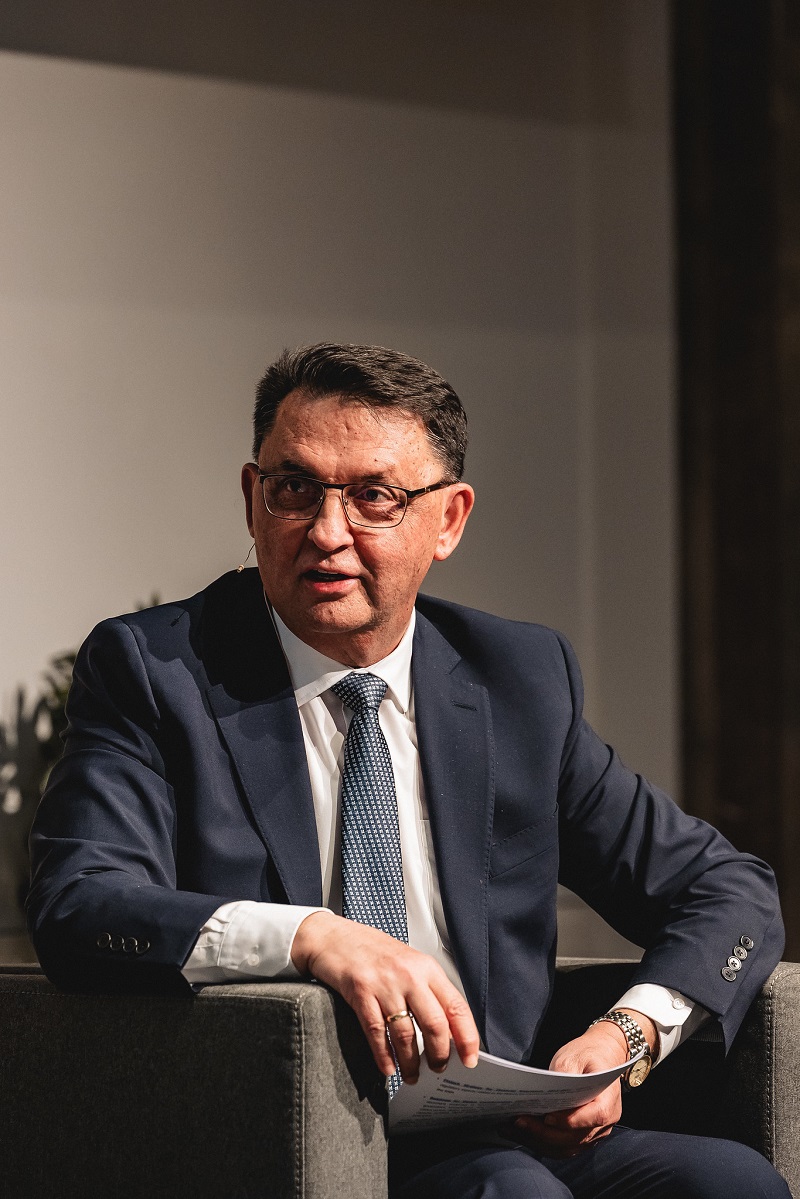
Зголемувањето на продуктивноста, инвестициите во нови технологии и развојот на човечкиот капитал се клучни за забрзување на економскиот раст и приближување на земјите од Западен Балкан кон животниот стандард во Европската Унија. Ова го порача гувернерот на Народната банка, Трајко Славески, на настан организиран во рамките на Годишните средби на Меѓународниот монетарен фонд (ММФ) и Светската банка во Бангкок.
Говорејќи на настанот посветен на Регионалниот економски преглед за Европа, Славески нагласи дека постојниот економски модел во регионот, кој во голема мера се потпира на евтина работна сила и акумулација на капитал, повеќе не е доволен за постигнување повисоки стапки на раст.
Според него, неопходно е економиите да се насочат кон создавање производи и услуги со поголема додадена вредност, воведување современи технологии и поттикнување на иновациите.
„Забрзувањето на економската конвергенција не може да се потпира само врз капиталот и зголемувањето на вработеноста, туку бара сеопфатен реформски план насочен кон повисока продуктивност“, истакна гувернерот.
Тој посочи дека реформите треба да опфатат зајакнување на институциите и владеењето на правото, подобрување на деловниот амбиент, модернизација на пазарот на трудот, како и поголеми вложувања во образованието, истражувањето и дигитализацијата.
Продуктивноста во регионот е двојно пониска од европската
Еден од најголемите предизвици за економиите од Западен Балкан останува ниската продуктивност, која, според податоците што ги презентираше Славески, достигнува приближно половина од просекот во Европската Унија.
Ваквата состојба го ограничува потенцијалот за побрз економски развој и намалување на разликите во животниот стандард.
Гувернерот оцени дека значителен простор за напредок постои преку поголема примена на дигитални решенија, нови технологии и иновации, но и преку подобра соработка меѓу приватниот сектор, образовните институции и научноистражувачките центри.
Посебно внимание беше посветено и на странските директни инвестиции. Иако земјите од регионот успеваат да привлечат значителен странски капитал, според Славески, потребно е инвестициите повеќе да се насочуваат кон дејности што создаваат повисока вредност и овозможуваат поголемо вклучување на домашните компании во меѓународните производствени синџири.
Иселувањето и недостигот од квалификувани работници го ограничуваат растот
Покрај продуктивноста и инвестициите, како сериозна пречка за долгорочниот економски развој беа посочени и демографските движења.
Иселувањето на населението, недостигот од квалификувана работна сила и неусогласеноста меѓу образовниот систем и потребите на компаниите го намалуваат развојниот потенцијал на регионот.
Дополнителен предизвик претставуваат ниското учество на жените на пазарот на трудот и високата невработеност кај младите, што укажува на значителни неискористени човечки ресурси.
Славески нагласи дека поблиската економска интеграција со Европската Унија може да придонесе за надминување на дел од овие ограничувања.
„Подлабоката интеграција со европскиот пазар може да им овозможи на компаниите да го прошират работењето, да ја зголемат специјализацијата, да привлечат инвестиции и да се вклучат во посложени синџири на вредност“, рече гувернерот.
Тој додаде дека Планот за раст на ЕУ и постепеното вклучување на земјите од Западен Балкан во единствениот европски пазар можат да имаат важна улога во забрзувањето на економската конвергенција.
Инфлацијата изнесува 2,6 отсто, но ризиците остануваат
Во своето обраќање, Славески се осврна и на монетарната политика и мерките што Народната банка ги презеде за справување со инфлациските притисоци и енергетските шокови.
Тој посочи дека комбинацијата од монетарни и макропрудентни мерки, заедно со измените во задолжителната резерва, придонела за стабилизирање на девизниот пазар и забавување на инфлацијата.
Според информациите изнесени од гувернерот, инфлацијата во моментов изнесува 2,6 отсто.
Сепак, предупреди дека глобалната економска неизвесност и можноста од нови надворешни шокови бараат претпазливо водење на монетарната политика.
Во таа насока, Народната банка ќе продолжи да ги следи економските показатели и да ги темели своите одлуки врз расположливите податоци и анализи, со цел зачувување на ценовната и финансиската стабилност.
Банки
Банките наплаќаат просечна камата од 4,67% на кредитите, а исплаќаат 2,18% на депозитите
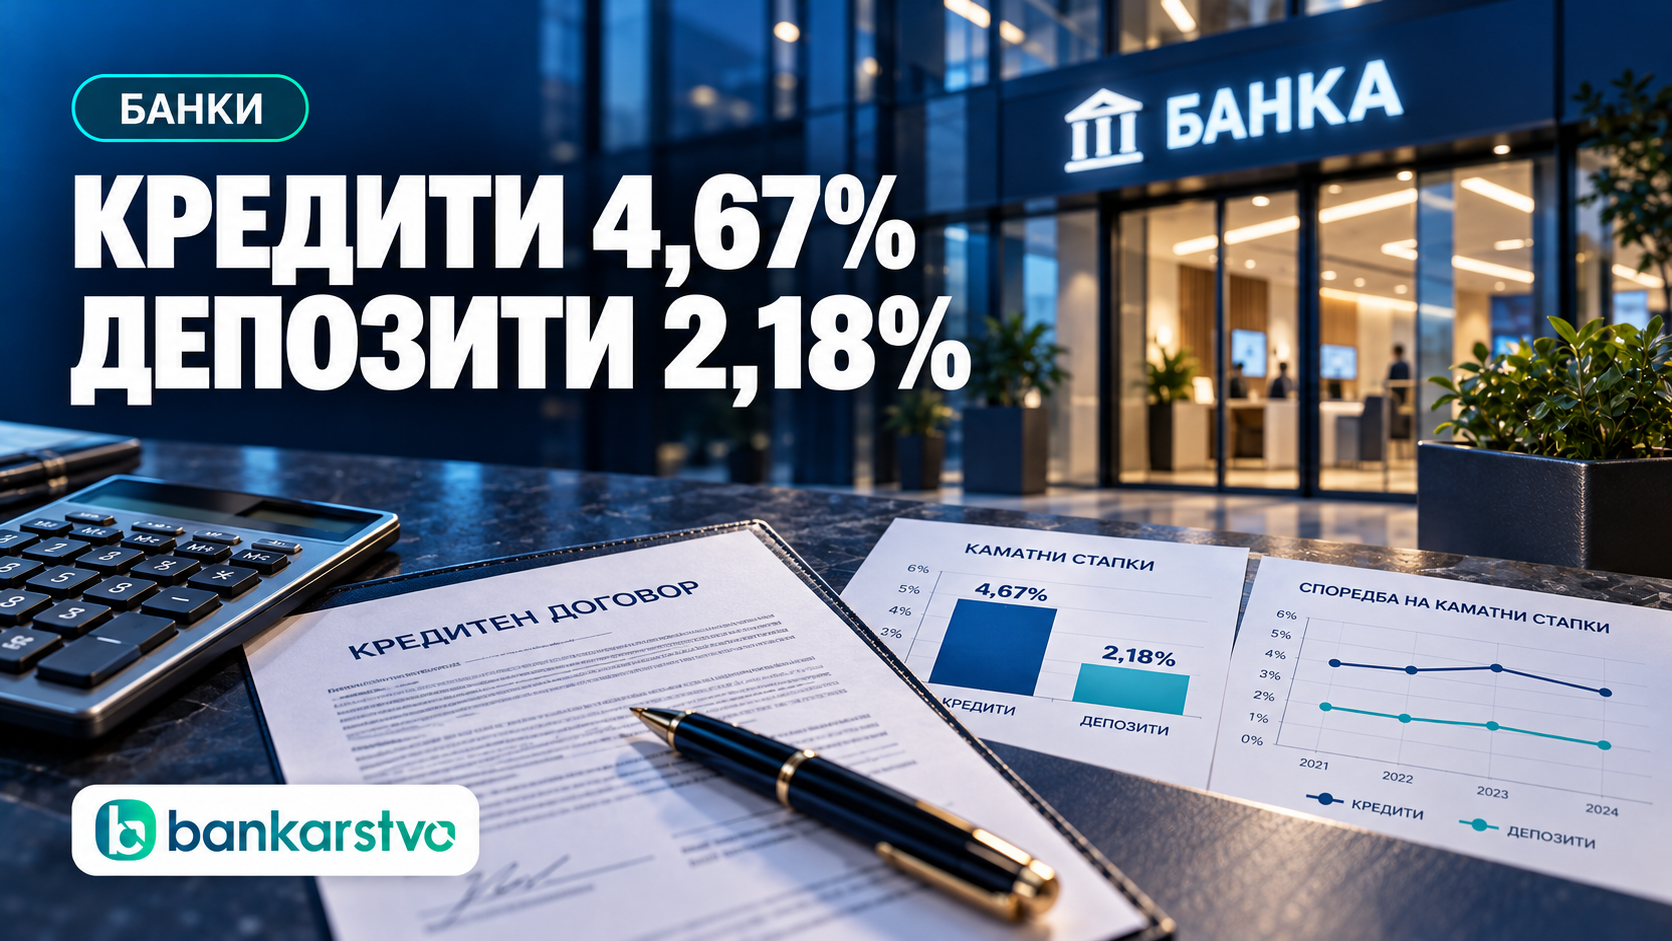
Разликата меѓу каматните стапки на кредитите и депозитите останува значајна карактеристика на македонскиот банкарски пазар, покажуваат последните расположливи податоци на Народната банка за август 2026 година.
Просечната каматна стапка на вкупните кредити изнесува 4,67%, додека просечната каматна стапка на вкупните депозити е 2,18%. Разликата меѓу овие две стапки изнесува 2,49 процентни поени.
Во споредба со август минатата година, просечната каматна стапка на кредитите е пониска за 0,23 процентни поени, додека кај депозитите годишното намалување изнесува само 0,01 процентен поен.
Овие движења покажуваат дека цената на кредитирањето постепено се намалува, но не со еднаква динамика кај сите банкарски производи. За граѓаните ова е особено важно при споредувањето на понудите за станбени и потрошувачки кредити, додека за компаниите каматните услови директно влијаат врз цената на финансирањето на инвестициите и тековното работење.
Разликата од 2,49 процентни поени не треба да се поистоветува со нето-профитната маржа на банките, бидејќи во неа не се опфатени трошоците за работење, кредитните загуби, капиталот и останатите извори на приходи и расходи.
За штедачите, пак, важен показател останува реалниот принос на депозитите. При годишна инфлација од 2,7% во септември, просечната депозитна камата од август е пониска од последната објавена годишна стапка на раст на потрошувачките цени. Сепак, директната споредба е само илустративна, бидејќи се однесува на различни периоди и на просечни камати на постојните депозити, а не на конкретна нова понуда за штедење.
Редакција Банкарство
Рајфајзен банка пласираше обврзници вредни 141 милион евра на Берзата во Букурешт
Цените на нафтата паднаа и покрај зголемените тензии на Блискиот Исток
Славески: Западен Балкан мора да го промени моделот на економски раст за побрзо приближување кон ЕУ
Кредитите растат за 13,6%, индустрискиот промет за 8,8%: Дали банките го финансираат новиот економски циклус?
Над 680.000 членства во пензиските фондови: Каде се инвестираат парите за идните пензии?
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
Интервју | Самоил Крстевски | Сопственик на маркетинг агенција Media Lab Solution
Комерцијална банка вработува Соработник за односи со клиенти (Loan officer) во Секторот за кредитирање на стопанство
АЛТА банка нуди потрошувачки кредит до 1 милион денари со одобрување за 24 часа
-
 Банкипред 2 месеци
НОВО: Комерцијална банка воведе штедење на 25 и на 40 месеци со фиксни каматни стапки
-
 Банкипред 2 месеци
10% поврат на средства со Mastercard картичките на Стопанска банка секој први во месецот
-

 Анализипред 2 месеци
Македонија ќе има два система за инстант плаќања: КИБС Инстант и мобилна апликација „Стрела“ преку КИБС и TIPS Clone преку Народната банка
-
 Колумнипред 2 месеци
Кој ќе биде македонскиот Revolut?
-

 Банкипред 2 месеци
Кристина Трпезановска: NLB Smart POS им овозможува на малите бизниси полесен пристап до дигитални плаќања
-
 Кариерапред 2 месеци
НЛБ Групацијата вработува ИТ професионалец – Специјалист за ИТ за независна валидација
-
 Банкипред 2 месеци
НЛБ Банка: Исплатени пензиите за август, средствата се достапни веднаш
-
Банкипред 2 месеци
Стопанска банка денеска ги исплаќа августовските пензии